El próximo mes, responsables de políticas y expertos se reunirán en Bali Nusa Dua (Indonesia) con motivo de las Reuniones Anuales del Fondo Monetario Internacional y del Grupo del Banco Mundial. La ubicación es acertada: Indonesia fue el epicentro de la crisis financiera asiática que estalló hace poco más de 20 años. Esa crisis deja importantes lecciones para la actual turbulencia en mercados emergentes como Argentina y Turquía.
Predecir si los problemas actuales desembocarán realmente en una crisis como la de 1997-1998 es un ejercicio que dejaré en manos de otros. No obstante, vale la pena comparar las circunstancias que rodearon a la crisis de hace una generación con las actuales, para identificar mejor qué economías emergentes son más vulnerables.
Existen similitudes significativas entre los acontecimientos de los últimos años y el periodo previo a la crisis de 1997-1998. Tras la recesión de principios de los años noventa, Estados Unidos mantuvo tipos de interés bajos y una política monetaria acomodaticia, al igual que después de la crisis económica mundial de 2008. A mediados de esa década, la Reserva Federal de Estados Unidos comenzó a endurecer gradualmente su política – tal como hace hoy – con el tipo de interés de los fondos federales alcanzando un máximo en 1995.
En los años noventa, sin embargo, los mercados emergentes, especialmente en Asia, aumentaron considerablemente su endeudamiento externo, generando los desajustes de divisas y de balance que más tarde desencadenaron la crisis. Hoy no ocurre lo mismo en muchas economías emergentes, que han acumulado amplias reservas de divisas y han mantenido bajo su deuda externa.
Pero esto no significa que las economías emergentes estén a salvo. Al fin y al cabo, la deuda externa de Argentina también se consideraba relativamente baja hasta la fuerte depreciación reciente del peso, que llevó al gobierno a solicitar fondos al FMI.
La realidad es que no existe un método infalible para prevenir una crisis. Por supuesto, medidas como mantener baja la deuda externa, preservar tipos de cambio flexibles y aplicar políticas macroprudenciales inteligentes pueden ayudar a evitar el desastre. También pueden contribuir el esquivo conjunto de políticas que se supone transmiten credibilidad y mantienen la confianza de los mercados, invocando al «hada de la confianza», como diría Paul Krugman.
Pero, al igual que un virus puede afectar incluso a las personas más sanas, una crisis puede arrastrar incluso a una economía bien preparada. Por eso los países deben ir más allá de las medidas preventivas y reforzar su capacidad para impulsar una recuperación rápida.
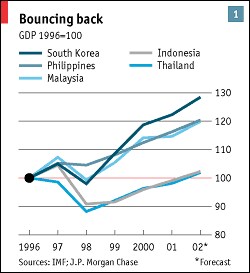
Para entender qué significa esto en la práctica, conviene considerar las diferencias en la rapidez con que las economías se recuperaron de la crisis de 1997-1998. El PIB real per cápita de Corea del Sur volvió a los niveles previos a la crisis en dos años. Pero a Malasia y Tailandia les llevó seis años, a Turquía ocho años, y a Indonesia y Argentina una década volver a las condiciones previas a la crisis.
La diferencia no radica en la riqueza de cada país: Argentina era mucho más rica que todas las demás economías mencionadas, salvo Corea del Sur. Más bien, refleja, al menos en parte, la estructura y la sofisticación de la producción y de las exportaciones. En 1997, Corea del Sur habría ocupado el primer puesto en sofisticación exportadora, seguida de Malasia, Tailandia, Turquía, Argentina e Indonesia, una secuencia que refleja la duración de la recuperación.
¿Por qué una base exportadora más sofisticada favorecería la recuperación tras una crisis financiera? Como muestra el informe de 2015 Perspectivas de la economía mundial del FMI, pese al auge de las cadenas de valor mundiales, el tipo de cambio sigue importando para el crecimiento de las exportaciones. Además, los productos exportadores más sofisticados y diferenciados tienden a responder más a las fluctuaciones del tipo de cambio. La depreciación de la moneda durante una crisis proporciona, así, un mayor impulso a las exportaciones y al crecimiento en las economías con una base productiva más sofisticada.
La experiencia de la crisis financiera asiática lo confirma. La depreciación del won surcoreano hizo que los productos de Samsung fueran más competitivos, lo que permitió a la empresa ampliar su cuota de mercado. Las principales exportaciones de Argentina e Indonesia, materias primas agrícolas, respondieron mucho menos a la depreciación de la moneda.
Reda Cherif, Fuad Hasanov y Lichen Wang, del FMI, recientemente demostraron que la sofisticación exportadora es el determinante más sólido del crecimiento de una economía. Pero también puede constituir una fuente poderosa de resiliencia económica. Aunque las economías emergentes, en particular las que adoptan tipos de cambio flexibles y limitan su deuda externa, podrían evitar una crisis, no hay garantía de que vayan a lograrlo. Con una base exportadora más sofisticada, sin embargo, los riesgos de una recesión prolongada se reducirían significativamente.




