Comprender el efecto de las fluctuaciones del tipo de cambio en el comercio internacional es una cuestión fundamental para los economistas y los responsables de formular políticas. Esta columna muestra que los exportadores portugueses absorbieron poco, en sus márgenes, el efecto de la fuerte e imprevista depreciación de la libra esterlina tras el referéndum sobre el Brexit: la inmensa mayoría del efecto de la depreciación recayó en los usuarios y consumidores británicos de productos portugueses. La lección para el Reino Unido, mientras contempla la vida después del Brexit, es que, en el sentido técnico, es una «economía pequeña y abierta» y tendrá poca capacidad para negociar o conseguir de otro modo mejores condiciones comerciales.
El tipo de cambio es uno de los precios más importantes de una economía y también uno de los más variables. Por tanto, comprender el efecto de las fluctuaciones del tipo de cambio en la actividad económica en general, y en el comercio internacional en particular, es una cuestión fundamental para los economistas y los responsables de formular políticas.
Las pruebas empíricas existentes sobre los efectos de las variaciones del tipo de cambio no son concluyentes. Varios estudios se han centrado en los efectos agregados de la depreciación del tipo de cambio, en particular en el traspaso incompleto de las variaciones del tipo de cambio a los precios de importación y exportación (Campa y Goldberg 2005, 2010). Pero estos efectos agregados dependen de la sensibilidad de las decisiones de fijación de precios de las empresas a las perturbaciones cambiarias, y las pruebas al respecto son escasas y admiten una amplia gama de resultados posibles (por ejemplo, Amiti et al. 2014, Berman et al. 2012).
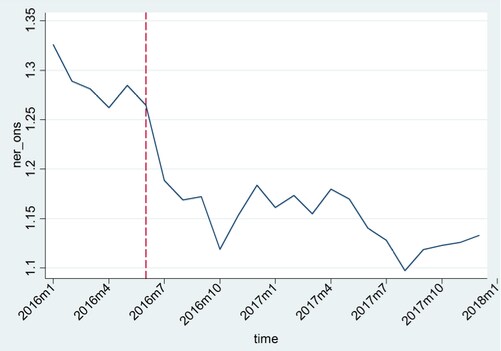
En un artículo reciente (Fernandes y Winters 2018), aportamos pruebas cuasiexperimentales de los efectos de las perturbaciones cambiarias en los precios y las cantidades de exportación, así como en la participación exportadora, al examinar las consecuencias de la fuerte, repentina e imprevista caída de la libra esterlina tras el referéndum sobre el Brexit. El resultado del referéndum del 23 de junio de 2016, a favor de que el Reino Unido abandonara la UE, fue casi totalmente inesperado. La libra se había apreciado brevemente tras las predicciones diurnas de que ganaría la opción de «Permanecer», pero, una vez conocido el resultado, se depreció bruscamente (alrededor de un 10 %) frente al euro y el dólar estadounidense. Y, como muestra la Figura 1, desde entonces se ha mantenido más o menos en ese nivel.
Figura 1 Tipo de cambio nominal entre la libra esterlina y el euro, ONS
Nuestro principal resultado indica que, tras la depreciación del 10 % de la libra esterlina, los exportadores portugueses redujeron apenas un 1 % sus precios de exportación al mercado británico en euros. Esto implica que los precios en libras esterlinas aumentaron, en promedio, un 9 %, lo que supone un grado elevado de traspaso del tipo de cambio.
Nuestro análisis se basa en datos de exportación con un nivel de desagregación excepcional, que nos permiten examinar, mes a mes, las cantidades exportadas y los precios cobrados por la misma empresa al exportar el mismo producto a compradores del Reino Unido y de otros países. Si suponemos que el coste marginal relativo no cambia entre mercados para un mismo producto dentro de una misma empresa, esto nos permite identificar el efecto de la depreciación de la libra en el margen de beneficio en el mercado británico en relación con el de otros países. Identificamos diferencias en las respuestas entre empresas: las grandes están dispuestas a absorber en sus márgenes una parte algo mayor de la variación del tipo de cambio que las pequeñas. También obtenemos resultados sobre los cambios en la propensión de las empresas a exportar al Reino Unido y sobre las exportaciones a nivel de empresa.
Estudios anteriores han demostrado que las empresas ajustan muy rápidamente los precios de exportación ante las perturbaciones cambiarias, y que la mayor parte del ajuste se produce en los primeros seis meses o menos (por ejemplo, Bonadio et al., 2018). Centrarnos en los seis primeros meses posteriores al referéndum nos permite tener bastante confianza en que estamos identificando los efectos de la variación exógena del tipo de cambio, y no los de las expectativas de que el Brexit empeoraría significativamente las condiciones comerciales del Reino Unido a largo plazo. Durante la segunda mitad de 2016 no estaba claro cuándo ni cómo se produciría el Brexit, y la economía británica siguió creciendo conforme a las tendencias previas.
Utilizamos datos de 2015 y 2016 (es decir, 24 meses). Al incluir todas las empresas, los productos y los destinos, obtenemos alrededor de 1,2 millones de observaciones. Captamos las diferencias invariantes en el tiempo entre los flujos mediante efectos fijos a nivel de empresa, producto y país, y las diferencias entre meses mediante efectos fijos mensuales. Identificamos los efectos de la perturbación cambiaria preguntando si las exportaciones al Reino Unido posteriores al referéndum difieren del resto de la muestra, una vez que se tienen en cuenta todos estos efectos fijos.
Como se señaló anteriormente, tras la depreciación, el precio de la exportación portuguesa típica al Reino Unido fue un 1,14 % más bajo en euros de lo que habríamos esperado a partir de las exportaciones de ese producto de la empresa a otros mercados. Dado que la depreciación de la libra esterlina fue de alrededor del 10 %, esto sugiere que el precio de los productos portugueses en el Reino Unido aumentó cerca de un 9 %, un grado muy significativo de traspaso del tipo de cambio. También estimamos el efecto utilizando únicamente los mercados de la UE como comparación, y el resultado es similar: los exportadores reducen sus precios en euros alrededor de un 1 %.
Mostramos que los exportadores más grandes y productivos reducen sus precios en euros alrededor de un 1,5 %, absorbiendo una mayor parte de la variación del tipo de cambio, mientras que los más pequeños no absorbieron nada. Esto probablemente refleja las mayores cuotas de mercado de los grandes exportadores.
Separamos el efecto en los bienes de consumo del correspondiente a los bienes intermedios para uso industrial: los exportadores de bienes de consumo redujeron sus precios en euros alrededor de un 2 % como resultado de la perturbación cambiaria, mientras que los precios de los bienes intermedios no bajaron. Esto podría reflejar que los bienes de consumo están más diferenciados que los industriales, por lo que sus exportadores pueden absorber una mayor parte de la variación del tipo de cambio en sus márgenes de beneficio.
También preguntamos si las empresas que no exportaron al Reino Unido durante 2015 y el primer semestre de 2016 tenían más o menos probabilidades de empezar a hacerlo tras la depreciación de la libra esterlina, y si las que sí exportaban tenían más o menos probabilidades de continuar. En ambos casos, los exportadores portugueses empezaron a apartarse del mercado británico, con una reacción especialmente marcada entre quienes, de otro modo, podrían haber empezado a comerciar con el Reino Unido. La entrada en el mercado británico fue cinco puntos porcentuales menor de lo que habríamos esperado.
Si estimamos las relaciones comparando los valores de un mes de 2016 con los del mismo mes de 2015, encontramos el mismo patrón, pero con efectos algo más fuertes en los márgenes de beneficio (2,8 %); es decir, los exportadores parecen absorber por sí mismos una parte algo mayor de la depreciación. Además, encontramos efectos negativos significativos en las cantidades exportadas.
En conjunto, por tanto, nuestro conjunto de datos, excepcionalmente detallado, indica claramente que los exportadores portugueses absorbieron poco o muy poco, en sus márgenes de beneficio, del efecto de una fuerte e imprevista depreciación de la libra esterlina. La inmensa mayoría del efecto de la depreciación recayó en los usuarios y consumidores británicos de productos portugueses. El Reino Unido es el cuarto mercado más grande de Portugal (y el mayor fuera de la zona del euro), pero aun así su influencia en la fijación de precios portuguesa fue muy limitada. Con un gran mercado a sus puertas, los exportadores portugueses simplemente no parecían obligados a adaptarse demasiado a las condiciones del mercado británico.
La lección para el Reino Unido, mientras contempla la vida después del Brexit, es que, en el sentido técnico, es una «economía pequeña y abierta». En gran medida, tiene que aceptar los precios que le ofrece el resto del mundo y tendrá muy poca capacidad para negociar o conseguir de otro modo mejores condiciones comerciales.
En cuanto a la comprensión de los economistas sobre los efectos de las variaciones del tipo de cambio en general, la solidez de estos resultados y el hecho de que se refieran a una relación comercial significativa sugieren que el traspaso del tipo de cambio a los precios locales de los bienes comerciados puede ser elevado, incluso a corto plazo.




