Las normas y reglamentaciones divergentes hacen que lo que debería ser un acto sencillo – enviar a casa el propio dinero – suela ser fuente de confusión y estrés para los migrantes.
Sida y el UNCDF trabajan con una serie de reguladores para armonizar las distintas normas que rigen las remesas y crear marcos coherentes que respalden estos flujos de dinero.
Como la mayor parte de la migración en África se mantiene dentro del continente, las comunidades económicas regionales tienen una oportunidad única de reescribir el conjunto de normas de forma que tenga sentido para sus pueblos.
Al viajar al extranjero, es posible que haya tenido dificultades para retirar dinero y se haya asombrado de lo distintas que son las normas y reglamentaciones de un país a otro. Y si alguna vez ha intentado enviar dinero a alguien fuera de su país, es posible que se haya sentido aún más exasperado.
Esta es la situación de las remesas: el dinero que los trabajadores que viven en el extranjero envían a sus familias en el país de origen. Los distintos países tienen normas diferentes sobre qué tipo de empresas pueden operar un negocio de transferencia de dinero. ¿Bancos con licencia plena? ¿Empresas fintech? O las normas podrían diferir en cuanto al importe máximo de una sola transacción. O en cuanto a qué formas de identificación son aceptables para los remitentes o destinatarios de remesas. O qué tipo de cuenta bancaria se debe tener para recibir o mantener divisas extranjeras. Incluso podría haber normas sobre en qué se puede gastar el dinero de las remesas una vez recibido.
No es de extrañar, pues, que lo que debería ser un acto sencillo – enviar a casa el propio dinero – pueda convertirse en fuente de confusión y estrés para los migrantes que se han trasladado al extranjero en busca de una vida mejor. Nuestras dos organizaciones, la Agencia Sueca de Cooperación Internacional para el Desarrollo (Sida) y el Fondo de las Naciones Unidas para el Desarrollo de Capital (UNCDF), trabajan con una amplia gama de reguladores para ayudar a armonizar las distintas normas que rigen las remesas y crear marcos coherentes que respalden el flujo de esta financiación.
Sistema heredado
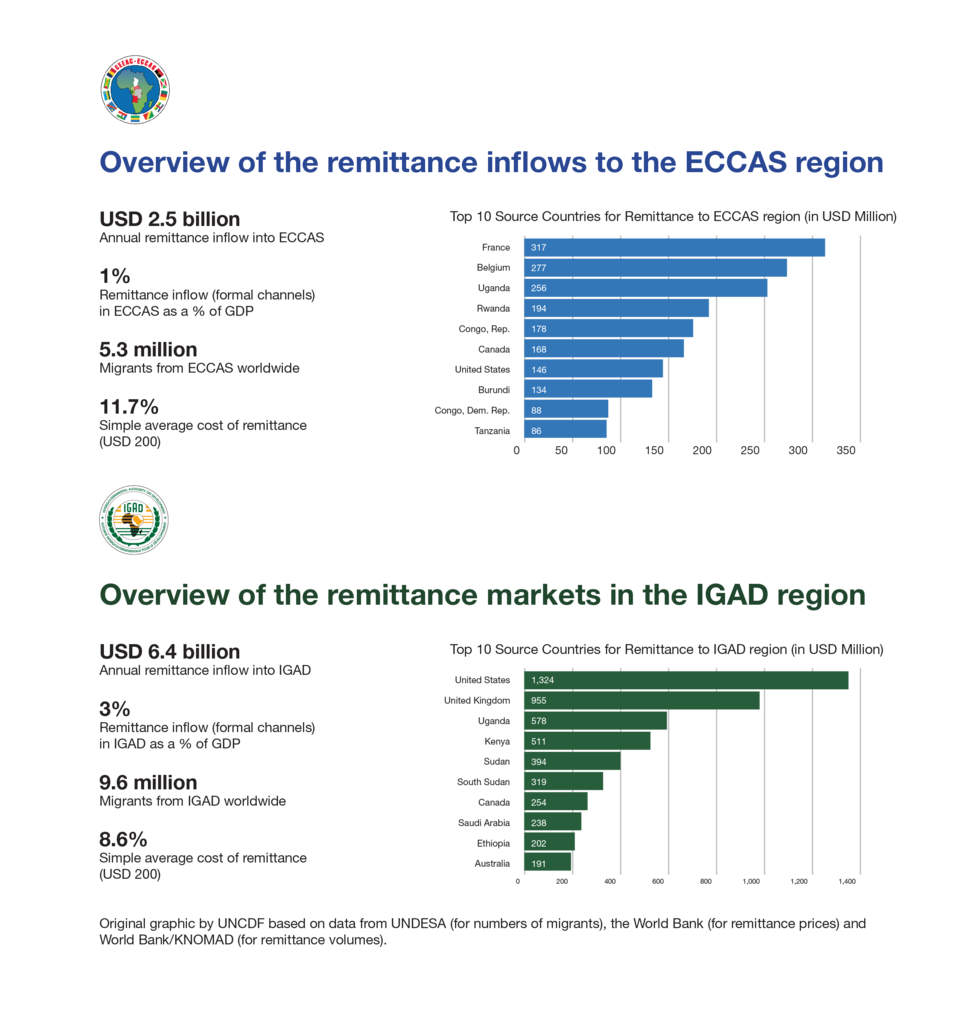
Sida y el UNCDF han decidido iniciar esta labor en África, uno de los mercados de remesas más importantes del mundo. Recientemente firmamos acuerdos con dos de las comunidades económicas regionales del continente: la de 11 países Comunidad Económica de los Estados de África Central (CEEAC) y la Autoridad Intergubernamental para el Desarrollo (IGAD), que comprende ocho países del Cuerno de África. Las estadísticas oficiales del Banco Mundial indican que los Estados miembros de la IGAD y de la CEEAC recibieron conjuntamente casi 9.000 millones de dólares en remesas en 2019. Esta cifra casi con certeza subestima la realidad, ya que muchos migrantes optan por llevar el dinero a casa personalmente o enviarlo por canales informales, en lugar de intentar sortear las complejas y desconcertantes normas del sistema formal.
"Alrededor del 4 % de la población mundial vive y trabaja fuera de sus países de origen. Cuando los mercados laborales flexibles chocan con los financieros rígidos, son las personas las que sufren las consecuencias."
El problema fundamental es que el sector de los servicios financieros sigue siendo el legado de un mundo que desaparece rápidamente. Sus supuestos subyacentes – que las personas obtienen sus ingresos en sus países de origen durante toda su vida; que todos los que necesitan productos financieros ya los tienen o pueden obtenerlos fácilmente; y que la función de la banca es distribuir papel a través de redes locales – simplemente ya no se sostienen.
Alrededor del 4 % de la población mundial vive y trabaja fuera de sus países de origen. Cuando los mercados laborales flexibles chocan con los financieros rígidos, son las personas las que sufren las consecuencias. El conjunto de normativas no armonizadas o desfasadas afecta a las personas de forma personal y directa: significa que no pueden utilizar, ahorrar ni enviar su propio dinero sin riesgos ni complicaciones excesivas. Esta situación exige un sentido de urgencia. Para cientos de millones de hogares de todo el mundo en desarrollo, las remesas son a la vez un salvavidas que les impide caer en la indigencia y la base de objetivos a más largo plazo: educar a sus hijos, comprar o mejorar una vivienda, crear o ampliar un negocio. Casi todos los Objetivos de Desarrollo Sostenible reconocen el papel que desempeñan las remesas en la reducción de la pobreza y en el avance en múltiples frentes, y se trabaja intensamente para hacer las remesas más eficientes.
La mayor parte de la atención parece centrarse en la tecnología: en soluciones digitales para los pagos transfronterizos. Eso es importante, sin duda; pero es solo la mitad de la historia. Ninguno de los avances de la tecnología financiera importa si el entorno normativo es desfavorable. Hay tareas que solo los funcionarios públicos pueden o deben desempeñar. Entre ellas figura la labor esencial de diseñar marcos normativos que aumenten la resiliencia de los hogares de sus regiones y, al mismo tiempo, salvaguarden la integridad del sistema financiero.
Oportunidad única
Dado que la mayor parte de la migración en África se produce dentro del continente, entre países vecinos, las comunidades económicas regionales africanas tienen una oportunidad única de reescribir el conjunto de normas de forma que tenga sentido para sus pueblos. Esto no quiere decir que estos esfuerzos de armonización no puedan emprenderse también en los corredores de remesas en los que los países emisores y receptores pertenecen a regiones distintas (por ejemplo, de Europa a África, o de los Estados del Golfo a Asia). Pero esta labor será difícil y debe empezar en algún lugar.
Creemos que las plataformas de colaboración de la CEEAC y de la IGAD son ideales. Pueden basarse en ejemplos anteriores de liderazgo africano, como la armonización del Sistema de Pagos de África Oriental, la infraestructura de liquidación de pagos transfronterizos de la Comunidad de Desarrollo de África Austral, el Sistema Regional de Pagos y Liquidación del Mercado Común para África Oriental y Austral, y el Proyecto de Desarrollo del Sistema de Pagos de la Zona Monetaria de África Occidental de la Comunidad Económica de los Estados de África Occidental.
¿Qué está haciendo el Foro para mejorar el sistema bancario mundial?
A través de nuestra labor con la Unión Africana, las comunidades económicas regionales, los Estados miembros y el Programa Conjunto de Migración Laboral para África, Suecia se compromete a apoyar los esfuerzos para mejorar las políticas y la gobernanza en materia de migración, promover los derechos de los migrantes y facilitar la movilidad laboral en el continente. El UNCDF cuenta con una larga trayectoria en la prestación de asistencia técnica y financiación a los países menos adelantados del mundo, y está liderando un ambicioso esfuerzo mundial de 360 grados para reinventar las remesas como producto estrella para construir una resiliencia financiera duradera en los hogares migrantes.
Juntos esperamos con interés apoyar a la CEEAC y a la IGAD, y las felicitamos por asumir esta posición de liderazgo en una cuestión que, quizá más que ninguna otra intervención individual, puede impulsar la agenda de Desarrollo Sostenible 2030.




