Al mirar atrás el colapso de Lehman Brothers hace una década, es fácil pensar que otra crisis impulsada por la deuda podría llegar en un futuro cercano. Pero las tendencias más trascendentes de hoy tienen menos que ver con el ciclo económico y más con cambios fundamentales en el funcionamiento de la economía mundial.
Es propio de la naturaleza humana emitir juicios sobre acontecimientos calamitosos que perjudican a casi todos. También es natural que las historias que surgen de tales acontecimientos influyan en las valoraciones actuales y en las decisiones futuras. La historia del colapso de Lehman Brothers hace una década es un buen ejemplo, aunque con un ligero matiz.
Hoy en día, los expertos señalan una “peligrosa dependencia de la demanda respecto de una deuda en constante aumento” y concluyen que poco ha cambiado realmente desde la crisis financiera mundial. Los datos sobre la deuda mundial son sin duda correctos, pero cualquier predicción que extraigamos de ellos probablemente será exagerada, debido a nuestro propio sesgo retrospectivo.
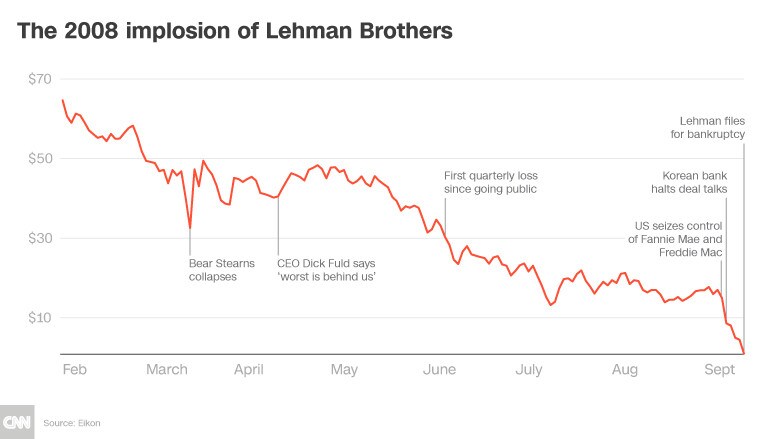
Estamos programados para intentar dar sentido a los acontecimientos que nos conmocionan, y esto a menudo implica reinterpretarlos como si hubieran sido predecibles. Esta heurística, a su vez, nos lleva a sobrestimar nuestra capacidad para predecir el futuro en circunstancias que percibimos como “similares”.
Y, por supuesto, el pronóstico para la economía mundial depende del propio marco de referencia de cada uno. Por ejemplo, la deuda estudiantil en Estados Unidos se ha disparado hasta 1,5 billones de dólares. Desde la perspectiva de los jóvenes estadounidenses, sin duda se trata de un hecho alarmante; a los ojos de los europeos, también es un absurdo económico. O considérese que las capitalizaciones bursátiles de Apple y Amazon han superado cada una 1 billón de dólares. Algunos estadounidenses pueden estar celebrándolo, pero los europeos se preocupan cada vez más por el creciente dominio de los gigantes tecnológicos estadounidenses.
Desde una perspectiva histórica más amplia, los mercados bursátiles siempre experimentan auges y caídas. Aunque la reversión a la media no es una ley científica, nunca ha habido una ocasión en la que los precios de los activos al alza no hayan terminado regresando a su promedio a largo plazo. Cabe argumentar que la crisis financiera de 2008 fue diferente, porque, como el teórico Geoffrey West escribe, fue “estimulada por dinámicas erróneamente concebidas en la industria hipotecaria estadounidense, provinciana y relativamente localizada”, y por ello puso de manifiesto “los desafíos de comprender sistemas adaptativos complejos”.
Es importante reconocer tales desafíos. Pero un punto aún más importante es que los perfiles de las mayores empresas del mundo hoy son muy distintos de los de hace una década. En 2008, PetroChina, ExxonMobil, General Electric, China Mobile y el Industrial and Commercial Bank of China figuraban entre las empresas con la mayor capitalización bursátil. En 2018, esa posición corresponde al llamado grupo FAANG: Facebook, Amazon, Apple, Netflix y Alphabet (la empresa matriz de Google).
En este contexto, no sorprende que el simposio anual de la Reserva Federal de Estados Unidos en Jackson Hole, Wyoming, el mes pasado se centrara en el dominio de las plataformas digitales y la aparición de mercados de “ganador absoluto”, y no en la deuda mundial. Esta nueva conciencia refleja el hecho de que son los activos intangibles, como el software digital, y no los bienes manufacturados físicos, los que impulsan la nueva fase del crecimiento mundial.
Bill Gates, fundador de Microsoft, explicó recientemente este profundo cambio en una muy difundida entrada de blog. “La parte de la economía mundial que no encaja en el viejo modelo cada vez es mayor”, escribe. Y este desarrollo “tiene importantes implicaciones para todo, desde la legislación fiscal hasta la política económica, pasando por qué ciudades prosperan y cuáles se quedan atrás”. El problema es que, “en general, las normas que rigen la economía no han seguido el ritmo. Esta es una de las tendencias más importantes de la economía mundial que no recibe suficiente atención”.
La digitalización que describe Gates no debe confundirse con el proceso de digitización que creó los sistemas de negociación en línea y que en parte propició la crisis financiera de 2008. Este último proceso convirtió datos de un formato analógico a uno digital. En cambio, la digitalización se produce cuando la adopción de las tecnologías digitales (y la mentalidad que las acompaña) conduce a modelos de negocio que cambian rápidamente y a la creación de valor mediante efectos de red y nuevas economías de escala.
La digitalización exige menos activos y más talento. Así, como Klaus Schwab del Foro Económico Mundial observa, la “escasez de mano de obra cualificada, más que la disponibilidad de capital, es probablemente el límite paralizante para la innovación, la competitividad y el crecimiento”.
Esta observación apunta al posible efecto destructivo que la automatización, combinada con la inteligencia artificial, tendrá sobre el empleo. Innumerables empleos de clase media y de cuello blanco que implican tareas rutinarias y repetitivas podrían estar pronto en riesgo. Las tecnologías avanzadas están uniendo los mundos material, digital y biológico y generando innovaciones a una velocidad y escala sin precedentes en la historia de la humanidad.
En lugar de buscar el “momento Minsky” en que las bolsas alcistas de hoy pierdan impulso (porque sin duda lo harán), quizá deberíamos prestar más atención a esta tendencia, a la que Schwab llama la Cuarta Revolución Industrial. La gran lección que cabe extraer del colapso de Lehman Brothers es que la tecnología debe diseñarse y utilizarse para empoderar a las personas, no para reemplazarlas. El objetivo debería ser mejorar la sociedad, no provocar disrupción por la disrupción misma.




