Surge un nuevo panorama competitivo a medida que la aceleración tecnológica, la fragmentación geoeconómica y el cambiante panorama energético reconfiguran las industrias globales.
Un informe del Foro Económico Mundial analiza cuatro futuros posibles sobre cómo los sistemas energéticos en evolución podrían redefinir el crecimiento y la ventaja económica hasta 2035.
Preguntamos a líderes empresariales cuáles son las mayores incertidumbres y las estrategias relacionadas que están adoptando en un entorno operativo cada vez más complejo.
Los avances drásticos en inteligencia artificial y los cambios en la demanda energética están redibujando el mapa del crecimiento económico mundial.
Impulsan un aumento de la demanda y la electrificación industrial, reconfiguran las cadenas de suministro y crean nuevas fuentes de ventaja competitiva. Mientras tanto, una economía mundial más fragmentada, las limitaciones de infraestructura y la volatilidad elevan lo que está en juego y exponen nuevas vulnerabilidades.
A medida que las economías se vuelven más intensivas en energía y la competencia global se complica, las empresas y los gobiernos enfrentan un desafío decisivo: cómo asegurar la energía, la infraestructura y la resiliencia necesarias para competir en la nueva economía. Las decisiones que se tomen hoy darán forma al panorama competitivo de 2035.
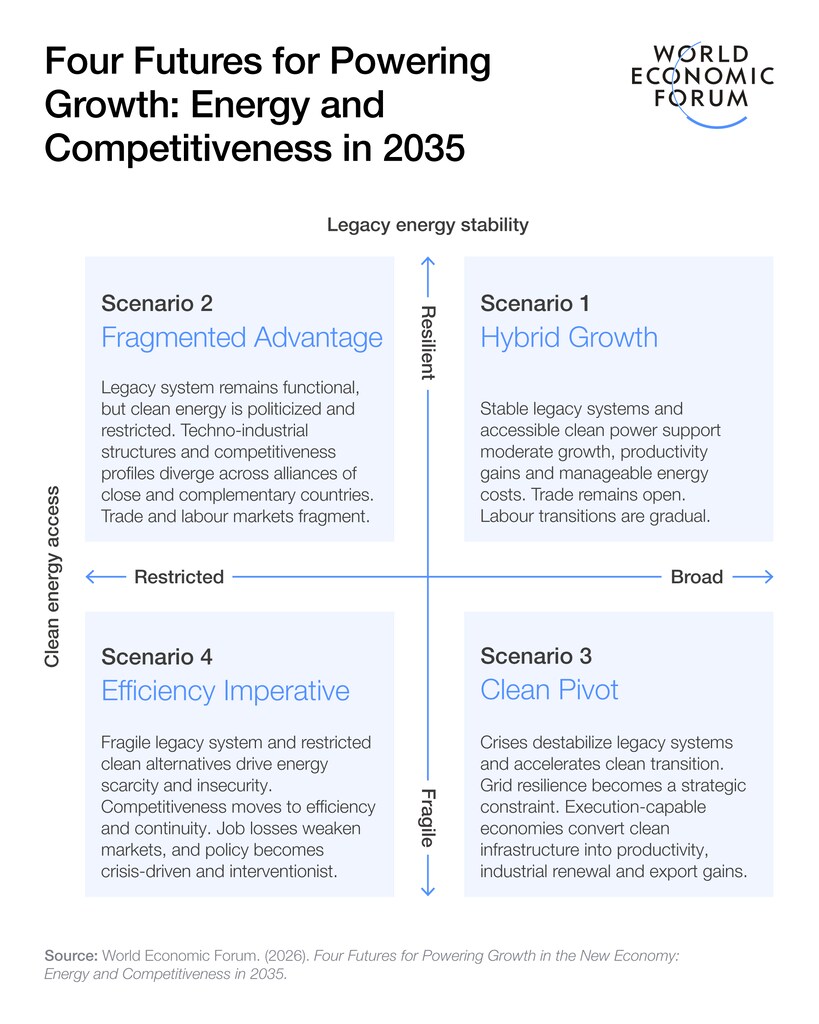
La tercera edición de la serie del Foro Económico Mundial Scenarios for the Global Economy Dialogue Series, Four Futures for Powering Growth in the New Economy: Energy and Competitiveness in 2035, explora cuatro futuros plausibles sobre cómo la interacción entre los sistemas energéticos tradicionales y los nuevos podría redefinir el crecimiento económico, la estrategia empresarial y la ventaja competitiva.
Estos escenarios no son pronósticos. Constituyen una lente estratégica para cuestionar supuestos, anticipar disrupciones e identificar oportunidades.
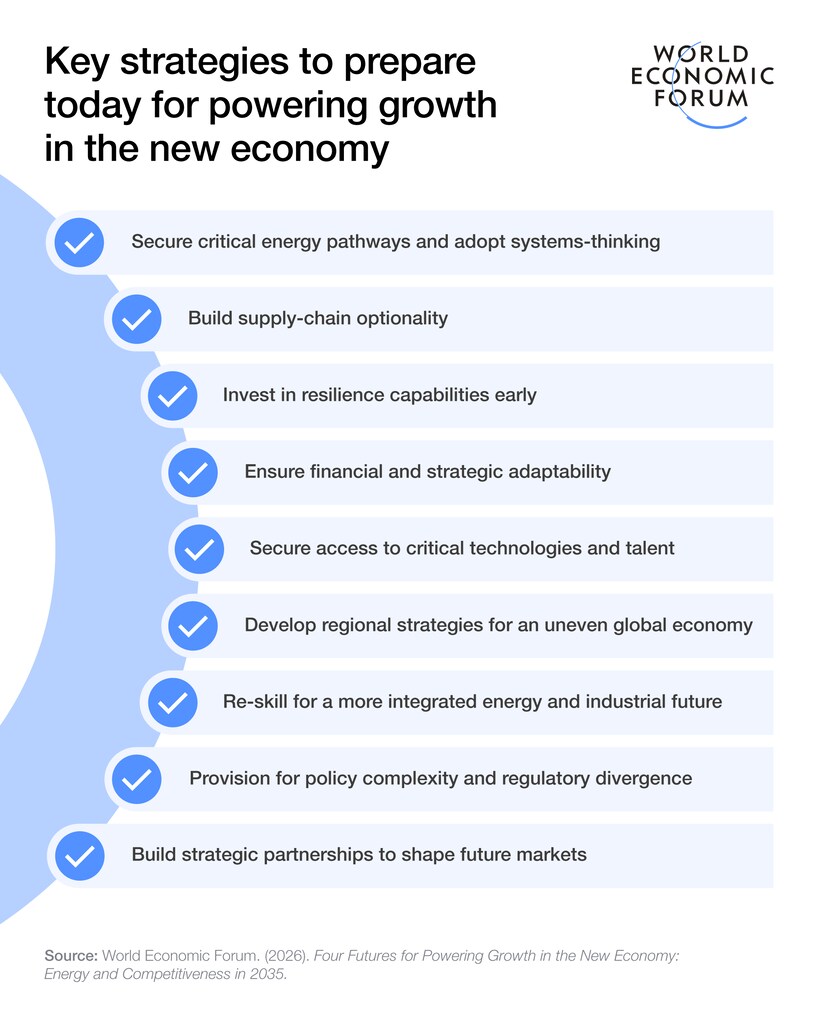
Preguntamos a líderes empresariales cómo las organizaciones de sus industrias y regiones están adaptando sus estrategias en respuesta a la evolución de la dinámica energética y a la intensificación de la competencia geoeconómica.
Atul Arya, Estratega Jefe de Energía, S&P Global Energy
“Si bien el cierre del Estrecho de Ormuz representa la mayor interrupción del suministro energético desde la Segunda Guerra Mundial, el impacto ha recaído con más fuerza sobre las economías asiáticas. Esto es especialmente grave para el Asia emergente y en desarrollo, que dispone de reservas nacionales limitadas de petróleo, productos refinados y gas, así como de una capacidad económica mucho menor para absorber los consiguientes shocks de precios.
“Las economías asiáticas dependen de sistemas energéticos resilientes, asequibles, fiables y seguros frente a riesgos en evolución. Para la mayoría de las economías asiáticas, en particular las que aún se están industrializando y urbanizando, la seguridad energética sigue siendo la prioridad principal. La resiliencia en estos mercados se construye sobre sistemas energéticos diversificados: una combinación de energías renovables, gas, carbón, hidroenergía y tecnologías emergentes como el hidrógeno y la captura de carbono. La interconexión regional de redes eléctricas en lugares como Viet Nam, Laos, Tailandia, Malasia y Singapur ofrece perspectivas prometedoras para sistemas optimizados y resilientes, pero requiere una voluntad política sólida, marcos normativos armonizados e inversiones en infraestructura transfronteriza. Los responsables de políticas enfrentan un equilibrio delicado: reducir las emisiones sin comprometer la asequibilidad, la fiabilidad y la competitividad industrial.
“La colaboración en la transición energética de Asia no puede seguir siendo una aspiración. Debe ser concreta, operativa, intersectorial y realista, e involucrar a gobiernos, empresas, financieras y proveedores de tecnología. Una colaboración eficaz requiere incentivos alineados, asunción compartida de riesgos y mecanismos para convertir las iniciativas regionales en proyectos viables. Las asociaciones público-privadas y la cooperación regional son facilitadores esenciales para escalar soluciones. La crisis de Ormuz es un recordatorio oportuno para poner en marcha estas iniciativas.”
Stephen Wackerle, Director de Riesgos del Grupo, TAQA
“El sector energético opera en un entorno macroeconómico cada vez más complejo e incierto. Gran parte de ello está impulsado por la transición hacia un sistema energético más electrificado y de menores emisiones de carbono, en un momento de mayor tensión geopolítica, crecimiento de la demanda, desafíos de asequibilidad y una intensa competencia por equipos, recursos y ventaja económica.
“Estas tensiones contrapuestas han obligado a los gobiernos a revisar el equilibrio entre la seguridad energética, la asequibilidad y la descarbonización, para estabilizar una transición energética compleja y preservar los principios fundamentales. Estos ajustes están remodelando el panorama de riesgos y oportunidades.
“En medio de este cambio continuo, empresas como la nuestra recordamos que, para gestionar el riesgo, prosperar y crecer, debemos ser resilientes y ágiles. Eso exige una tesis de inversión diversa, con visión de futuro y flexible, que limite la sobreexposición a cualquier fuente de ingresos, opción tecnológica, mercado o proveedor. Requiere un enfoque que vaya más allá de las relaciones transaccionales, generando una confianza profunda y fortaleciendo las asociaciones estratégicas a largo plazo con gobiernos, proveedores e inversores.”
Ji Huishu, ex Director de Riesgos y Cumplimiento, Fondo Verde para el Clima
“La transición energética sigue siendo imperativa, porque el acceso a una energía segura, asequible y cada vez más limpia es un determinante fundamental de la competitividad, la productividad y la resiliencia, independientemente de cómo evolucione el panorama energético mundial. Por ello, invertir en la transición energética es una estrategia de "no-regret" que fortalece la resiliencia y posiciona a las organizaciones para captar oportunidades de crecimiento en cualquier futuro posible.
“Los inversores deben apoyar el ecosistema energético en sentido amplio, reconociendo que la seguridad energética, la asequibilidad, la competitividad industrial y la descarbonización se refuerzan mutuamente. Mientras tanto, las cadenas de suministro resilientes se han convertido en activos estratégicos; diversificar el abastecimiento y reducir la dependencia de proveedores concentrados es fundamental para gestionar el riesgo de inversión y garantizar el ritmo de la transición energética.
“El análisis prospectivo estratégico y el análisis de escenarios no solo son una herramienta de gestión de riesgos para preservar el valor, sino también una fuente de ventaja competitiva y creación de valor. Los inversores pueden identificar oportunidades bajo distintas condiciones geopolíticas, regulatorias y de mercado, al tiempo que reducen la exposición a cadenas de suministro concentradas, cambios en las políticas industriales y la volatilidad del mercado energético.
“Los inversores que integren este enfoque en la estrategia de asignación de capital y en la toma de decisiones de inversión, y que pongan a prueba su cartera frente a múltiples futuros energéticos, estarán mejor posicionados para afrontar la incertidumbre e identificar nuevas oportunidades, independientemente del futuro concreto que finalmente se materialice.”




