El mundo sigue afrontando una presión social y económica extrema tras un año de COVID-19.
Sin embargo, las economías se están adaptando a nuevas formas de funcionar y factores como la vacunación contribuyen a impulsar la recuperación.
Por ello, en las Perspectivas de la economía mundial del FMI se prevé ahora una recuperación más sólida que en el pronóstico de enero.
Ha transcurrido un año desde el inicio de la pandemia de COVID-19 y la comunidad mundial sigue enfrentándose a una presión social y económica extrema, mientras aumenta el costo humano y millones de personas continúan desempleadas. Sin embargo, pese a la gran incertidumbre sobre el curso de la pandemia, cada vez se vislumbra con mayor claridad una salida de esta crisis sanitaria y económica. Gracias al ingenio de la comunidad científica, cientos de millones de personas están siendo vacunadas, lo que se espera que impulse la recuperación en muchos países a finales de este año. Las economías también siguen adaptándose a nuevas formas de trabajar pese a la menor movilidad, lo que está dando lugar a un repunte más fuerte de lo previsto en todas las regiones. El apoyo fiscal adicional en las grandes economías, en particular en Estados Unidos, ha mejorado aún más las perspectivas.
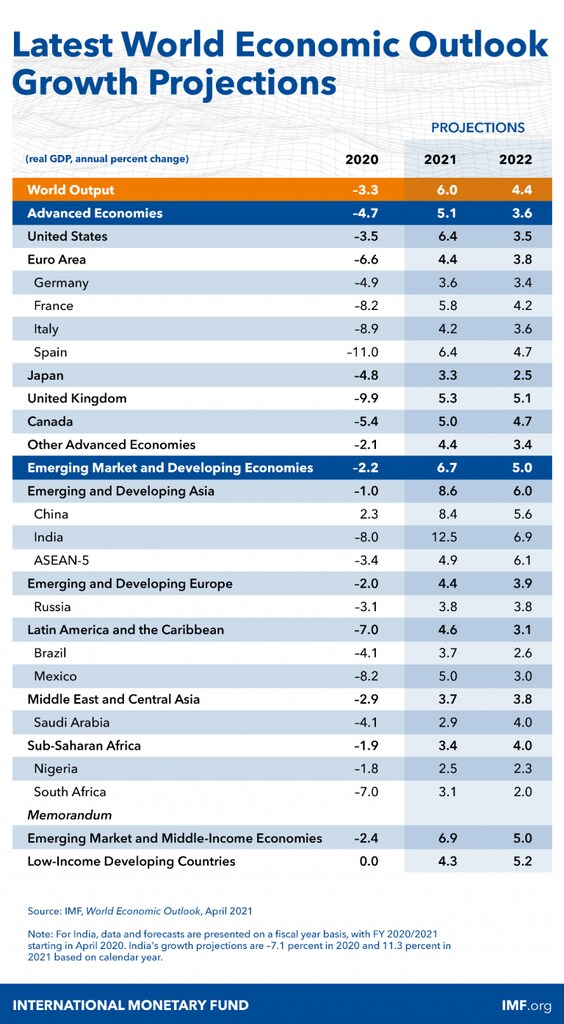
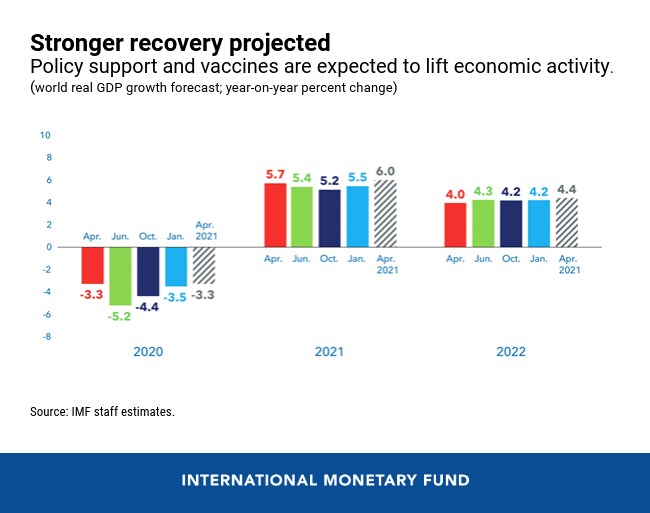
En nuestras últimas Perspectivas de la economía mundial, ahora prevemos una recuperación más sólida de la economía mundial que la pronosticada en enero: se proyecta un crecimiento del 6 % en 2021 (una revisión al alza de 0,5 puntos porcentuales) y del 4,4 % en 2022 (una revisión al alza de 0,2 puntos porcentuales), tras una contracción histórica estimada del -3,3 % en 2020.
No obstante, el futuro plantea desafíos formidables. La pandemia aún no ha sido derrotada y los casos de contagio se están acelerando en muchos países. Las recuperaciones también divergen peligrosamente entre países y dentro de ellos: las economías donde la vacunación avanza más despacio, el apoyo de las políticas es más limitado y hay una mayor dependencia del turismo obtienen peores resultados.
Las revisiones al alza del crecimiento mundial para 2021 y 2022 se deben principalmente a las mejoras previstas para las economías avanzadas, en particular a una revisión considerable para Estados Unidos (1,3 puntos porcentuales), cuyo crecimiento se estima en un 6,4 % este año. Esto convierte a Estados Unidos en la única gran economía que, según las proyecciones, superará el nivel de PIB que se preveía que alcanzaría en 2022 de no haber ocurrido esta pandemia. Otras economías avanzadas, incluida la zona del euro, también repuntarán este año, aunque a un ritmo más lento. Entre los mercados emergentes y las economías en desarrollo, se prevé que China crezca un 8,4 % este año. Aunque la economía china ya había recuperado en 2020 el nivel de PIB anterior a la pandemia, no se espera que muchos otros países lo hagan hasta 2023.
Los desafíos que se avecinan
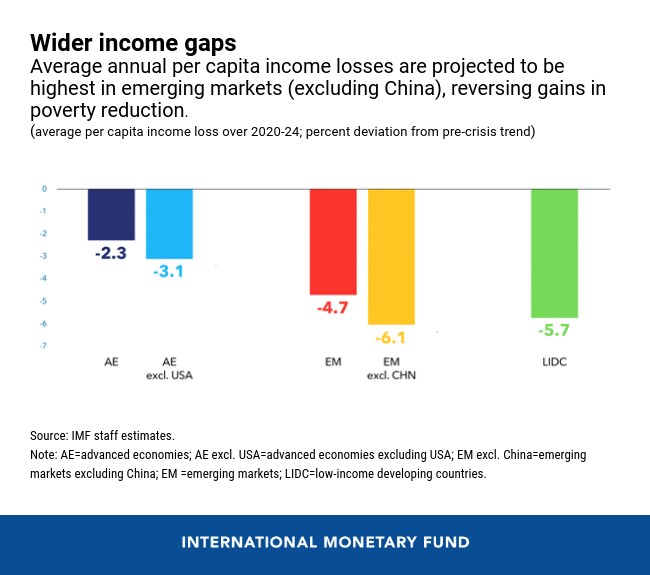
Es probable que estas trayectorias divergentes de recuperación amplíen las brechas en los niveles de vida entre países en comparación con las expectativas anteriores a la pandemia. Se proyecta que la pérdida media anual del PIB per cápita entre 2020 y 2024, en relación con las previsiones anteriores a la pandemia, será del 5,7 % en los países de ingreso bajo y del 4,7 % en los mercados emergentes, mientras que en las economías avanzadas se espera que sea menor, del 2,3 %. Estas pérdidas están revirtiendo los avances en la reducción de la pobreza: se espera que 95 millones de personas más hayan pasado a formar parte de la población en pobreza extrema en 2020, en comparación con las proyecciones anteriores a la pandemia.
Las recuperaciones también son desiguales dentro de los países, ya que los trabajadores jóvenes y con menor cualificación siguen viéndose más afectados. Las mujeres también han sufrido más, sobre todo en los mercados emergentes y las economías en desarrollo. Como la crisis ha acelerado las fuerzas transformadoras de la digitalización y la automatización, es poco probable que regresen muchos de los empleos perdidos, por lo que será necesario reasignar trabajadores entre sectores, algo que a menudo conlleva graves pérdidas de ingresos.
La rápida acción de política económica en todo el mundo, incluido un apoyo fiscal de 16 billones de dólares, evitó resultados mucho peores. Nuestras estimaciones indican que el grave desplome del año pasado podría haber sido tres veces peor de no haber existido ese apoyo.
Al evitarse una crisis financiera, se espera que las pérdidas a medio plazo sean menores que tras la crisis financiera mundial de 2008: rondarían el 3 %. Sin embargo, a diferencia de lo ocurrido después de la crisis de 2008, se prevé que los mercados emergentes y los países de ingreso bajo sufran cicatrices más profundas, dado que disponen de menos margen de maniobra para aplicar políticas.
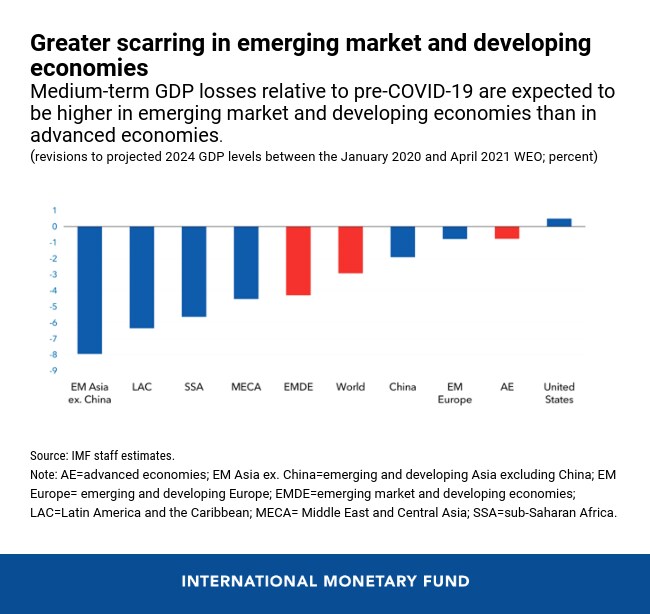
Nuestras proyecciones están rodeadas de un alto grado de incertidumbre. Un avance más rápido de la vacunación puede mejorar las perspectivas, mientras que una pandemia más prolongada, con variantes del virus que eludan las vacunas, puede provocar una fuerte revisión a la baja. Las recuperaciones a distintas velocidades podrían plantear riesgos financieros si los tipos de interés en Estados Unidos aumentan aún más de forma inesperada. Esto podría provocar una corrección desordenada de las valoraciones infladas de los activos, un endurecimiento brusco de las condiciones financieras y un deterioro de las perspectivas de recuperación, especialmente para algunos mercados emergentes y economías en desarrollo muy apalancados.
Trabajar juntos para que todas las personas tengan una oportunidad justa
Los responsables de formular políticas deberán seguir apoyando sus economías mientras lidian con un margen de maniobra más limitado y niveles de deuda más elevados que antes de la pandemia. Esto exige medidas mejor focalizadas que permitan mantener el apoyo durante más tiempo si fuera necesario. Ante recuperaciones a distintas velocidades, se necesita un enfoque adaptado a cada situación, con políticas bien calibradas según la fase de la pandemia, la solidez de la recuperación económica y las características estructurales de cada país.
Ahora, la prioridad debe ser superar la crisis sanitaria dando prioridad al gasto en atención de la salud: vacunación, tratamientos e infraestructura sanitaria. El apoyo fiscal debe dirigirse adecuadamente a los hogares y las empresas afectados. La política monetaria debe seguir siendo acomodaticia (cuando la inflación esté bajo control), al tiempo que se abordan de forma proactiva los riesgos para la estabilidad financiera mediante instrumentos macroprudenciales.
A medida que se contenga la pandemia y se normalicen las condiciones del mercado laboral, el apoyo, como las medidas para preservar el empleo, deberá reducirse gradualmente. Entonces habrá que poner más énfasis en reasignar trabajadores, incluso mediante subvenciones selectivas a la contratación, y en recapacitarlos. Al retirarse medidas excepcionales, como las moratorias de los pagos de préstamos, las insolvencias empresariales podrían aumentar bruscamente y poner en riesgo uno de cada diez empleos en muchos países. Para limitar los daños a largo plazo, los países deberían considerar convertir el apoyo de liquidez concedido anteriormente (préstamos) en apoyo similar al capital para las empresas viables, y desarrollar marcos de reestructuración extrajudicial para agilizar las eventuales quiebras. También deberían destinarse recursos a ayudar a los niños a recuperar el tiempo de instrucción perdido durante la pandemia.
Una vez superada la crisis sanitaria, los esfuerzos de política económica podrán centrarse más en construir economías resilientes, inclusivas y más ecológicas, tanto para reforzar la recuperación como para elevar la producción potencial. Entre las prioridades deberían figurar la inversión en infraestructura verde para ayudar a mitigar el cambio climático, la inversión en infraestructura digital para impulsar la capacidad productiva y el fortalecimiento de la asistencia social para frenar el aumento de la desigualdad.
Financiar estas iniciativas será más difícil para las economías con un margen fiscal limitado. En esos casos, será esencial mejorar la capacidad tributaria, aumentar la progresividad fiscal (en los impuestos sobre la renta, la propiedad y las herencias), aplicar precios al carbono y eliminar gastos superfluos. Todos los países deberían basar sus políticas en marcos creíbles a medio plazo y cumplir las normas más estrictas de transparencia de la deuda, a fin de contener los costos de endeudamiento y, con el tiempo, reducir la deuda y reconstruir reservas para el futuro.
En el ámbito internacional, ante todo, los países deben trabajar juntos para garantizar la vacunación universal. Aunque algunos países alcanzarán una vacunación generalizada para este verano, la mayoría, especialmente los países de ingreso bajo, probablemente tendrán que esperar hasta finales de 2022. Para acelerar la vacunación será necesario ampliar la producción y distribución de vacunas, evitar los controles a las exportaciones, financiar plenamente la iniciativa COVAX —de la que dependen muchos países de ingreso bajo para obtener dosis— y garantizar transferencias mundiales equitativas de las dosis sobrantes.
Los responsables de formular políticas también deberían seguir garantizando un acceso adecuado a la liquidez internacional. Los principales bancos centrales deberían ofrecer orientaciones claras sobre sus futuras medidas con suficiente antelación para prepararse y evitar episodios similares al «berrinche del tapering» ocurrido en 2013. Los países de ingreso bajo se beneficiarán de una prórroga adicional de la suspensión de los pagos de la deuda en el marco de la Iniciativa de Suspensión del Servicio de la Deuda y de la puesta en marcha del Marco Común del G20 para la reestructuración ordenada de la deuda. Una nueva asignación de Derechos Especiales de Giro del FMI proporcionará la protección de liquidez necesaria en estos tiempos de gran incertidumbre.
Aunque toda la atención esté puesta en la pandemia, es esencial avanzar en la resolución de las tensiones comerciales y tecnológicas. Los países también deberían cooperar para mitigar el cambio climático, modernizar la tributación internacional de las empresas y adoptar medidas para limitar el traslado transfronterizo de beneficios, la evasión fiscal y el fraude tributario.
Durante el último año, hemos visto importantes innovaciones en las políticas económicas y un aumento masivo del apoyo a nivel nacional, particularmente en las economías avanzadas que han podido financiar estas iniciativas. Ahora se necesita un esfuerzo multilateral igualmente ambicioso para asegurar la recuperación y construir un futuro mejor. Sin esfuerzos adicionales para que todas las personas tengan una oportunidad justa, las brechas en los niveles de vida entre países podrían ampliarse considerablemente y podrían revertirse décadas de avances en la reducción de la pobreza mundial.