A medida que entramos en una nueva era geoeconómica, la competitividad de Europa está bajo presión.
Nuevas investigaciones subrayan la necesidad de una acción audaz si las empresas europeas quieren competir a escala global.
Ampliar la escala en toda Europa, en ámbitos como la I+D, ayudará a las empresas a aumentar su competitividad.
El informe de Enrico Letta sobre el mercado único, presentado recientemente al Consejo Europeo, llega en un momento en que Europa lidia con la competitividad en una nueva era geoeconómica. ¿Qué importancia tiene la escala del mercado para la competitividad?
Una reciente investigación del McKinsey Global Institute (MGI) sugiere que es necesaria una acción audaz para que las empresas europeas compitan en el mundo, y que actuar a escala europea es más importante y urgente que en el pasado.
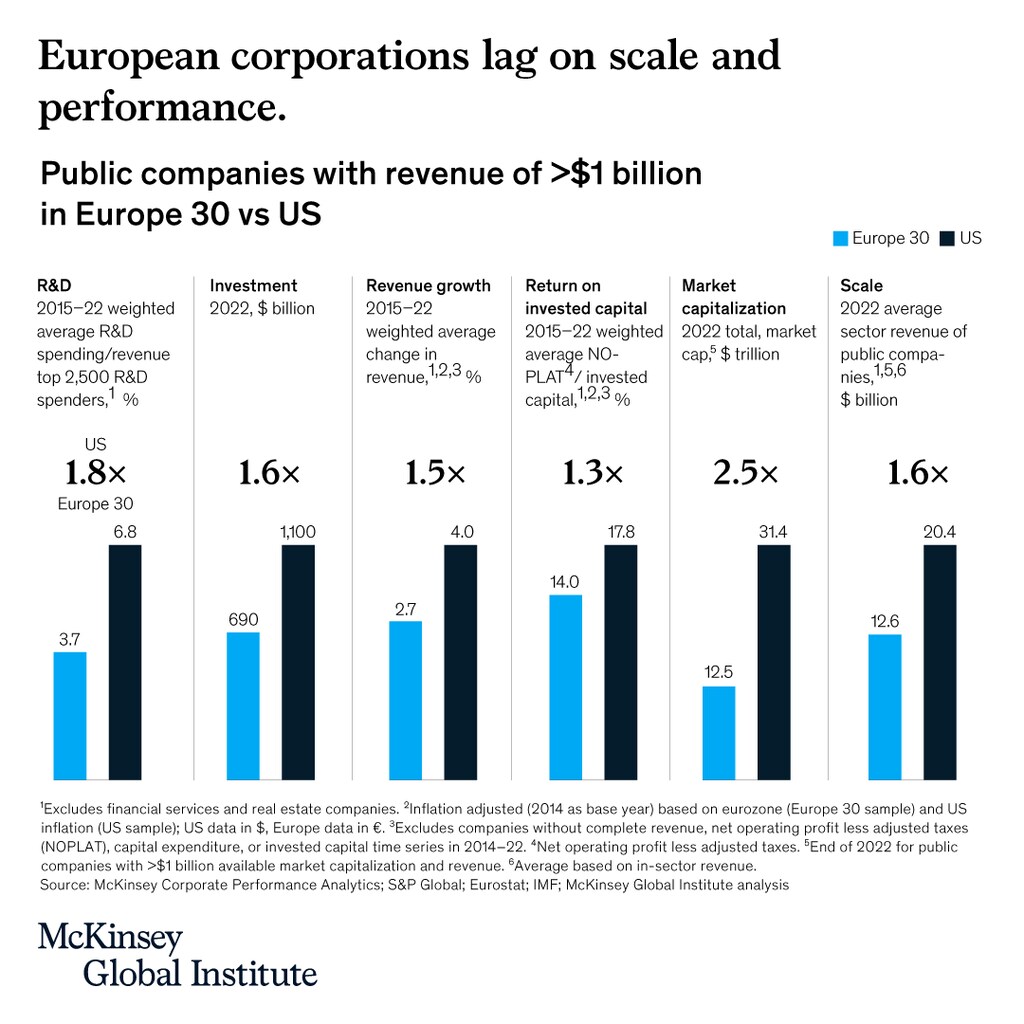
El MGI constató que las grandes empresas europeas con ingresos superiores a 1.000 millones de dólares se han quedado rezagadas respecto a sus homólogas estadounidenses. En conjunto, invierten 400.000 millones de dólares menos al año. Destinan solo la mitad de la proporción de sus ingresos a I+D. Crecen un tercio más lentamente. Y generan una rentabilidad del capital 4 puntos porcentuales inferior.
Ese bajo rendimiento relativo podría incluso agravarse en estos tiempos turbulentos. Europa ha prosperado durante mucho tiempo gracias a su modelo industrial altamente eficaz, pero el suministro de energía asequible a Europa se vio interrumpido, las tensiones geopolíticas desafían las cadenas de suministro globales y la disrupción tecnológica se acelera y redefine las dinámicas competitivas incluso en los sectores estratégicos de Europa. Por ejemplo, observe cómo la fabricación tradicional de automóviles se está reinventando con los vehículos eléctricos.
¿Por qué importa la escala?
La escala importa más para la competitividad que en el pasado, lo que sitúa a Europa en una posición difícil. En un número creciente de sectores y tecnologías existen ventajas del tipo «el ganador se lo lleva casi todo». Basta considerar, por ejemplo, que cinco gigantes tecnológicos estadounidenses invirtieron 200.000 millones de dólares en I+D en 2023, más de la mitad de todo el gasto en I+D, público y privado, de la UE. Esto explica casi toda la brecha de gasto en I+D entre Europa y Estados Unidos. En un mercado europeo fragmentado y complejo, las grandes empresas europeas tienen un tercio menos de ingresos que las estadounidenses en una comparación sector por sector. Y en muchos ámbitos de las nuevas tecnologías, las empresas europeas no han logrado escalar en absoluto. De hecho, en 10 tecnologías críticas del futuro, Europa solo lidera en dos.
La reforma del mercado único es, por tanto, bienvenida. En una encuesta de primavera de 2023 de la European Round Table for Industry, el 84 % de los consejeros delegados afirmó que la competitividad se estaba debilitando y el 56 % citó un «entorno regulatorio complejo y/o incoherente». Las startups europeas se enfrentan a la complejidad de operar a través de las fronteras antes en su trayectoria que, por ejemplo, sus homólogas estadounidenses. De hecho, alrededor del 70 % de los unicornios europeos han establecido una presencia geográfica global o parcialmente global para alcanzar el estatus de unicornio, frente al 50 % de los unicornios estadounidenses.
¿Pero puede la reforma producirse con suficiente rapidez? Dados los múltiples cambios geoeconómicos que socavan la competitividad, Europa necesita reformas en meses o años, no en décadas. En un informe reciente, el MGI analizó los méritos de establecer un «28.º régimen» de normas empresariales comunes y simplificadas al que podrían optar las empresas para las que la escala es crítica, y que funcionaría junto a los 27 Estados miembros de la UE como entidad reguladora paneuropea. Este tipo de marco regulatorio favorable a la inversión podría abarcar ámbitos como la regulación de los mercados de productos, las autoridades de supervisión, las normas laborales (incluidas las cualificaciones profesionales), el impuesto de sociedades y el IVA, entre otros.
Un régimen de este tipo podría resultar más aceptable si se limitara a donde más importa: las empresas de alto crecimiento, a menudo del ámbito tecnológico, en áreas como la IA generativa (GenAI) , la computación cuántica y las tecnologías limpias y biotecnológicas de nueva generación, pero también las empresas que operan transfronterizamente en sectores más tradicionales, aunque expuestos a la competencia. Un régimen común también podría eliminar una barrera importante para la consolidación transfronteriza y las fusiones y adquisiciones.
¿Cómo puede la política industrial apoyar a las empresas?
Sin embargo, eliminar barreras quizá no baste. La política industrial, más en boga en los últimos tiempos, también podría desempeñar un papel en el apoyo a las industrias y sectores incipientes. Si Europa optara por una vía de política industrial, tendría que hacerlo según sus propios términos, pero con una escala y una simplicidad similares a las de otras regiones del mundo para resultar atractiva para las empresas. Por ejemplo, Europa podría contemplar la agrupación de la contratación pública en defensa, sanidad y energía a escala europea, y destinar una parte significativa de ella a la compra precomercial de innovación, incluidas las soluciones basadas en IA.
Esto podría aportar el peso que tanta falta hace en ámbitos clave de la innovación y atraer talento europeo para trabajar en cuestiones europeas. En 2023, Europa invirtió 1.700 millones de dólares en IA generativa, frente a 23.000 millones de dólares en Estados Unidos (capital riesgo y capital privado). El plan de la UE para apoyar la innovación en la nube europea está dotado con 1.200 millones de euros, pero considérese que Amazon Web Services invierte más de 30.000 millones de dólares—cada año.
Las empresas europeas, por su parte, también tendrían que comprometerse a invertir en la ventaja competitiva de su continente, colaborando cuando tenga sentido. La idea lanzada recientemente por el consejero delegado de Renault, Luca De Meo, de una respuesta europea colectiva a la competencia, en particular en vehículos eléctricos, y de crear un Airbus para la industria del automóvil, es solo una muestra de que los líderes empresariales europeos piensan en estos términos. La Europa empresarial no puede ser un mero espectador.
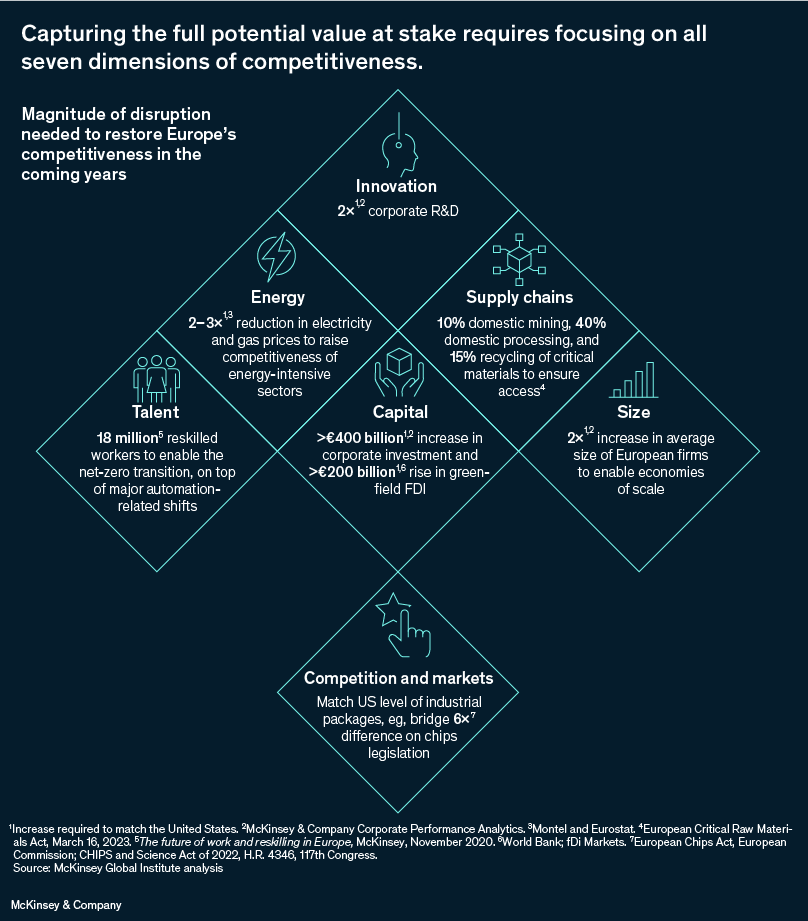
El MGI ha calculado que unos 500.000 millones a 1 billón de euros de valor añadido podrían estar en juego cada año de aquí a 2030 si los retos de competitividad no se resuelven. Esto equivale a entre tres y seis veces la inversión anual incremental necesaria para alcanzar el cero neto. Revitalizar el mercado único es un elemento importante de lo que debe hacerse.
Europa tiene mucho de lo que enorgullecerse. Es líder mundial en sostenibilidad e inclusión, y cuenta con empresas de gran éxito en casi todos los sectores. El reto ahora es hacer que la competitividad de Europa esté preparada para la era que viene, lo que ayudará a preservar y potenciar esos atributos.




