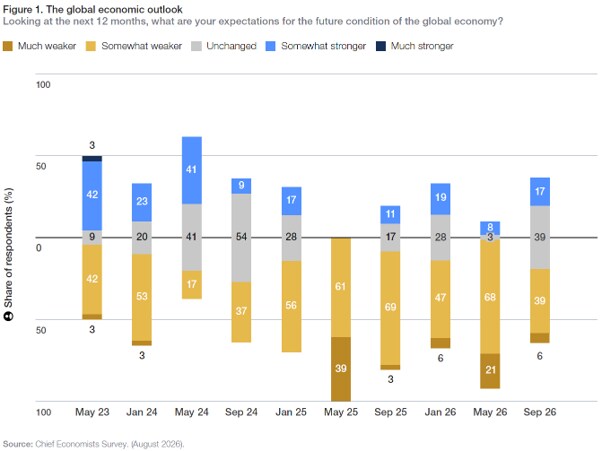
Las perspectivas económicas mundiales se han estabilizado desde mayo, según los expertos encuestados para lo último Perspectivas de los economistas jefes Más de la mitad prevé que las condiciones se mantengan sin cambios o mejoren en los próximos 12 meses.
Pero es poco probable que el apoyo fiscal de los gobiernos que ha ayudado a las economías a absorber repetidos impactos esté disponible en la misma medida.
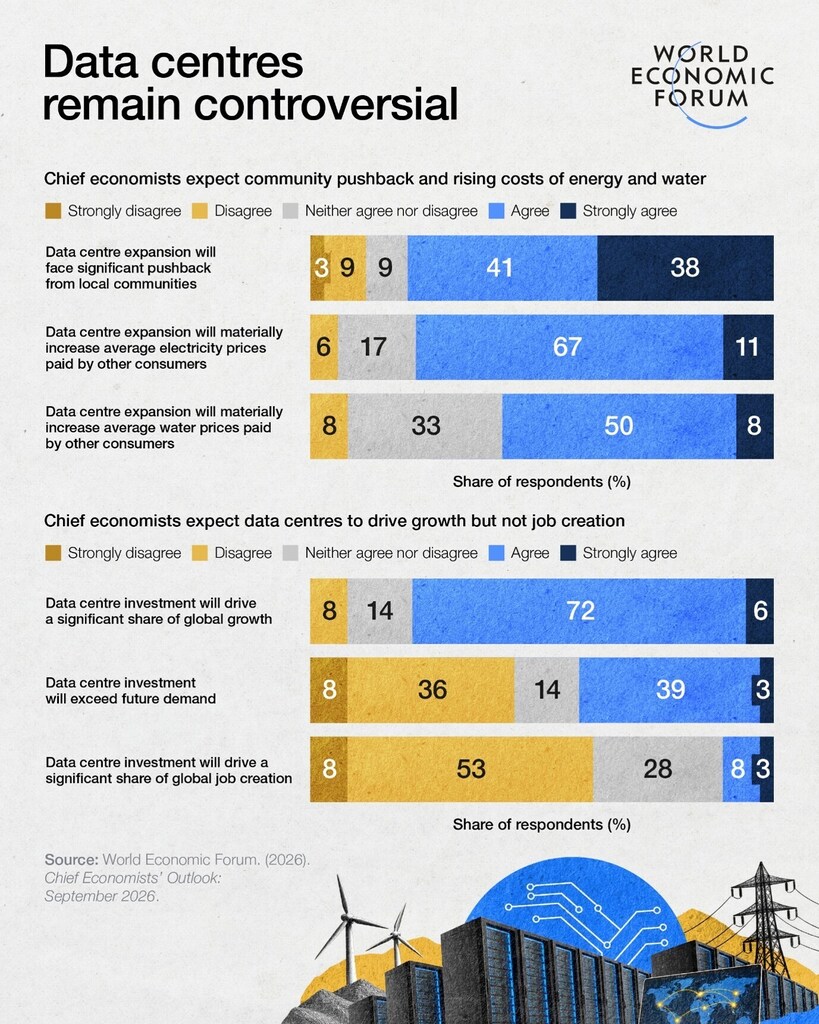
La IA sigue siendo la principal fuente de optimismo, aunque se prevé que la inversión en centros de datos genere una creación de empleo limitada, mayores costes de servicios públicos y oposición local.
El Foro Económico Mundial de septiembre de 2026 Perspectivas de los economistas jefes constata que la economía mundial se está estabilizando.
La mayoría de los 36 economistas jefes encuestados para el Perspectiva El 56% espera que las condiciones se mantengan sin cambios o mejoren durante el próximo año. Solo el 45% prevé que las condiciones se debiliten, lo que representa un descenso drástico respecto al 89% registrado en mayo. Las expectativas de inflación también se han moderado significativamente: la mitad de los economistas jefe prevén un aumento de la inflación global, en comparación con el 94% de hace cuatro meses.
Sin embargo, la confianza en la durabilidad de esta mejora es limitada; solo el 25% espera que la economía mundial se vuelva más resiliente durante el próximo año.
Los conflictos geopolíticos siguen siendo la principal fuente de incertidumbre. Casi todos los encuestados, el 97%, incluyen los conflictos geopolíticos entre las fuentes más importantes de incertidumbre económica para los próximos 12 meses, mientras que el 58% señala el riesgo de una corrección en los precios de los activos. El 44% mencionó el rápido cambio tecnológico y la inestabilidad política, y el 42% seleccionó las restricciones al comercio y la inversión.
Sin embargo, el panorama general que se desprende es el de una capacidad de recuperación frente a repetidos embates.
Resiliencia sin el mismo respaldo
Desde 2020, la economía mundial ha dependido en gran medida del apoyo gubernamental.
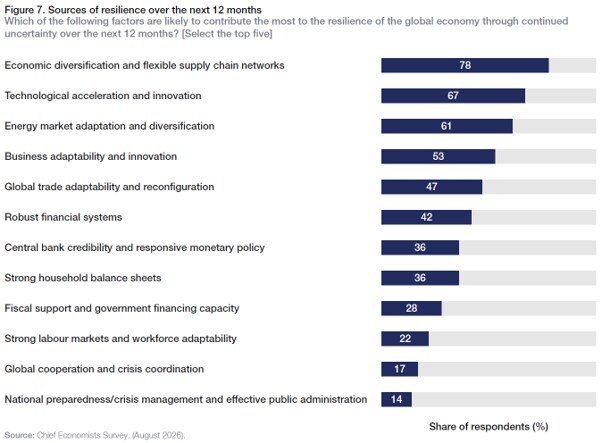
El 69% de los economistas jefes citan ese apoyo como un factor primordial en la resiliencia económica hasta la fecha. Sin embargo, de cara al futuro, solo el 28% espera que el apoyo fiscal desempeñe un papel similar en los próximos 12 meses. Años de intervenciones para paliar crisis han mermado las finanzas públicas, dificultando que los gobiernos puedan proteger a los hogares y las empresas de futuras perturbaciones de la misma magnitud.
Por lo tanto, las fuentes de resiliencia tendrán que cambiar. El 78% de los economistas jefes consideran que la diversificación económica y las redes de cadena de suministro flexibles serán una fuente principal de resiliencia durante el próximo año, seguidas de la aceleración tecnológica y la innovación, con un 67%.
En este contexto, se considera que Estados Unidos y China son los países mejor posicionados para resistir futuras crisis. El 74% califica la capacidad de resistencia de cada uno como alta o muy alta.
La presión del costo de vida persiste.
Los presupuestos familiares siguen bajo presión, incluso a pesar de la mejora de las perspectivas generales de inflación.
El 88% de los economistas jefes prevé que los precios de los alimentos aumenten en los próximos 12 meses, mientras que el 83% anticipa un incremento en los precios de la electricidad y el 77% espera que suban los precios del transporte. El 71% prevé un aumento en los precios de la energía para combustible y calefacción.
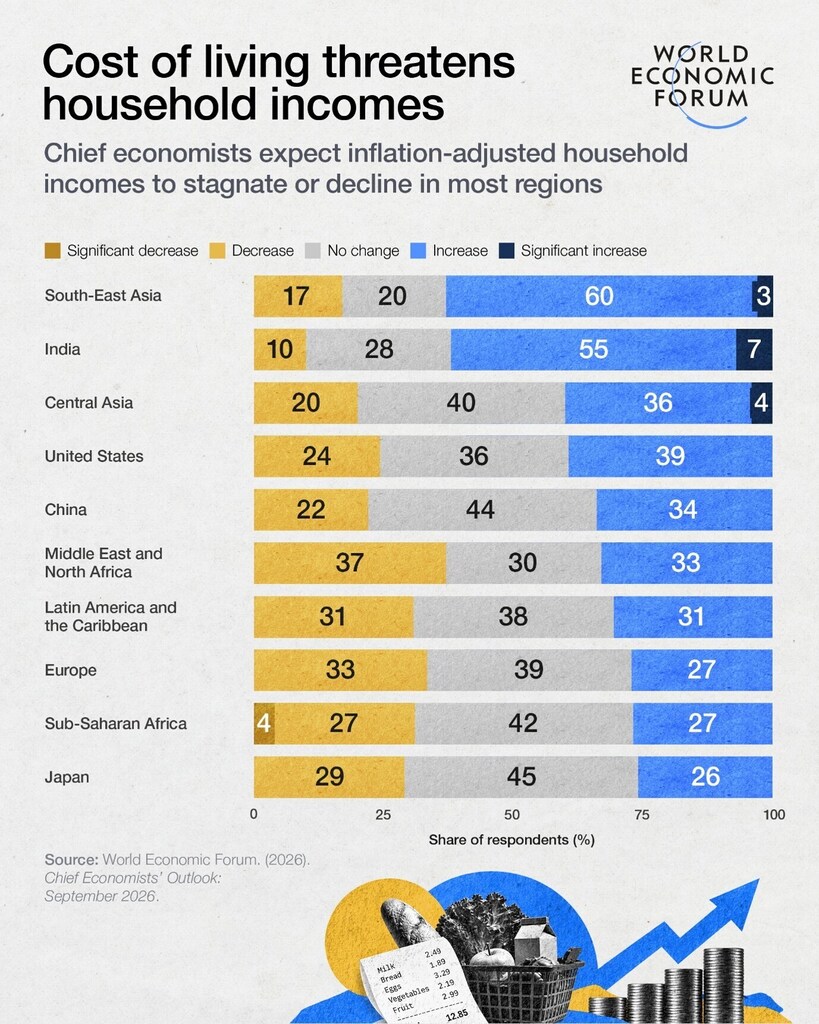
Esta presión sobre el costo de vida se produce en un contexto donde el aumento acumulado de precios en los últimos años ya ha mermado el poder adquisitivo de los hogares. Por lo tanto, una moderación de la inflación no alivia el impacto para muchos hogares. Se prevé que el aumento de los costos se traduzca en un estancamiento o una disminución del poder adquisitivo en gran parte del mundo.
El sudeste asiático e India destacan como excepciones, ya que la mayoría de los economistas jefes prevén un aumento en los ingresos familiares ajustados a la inflación en esas regiones. Sin embargo, el 37% espera una caída de los ingresos reales en Oriente Medio y el Norte de África, el 33% la prevé para Europa y el 31% para América Latina y el Caribe. Esto ayuda a explicar por qué la confianza de los hogares se mantiene moderada, incluso cuando otros indicadores económicos muestran un panorama relativamente optimista. También explica por qué el costo de vida sigue siendo una preocupación económica y política fundamental.
Los gobiernos podrían enfrentarse a una presión cada vez mayor para proteger a los hogares del aumento del coste de la vida, al tiempo que las herramientas disponibles para ello son cada vez menores.
El optimismo en materia de IA se topa con la resistencia a la infraestructura.
La inteligencia artificial sigue siendo la fuente más fuerte de optimismo en el mundo. Perspectiva, a medida que las expectativas pasan de la experimentación a la adopción económicamente significativa.
Casi todos los economistas jefes prevén que la adopción de la IA aumente en los próximos 12 meses, mientras que el 69 % espera que esta tecnología genere mejoras significativas en la productividad. Se prevé que este aumento se produzca con mayor rapidez en el sector de las tecnologías de la información y las comunicaciones digitales, seguido de los servicios financieros y profesionales y la defensa. Sin embargo, los economistas anticipan que las ventajas se extenderán a todos los sectores en aproximadamente tres años.
También se prevé que la carrera tecnológica se reduzca, ya que el 69% de los encuestados espera que los modelos de lenguajes de gran tamaño chinos alcancen por completo a sus homólogos estadounidenses durante el próximo año.
Sin embargo, la inversión necesaria para impulsar la IA se ha convertido en una fuente de tensión. Si bien el 78% de los economistas jefes esperan que el gasto en centros de datos contribuya con una parte significativa del crecimiento mundial, el 61% no cree que genere una parte igualmente significativa de la creación de empleo a nivel mundial. El 79% espera que la expansión de los centros de datos enfrente una oposición "significativa" por parte de las comunidades locales. El aumento previsto de los precios de la electricidad y el agua para las comunidades juega un papel importante en ello.
Por lo tanto, el balance de la emergente economía de la IA es una compleja combinación de importantes inversiones y ganancias de productividad, por un lado, y beneficios laborales limitados y una opinión pública desfavorable causada por el uso intensivo de recursos, por el otro.
El elevado consumo de recursos está despertando interés en nuevas fuentes de energía. El 83 % de los economistas jefes prevé que la inversión mundial en energía nuclear aumente en los próximos 12 meses, y el 80 % opina lo mismo sobre las energías renovables (frente al 70 % en el caso de los combustibles fósiles). Los centros de datos se han convertido no solo en fuentes de potencial crecimiento de la productividad, sino también en importantes impulsores de la competencia por infraestructuras, electricidad y capital.
Sin embargo, existe una creciente incertidumbre sobre cuánta infraestructura de IA necesita realmente la economía global. El 42% de los economistas jefes prevén una sobreinversión.
La fragmentación se agudiza, pero el comercio sigue adaptándose.
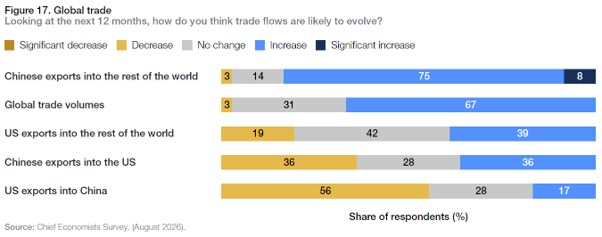
77% de la Perspectiva Los encuestados prevén que la fragmentación global aumente en los próximos 12 meses. Más de la mitad anticipa aranceles más altos en Estados Unidos, y el 43% espera incrementos en Europa. Sin embargo, el 67% prevé un aumento en el volumen del comercio mundial, y el 83% espera un incremento en las exportaciones chinas a mercados fuera de Estados Unidos. Esta combinación apunta a una reconfiguración continua en lugar de un simple retroceso.
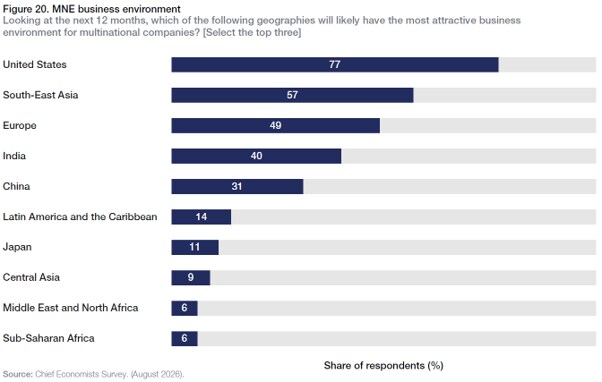
La geografía de la inversión multinacional también está cambiando. Más de la mitad de los encuestados prevé que la inversión extranjera directa global aumente durante el próximo año, y la mayoría de los economistas jefe siguen considerando a Estados Unidos como el entorno empresarial más atractivo para las empresas multinacionales. El sudeste asiático ocupó el segundo lugar y Europa el tercero, mientras que India descendió al cuarto puesto y China se mantuvo en el quinto. El tamaño del mercado sigue siendo importante, pero las empresas valoran cada vez más el posicionamiento de la cadena de suministro, la infraestructura, la capacidad política y la flexibilidad estratégica a la hora de decidir dónde invertir.
Las perspectivas regionales siguen siendo desiguales.
La mejora general enmascara una economía mundial en la que las fuentes y la calidad del crecimiento siguen divergiendo significativamente entre las distintas regiones.
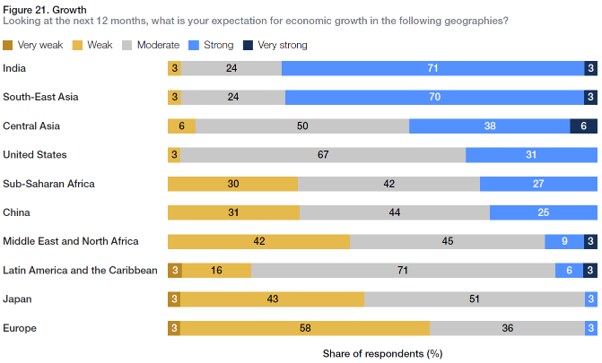
En la última encuesta, India y el Sudeste Asiático destacan como las regiones con mayor proyección de crecimiento. El 74% de los economistas jefes prevé un crecimiento fuerte o muy fuerte en India durante los próximos 12 meses, seguido de cerca por el Sudeste Asiático con un 73%. Las perspectivas para Estados Unidos también anticipan resiliencia, con un tercio de los encuestados esperando un fuerte crecimiento en ese país. Sin embargo, un fuerte crecimiento general no elimina la exposición a precios energéticos más altos, tensiones comerciales o crisis geopolíticas.
China y Europa siguen siendo los principales puntos débiles en las perspectivas regionales, aunque por diferentes razones. En China, el 31% de los encuestados prevé un crecimiento débil, ya que la solidez de las exportaciones y la manufactura de alta tecnología contrastan con el bajo consumo y la inversión (el 69% aún anticipa un crecimiento moderado o fuerte). Europa ha mejorado levemente desde mayo, pero una vez más presenta las perspectivas más débiles. Mientras tanto, las expectativas se han recuperado para Japón y Oriente Medio y Norte de África, y se han fortalecido para África Subsahariana y América Latina y el Caribe.
La política monetaria está divergiendo en función de las diferentes condiciones regionales.
El 70% de los encuestados prevé un endurecimiento de la política monetaria en Japón, el 53% en la zona euro y el 42% en Estados Unidos. Por su parte, el 49% espera una política monetaria más flexible en China, y la mayoría anticipa que la situación en India se mantendrá prácticamente sin cambios. Esta divergencia refleja combinaciones muy diferentes de crecimiento, inflación y demanda interna, lo que complica el panorama para los flujos de capital y los tipos de cambio.
Por lo tanto, el panorama que emerge no es simplemente de un crecimiento global más fuerte o más débil, sino de ciclos de políticas regionales cada vez más diferenciados que responden a presiones económicas muy distintas. El mensaje general de los economistas jefes es que la economía global se ha alejado del preocupante deterioro de principios de 2026, pero aún no ha entrado en un período de expansión segura y generalizada.
Ahora, la búsqueda de una mayor resiliencia tendrá que depender menos de la generosidad gubernamental y más de la capacidad de las economías para adaptarse antes de que llegue la próxima gran perturbación.




