La economía mundial se enfrenta a una desaceleración del crecimiento y un aumento de la inflación, lo que genera temores de volver a la estanflación de la década de 1970.
Durante ese período, se aplicaron fuertes subidas de los tipos de interés con el objetivo de contribuir a reducir la inflación.
Esto provocó crisis de deuda en algunas economías emergentes y en desarrollo.
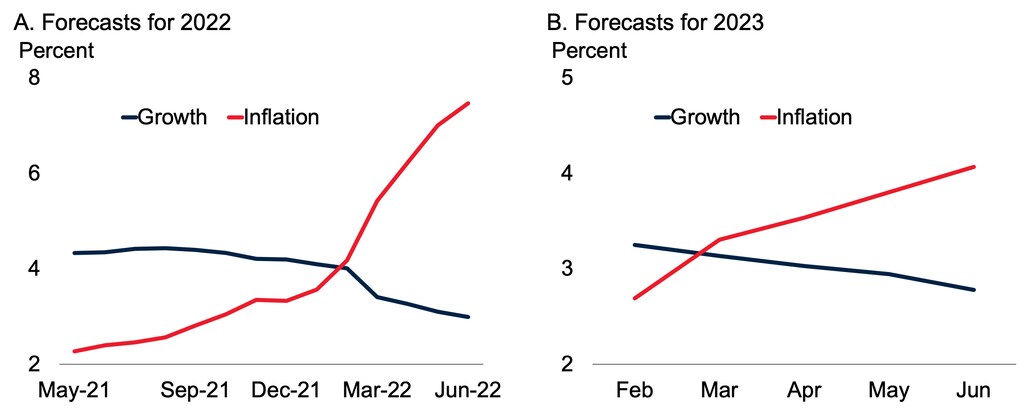
La economía mundial atraviesa una fuerte desaceleración del crecimiento, acompañada de una inflación que alcanza máximos de varias décadas. Las previsiones de inflación mundial para 2022-23 se han revisado considerablemente al alza, mientras que las previsiones de crecimiento mundial se han revisado a la baja durante el último año (Figura 1). Esta combinación de inflación alta y crecimiento débil ha suscitado preocupación por un período potencialmente prolongado de estanflación similar al de la década de 1970 (DeLong 2022, Verwey et al. 2022). Algunos sostienen que los bancos centrales deben subir considerablemente los tipos de interés oficiales para anticiparse a la inflación (Buiter y Sibert 2022, Domash y Summers 2022).
Este precedente histórico también suscita preocupación por el riesgo de crisis de deuda en las economías emergentes y en desarrollo (EMDE), como las de principios de la década de 1980, cuando fueron necesarias subidas enormes de los tipos de interés oficiales para contener la inflación.
Figura 1 Previsiones de crecimiento e inflación mundiales
¿Se avecina otro ciclo de endurecimiento traumático?
Según algunas mediciones, la inflación actual es comparable a la de principios de la década de 1980 (Bolhuis et al. 2022). De cara al futuro, se prevé que la inflación mundial alcance su máximo este año y descienda a cerca del 3% a mediados de 2023, a medida que se desacelere el crecimiento mundial, se endurezca la política monetaria, se retire el apoyo fiscal, se estabilicen los precios de las materias primas y se alivien los cuellos de botella en el suministro. Aun así, estaría aproximadamente un punto porcentual por encima de su promedio de 2019. Por ahora, las previsiones de consenso indican que las expectativas de inflación se mantienen bien ancladas a mediano plazo, aunque se espera un repunte de la inflación a corto plazo.
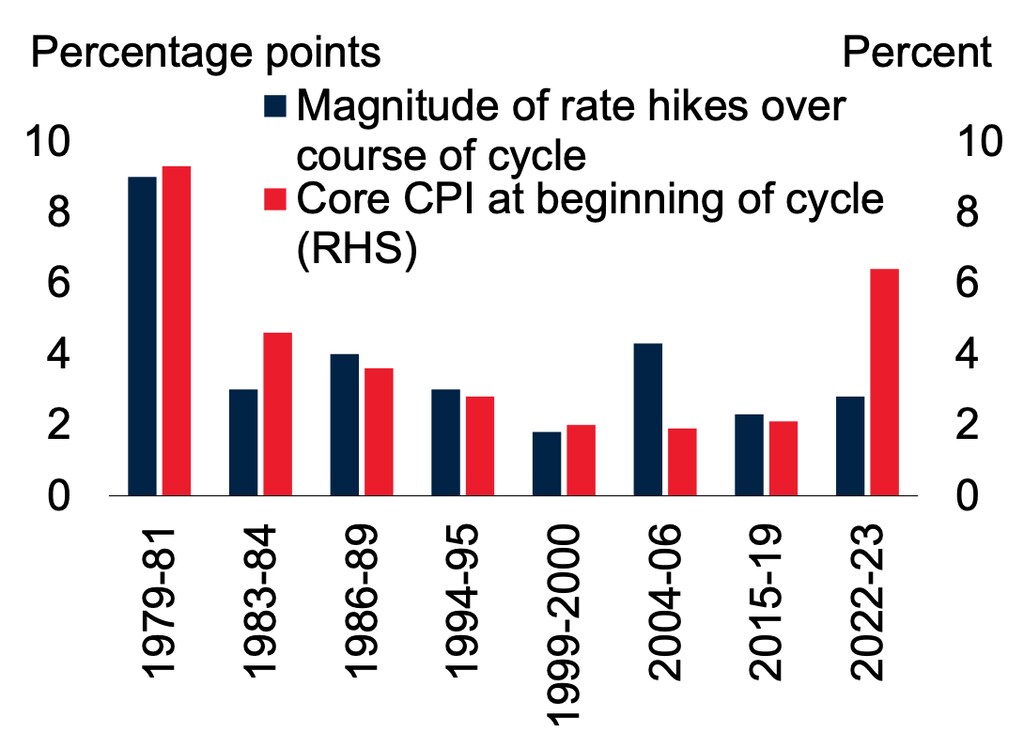
Sin embargo, existe el riesgo de que las expectativas de inflación acaben desanclándose, como ocurrió en la década de 1970, debido a una inflación persistentemente superior al objetivo y a choques inflacionarios repetidos. La preocupación por una inflación persistentemente superior al objetivo ya ha llevado a los bancos centrales de la mayoría de las economías avanzadas y de muchas EMDE a endurecer la política monetaria. Actualmente, los mercados financieros esperan que la Reserva Federal de Estados Unidos, el BCE y el Banco de Inglaterra suban los tipos de interés de política monetaria entre 200 y 400 puntos básicos a lo largo de 2022-23 para que la inflación vuelva a los rangos objetivo de estos países. Según los estándares históricos, ese ciclo de endurecimiento sería moderado (Figura 2).
Figura 2 Tipos de interés e inflación durante los ciclos de endurecimiento en Estados Unidos
Si las expectativas de inflación se desanclan, las subidas de los tipos de interés necesarias para devolver la inflación al objetivo podrían ser mucho mayores de lo que prevén actualmente los mercados financieros. A modo de comparación, en la década de 1970, los tipos de interés mundiales tuvieron que duplicarse hasta el 14% en seis años (1975-1981). Solo entre 1979 y 1981, los tipos de interés oficiales de Estados Unidos subieron nueve puntos porcentuales, hasta el 19%. Estas subidas sincronizadas de los tipos de interés oficiales en todo el mundo lograron poner fin a la Gran Inflación. Sin embargo, también desencadenaron una recesión mundial en 1982 y una serie de crisis de deuda en las EMDE durante la década de 1980 (Ha et al. 2022a, 2022b).

Gran acumulación de deuda: antes y ahora
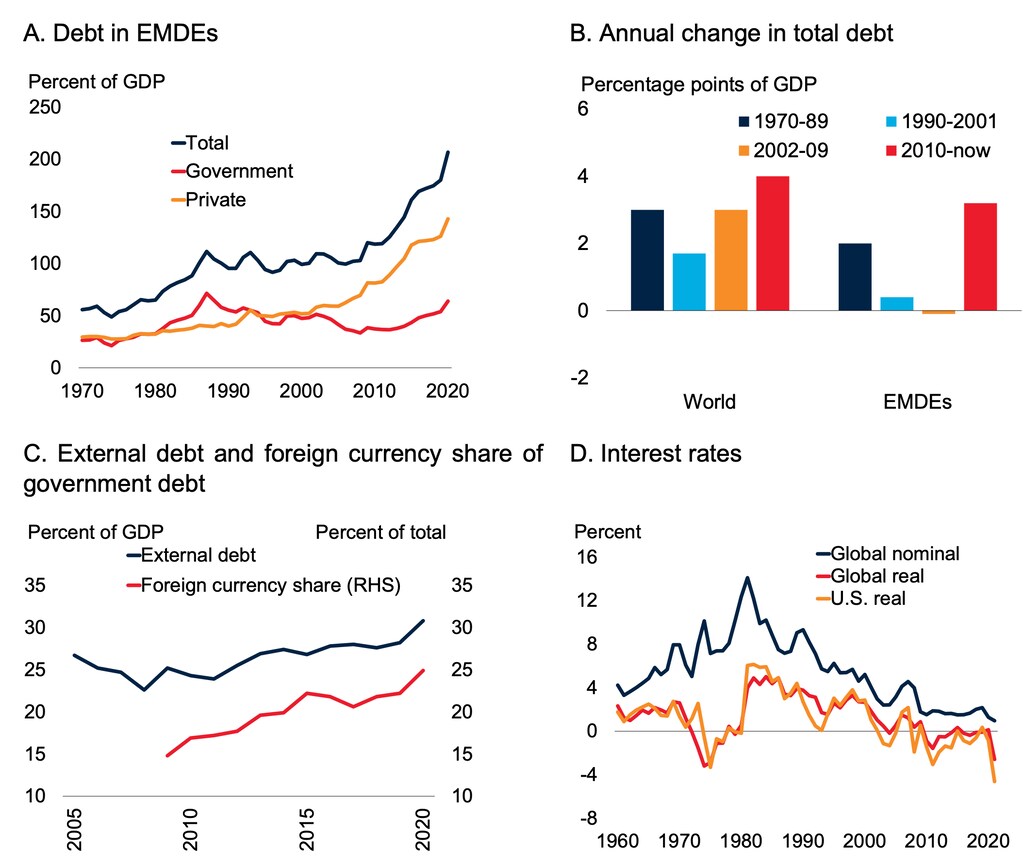
En las décadas de 1970 y principios de 1980, al igual que ahora, la deuda elevada, la alta inflación y la debilidad de las posiciones fiscales hicieron que las EMDE fueran vulnerables al endurecimiento de las condiciones financieras. La estanflación de la década de 1970 coincidió con la primera ola mundial de acumulación de deuda del último medio siglo (Figura 3, Kose et al. 2020). Los bajos tipos de interés reales mundiales y el rápido desarrollo de los mercados de préstamos sindicados impulsaron un aumento de la deuda de las EMDE, especialmente en América Latina y en muchos países de ingreso bajo, sobre todo en África subsahariana.
Figura 3 Deuda y tipos de interés
El endurecimiento de la política monetaria en las economías avanzadas elevó considerablemente el costo del endeudamiento, sobre todo en América Latina y el Caribe (ALC), donde la deuda a tipo variable representaba más de la mitad de la deuda total en 1982. Los pagos de intereses de la deuda externa de los países de ALC aumentaron bruscamente: del promedio del 1,6% del PIB en 1975-79 al 5% del PIB en 1982. La fuerte desaceleración del crecimiento debilitó aún más la capacidad de atender el servicio de la deuda. Durante la década de 1980 estallaron más de tres docenas de crisis de deuda, principalmente en ALC y África subsahariana (Figura 4).
Figura 4 Crisis financieras y vulnerabilidades en las EMDE
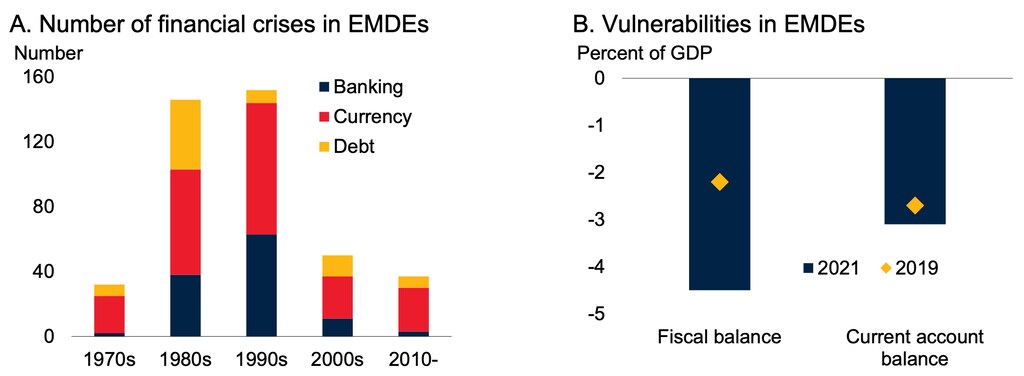
Si ahora volvieran a ser necesarias fuertes subidas de los tipos de interés oficiales para controlar la inflación en las economías avanzadas, las EMDE volverían a afrontar graves desafíos. La deuda total de las EMDE se encuentra en un máximo histórico del 207% del PIB. La deuda pública de las EMDE, equivalente al 64% del PIB, está en su nivel más alto en tres décadas; aproximadamente la mitad está denominada en moneda extranjera y, en la EMDE mediana, más de dos quintas partes están en manos de no residentes (Kose et al. 2022). Un fuerte aumento del costo del endeudamiento —o la brusca depreciación de la moneda que suele acompañar al endurecimiento de la política monetaria en las economías avanzadas— podría volver a desencadenar tensiones en torno a la deuda soberana, ya que estas economías son ahora aún más vulnerables que antes de la pandemia. Cerca del 60% de los países más pobres ya se encuentran en situación de sobreendeudamiento o corren un alto riesgo de caer en ella.
Prepararse
Si la inflación se mantiene por encima del objetivo durante un período prolongado, existe el riesgo de que las expectativas de inflación se desanclen. Entonces, las economías avanzadas tendrían que subir mucho más los tipos de interés oficiales para alcanzar el mismo objetivo de inflación. Sumados a la elevada deuda y a los cuantiosos déficits fiscales y por cuenta corriente de muchas EMDE, estos factores podrían hacer que surjan tensiones financieras en esas economías en medio de una fuerte desaceleración del crecimiento mundial. Estos riesgos son especialmente agudos en las EMDE con grandes déficits por cuenta corriente y una marcada dependencia de las entradas de capital extranjero, así como en aquellas con altos niveles de deuda pública o privada a corto plazo o denominada en moneda extranjera. Estas economías deben prepararse para capear la tormenta asociada al ciclo de endurecimiento. Para ello, deben calibrar sus políticas con cuidado, formularlas de manera creíble y comunicarlas con claridad.




