A medida que aumenta el riesgo de una guerra comercial entre Estados Unidos y China, resulta cada vez más urgente crear un sistema monetario justo y neutral desde el punto de vista geopolítico. El paso de un orden mundial unipolar a uno multipolar no ha sido precisamente ordenado. En su lugar, ha dado lugar a una especie de no sistema monetario que depende de un modelo basado en el dólar e impulsado por la deuda, demasiado procíclico, frágil y potencialmente sesgado para respaldar la gestión de los conflictos comerciales.
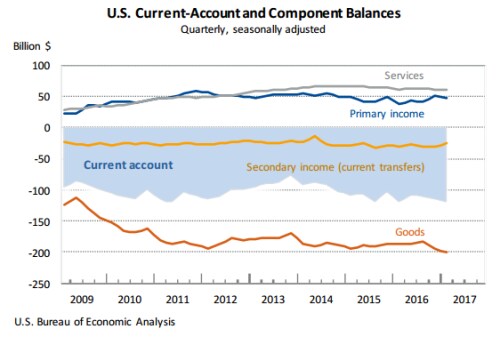
En la raíz del problema están los desequilibrios estructurales del comercio y de la cuenta corriente que se derivan del llamado dilema de Triffin: para satisfacer la demanda mundial de dólares estadounidenses como moneda de reserva, Estados Unidos debe mantener déficits persistentes en la cuenta corriente con el resto del mundo. El año pasado, ese déficit alcanzó los 474.000 millones de dólares, o el 2,4 % del PIB estadounidense.
Ciertamente, la garantía de que Estados Unidos, como emisor de la principal moneda de reserva internacional, puede obtener financiación a bajo coste para su déficit fiscal y su deuda nacional constituye lo que el expresidente francés Valéry Giscard d’Estaing llamó célebremente el «privilegio exorbitante» de Estados Unidos. Pero ese privilegio puede erosionar la disciplina fiscal del país, como ha ocurrido en los últimos años, y dar lugar a elevados déficits federales (833.000 millones de dólares, o el 4,2 % del PIB, en 2018) y a una creciente deuda federal (21 billones de dólares, o el 104 % del PIB, a marzo).
Las políticas favorecidas por la administración del presidente estadounidense Donald Trump agravan esta tendencia. Los recientes recortes de impuestos y el aumento del gasto militar han llevado al Fondo Monetario Internacional a estimar que la posición de inversión internacional de Estados Unidos se deteriorará en los próximos años, y que los pasivos netos alcanzarán el 50 % del PIB para 2022.
Además, las amenazas de Trump de iniciar guerras comerciales y monetarias alimentan el temor a que el dólar estadounidense pueda convertirse en un arma en las disputas geopolíticas. Un paso así desencadenaría una enorme volatilidad en todo el sistema monetario internacional y sumiría en una crisis a muchas economías, como las que vinculan sus monedas al dólar estadounidense o mantienen un gran volumen de reservas en dólares.
Por supuesto, es posible evitar el dilema de Triffin y reducir la influencia desproporcionada de Estados Unidos sobre el sistema monetario. Solo hace falta una moneda de reserva importante que no sea emitida por una autoridad nacional. En su día se esperaba que el oro cumpliera esa función, pero no podía satisfacer la demanda de liquidez mundial ni servir como reserva de valor.
Una opción mejor es el Derecho Especial de Giro (DEG) del FMI, que, según la segunda enmienda del Convenio Constitutivo del organismo, debería convertirse en el «principal activo de reserva» del mundo. Desde entonces, algunos, entre ellos Zhou Xiaochuan, exgobernador del Banco Popular de China, y José Antonio Ocampo, exministro de Hacienda de Colombia, han abogado por llevar adelante ese plan.
Sin embargo, el DEG no se utiliza lo suficiente como para servir de moneda de reserva internacional importante. Según un informe de la Iniciativa Palais Royal, una forma clave de elevar la posición mundial del DEG consiste en realizar «asignaciones periódicas de DEG con las salvaguardias adecuadas» o incluso asignaciones «en circunstancias excepcionales». El informe también pide al FMI que trabaje con el sector privado «para explorar formas de ampliar el uso del DEG en las transacciones privadas».
Un obstáculo clave para el DEG siempre han sido los intereses y las prioridades geopolíticas de los bancos centrales que emiten monedas de reserva (no solo los de Estados Unidos, sino también los de la eurozona, China, Japón y el Reino Unido). Sin embargo, la llegada de las criptomonedas puede ofrecer otra vía: el sector privado puede trabajar directamente con los bancos centrales para crear un DEG digital que sirva como unidad de cuenta y reserva de valor.
Ese «e-DEG» sería, en cierto sentido, el activo de reserva por excelencia, porque estaría respaldado íntegramente por monedas de reserva, en la proporción que determine el FMI. La oferta de e-DEG dependería por completo de la demanda del mercado.
Por supuesto, para posibilitar un cambio gradual del dólar estadounidense al e-DEG como principal moneda de reserva internacional, habría que crear un mercado monetario de tamaño suficiente denominado en e-DEG. Con ese fin, debería establecerse un organismo políticamente neutral, propiedad del sector privado o de los bancos centrales, para emitir el activo. Los bancos centrales y los gestores de activos participantes tendrían entonces que intercambiar sus tenencias de monedas de reserva por e-DEG.
Cuando el sector privado llegue a considerar el e-DEG una unidad de cuenta menos volátil que las monedas que lo componen, los gestores de activos, los operadores y los inversores podrían empezar a fijar en consecuencia los precios de sus bienes y servicios y a valorar sus activos y pasivos. Por ejemplo, la enorme Iniciativa de la Franja y la Ruta del Gobierno chino podría llevarse a cabo en e-DEG. A más largo plazo, un centro financiero internacional, como Londres o Hong Kong, podría encabezar la experimentación con e-DEG mediante tecnología de cadena de bloques, creando mecanismos especiales de intercambio para dotar al activo de mayor liquidez.
Otra prioridad sería crear un mercado de deuda denominado en e-DEG, que resultaría atractivo para los países que quieran evitar verse atrapados en el fuego cruzado entre países emisores de monedas de reserva. Las empresas multinacionales y las instituciones financieras regionales e internacionales deberían proporcionar la oferta de activos necesaria. Por el lado de la demanda, los fondos de pensiones, las compañías de seguros y los fondos soberanos podrían utilizar deuda bancaria a largo plazo denominada en e-DEG.
El mercado de deuda denominado en e-DEG también beneficiaría a todas las monedas de reserva, salvo el dólar estadounidense, ya que su peso en la determinación del valor del activo supera su participación actual en los mercados de divisas. A más largo plazo, el auge del e-DEG podría aumentar la presión sobre Estados Unidos para que controle su gasto.
El auge de las criptomonedas ha creado una oportunidad única para que las fuerzas del mercado encabecen el cambio hacia un activo de reserva verdaderamente neutral. En un momento en que el liderazgo de Estados Unidos es más imprevisible que nunca, no debería dejarse pasar esta oportunidad.




