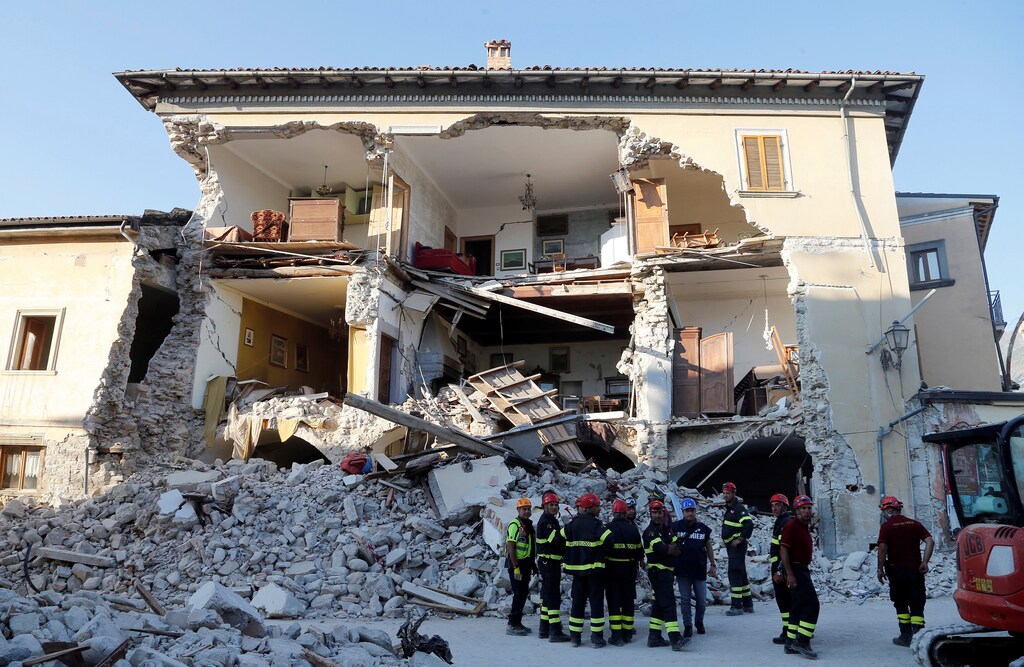
Los edificios quedaron destruidos, las viviendas reducidas a escombros y se perdieron casi 300 vidas. Aunque los titulares pronto desaparecieron, el trágico impacto de los terremotos de 2016 en el centro de Italia sigue siendo demasiado real para quienes vivían en las pequeñas localidades de Amatrice, Accumoli y Pescara del Tronto, hoy devastadas.
Como solo el 1 % de los edificios residenciales de Italia está asegurado, decenas de familias siguen viviendo en refugios. Sin el apoyo de una indemnización del seguro, muchas personas se preguntan cómo podrán reconstruir sus vidas.
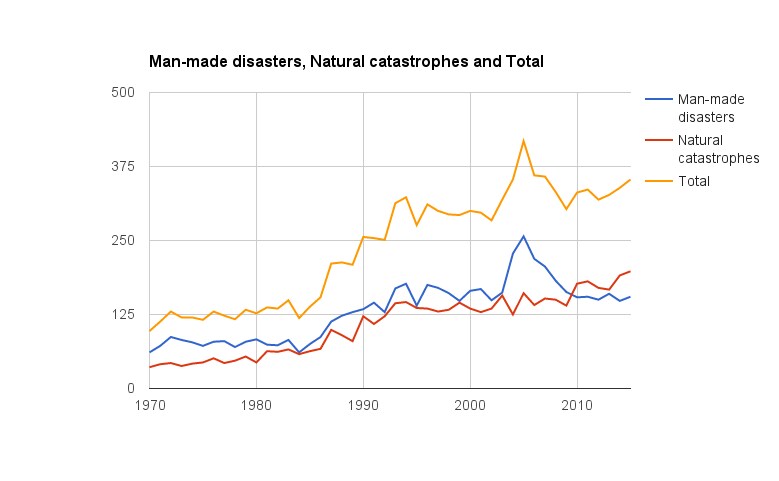
Los desastres naturales como este son cada vez más intensos y frecuentes. Pueden ocurrir en cualquier lugar, incluso en sitios que no se consideran de alto riesgo. Christchurch, en Nueva Zelanda, por ejemplo, no era un lugar que se asociara fácilmente con un alto riesgo sísmico antes del terremoto de 2011, a diferencia de la capital del país, Wellington, situada cerca de las principales fallas geológicas.
Además de su impacto en las vidas humanas, las pérdidas no aseguradas tras las catástrofes pueden influir durante varios años en el crecimiento económico de los países. La amenaza para el desarrollo futuro de nuestro mundo es muy real. Para prepararse ante estos desafíos, los sectores público y privado, incluida la industria del reaseguro, deben actuar hoy con decisión y audacia para crear las sociedades y economías resilientes del mañana.
Debemos desbloquear fondos para construir infraestructuras sólidas
Las carreteras, los ferrocarriles, los puertos y otras infraestructuras son los pilares del desarrollo económico y social a largo plazo. Deben construirse —o modernizarse— para resistir los desastres naturales. Esto ya ocurre en algunos lugares: en Japón, las medidas para reforzar las infraestructuras mucho antes del terremoto y tsunami de 2011 hicieron que los daños a las infraestructuras clave del país fueran menores que los causados por fenómenos similares en otras partes del mundo. Esto salvó vidas y redujo algunos de los costes económicos.
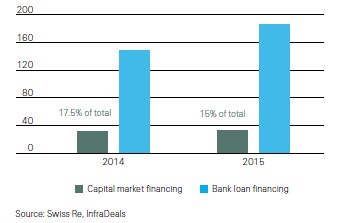
Una infraestructura más sólida e inteligente requiere inversión. Mientras los gobiernos lidian con una elevada carga de deuda, la brecha de financiación para renovar las infraestructuras y emprender nuevos proyectos —que actualmente se estima en entre 50 y 70 billones de dólares hasta 2030— sigue ampliándose.
Cerrar esa brecha es especialmente importante para los mercados emergentes, donde las necesidades de infraestructura son mayores. Como ha señalado el Banco Mundial, la falta de infraestructura tiene un enorme coste económico y social. Más de 1.300 millones de personas —casi el 20 % de la población mundial— siguen sin tener acceso a la electricidad; 768 millones de personas en todo el mundo carecen de acceso a agua potable, y 2.500 millones no disponen de servicios de saneamiento adecuados.
Recurrir al capital de los inversores a largo plazo podría ayudar. Con unos activos gestionados a escala mundial por valor de alrededor de 27 billones de dólares y pasivos a largo plazo, la industria del reaseguro encaja de forma natural. Sin embargo, pese al interés de los inversores a largo plazo por invertir en deuda de infraestructura, el proceso sigue siendo complejo y cada proyecto se considera único.
La consecuencia es previsible: los políticos se quejan de que no encuentran inversores para construir infraestructura esencial; los inversores, de que faltan proyectos acordes con sus perfiles de riesgo y rentabilidad. La población, tanto en los mercados desarrollados como en los emergentes, se queda con aeropuertos deteriorados, servicios de metro saturados y cortes de electricidad.
El primer paso para desbloquear los fondos de los inversores a largo plazo es introducir, a escala mundial, una clase de activos de infraestructura estandarizada. La European Financial Services Roundtable ha propuesto una plantilla para la documentación y la divulgación, que podría servir como punto de partida para un entendimiento compartido entre los sectores público y privado y para unas buenas prácticas de mercado.
Pese a los recientes esfuerzos normativos mundiales y al reconocimiento de que se necesita una clase de activos negociable, todavía no hemos visto grandes cambios. Por ello, Swiss Re está desarrollando un indicador de negociabilidad de infraestructuras, una herramienta cuantitativa diseñada para ayudar a los inversores y a los responsables de las políticas a evaluar los avances y acercar un paso más la deuda de infraestructura a convertirse en una clase de activos estandarizada y negociable.
Una clase de activos de este tipo simplificaría el proceso de inversión, daría más confianza a los inversores a largo plazo para invertir y aliviaría parte de la carga financiera que soportan los gobiernos.
En última instancia, el flujo de fondos hacia las infraestructuras crearía empleo, facilitaría el acceso a alimentos, agua y energía, y sacaría a las personas de la pobreza. Con el crecimiento de la población mundial, esto nunca había sido tan importante: en las próximas décadas aumentará la concentración de activos económicos y sociales en las áreas metropolitanas, y el impacto de las catástrofes naturales será aún mayor si no nos preparamos ahora.
Debemos intensificar los esfuerzos colectivos para preparar mejor a las comunidades
Además de ser importantes inversores a largo plazo, las reaseguradoras absorben riesgos. Nuestra industria brinda apoyo financiero cuando ocurre un desastre y ayuda a las comunidades a recuperarse lo antes posible. Sin embargo, no todas las personas están protegidas por igual: se estima que la brecha mundial de protección frente a los desastres asciende a 1,3 billones de dólares. Esta cifra recuerda la necesidad de adoptar un enfoque amplio, con la participación de instituciones internacionales y públicas, para ampliar la cobertura de los seguros y permitir que los países y sus habitantes se preparen para recuperarse más rápido.
El año pasado, por ejemplo, Swiss Re se asoció con el gobierno local de la región china de Guangdong para poner en marcha un programa piloto de seguros que cubre a la provincia frente a las pérdidas causadas por ciclones tropicales y lluvias excesivas. Guangdong representa más de 1 billón de dólares del PIB de China, pero está muy expuesta a los desastres naturales. El programa utiliza índices de precipitación y de velocidad del viento de los ciclones tropicales para activar las reclamaciones de las pólizas y garantizar pagos rápidos que ayuden a las personas afectadas a recuperarse pronto. El supertifón Haima activó el primer pago a la ciudad de Shanwei menos de una semana después del desastre.
Si nosotros —la industria del reaseguro y los gobiernos— intensificamos nuestros esfuerzos colectivos para fortalecer la resiliencia de las ciudades y diseñar productos accesibles y asequibles, en el futuro se minimizará el nivel de devastación causado por los desastres.
Los debates del Foro Económico Mundial de esta semana ofrecen una plataforma importante para anticipar el futuro. Pero la diferencia la marcarán las medidas que se tomen después: financiar infraestructuras resilientes mediante una clase de activos estandarizada y soluciones innovadoras entre los sectores público y privado garantizará que las personas, como las del centro de Italia, estén mejor preparadas para los próximos fenómenos.




