La pandemia desencadenó medidas drásticas para amortiguar las economías.
Estos esfuerzos han incluido el aumento de la oferta monetaria y un fuerte gasto.
Algunos sostienen que se deberían aplicar medidas similares para hacer frente a la crisis climática.
Un reciente estudio sobre el aparentemente banal tema de la inflación logró un gran revuelo entre los economistas, sobre todo al sugerir que en realidad no entienden la inflación.
Se ha considerado durante mucho tiempo que nuestros temores a que el dinero pierda valor a medida que suben los precios son autocumplidos: si creemos que la inflación se agravará, nos comportamos de maneras que la hacen realidad. Sin embargo, el artículo sostiene que en realidad basamos nuestras expectativas de precios en la experiencia vivida, y no en nociones de un futuro incierto. Después de todo, la economía convencional está llena de ideas que “todo el mundo sabe” que son ciertas, escribe el autor del artículo, pero que son “en realidad un absoluto disparate.”
Aunque el artículo se centra principalmente en una sola cuestión, apunta a una pregunta más amplia e intrigante: si un concepto tan fundamental como la inflación puede replantearse, ¿qué no puede? ¿Y qué ocurre con otros aspectos de la forma en que los gobiernos gestionan las economías, y cómo adaptarlos a circunstancias potencialmente existenciales?
Desde la crisis financiera mundial de 2008, los principales bancos centrales han inyectado más de 25 billones de dólares en la economía mundial, de los cuales más de un tercio se destinó únicamente a responder a la COVID-19. Durante el mismo período, los balances de estos bancos centrales han crecido mientras derrochado en activos para mantener en marcha la actividad económica.
La forma en que estas instituciones ahora gestionen la inflación resultante será decisiva. Algunos advierten de un posible desastre si la compra de activos no se reduce pronto y no se frena el gasto público.
Otros sostienen que no conviene seguir la vía tradicional, que consiste en señalar un repliegue total para contener las compras y los déficits. Dicen que hay que “relajarse” cuando se trata de los programas de flexibilización cuantitativa de los bancos centrales para la compra de activos. Y señalan que gastar más de lo que recauda un gobierno, de formas que rompen con la doctrina tradicional, puede justificarse como una inversión sólida, dado un contexto en el que nuestra situación de crisis podría prolongarse mucho más allá de la COVID-19.
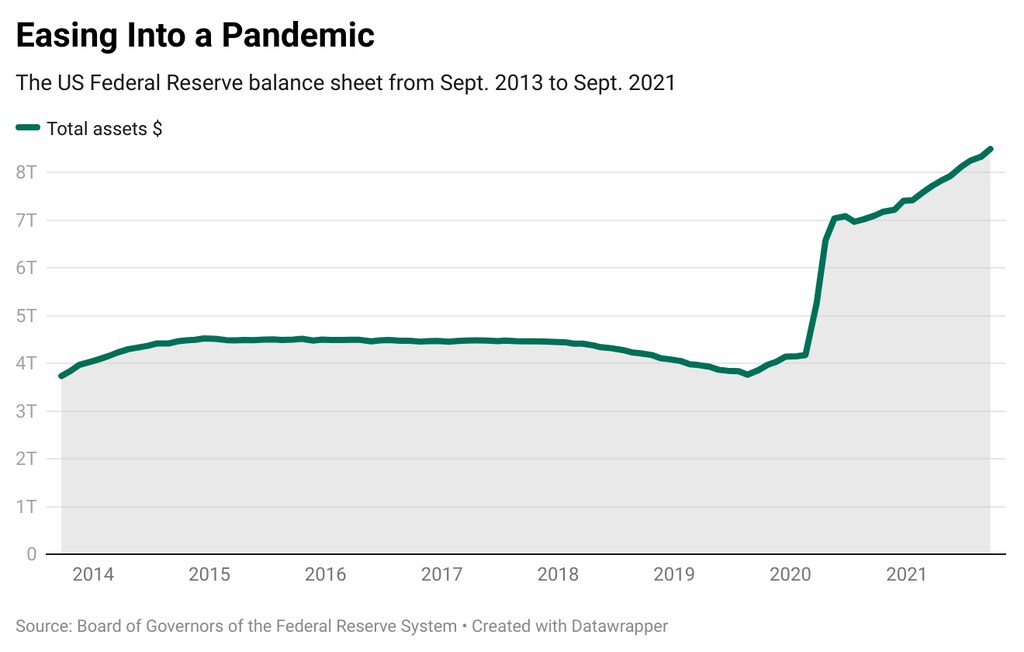
El inicio de la pandemia (hace tanto, tanto tiempo) dio pie a especulaciones sobre cómo podría remodelar la forma en que se comportan las economías, e incluso inaugurar un período distinto que recuerde a las etapas keynesianas y monetaristas.
Desde entonces, temperaturas récord, cada vez más destructivos incendios forestales, y inundaciones han puesto aún más de manifiesto la magnitud de la crisis climática. Eso ha impulsado los llamamientos para que el tipo de medidas de crisis aplicadas durante la COVID-19 sean más permanentes.
Una de las propuestas para lograrlo es a través de “flexibilización cuantitativa verde.” La idea es que los bancos centrales seguirían comprando activos, aunque solo aquellos considerados medioambientalmente sostenibles, como los bonos emitidos por un gobierno para financiar un proyecto de energía renovable.
La presidenta del Banco Central Europeo, Christine Lagarde, ha expresado su deseo de utilizar la política para hacer más en la lucha contra el cambio climático. Y aunque la flexibilización cuantitativa verde podría chocar con el principio de neutralidad de mercado del BCE, ese principio podría correr la misma suerte que la gasolina con plomo.
Luego está el gasto público directo. Algunos están horrorizados por los 3,5 billones de dólares que el presidente estadounidense Joe Biden quiere invertir en infraestructuras, incluidos lo que podría ser “lo más grande” que el Congreso haya hecho jamás para combatir el cambio climático. Otros consideran la cifra modesta dados los retos que hay por delante; no obstante, el plan está siendo recortado.
Puede que salir de la zona de confort macroeconómica de un país sea necesario en un mundo cada vez más competitivo.
Por ejemplo, el estadounidense medio podría sorprenderse al saber que sus contemporáneos en China ahora viven en ciudades con infraestructuras más nuevas y, a menudo, superiores. Para obtener una verdadera ventaja, sin embargo, todos estos lugares ahora necesitan invertir más para aumentar la resiliencia frente a los impactos del cambio climático.
Para más contexto, estos son enlaces a lecturas adicionales de la plataforma Strategic Intelligence del Foro Económico Mundial:
Cuidado con el riesgo de “exceso de optimismo”. Es cierto que, cuando la deuda pública y los balances de los bancos centrales se dispararon entre la crisis financiera y la COVID-19, la inflación se mantuvo notablemente baja, pero según este análisis, restar importancia a los riesgos inflacionarios podría tener consecuencias. (Bruegel)
Pese a toda la retórica sobre el “socialismo”, el plan del presidente Biden de gastar 3,5 billones de dólares en infraestructuras y mitigación del cambio climático seguiría quedándose muy por debajo del gasto en apoyo social per cápita de Europa Occidental, según este análisis. (Institute for New Economic Thinking)
Qué puede enseñarnos la Antigua Roma sobre la flexibilización cuantitativa: el reciente repunte de la inflación en lugares como el Reino Unido podría ser solo temporal, pero según este análisis, devaluar una moneda al estilo de Septimio Severo podría ser desastroso. (Institute of Economic Affairs)
Defender una “regla de oro verde”: según estos expertos, una forma de que la UE aumente el gasto público verde minimizando los déficits sería eximir este tipo de inversiones de las normas de deuda y déficit. (Bruegel)
¿Cree que la inflación es un tema aburrido? ¿Y si este análisis le dijera que el valor de ese dinero que cree tener a salvo en una cuenta de ahorro probablemente se está evaporando ahora mismo? (Raconteur)
El regreso de la inflación como una buena noticia: según este análisis, la inflación renovada en la zona del euro es probablemente temporal y, de hecho, compensa muchos años de no alcanzar los objetivos relacionados. (OFCE)
Gestionar los riesgos inflacionarios durante la recuperación de la COVID-19 será mucho más difícil en los países en desarrollo, según este artículo, porque están expuestos de forma desproporcionada a los impactos crecientes del cambio climático. (Project Syndicate)
En la plataforma Strategic Intelligence, encontrará fuentes de análisis de expertos relacionados con sistemas financieros y monetarios, el futuro del progreso económico, y cientos de temas adicionales. Deberá registrarse para acceder.





