IMFの推計によれば、2019年には世界の経常収支の赤字と黒字のうち40%が過剰でした。
これらは先進国に集中していました。
短期的な政策対応は、経済の生命線の確保とCOVID-19からの経済回復に焦点を当てるべきです。
中期的には、過剰な不均衡を縮小するための政策を進めるべきです。
世界は、既存の根強い対外不均衡を抱えたままCOVID-19のパンデミックに突入しました。危機により貿易は急減し、為替レートも大きく変動しましたが、世界の経常収支の赤字と黒字の縮小は限定的でした。新たな感染拡大の波、資本フローの逆転、そして世界貿易のさらなる減少のリスクは依然として大きく、今後の見通しは非常に不透明な状況が続いています。
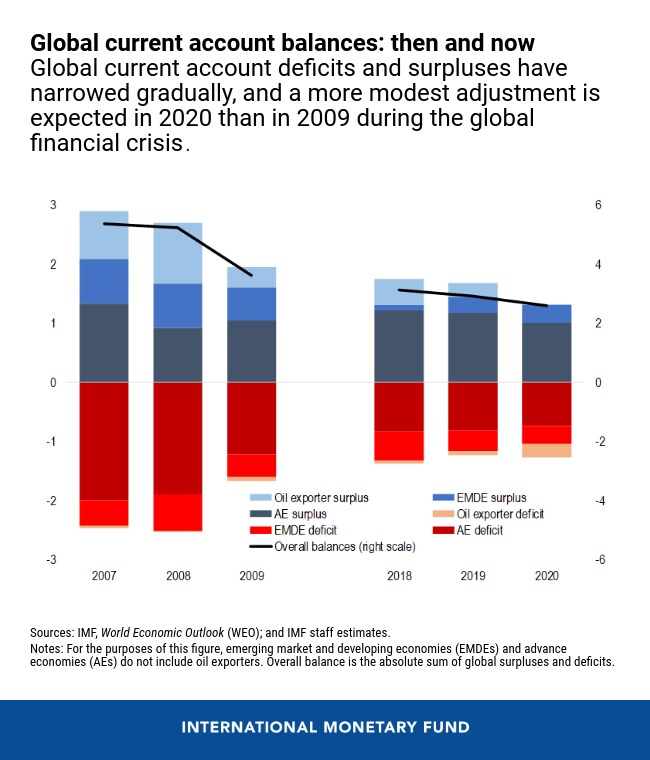
当機関の新しい対外部門報告書では、2019年の世界全体の経常収支の赤字と黒字が、世界GDPの3%をわずかに下回っていたことが示されています。前年よりわずかに縮小しました。2020年の最新の予測では、世界GDPの約0.3%の追加的な縮小にとどまると見込まれており、これは10年前の世界金融危機後の縮小よりも緩やかな減少です。
新たな貿易障壁は、不均衡の是正には効果がありません。
Martin Kaufman と Daniel Leigh
当面の政策上の優先課題は、重要な支援を提供し、経済回復を促進することです。パンデミックが収束した後、世界の対外不均衡を是正するには、過剰な黒字国と赤字国の双方による共同の改革努力が必要となります。新たな貿易障壁は、不均衡の是正には効果がありません。
不均衡が重要な理由
対外的な赤字と黒字は、必ずしも懸念材料であるとは限りません。国がある時点でそれらを抱えることには正当な理由があります。しかし、対外的な赤字を計上することで海外から過度に多く、また急速に借り入れを行う経済は、資本フローの急停止に対して脆弱になる可能性があります。また、国内の投資需要を考えると、貯蓄を過剰に海外で運用することにもリスクが伴います。課題は、不均衡がいつ過剰となるか、またはリスクをもたらすかを見極めることにあります。当機関のアプローチは、各国の経常収支全体に焦点を当てるものであり、さまざまな貿易相手国との二国間貿易収支には焦点を当てていません。後者は主にマクロ経済的要因よりも国際的な分業を反映しているためです。
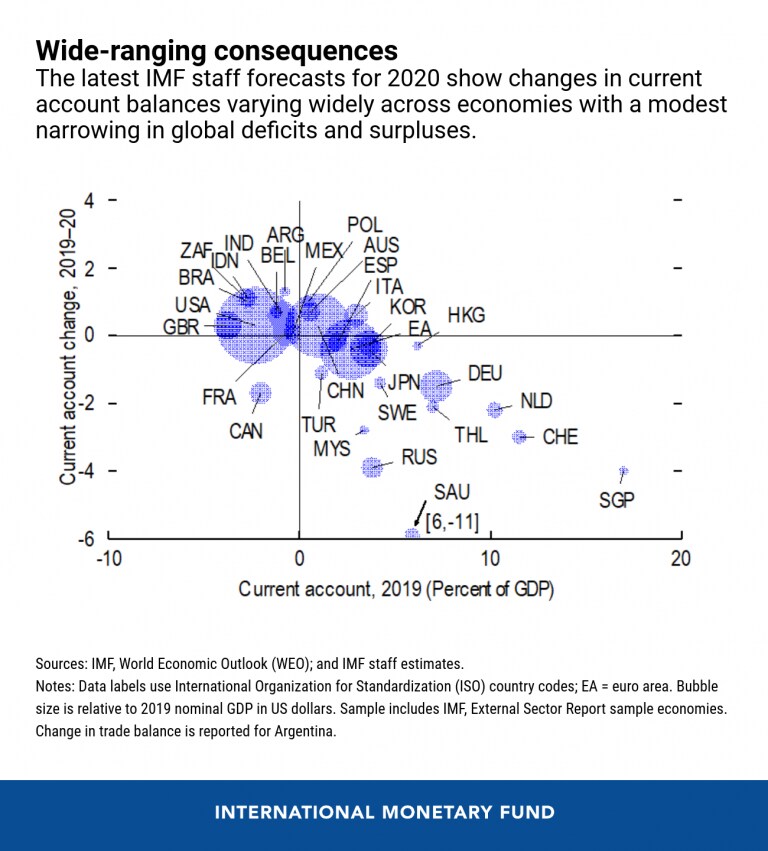
当機関の推計では、2019年の世界の経常収支の赤字と黒字のうち約40%が過剰であり、近年と同様に先進国に集中していました。必要以上に大きい経常収支の黒字は主にユーロ圏(ドイツとオランダが主導)に見られ、必要以上に小さい経常収支の黒字または大きい赤字は主にカナダ、英国、米国に見られました。中国の評価された対外ポジションは、2018年と同様に、政策の過不足や構造的な歪みを相殺する形で、ファンダメンタルズや望ましい政策と概ね整合していました。
当機関の報告書は、上位30か国の経済について、対外不均衡と為替レートに関する個別の評価を提供しています。時間の経過とともに、これらの不均衡は蓄積されてきており、対外資産と対外負債の残高は現在過去最高水準にあり、債務国と債権国の双方にリスクをもたらす可能性があります。世界的な不均衡の持続と、貿易における不公平な競争条件への懸念の高まりは保護主義的な感情を助長し、米国と中国の間の貿易摩擦の高まりにつながっています。全体として、多くの国々は危機前から既存の脆弱性や政策の歪みを抱えていました。
COVID-19:強い対外ショック
世界経済がCOVID-19危機への対応に依然として取り組む中、対外的な見通しは非常に不透明です。2020年には世界的な不均衡がわずかに縮小すると予測していますが、状況は世界各地で異なります。石油や観光など大きな打撃を受けた分野に依存する経済、または送金に依存する経済では、経常収支がGDPの2%を超えて悪化する可能性があります。このような強い対外ショックは長期的な影響を及ぼし、大幅な経済調整を必要とする場合があります。世界全体で見ると、当機関の予測では、10年前の世界金融危機後と比べて経常収支の縮小は限定的です。これは、今回の危機前の世界的な不均衡が、2000年代半ばの住宅・資産価格ブームの時期と比べて小さかったことが一部の要因となっています。
COVID-19危機の初期には、資金調達環境の引き締まりにより、多くの新興市場国および開発途上国で資本の急激な流出と通貨の大幅な下落が生じました。特に先進国における例外的に強力な財政・金融政策の対応により、その後は世界の投資家センチメントが回復し、当初の急激な為替変動の一部は解消されています。しかし、新たな感染拡大の波、経済的な傷跡、貿易摩擦の再燃など、多くのリスクが依然として残っています。
世界的な金融ストレスが再び高まれば、資本フローの逆転や通貨の圧力がさらに生じる可能性があり、大規模な経常収支の赤字、外貨建て債務の高い比率、国際準備の限られた状況など、既存の脆弱性を抱える経済では対外危機のリスクがさらに高まる可能性があります。これは今年の分析章で強調されています。COVID-19パンデミックが悪化すれば、世界貿易とサプライチェーンが混乱し、投資が減少し、世界経済の回復が妨げられる可能性もあります。
支援の提供と世界経済のリバランス
短期的な政策努力は、引き続き生命線の提供と経済回復の促進に焦点を当てるべきです。為替レートが柔軟な国は、実行可能な範囲で、対外条件に応じて為替レートが調整されることを引き続き容認することで利益を得られます。必要な場合で、かつ準備高が十分な場合には、外国為替介入は無秩序な市場の状況を緩和するのに役立ちます。国際収支の深刻な圧力に直面し、民間の対外資金調達へのアクセスがない経済については、公的融資やスワップ・ラインが経済的支援を提供し、重要な医療支出を維持するのに役立ちます。
貿易に対する関税および非関税障壁は、特に医療機器や医療用品について避けるべきであり、最近導入された新たな貿易制限は撤廃されるべきです。二国間貿易収支を標的とした関税の利用は、貿易と成長にコストを伴い、相殺的な通貨の動きを引き起こす傾向があります。関税は一般的に、過剰な対外不均衡や通貨の不整合の是正にも効果がなく、これには根底にあるマクロ経済的および構造的な歪みへの対応が必要です。多国間のルールに基づく貿易体制を近代化し、補助金や技術移転に関するルールを強化することが求められており、サービスおよび電子商取引に関するルールブックの拡充や、WTOの紛争解決制度が適切に機能することの確保も含まれます。
中期的には、世界経済における過剰な不均衡を縮小するには、過剰な黒字国と過剰な赤字国の双方による共同の取り組みが必要です。COVID-19危機以前から存在した経済および政策の歪みは持続するか、悪化する可能性があり、各国の状況に合わせた改革の必要性が示唆されています。
危機以前の過剰な経常収支の赤字が、望ましい水準を上回る財政赤字を反映していた経済(米国など)で、そうした不均衡が持続している場合、中期的な財政再建は債務の持続可能性を高め、過剰な経常収支のギャップを縮小し、必要に応じて国際準備を積み上げることを促進します(アルゼンチンなど)。輸出競争力の課題に直面している国は、生産性向上のための改革から利益を得られます。
危機以前から存在した過剰な経常収支の黒字が持続している経済では、投資を促進し、過剰な民間貯蓄を抑制する改革を優先することが求められます。財政の余地がある経済では、成長志向の財政政策が経済の強靭性を高め、過剰な経常収支の黒字を縮小するでしょう。場合によっては、過剰な予備的貯蓄を抑制するための改革も必要となる可能性があり(タイやマレーシアなど)、その中には社会的セーフティネットの拡充も含まれます。




