Nuevas investigaciones analizan el impacto de la pérdida de productividad en las industrias con mucho contacto en el PIB de EE. UU. durante la pandemia de COVID-19.
Los investigadores utilizaron el teorema de Hulten para estimar el impacto.
A continuación se examinan sus conclusiones.
Aunque los efectos de la COVID-19 se concentraron en un puñado de industrias con mucho contacto, repercutieron en toda la economía y culminaron en un descenso considerable del PIB de EE. UU. En este artículo estimamos qué parte de la caída del PIB estadounidense durante la pandemia se debió a los efectos indirectos de las pérdidas de productividad en las industrias con mucho contacto.
Las industrias con mucho contacto y la COVID-19
Las industrias con mucho contacto dependen, en mayor o menor medida, de la proximidad física y la interacción personal para funcionar. En ellas, los negocios que las autoridades estatales y locales consideraron «no esenciales» cerraron temporalmente, mientras que los «esenciales» siguieron operando con cambios. Los viajes se suspendieron, aumentaron los pedidos en línea, se limitaron los aforos en interiores y las tecnologías de comunicación a distancia se convirtieron en la nueva normalidad. Los profundos cambios que se produjeron en estas industrias acabaron teniendo consecuencias más amplias para la economía.
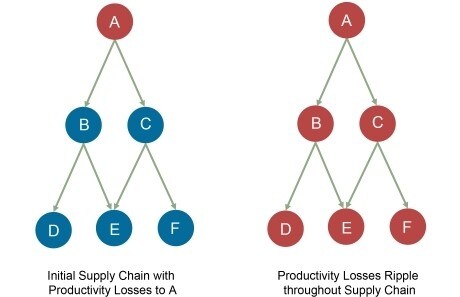
El diagrama siguiente ilustra cómo un impacto en la productividad —como el provocado por la COVID-19— puede propagarse por la red de la cadena de suministro. La aparición de un impacto en la industria «A» se representa con un círculo rojo a la izquierda. La transición de izquierda a derecha, de un estado parcialmente azul a uno completamente rojo, muestra cómo las pérdidas de productividad en una industria pueden ocasionar pérdidas similares en industrias conectadas. Por ejemplo, los cambios en los niveles de productividad del sector del transporte aéreo pueden generar efectos indirectos que repercutan en sectores que dependen de la producción de la industria de los viajes, como los servicios empresariales que dependen del transporte aéreo.
Fuentes de datos
Para medir los efectos indirectos de las industrias con mucho contacto, debemos cuantificar la caída de la productividad causada por los cambios en las empresas relacionados con la COVID-19. La Oficina de Estadísticas Laborales de EE. UU. (BLS) registra y publica trimestralmente, después de las estimaciones del PIB, los cambios de productividad de los principales sectores de la economía. La BLS ha publicado los niveles de productividad sectoriales de 2020, pero aún no ha divulgado datos de productividad por industria para muchas de las que nos interesan. Como aproximación a esos datos de productividad, utilizamos datos agregados de movilidad de SafeGraph. Los datos de SafeGraph muestran registros anónimos del tránsito de personas por lugares de interés, como tiendas o restaurantes, en Estados Unidos, recopilados mediante datos de teléfonos móviles. Para las ocho industrias con mucho contacto que aparecen en el gráfico siguiente, calculamos el cambio porcentual del tránsito de personas entre abril de 2019 y abril de 2020, en el punto álgido de los confinamientos por la pandemia. Utilizamos este cambio en la movilidad como aproximación al impacto de la COVID-19 en la productividad, ya que el tránsito de clientes cayó en gran medida como consecuencia de la suspensión o reducción de las operaciones comerciales. Por supuesto, el cambio en la movilidad podría atribuirse a otros factores distintos de la productividad, como los resultados sanitarios, pero la medida es útil como aproximación de la productividad en tiempo real.
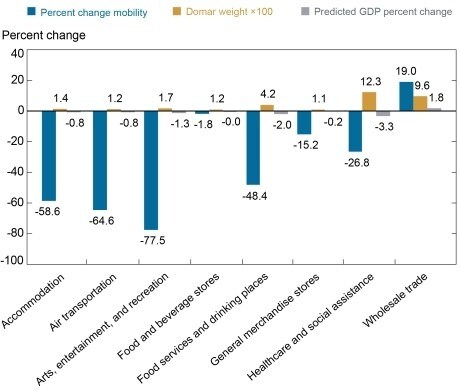
Notas: El cambio porcentual en la movilidad corresponde al periodo de abril de 2019 a abril de 2020. La ponderación de Domar se multiplica por 100 para facilitar su visualización, no para los cálculos. El cambio porcentual del PIB previsto es el cambio porcentual en la movilidad multiplicado por la ponderación de Domar.
Análisis macroeconómico
Para comprender plenamente cómo se propagó por la cadena de suministro el impacto de la pandemia en las industrias con mucho contacto, se necesitarían datos detallados sobre las transacciones entre industrias en 2020, que aún no están disponibles. En su lugar, para estimar el efecto aproximado del impacto de la COVID-19 en las industrias con mucho contacto sobre el PIB total, aplicamos el teorema de Hulten. Este teorema establece que, como aproximación de primer orden, el efecto que una pérdida de productividad en una industria tiene sobre el PIB agregado equivale al cambio en la productividad multiplicado por las ventas de la industria como proporción de la producción del PIB. Utilizamos datos del cuarto trimestre de 2019 para calcular esta proporción, denominada ponderación de Domar, a fin de reflejar los niveles de producción anteriores a la pandemia.
Al elaborar estas estimaciones, es importante tener en cuenta que el teorema de Hulten solo proporciona una aproximación. Ante un impacto tan grande en la productividad, los efectos no lineales sobre el PIB que el teorema no contempla pueden ser significativos, como señalan Baqaee y Farhi (2019). Además, este análisis simplificado supone que las industrias forman parte de una economía cerrada y considera nacionales a todas las empresas afectadas por el impacto en el sector de servicios de EE. UU. Dado que la gran mayoría de los servicios presenciales se prestan a empresas y consumidores nacionales, es poco probable que este último supuesto cambie sustancialmente nuestras estimaciones.
Según la Oficina de Análisis Económico, el PIB real cayó a una tasa anualizada del 31,4 % en el segundo trimestre de 2020. Nuestras conclusiones muestran que los impactos en las industrias con mucho contacto provocaron una caída del PIB del 6,6 %, lo que representa el 21 % del descenso observado del 31,4 % del PIB. Cabe destacar que la industria de la salud, una de las más afectadas por la pandemia, registró una caída de la movilidad del 26,8 % y representó una disminución del PIB del 3,3 % en nuestro análisis. La caída del PIB se debe tanto a efectos directos como indirectos: cuando los hospitales y otros proveedores de servicios de salud redujeron el número de servicios que ofrecían en abril de 2020, otras industrias también redujeron sus interacciones presenciales para evitar hospitalizaciones innecesarias.
Las ponderaciones de Domar, que representan la participación relativa de cada industria en el PIB, desempeñan un papel importante a la hora de determinar el efecto de la pérdida de productividad en la macroeconomía. Las industrias con las mayores caídas de movilidad —alojamiento, transporte aéreo, y arte, entretenimiento y recreación— tuvieron, de hecho, algunos de los efectos más pequeños en el PIB total. La industria con la mayor ponderación de Domar, el comercio mayorista, aumentó su productividad, lo que tuvo efectos positivos y desproporcionadamente grandes en el PIB previsto. En cambio, la atención de la salud y los servicios de alimentación tuvieron efectos negativos considerables en el PIB y fueron los que más contribuyeron a la caída general del 6,6 % en la producción provocada por los impactos en las industrias con mucho contacto.
Palabras finales
La caída anual del PIB en 2020 fue del 3,4 %, mucho menor de lo que cabría esperar a partir del descenso del 32,9 % registrado en el segundo trimestre de 2020. La recuperación obedeció a varios factores, entre ellos los estímulos fiscales y monetarios, la reapertura gradual de la economía y los cambios en las cadenas de suministro, que permitieron a las empresas mitigar parte de las pérdidas de productividad aunque no pudieran depender plenamente del acceso a los servicios de salud. Estos cambios en las cadenas de suministro se analizan en una entrada anterior del blog Liberty Street Economics entrada del blog.
A medida que se publiquen datos más concluyentes sobre los efectos económicos de la COVID-19, habrá más oportunidades para estudiar las consecuencias macroeconómicas analizadas en este artículo. Por ejemplo, datos más detallados sobre la matriz de la cadena de suministro permitirían comprender cómo cambió esta durante la pandemia. También podrían mostrar cómo las industrias con poco contacto, para sorpresa de la mayoría de los economistas, lograron ajustar rápidamente sus cadenas de suministro y no sufrieron pérdidas significativas de productividad. Las investigaciones futuras mostrarán hasta qué punto estos cambios contribuyeron a que la recesión causada por la COVID-19 fuera más moderada de lo que habría sido en otras circunstancias.




