En un mundo donde los ciberataques parecen acechar en cada esquina, poniendo en riesgo los datos privados de las personas e incluso la seguridad de las naciones , no sorprende que el 70% de los directores ejecutivos de la banca identifique la ciberseguridad como una amenaza para sus perspectivas de crecimiento, o que se prevea que el gasto en seguridad siga en aumento. Pero en un sector que se considera asediado por Silicon Valley, construir una infraestructura de seguridad que defienda frente a los ataques informáticos no bastará: las instituciones financieras también deben ofrecer servicios que deleiten a los clientes.
Si las instituciones financieras adoptan con los clientes el mismo enfoque que aplican para reforzar la seguridad (esperar a que un incidente grave cambie su forma de operar), corren el riesgo de perder la batalla por la lealtad de los clientes frente a los cientos de empresas emergentes de tecnología financiera (fintech) que sitúan las necesidades de los clientes en primer lugar. Para seguir siendo competitivas, las instituciones financieras deben ofrecer un servicio mejor, más rápido y más eficaz. Y cuentan con una ventaja: más datos de clientes de los que las fintech probablemente llegarán a soñar.
Las instituciones financieras son un depósito continuo de atributos de los clientes: recopilan información de estos a lo largo del tiempo, desde los datos de apertura de cuenta (por ejemplo, nombre y fecha de nacimiento) hasta los datos de las transacciones. Sin embargo, por motivos de seguridad, las instituciones financieras están centrando su atención en la autenticación: el proceso de usar un nombre de usuario y una contraseña, e incluso factores biométricos como el reconocimiento facial, para verificar que alguien es quien dice ser.
Aunque no cabe duda de que autenticar a los clientes es fundamental para el funcionamiento legítimo de las instituciones financieras, al comprender mejor sus atributos, estas pueden plantearse una pregunta interesante: si los productos y servicios que ofrecen son los adecuados para los clientes a los que atienden. Pero, en general, esta oportunidad no se aprovecha al máximo. Mientras que el 80% de los consumidores afirma sentirse cómodo con que los bancos utilicen sus datos para ofrecer ofertas y asesoramiento personalizados, el 79% de los clientes describe su relación con su banco como puramente transaccional, y sin asesoramiento financiero. Está claro que ofrecer los servicios adecuados a los clientes adecuados es algo que las instituciones financieras pueden hacer, pero les cuesta aprovechar los datos para comprender mejor las necesidades de los clientes.
Visión de los clientes sobre las relaciones bancarias

Fuente: Accenture
En el ámbito de las fintech, las nuevas tecnologías están muy centradas en el cliente. Las tecnologías que permiten las transferencias de dinero entre particulares responden a la necesidad de comodidad de los consumidores, al permitir a los clientes realizar operaciones con facilidad desde cualquier dispositivo y en cualquier lugar. Por ejemplo, Venmo es una plataforma financiera que permite a los usuarios enviar y recibir dinero al instante desde su dispositivo móvil. Esta tecnología instantánea y sin comisiones satisface una necesidad que las instituciones financieras no cubren. Un caso que lo ilustra: Venmo facilitó la transferencia de 1.300 millones de dólares en el primer trimestre de 2015, superando incluso las previsiones más optimistas.

Fuente: Business Insider
Si las instituciones financieras recopilan sistemáticamente atributos de los clientes y refuerzan la autenticación invirtiendo en protocolos de seguridad sofisticados, deberían estar bien posicionadas para competir con las startups fintech, ¿verdad? La diferencia entre los incumbentes financieros y las startups fintech está en dónde deciden centrar su atención. Las fintech tienden a centrarse en ganarse a los clientes y, al mismo tiempo, a abordar la seguridad de los datos y la autenticación. En cambio, las instituciones financieras tienden a mejorar de forma incremental sus puntos fuertes, como la autenticación, lo que deja espacio a las fintech para facilitar con gusto las interacciones y transacciones críticas del día a día con los clientes.
Desbloquear el valor de los datos de los clientes es un reto para los incumbentes: se enfrentan a una mala calidad de los datos, a sistemas heredados que aíslan la información entre las distintas áreas de negocio y a una normativa cada vez más estricta en materia de privacidad del consumidor. Pero las recompensas podrían ser enormes, incluida la capacidad de ofrecer las ventajas de un ecosistema financiero unificado que los consumidores desean.
¿Lo ha leído ya?
Lo que el cuerpo humano nos enseña sobre la ciberseguridad
Cómo la física cuántica está mejorando la seguridad de los datos
Autor/a: Sabrina Sdao es gerente en Monitor Deloitte y consultora principal de los proyectos de FSI del Foro Económico Mundial. Las labores de investigación de este blog contaron con el apoyo de Max Seltzer, consultor de Monitor Deloitte.
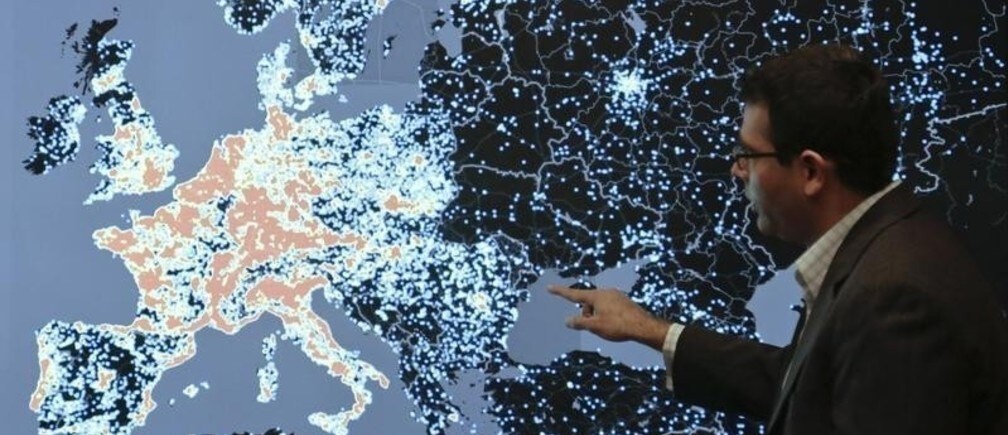
Imagen: Vishant Patel, gerente sénior de investigaciones de Microsoft Digital Crimes Unit, muestra un mapa de calor y habla sobre cómo las redes informáticas maliciosas conocidas como Citadel Botnets atacan equipos en Europa Occidental en el Centro de Ciberdelincuencia de Microsoft en Redmond, Washington, el 11 de noviembre de 2013. REUTERS/Jason Redmond