Todo tiene su propio tiempo. Todo brota, crece, se marchita y desaparece. Este es el ciclo de la vida, y el mismo proceso también se aplica al dinero y a la forma en que lo obtiene.
Nuestra percepción del dinero —cómo se gana y cuál es su valor— está experimentando un cambio importante.
Abre su cartera y ve una moneda de 10 centavos. La moneda es física; puede cogerla y tenerla en la mano, y está seguro de que en realidad tiene un valor de 10 centavos. Dentro de unos años, lo más probable es que tenga en la mano un pequeño objeto de plástico con forma de corazón o de estrella, o incluso puede que no tenga cartera y solo tenga acceso a una moneda virtual, cuyo aspecto desconoce. Debe prepararse para una revolución financiera en los próximos 10 a 15 años.
El dinero tal como lo conocemos solo existe desde hace relativamente pocos años: el primer billete se imprimió en Francia en el siglo XVII. Más recientemente, sin embargo, han empezado a desaparecer monedas; más de 600 en los últimos 30 años, y la tendencia continúa.
¿Qué las ha sustituido?
Varios destacados expertos señalan que el sistema monetario actual está destinado a experimentar cambios significativos en los años venideros, debido a problemas como la inflación, la economía ilícita y la falsificación, por citar algunos. En el Shambala Festival, celebrado en Inglaterra en agosto, Jem Bendell ofreció cursos sobre cómo crear su propia moneda.
Esta situación ofrece formas innovadoras de estructurar un sistema económico. El sistema monetario actual podría, de hecho, obstaculizar que personas, países y gobiernos trabajen juntos de forma más óptima de lo que lo hacen hoy. El sistema monetario del futuro no dependerá de políticos ni de banqueros, sino que será gestionado por comunidades y plataformas de préstamo, como capitalaid.com y lendingclub.com.
El dinero cambia a las sociedades, y las sociedades cambian el dinero. Así ha sido siempre y así seguirá siendo. Cuando el dinero “nació”, la población de nuestro planeta era de unos 2 millones. Hoy somos más de siete mil millones. El sistema está bajo presión por una mayor demanda de dinero. Se genera una enorme demanda de financiación por el crecimiento actual, y este crecimiento ha creado un nivel histórico de deuda económica en el mundo, lo que a su vez provoca el aumento de la desigualdad.
El dinero lo imprimen los bancos, y la «economía» se crea cuando los bancos prestan dinero, incluidos los préstamos a gobiernos y países. Sin embargo, el «sistema» simplemente no contiene suficiente dinero para pagar todas las deudas del mundo actual.
El sistema monetario está en el núcleo del sistema económico que conocemos hoy. Casi todas las transacciones se basan en un intercambio de dinero. En muchos casos, es de hecho ilegal que dos partes intercambien servicios (por ejemplo, el pluriempleo). El dinero solo tiene valor mientras se garantice ese valor, y mientras creamos que es valioso y lo aceptemos como medio de pago y como recompensa por bienes y servicios. Sin embargo, hoy en día, la confianza en el dinero y en su valor está bajo presión. La confianza en este sistema se está erosionando. A la vanguardia de este movimiento se encuentran los jóvenes del mundo y los numerosos pequeños emprendedores que no pueden acceder a financiación.
En los últimos 10 años, hemos comprobado lo relativamente fácil que resulta defraudar, engañar y perder dinero en el sistema financiero actual. Los bancos imprimen dinero de la nada y obtienen beneficios por ello. Hoy estamos más cerca que nunca de una revolución financiera en la que el dinero desaparecerá y será sustituido por otra cosa. Los billetes físicos serán reemplazados por monedas sociales locales, puntos que se obtienen al realizar trabajo social o servicios, o por monedas propias de empresas basadas en la fidelidad de los clientes, entre otras.
El dinero se vuelve móvil
El uso de las tarjetas de crédito ha aumentado drásticamente en los últimos años. VISA y MasterCard tienen una cuota de más del 80 % del mercado mundial de tarjetas de crédito, y esta situación puede considerarse un oligopolio habitual (siéntase libre de discrepar). Sin embargo, se está desarrollando rápidamente un sistema nuevo y más completo: las soluciones de pago móvil. Las nuevas tecnologías ofrecen nuevas formas de realizar pagos y transferir dinero mediante teléfonos móviles, aplicaciones, soluciones Bluetooth, etc.
Todavía no comprendemos del todo las consecuencias de una sociedad sin dinero. Incluso hoy, la seguridad es solo una nota a pie de página en las recomendaciones del Banco Central Europeo. Las redes de pago, como SWIFT, PayPal y Western Union, entre otras, pueden cerrar en un instante las cuentas de las personas si surge un desacuerdo político con un ruso, un iraní o simplemente con un titular de cuenta políticamente activo. Puede llamarlo seguridad nacional; sin embargo, también puede llamarlo terror financiero.
¿Qué ocurrirá cuando experimentemos las masivas caídas de sistemas informáticos que se espera que se produzcan en el futuro? Las guerras del futuro no se librarán con tropas en tierra, sino por personas sentadas ante pantallas de ordenador. Anteriormente, los bancos no han demostrado capacidad para tomar precauciones a tiempo, y las empresas de TI todavía carecen de pruebas que demuestren que respetan la privacidad y son capaces de proteger datos sensibles. Por tanto, nos enfrentamos a un problema ético y de seguridad completamente nuevo y complejo con el dinero electrónico y los métodos de pago virtuales.
Las generaciones jóvenes se han adaptado rápidamente a los nuevos métodos de pago, y muchas de ellas no conocen la sensación de sostener un billete real en la mano. En cierto modo, el dinero se está volviendo «imaginario», lo que constituye una base para la falta de lealtad, en particular entre la Generación Z (de 15 a 25 años). Según estimaciones, el mercado global de «pagos móviles» superará los 500 000 millones de dólares en 2016. Dicho de otro modo, se trata de un enorme mercado. Este mercado sigue basado en el dinero, pero en dinero gastado mediante teléfonos móviles. Como las personas no tienen el dinero en sus manos, es probable que la lealtad disminuya.
Israel y sus numerosas monedas
Israel es conocido por ser un país pionero en tendencias en materia de innovación y TI. Allí, los emprendedores trabajan en el desarrollo de la moneda del futuro, porque Israel es un buen lugar para probar este tipo de nuevas iniciativas. La empresa estadounidense Robocoin ha instalado su cajero automático de Bitcoin, que permite a las personas convertir su moneda virtual en efectivo. Israel es actualmente el mercado de Bitcoin más activo del mundo y alberga cientos de nuevas empresas emergentes centradas en el desarrollo de tecnologías relacionadas con el dinero virtual.
Uno de los economistas más destacados de Israel, Galia Benartzi, famosa por su «dinero del corazón», considera que el sistema económico global es profundamente injusto e insostenible. Afirma que creer que el dinero tiene valor es una ilusión. Por ello, ella, junto con millones de personas más, trata de hacer algo al respecto. En Israel existen ahora no menos de 87 «monedas» alternativas viables con las que se puede comprar bienes inmuebles, libros, ropa, comida, etc. Estas monedas compiten directamente con la moneda oficial del país, el séquel israelí.
Se encuentran nombres como Isracoin, Heart Money y Ripplepay, que no solo presumen de liderazgo ético, sino también de normativa, lo que los hace viables como monedas globales, sistemas de crédito y préstamo, así como métodos de ahorro. O-share es un buen ejemplo de red social en la que el dinero se crea y se utiliza de una forma completamente nueva. Este desarrollo nace de la falta de confianza en los bancos, porque los jóvenes consideran que pagan tipos de interés demasiado altos, y porque el mercado inmobiliario y las empresas emergentes, especialmente en Tel Aviv, están bajo presión por la falta de opciones de financiación para los jóvenes.
Los jóvenes simplemente quieren más equidad en el mundo financiero. Podríamos pensar que este ideal es un tanto ingenuo, pero muchos pensadores e investigadores sostienen que esta tendencia llevará a la desintegración de nuestra concepción tradicional del dinero. La acumulación de capital social se basa en servicios (por ejemplo, sacar a pasear al perro del vecino), y si necesita dinero, se le permite imprimirlo. Sin embargo, la inflación se evita porque la «propiedad» del dinero es transparente, y también lo es la cantidad de dinero que las personas han impreso.
Los jóvenes exigen transparencia
En Dinamarca, el dinero lo gestionan el Banco Nacional y el sistema bancario central. Los bancos centrales deciden quién puede pedir dinero prestado y qué interés debe pagar, y, mediante la especulación y la manipulación de las cantidades de dinero y de los tipos de interés, controlan las subidas (y bajadas) económicas. Este sistema no ofrece suficiente transparencia para satisfacer lo que buscan los jóvenes.
El sistema de estas nuevas sociedades monetarias sociales funciona de la siguiente manera: los participantes serán contactados por la sociedad si ahorran demasiado y, con ello, bloquean el flujo de la moneda. Los participantes acuerdan entonces mantener el dinero en circulación para poder trabajar para la sociedad, en lugar de que el dinero acabe pasivamente en su bolsillo.
Este tipo de monedas existe en todo el mundo. En Kenia, por ejemplo, microemprendedores crearon una nueva moneda llamada Banglapesa. Estas nuevas monedas surgen como un tipo de dinero utilizado por personas de un grupo que comparten intereses comunes y confianza mutua, y no están limitadas por la política económica ni por la mala gestión de su país. Este tipo de monedas tiene una influencia positiva significativa, especialmente en los países en desarrollo.
Todo indica que los billetes tradicionales, las monedas y las transacciones tradicionales desaparecerán algún día. Es solo una cuestión de tiempo, porque no cuentan con el apoyo de las generaciones más jóvenes. Las monedas y el dinero físico desaparecerán junto con su base actual de seguidores.
Autor/a: Soulaima Gourani, conferenciante, autor/a, miembro del consejo y asesor/a, Tradeconductor.com, Dinamarca, Young Global Leader
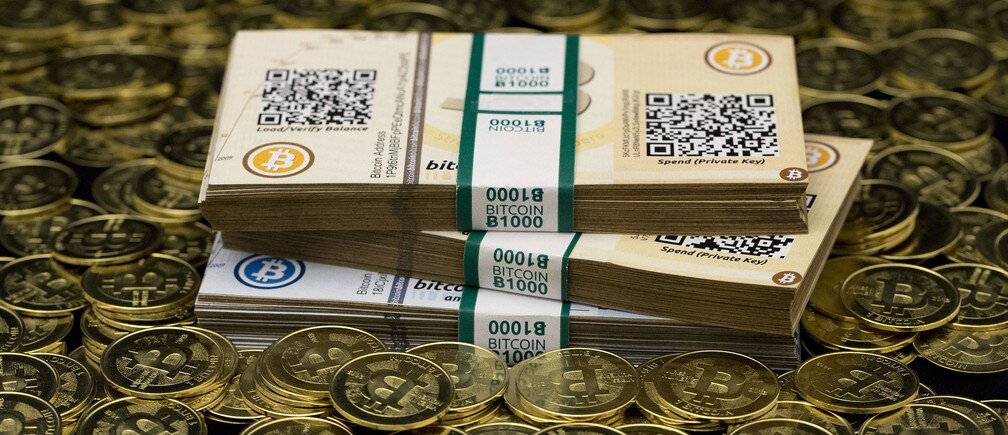
Imagen: Algunas de las monedas y vales de papel, a menudo llamados «carteras de papel», del entusiasta de Bitcoin Mike Caldwell, se muestran en su oficina en esta ilustración fotográfica en Sandy (Utah), el 31 de enero de 2014. REUTERS/Jim Urquhart




