Los reguladores financieros de Estados Unidos han tenido dificultades para contener una ola de inestabilidad financiera mundial tras el reciente colapso de un banco regional relativamente pequeño.
La turbulencia en los mercados financieros provocó el colapso del gigante bancario suizo Credit Suisse, que fue adquirido rápidamente por UBS, un banco aún mayor.
Para entender cómo y por qué ocurrió esto, es necesario comprender el riesgo sistémico, afirma un economista.
Aquí explica las dos fuentes distintas de riesgo sistémico: el contagio de los balances y las retiradas de depósitos por motivos informativos.
El reciente colapso de Silicon Valley Bank (SVB), un banco regional estadounidense que financiaba empresas emergentes del sector tecnológico y de la innovación, ha generado una ola de inestabilidad financiera en todo el mundo.
Pese a los esfuerzos de los reguladores financieros estadounidenses por contener los posibles daños ofreciendo de inmediato protección total a los depositantes del banco, el colapso provocó una caída mundial de las cotizaciones bancarias.
La turbulencia en los mercados financieros provocó el colapso del gigante bancario suizo Credit Suisse, que fue adquirido rápidamente por UBS, un banco aún mayor. Esto ocurrió después de que el apoyo inicial de US$54 billion (£45 billion) del banco central suizo resultara insuficiente para rescatar a Credit Suisse.
¿Cómo es posible que el colapso de una entidad financiera relativamente pequeña como SVB pudiera ser tan contagioso que acabara teniendo consecuencias mundiales, incluida la caída de una entidad financiera con 167 años de historia como Credit Suisse?
Para responder a esta pregunta, es necesario comprender el riesgo sistémico, que se refiere a los riesgos asociados al conjunto del sistema financiero. En términos generales, existen dos fuentes distintas de riesgo sistémico: el contagio de los balances y las retiradas de depósitos por motivos informativos.
Contagio de los balances
El riesgo de contagio de los balances surge de la enorme cantidad de acuerdos financieros entre empresas del sistema financiero internacional. Ningún banco opera de forma aislada: todos están estrechamente interconectados mediante acuerdos que pueden incluir préstamos tanto a corto como a largo plazo, así como otros tipos de contratos, como los derivados.
Las entidades financieras más grandes suelen ser también las más interconectadas, pues conceden y reciben crédito de muchas otras. Cuando una o varias de estas grandes entidades sufren pérdidas que no pueden cubrir con su capital, se vuelven insolventes. Esto significa que no pueden cumplir plenamente sus obligaciones; por ejemplo, si deben dinero a otro banco. Esos otros bancos también sufrirán pérdidas, que pueden propagarse aún más, afectar a sus acreedores y provocar una posible cascada de quiebras.
La enorme intervención de las autoridades financieras estadounidenses y europeas en los mercados financieros tras el colapso de Lehman Brothers en 2008 tenía por objeto evitar ese contagio. De hecho, la crisis financiera mundial de 2008 es un buen ejemplo del riesgo sistémico que plantean estas grandes organizaciones con tantas interconexiones. Se vuelven «demasiado grandes para quebrar» porque su colapso afectaría no solo al sistema financiero, sino a toda la economía mundial.
Retiradas de depósitos por motivos informativos
Por otro lado, la reciente crisis bancaria es un ejemplo de un episodio de riesgo sistémico provocado por una retirada de depósitos por motivos informativos. Esto ocurre cuando los problemas en una parte del sistema suscitan dudas sobre la solidez financiera de otras partes.
Por ejemplo, el anuncio de las pérdidas de activos de SVB el 8 de marzo de 2023 llevó a los clientes con depósitos no protegidos a acudir en masa al banco para retirar su dinero. El cierre posterior de SVB generó preocupación por la posibilidad de que otros bancos sufrieran pérdidas similares. Esto llevó a inversores de todo el mundo a vender acciones bancarias y provocó un desplome de las cotizaciones del sector.
Las retiradas de depósitos por motivos informativos se producen cuando los inversores y los depositantes no tienen toda la información sobre los bancos cuyas acciones poseen o en los que han depositado su dinero. Esto les lleva a inferir la salud financiera de esos bancos observando lo que ocurre en el resto del sistema. La gente supone razonablemente que los bancos de todo el mundo están tomando decisiones de inversión similares a las del banco que acaba de colapsar.
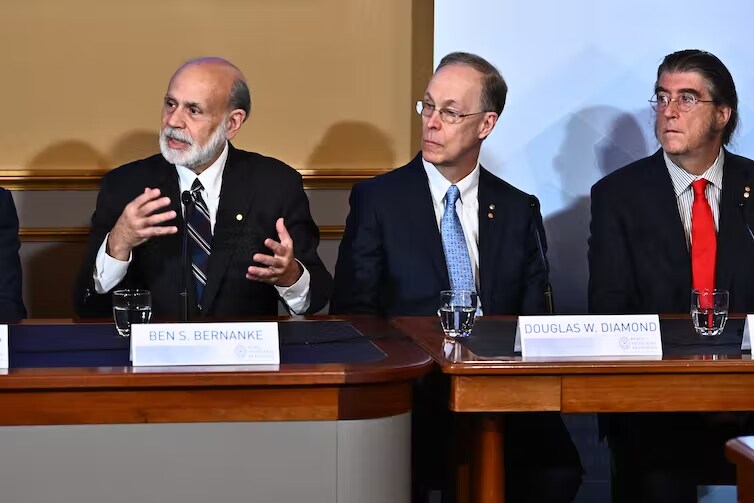
Comprender el riesgo sistémico y sus implicaciones para los mercados mundiales ha sido durante mucho tiempo un tema de investigación importante para los economistas financieros. El año pasado, Douglas Diamond y Philip Dybvig fueron galardonados con el Premio Nobel de Economía por sus investigaciones en este ámbito. En 1983, presentaron un modelo teórico que explica el mecanismo por el cual los rumores sobre los bancos pueden conducir a su eventual colapso.
Por desgracia, 40 años después, el sistema bancario internacional acaba de ofrecer otro ejemplo impactante de la misma inestabilidad que Diamond y Dybvig describieron en su trabajo.
Consecuencias imprevistas
La compleja interacción entre la economía mundial y el sistema financiero internacional implica que las políticas destinadas a resolver un problema pueden tener consecuencias imprevistas, con posibles efectos sistémicos de gran alcance.
Las recientes presiones inflacionarias, debidas al aumento de los precios de la energía y a la guerra en Ucrania, han llevado a los bancos centrales a subir los tipos de interés para frenar la demanda mundial e intentar reducir la inflación. Sin embargo, el aumento de los tipos de interés provocó una caída de los precios de los valores de renta fija, como los bonos del Estado. Estos bonos están en manos de entidades financieras como SVB, que ven disminuir el valor de una parte importante de sus activos. Esto limita su capacidad para captar fondos y satisfacer las necesidades de liquidez de otros bancos, empresas y hogares.
Estos problemas pueden propagarse rápidamente por todo el sistema financiero y, si afectan a un gran banco, el impacto puede multiplicarse con gran rapidez, como hemos visto durante la crisis financiera de 2008 y más recientemente.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro de Sistemas Financieros y Monetariosreúne a líderes para comprender las transformaciones de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el intercambio de conocimientos, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
El peligro que supone para todo el sistema financiero la quiebra de unos pocos bancos gigantes está bien reconocido. La ironía es que, tanto durante la crisis financiera mundial como en las recientes turbulencias financieras, parte de la solución ha consistido en que bancos aún mayores absorban a las entidades quebradas. Esta consolidación aumenta el riesgo sistémico, pues puede sembrar las semillas de futuras crisis.




