Póngase al día con las noticias clave y los acontecimientos que están dando forma al mundo financiero.
Principales noticias: las conversaciones entre Xi y Trump apuntan a una estabilización provisional; los reguladores intensifican la presión sobre el crédito privado; las amenazas cibernéticas impulsadas por la IA ponen a prueba la resiliencia financiera.
Para más información sobre la labor del Foro Económico Mundial en el ámbito financiero, visite el Centro de Sistemas Financieros y Monetarios.
1. La cumbre entre EE. UU. y China sienta una base frágil para la estabilidad bilateral
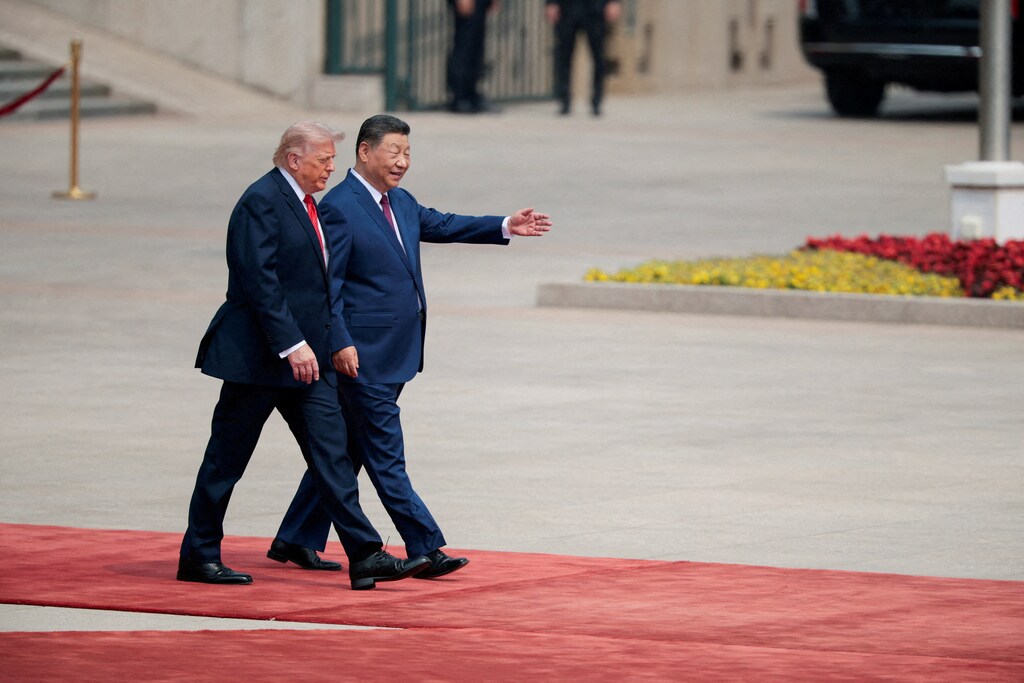
La cumbre entre EE. UU. y China celebrada en Pekín entre el presidente estadounidense, Donald Trump, y el presidente chino, Xi Jinping, la semana pasada proporcionó un alivio cauteloso a los mercados, pero no supuso un cambio estructural de política.
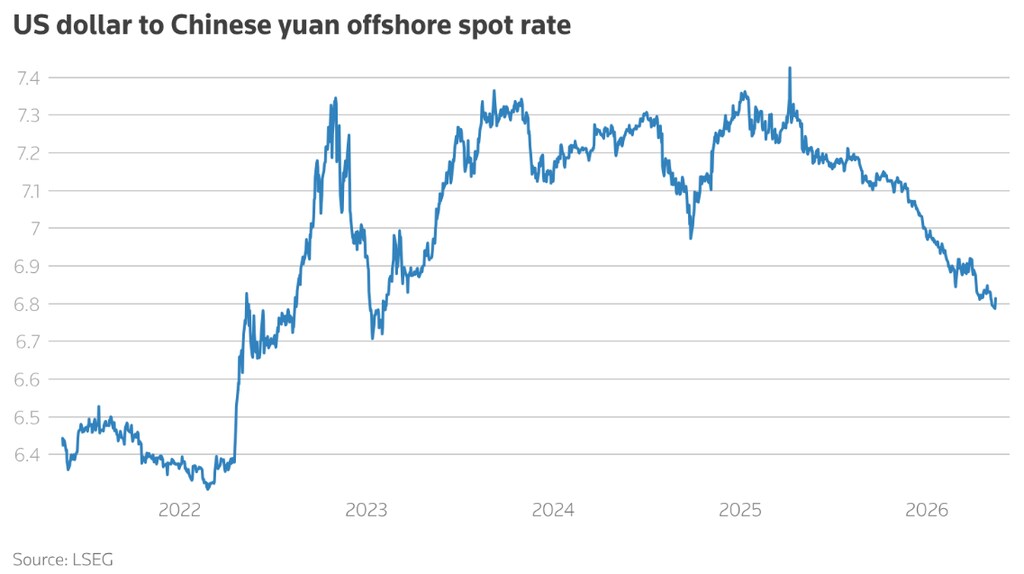
Resultados clave, ampliamente difundidos tras la reunión, fueron confirmados posteriormente en una hoja informativa de la Casa Blanca. Entre ellos figuran una flexibilización limitada de determinadas exportaciones tecnológicas, expectativas de nuevas compras chinas de bienes estadounidenses y un acuerdo para mantener la tregua comercial vigente mientras continúan las negociaciones previstas para más adelante este año.
Las autoridades estadounidenses han aprobado licencias de exportación de chips Nvidia H200 para determinadas empresas chinas, aunque los envíos siguen sujetos a condiciones regulatorias y todavía no se han intensificado. En consecuencia, los controles de exportación más amplios sobre chips avanzados y equipos relacionados siguen plenamente vigentes, y las restricciones subyacentes en materia de licencias y las incertidumbres de la cadena de suministro siguen complicando la planificación de capital a largo plazo en el sector tecnológico.
En materia de comercio e inversión institucional en general, el comunicado también señaló que Xi y Trump, que estuvo acompañado en el viaje por una "delegación de alto perfil" de directores ejecutivos estadounidenses, pusieron en marcha dos nuevas instituciones: la Junta de Comercio EE. UU.-China, encargada de gestionar el comercio no sensible, y la Junta de Inversión EE. UU.-China.
Con arreglo a los marcos ultimados durante la visita, la Casa Blanca confirmó que China se ha comprometido a comprar al menos 17 000 millones de dólares al año en productos agrícolas estadounidenses hasta 2028 y aprobó una compra inicial de 200 aviones Boeing fabricados en Estados Unidos. Sin embargo, las acciones de Boeing cayeron tras la noticia, ya que, según los analistas, el pedido de aeronaves quedó por debajo de las expectativas de Wall Street de un "megapedido" de mayor envergadura.
Un portavoz del Fondo Monetario Internacional (FMI) acogió con satisfacción el "diálogo constructivo" entre las dos mayores economías del mundo, afirmando que la reducción de las tensiones comerciales y de la incertidumbre política favorecería a ambos países y a la economía mundial en su conjunto, según Reuters.
Sin embargo, dado que la cumbre de Pekín no logró un avance diplomático que atenuara la guerra en Oriente Medio, el FMI advirtió de que un conflicto persistente que mantiene el petróleo por encima de los 100 dólares por barril amenaza con reducir el crecimiento mundial hasta un escenario adverso del 2,5 % este año, muy por debajo de su proyección base actual del 3,1 %.
2. El auge del crédito privado atrae un escrutinio regulatorio más estricto
Los reguladores mundiales están intensificando sus advertencias sobre los riesgos que se acumulan en las finanzas no bancarias, con un nuevo informe del Consejo de Estabilidad Financiera (FSB) que destaca las vulnerabilidades del sector del crédito privado, de rápido crecimiento.
El FSB afirma que el crédito privado aporta beneficios a los prestatarios, pero también "interconexiones complejas" con los bancos, un alto apalancamiento y una valoración opaca, y advierte de que las carencias de datos dificultan evaluar cómo podrían propagarse las perturbaciones a través de los mercados de crédito.
Los datos disponibles recopilados de las autoridades miembros reflejan unos 220 000 millones de dólares en líneas de crédito bancarias dispuestas y no dispuestas a fondos de crédito privado, pero las estimaciones comerciales sugieren que la cifra podría ser más del doble, lo que subraya la incertidumbre en torno a las exposiciones.
El informe también señala indicios de un aumento de las tensiones de los prestatarios, con un mayor uso de estructuras de pago en especie y cierto repunte de los impagos, y apunta a concentraciones sectoriales en ámbitos como la tecnología, la sanidad y los servicios.
Paralelamente, la Autoridad de Conducta Financiera del Reino Unido (FCA) está presionando a los principales grupos de crédito privado para que compartan considerablemente más datos. El regulador ha mantenido conversaciones con los principales operadores para reformar los requisitos de divulgación, con el objetivo de hacer obligatorio que los gestores de fondos proporcionen información detallada sobre cada préstamo individual.
Aunque se prevé que el sector se resista a una presentación de informes similar a la de la banca, la Financial Times informa de que la FCA busca una mayor visibilidad sobre cómo los riesgos crediticios están migrando más allá de la banca tradicional, especialmente tras los recientes reveses empresariales.
Cómo ayuda el Foro a los líderes a comprender el cambio en los sistemas financieros mundiales
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y el conocimiento, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.
3. Más noticias financieras que conviene conocer
El Reino Unido también se dispone a endurecer las normas para los fondos del mercado monetario antes de finales de 2026 para mejorar la resiliencia en periodos de tensión en los mercados. Según informa Reuters, las reformas, motivadas por las tensiones de liquidez registradas durante la "huida hacia la liquidez" de la era de la COVID en 2020, exigirán a los fondos mantener más activos líquidos y gestionar mejor los reembolsos de los inversores. El Gobierno también prevé ampliar los permisos temporales para que los fondos de la UE comercialicen sus productos entre los inversores del Reino Unido.
Los ministros de Finanzas y los gobernadores de los bancos centrales del G7 se reunirán en París esta semana en medio de advertencias de que una interrupción prolongada en el estrecho de Ormuz podría tener importantes consecuencias económicas mundiales, y de que los funcionarios destacan los crecientes riesgos inflacionistas y la mayor escasez de suministros energéticos. El coste de financiación se ha incrementado en las principales economías a medida que los inversores reevalúan las perspectivas, mientras que los precios elevados del petróleo y la caída de las existencias siguen presionando unas condiciones de crecimiento ya frágiles. Ucrania y Siria se espera que figuren en partes de las conversaciones, lo que subraya el interés del G7 por las economías afectadas por conflictos y por la estabilidad geopolítica más amplia.
De hecho, los mercados mundiales de bonos han ampliado su caída a medida que se intensifican las preocupaciones por la inflación, con los rendimientos del Tesoro estadounidense alcanzando máximos de un año y los bonos soberanos japoneses y europeos también sometidos a presión ante las expectativas de nuevas subidas de tipos en las principales economías.

El FMI ha advertido de que los riesgos cibernéticos de rápida evolución impulsados por la IA podrían desestabilizar el sistema financiero si no se gestionan con cuidado. Destaca que la IA está acelerando tanto los ataques como la explotación de vulnerabilidades en infraestructuras financieras muy interconectadas, y pide una mayor resiliencia, supervisión y coordinación internacional para gestionar los crecientes riesgos sistémicos.
El sector inmobiliario de China sigue bajo presión en el periodo de enero a abril, con una caída de la inversión del 13,7 % interanual tras un descenso del 11,2 % en el primer trimestre, según datos oficiales. Las ventas de inmuebles por superficie y el inicio de nuevas construcciones siguieron contrayéndose durante el periodo, mientras que la captación de fondos por parte de los promotores también se debilitó aún más, lo que subraya la persistente debilidad de los principales indicadores del sector.
4. Más información en Forum Stories
El capital riesgo atraviesa un periodo de ajuste estructural, marcado por una recirculación de capital más lenta, un desempeño desigual en la fase de crecimiento y la rápida integración de la inteligencia artificial en los modelos de inversión y de negocio. Elaborado en colaboración con la Iniciativa de Capital Riesgo de la Stanford Graduate School of Business, El futuro del capital riesgo: desbloquear la liquidez y el crecimiento analiza estos cambios en detalle, basándose en análisis originales y perspectivas del sector para evaluar una clase de activos de 3,5 billones de dólares y definir prioridades estratégicas orientadas a mejorar la liquidez, reforzar la formación de capital y sostener el crecimiento innovador a largo plazo.
¿Cuál es el coste de construir resiliencia para todos? ¿Y qué ocurre cuando las sociedades no la comparten de forma equitativa? Dos expertos sostienen que los enfoques fragmentados frente al riesgo de desastres, la adaptación climática y la inclusión financiera dejan a las economías expuestas a choques en cascada, con pérdidas en un ámbito que amplifican la vulnerabilidad en otros. Destacan ejemplos en los que los marcos de resiliencia integrados —que combinan la cartografía de riesgos, las finanzas inclusivas y la protección social— pueden ayudar a reducir los costes fiscales y sociales a largo plazo, al tiempo que favorecen un crecimiento más estable e inclusivo.




