Las criptomonedas pueden hacer que los pagos internacionales sean más eficientes, cómodos y seguros, al eliminar los engorrosos procesos operativos y de seguridad vinculados al movimiento del dinero convencional;
Su creciente presencia plantea desafíos para los reguladores, que se enfrentan a interrogantes sobre la estabilidad financiera y sobre la prevención del blanqueo de capitales y de la financiación del terrorismo;
Para combatir estos delitos con criptomonedas, los reguladores deben trabajar junto con expertos en tecnología, adoptar una visión de futuro y diseñar leyes adecuadas a su finalidad.
Las monedas digitales llevan existiendo una década, pero los sistemas regulatorios que las rigen están fragmentados, son ineficaces y, en algunos países, directamente no existen. Esto permite que prosperen las actividades ilícitas, desde traders fraudulentos de Bitcoin que desaparecen con su dinero hasta la financiación del terrorismo y el blanqueo de capitales internacional.
Las monedas digitales son el futuro inevitable, por lo que se requieren la coordinación internacional y la acción de cada país para cerrar las lagunas legales que permiten que prospere la delincuencia con criptomonedas. Recientemente, expertos financieros y regulatorios de todo el mundo debatieron sobre los activos digitales y los riesgos de blanqueo de capitales que plantean en un seminario web organizado por Absa, en colaboración con el Consejo Global de Futuros del Foro Económico Mundial (WEF) y el Grupo de Acción Financiera Internacional (GAFI).
El desafío para los reguladores de todo el mundo es encontrar instrumentos regulatorios adecuados para hacer frente a los riesgos derivados de la mayor adopción de las criptomonedas. Los instrumentos regulatorios existentes presentan limitaciones para abordar los riesgos de delitos financieros y de consumo, así como de blanqueo de capitales. Esto ha provocado un mayor escrutinio regulatorio de las criptomonedas, ya que los blanqueadores han recurrido a monedas digitales como Bitcoin, Ether y Ripple para “cobrar” sus beneficios, haciendo rebotar transacciones por todo el mundo de forma instantánea y anónima.
Como señal de un cambio significativo en el pensamiento regulatorio, el Banco de Pagos Internacionales (BPI), propiedad de 63 bancos centrales y autoridades monetarias miembros de todo el mundo, ha declarado que “las criptomonedas no son dinero, sino activos especulativos que pueden utilizarse para facilitar el blanqueo de capitales, los ataques de ransomware y otros delitos financieros”. Esta postura surge después de que más de 60 bancos centrales hayan puesto en marcha proyectos de moneda digital desde 2014, lo que sugiere que algunos bancos centrales consideran las monedas digitales de los bancos centrales como una vía preferente para proteger, con el tiempo, la integridad del sistema financiero.
La reciente volatilidad del Bitcoin también ha planteado interrogantes importantes sobre la viabilidad a largo plazo de las criptomonedas como clase de activo. De igual modo, el aumento de los ataques de ransomware y de otros incidentes de delitos financieros ha generado una creciente preocupación por la regulación y por cómo abordar los nuevos riesgos de lucha contra el blanqueo de capitales y la financiación del terrorismo (ABC/LFT).
Está claro que estas nuevas formas de dinero presentan tanto oportunidades como desafíos para el sector financiero, los responsables de la formulación de políticas y los consumidores. Las monedas digitales pueden hacer que los pagos internacionales sean más eficientes, cómodos y seguros, al eliminar los engorrosos procesos operativos y de seguridad vinculados al movimiento del dinero convencional, lo que mejora la eficiencia económica general.
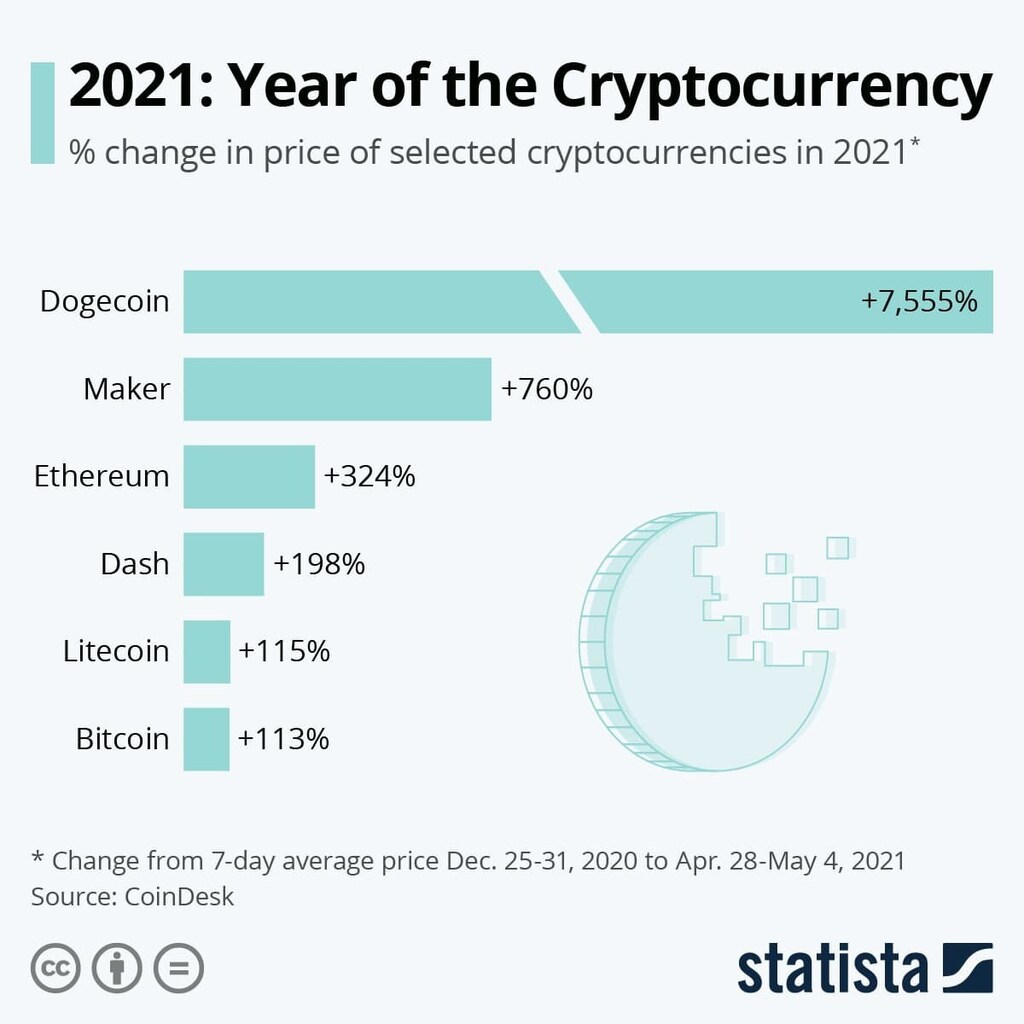
Sin embargo, a medida que más personas corrientes invierten en criptomonedas y los inversores institucionales las incorporan a sus carteras, su creciente presencia plantea importantes interrogantes sobre la estabilidad financiera y sobre la prevención del blanqueo de capitales y de la financiación del terrorismo.
Para combatir estos delitos, los reguladores deben trabajar junto con expertos en tecnología, de modo que sus leyes se mantengan al ritmo de los cambios. Además, los reguladores deben adoptar una visión de futuro y diseñar leyes adecuadas a su finalidad, en lugar de intentar impedir lo inevitable.
Por otra parte, la colaboración es fundamental, y los activos digitales requieren regulación mediante la cooperación internacional, la aplicación local y la intervención de autoridades equipadas tecnológicamente para seguir de cerca estos desarrollos tan rápidos.
En 2019, el GAFI introdujo directrices que obligaban a los países a evaluar y mitigar los riesgos asociados a las actividades con criptoactivos y a los proveedores de servicios. Solicitó que los proveedores de servicios fueran registrados y supervisados por las autoridades nacionales competentes. Sin embargo, el GAFI informa de que solo una cuarta parte de los países ha adoptado esas directrices.
Aunque algunas jurisdicciones han establecido marcos contra el blanqueo de capitales y han sancionado a los operadores que no cumplen, los delincuentes podrían trasladarse rápidamente a países no regulados aprovechando esta falta de uniformidad mundial. La aplicación de la denominada regla de viaje será esencial para eliminar el arbitraje jurisdiccional. También es fundamental eliminar el anonimato de las transacciones con activos y recopilar datos sobre dichas transacciones.
El GAFI está actualizando sus directrices y fomentando un mayor intercambio de información entre países. Coincide en que las normas estrictas no sofocarían la innovación, sino que fortalecerían el sector y favorecerían un mayor crecimiento económico.
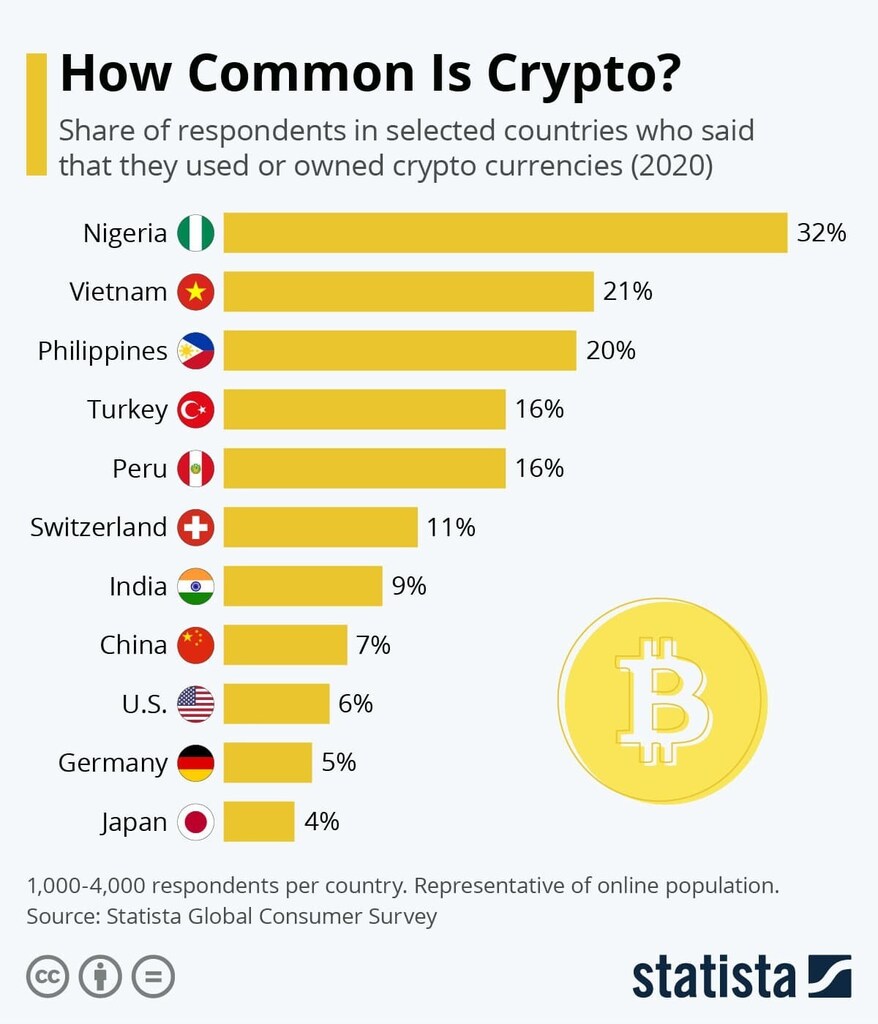
Aquí, en Sudáfrica, la compra de criptoactivos no está regulada y, según el ministro de Justicia y Servicios Penitenciarios, Ronald Lamola, esta falta de protección ha dejado a los consumidores extremadamente vulnerables, y algunos inversores esperanzados han perdido su dinero.
Aunque algunas plataformas de negociación e instituciones financieras han implantado el protocolo “conozca a su cliente” (KYC), no es una práctica general. Esto nos hace vulnerables a los sindicatos que compran criptoactivos para blanquear capitales y financiar actividades terroristas, así como a los intentos de eludir los controles de cambio y ocultar flujos financieros ilícitos.
La colaboración intergubernamental para crear un marco regulatorio ágil pero eficaz es fundamental, con respuestas unificadas a las tendencias emergentes. Si bien Sudáfrica ya cuenta con un grupo de trabajo interdepartamental que investiga el fraude financiero, en el que participan la policía, los Hawks y el Servicio de Impuestos Internos de Sudáfrica, existen planes para ampliar ese centro de inteligencia e incluir a los proveedores de servicios de criptoactivos.
Otros activos digitales emergentes incluyen las CBDC o monedas digitales de los bancos centrales. Hay unas 20 CBDC en desarrollo, y el Banco Popular de China tiene previsto sustituir el efectivo físico por una moneda digital conocida como e-RMB o yuan digital. Los ciudadanos chinos que participan en un proyecto piloto en varias ciudades pueden descargar una aplicación y participar en una lotería para ganar dinero que gastar con proveedores de servicios designados.
Aunque se trata de un proyecto de infraestructura enorme, quienes participan en el proyecto piloto chino coinciden en que el yuan digital es cómodo, eficiente y seguro. Las CBDC potenciarían el comercio internacional, y la ventaja de China por haber sido pionera podría internacionalizar su moneda gracias a su seguridad.
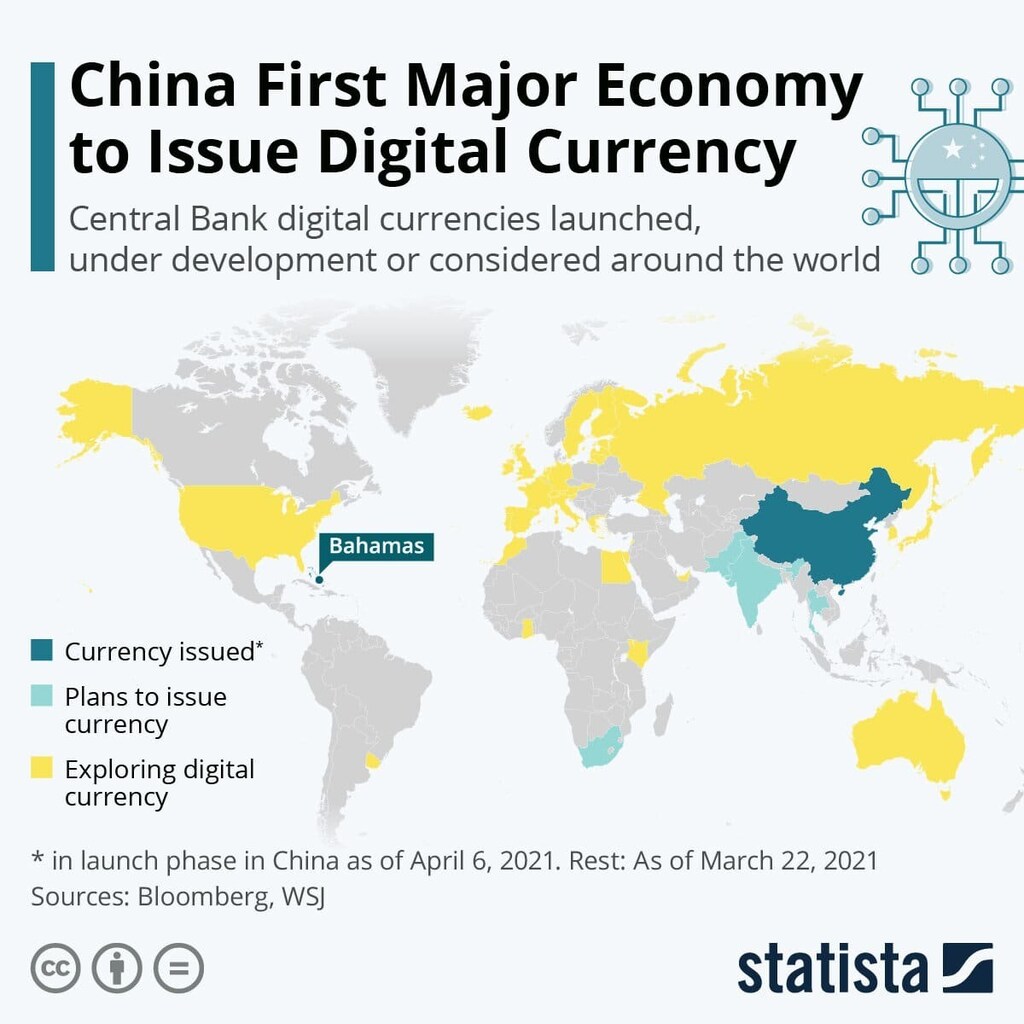
Uno de los retos consiste en determinar cómo hacer que las distintas CBDC interactúen entre sí, y el Fondo Monetario Internacional investiga el uso transfronterizo del dinero digital. Se plantean interrogantes, entre ellos el impacto de esta “sustitución de moneda” si se utiliza en paralelo un sistema extranjero junto con una moneda nacional, y si esta socavaría la moneda nacional y afectaría a los regímenes cambiarios.
La tecnología blockchain está permitiendo que el mundo piense de forma distinta sobre el dinero y las ideas económicas, y está generando una innovación muy necesaria en los mercados financieros. Una vez resueltos los problemas de escalabilidad de la cadena de bloques y reducido el riesgo de fraude mediante soluciones tecnológicas, las monedas digitales podrían ofrecer una experiencia positiva en todo el mundo.
Las crisis financieras anteriores han demostrado lo interconectados que están los sistemas del mundo, y la velocidad a la que podrían moverse los criptoactivos significa que las autoridades tendrían dificultades para supervisar, detener o revertir las transacciones en esas vastas redes. El diálogo transfronterizo es imprescindible, en particular entre los organismos tecnológicos, para vigilar la situación.
La realidad es que las criptomonedas tienen una década de existencia y las instituciones financieras deberían haber reaccionado con más rapidez, pero los problemas como el anonimato que permite que prospere la delincuencia con criptomonedas no pueden abordarse con las normas o los sistemas existentes.
Debemos hacerlo bien y de manera adecuada, para que perdure en el futuro. Esto puede implicar avanzar un poco más despacio, pero si queremos ser eficaces, es importante que las normas y herramientas sean adecuadas a su finalidad.
Steffen Kern, economista jefe y director de Análisis de Riesgos de la Autoridad Europea de Valores y Mercados (AEVM), es coautor de este artículo de blog. Las opiniones expresadas en este artículo son las del autor y no reflejan necesariamente las opiniones de la Autoridad Europea de Valores y Mercados.




