Una de las curiosidades de la economía moderna es por qué el sector financiero es tan grande. Los economistas solo han empezado recientemente a documentar y reflexionar sobre este fenómeno. Empíricamente, Greenwood y Scharfstein (2013) encuentran que, en Estados Unidos, los servicios financieros, que representaban el 2,8 % del PIB en 1950, supusieron el 8,3 % del PIB en 2006.
En Biais et al. (2014), ofrecemos un análisis formal que sugiere por qué las finanzas han crecido tanto, planteando si ello responde al interés de la sociedad y, en caso contrario, qué podría hacerse al respecto. En nuestro modelo, el crecimiento del sector financiero está impulsado por el desarrollo de una innovación financiera. El análisis es aplicable a una amplia gama de innovaciones, desde instrumentos específicos como las obligaciones de deuda garantizada (CDO) o los swaps de impago crediticio (CDS), hasta clases de activos como los bonos basura o los fondos cotizados (ETF), así como a estilos de gestión.
Nuestro modelo considera dos tipos de participantes en el mercado: los inversores, que poseen los activos, y los gestores, que operan la innovación. El análisis se lleva a cabo primero bajo el supuesto de que los inversores pueden evaluar la capacidad y las acciones de los gestores, es decir, existe ‘información simétrica’. Esto proporciona una referencia para el siguiente paso, que consiste en reconocer la realidad de que los inversores no tienen certeza sobre la competencia o la diligencia de los gestores, por lo que la información es asimétrica.
La innovación puede ser frágil y propensa a sufrir choques. Alternativamente, puede ser bastante sólida. Sobre la base del desempeño observado, los participantes del mercado aprenden sobre la solidez de la innovación. Interpretan racionalmente el buen desempeño y la ausencia de choques como señal de robustez. Así, cuando no se produce ningún choque, la confianza aumenta y la innovación crece, atrayendo fondos y gestores. A medida que la innovación florece, las ganancias de los gestores aumentan y superan la norma de los demás sectores, en consonancia con los hallazgos empíricos de Philippon y Resheff (2008).
Las inversiones en el sector innovador solo son robustas frente a los choques si los gestores analizan con cuidado los riesgos y las valoraciones. Al principio, cuando la confianza en la innovación aún es limitada, los gestores entienden que el esfuerzo es esencial para el éxito. Solo los gestores más eficientes, para quienes el coste del esfuerzo es relativamente bajo, entran en el sector innovador, y todos ellos se esfuerzan. Tras el éxito, sin embargo, los gestores con habilidades ineficientes de control de riesgos y evaluación también consideran que merece la pena entrar en el sector innovador. Como para estos gestores el coste del esfuerzo es elevado, renuncian a la prevención de riesgos y a una valoración prudente.
En este contexto, si la industria acaba sufriendo un choque negativo, el mero tamaño de la industria, combinado con la gran proporción de gestores que eluden su deber, desencadena pérdidas generalizadas y de gran magnitud: se produce una crisis, y solo se libran de sus peores efectos los inversores cuyos gestores mantuvieron la vigilancia en todo momento.
En esta versión del modelo, la innovación se ha mantenido en un tamaño socialmente óptimo. Los inversores saben lo que están adquiriendo y pagan por ello un precio competitivo. Ahora supongamos, como hipótesis plausible, que la opacidad y la complejidad del sector innovador impiden a los inversores supervisar perfectamente los sistemas de control de riesgos y los esfuerzos de los gestores. Con este cambio, las predicciones del modelo dan un giro drástico. Con asimetría de información, los inversores no pueden distinguir a los gestores con sistemas eficientes de control de riesgos (que realizan un esfuerzo de prevención del riesgo) de quienes tienen sistemas ineficientes (que renuncian a la prevención del riesgo). Ambos tipos reciben la misma compensación. Por tanto, los gestores negligentes obtienen beneficios excesivos (‘rentas informacionales’). La afluencia de gestores relativamente ineficientes, atraídos por recompensas elevadas a cambio de poco esfuerzo, impulsa un crecimiento más rápido que con información simétrica. Esto lleva la escala de la innovación más allá de su óptimo social y también aumenta la vulnerabilidad del sector. En consecuencia, la asimetría de información implica crisis más graves.
Aunque este modelo teórico también podría aplicarse a innovaciones no financieras, resulta especialmente adecuado para las finanzas. Tres de las características más importantes de las innovaciones financieras desempeñan un papel clave en el análisis:
En primer lugar, el control de riesgos y la gestión son claves para el éxito de las innovaciones financieras, y precisamente de estas actividades se encargan los gestores del modelo.
En segundo lugar, la complejidad y la naturaleza no física de las innovaciones financieras dificultan que los inversores externos observen las acciones de los gestores del sector financiero, lo que genera riesgo moral, como en el modelo.
En tercer lugar, cuando las innovaciones financieras resultan ser débiles, generan pérdidas graves para un amplio abanico de instituciones, de nuevo como en el modelo.
Relación del modelo con los acontecimientos
La industria financiera, especialmente en las últimas tres décadas, se ha visto asolada por innovaciones que acaban en lágrimas. Los ejemplos más flagrantes han sido el desastre de las hipotecas titulizadas que desencadenó la última crisis, la burbuja tecnológica de finales de los noventa y los bonos basura de los años ochenta. Su dinámica concuerda con las implicaciones de nuestro modelo.
El crecimiento inicial de la innovación de los CDO comenzó a mediados de los años 2000, cuando los bancos de inversión ofrecían hipotecas titulizadas con una ventaja de rentabilidad sobre las inversiones convencionales. En línea con nuestro modelo, el éxito inicial atrajo a gestores e inversores, pero la confianza derivó en negligencia. Muchos gestores dejaron de examinar por sí mismos el contenido de los paquetes de préstamos, basándose en cambio en las calificaciones de las agencias. Los originadores de los CDO también se sintieron lo bastante seguros como para reducir la calidad crediticia de los préstamos componentes. Ambos avances constituyen una elusión del esfuerzo en respuesta a un fuerte crecimiento, en línea con las implicaciones del modelo de riesgo moral. También en línea con el modelo, hubo diferencias entre gestores. Solo quienes permanecieron vigilantes protegieron a sus inversores de las peores pérdidas.
La gestión activa de fondos se reduce a dos estrategias básicas: la inversión fundamental, basada en el arduo trabajo de estimar los flujos de caja futuros, y la inversión por momentum. A finales de los noventa se produjo un auge de la innovación en los sectores de telecomunicaciones, medios y tecnología, asociado a un aumento de las inversiones financieras en dichos sectores. Sin embargo, evaluar los ingresos futuros que generarían esas inversiones era complejo y costoso. De nuevo en línea con el modelo, el rendimiento superior sostenido elevó la confianza, y una fracción creciente de gestores pasó de la difícil tarea de la valoración fundamental a la estrategia más fácil de seguir la tendencia (momentum), que, en el lenguaje del modelo, puede interpretarse como una elusión del esfuerzo. Cuando llegó el desplome, los inversores cuyos gestores seguían exclusivamente el momentum pagaron el precio (Daniel y Moskowitz 2012 y Daniel et al. 2012 documentan la vulnerabilidad de las estrategias de momentum ante las perturbaciones). En cambio, quienes siguieron asumiendo el coste de una valoración cuidadosa de los activos se libraron de lo peor.
Nuestro análisis teórico también arroja luz sobre la ola de adquisiciones apalancadas (LBO) y de bonos basura de los años ochenta. La investigación empírica de la época había mostrado que los bonos por debajo del grado de inversión tenían una tasa de impago mucho menor de la que implicaba su diferencial de rendimiento. Esto impulsó la emisión y distribución de bonos basura. En consonancia con el modelo, el éxito inicial aumentó la confianza, lo que llevó a reducir los esfuerzos de prevención del riesgo y de valoración. Esto hizo vulnerable a la innovación y, cuando en 1989 la golpeó un choque negativo, se derrumbó. También en línea con el modelo, la innovación no fue erradicada y, tras varios años sin crisis, ha vuelto a la carga.
Implicaciones para las políticas
Los propietarios principales de activos deberían ser más conscientes de los problemas de agencia, redactar mejores contratos, ejercer una mayor vigilancia y exigir a los agentes una divulgación más completa. Deberían alargar el período de evaluación y recompensa del desempeño de los intermediarios. Eludir el esfuerzo es más difícil de sostener a largo plazo, porque es probable que intervengan el fracaso individual o una crisis generalizada. Las recompensas acumuladas prometidas a los gestores pueden cancelarse en caso de pérdidas, lo que aumenta su ‘skin in the game’ (implicación directa en el resultado) y alinea sus intereses con los de los principales (véase, por ejemplo, Biais et al. 2007).
En la práctica, sin embargo, los propietarios finales de los activos suelen ser pequeños y estar dispersos. Normalmente delegan la inversión en fiduciarios de fondos de pensiones, fondos de inversión, etc. Esto crea una cadena de problemas de agencia para la que los principales finales no están bien preparados. Los responsables políticos deberían orientar a los fiduciarios mediante un código de buenas prácticas que muestre cómo minimizar los problemas que surgen en la delegación. Esto puede reforzarse ampliando la interpretación del deber fiduciario para incluir el cumplimiento de dicho código.
Si los suaves empujones no bastan, puede ser necesaria la intervención regulatoria. Los reguladores podrían pronunciarse sobre la aceptabilidad de los productos, teniendo presente que la opacidad agrava los problemas de agencia. Podrían exigir requisitos de información, por ejemplo, sobre los rendimientos brutos, los costes, la elección de carteras, los márgenes, etc. Una de las implicaciones más llamativas del modelo es que la regulación debe ser más estricta cuando las finanzas parecen más sólidas y cuando las innovaciones están en plena expansión. Cuidado con la autocomplacencia y con las nociones de ‘Great Moderation’, porque es entonces cuando más prevalece la elusión del esfuerzo.
Colaboración publicada con Vox
Autores: Bruno Biais, profesor de investigación de Economía y Finanzas en la Toulouse School of Economics; Jean-Charles Rochet, profesor de Economía en la Toulouse School of Economics y director de investigación del Institut D’Économie Industrielle; y Paul Woolley, Senior Fellow de la London School of Economics, profesor honorario de la York University y profesor adjunto de la UTS.
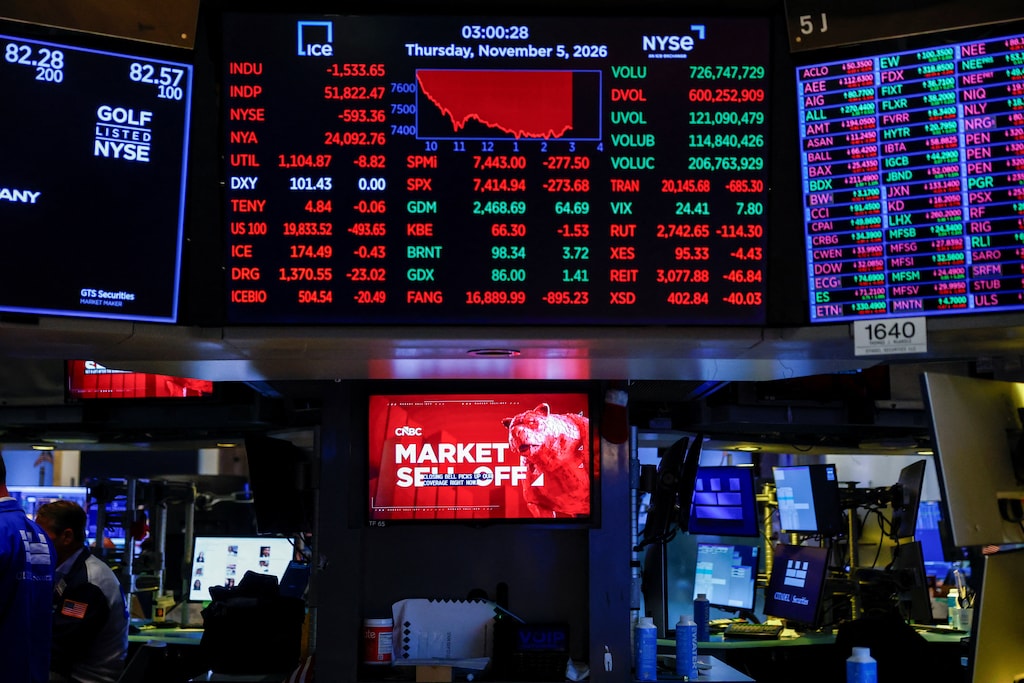
Imagen: Operadores bursátiles trabajan en el parqué de la Bolsa de Nueva York poco después del inicio de la sesión del 11 de agosto de 2014. REUTERS/Lucas Jackson