Nuevas investigaciones indican que el 40% de los beneficios de las multinacionales se traslada a paraísos fiscales y que el 10% de las mayores empresas multinacionales del mundo es responsable del 98% de esta actividad;
El resultado son 200.000 millones de dólares en ingresos tributarios mundiales perdidos;
Un tipo impositivo mínimo sobre las sociedades acordado a escala mundial y tratar a una multinacional como una sola empresa, en lugar de como un conjunto de entidades nacionales, podrían cambiar esta situación.
Las empresas multinacionales de todos los países trasladan a esos paraísos fiscales alrededor del 40% de sus beneficios, o 650.000 millones de dólares. ¿El precio de este tipo de conducta? 200.000 millones de dólares perdidos en ingresos tributarios mundiales. Esta conducta es posible debido a un código tributario anticuado, diseñado en la década de 1920. La solución será una reforma integral del código tributario de sociedades a escala mundial, y puede que no esté muy lejos. En este artículo analizo la pregunta: ¿cómo sería en 2030 un sistema tributario mundial justo y funcional, y cuán sombría es la alternativa?
Empecemos por lo básico: ¿cómo pueden las empresas utilizar los paraísos fiscales para evitar pagar impuestos por completo? La respuesta está en el código tributario internacional vigente, que trata a una empresa multinacional no como una sola empresa, sino como un conjunto de entidades nacionales. Para las empresas globales de hoy, cada dólar de ingresos declarado en Estados Unidos o Alemania tributa a un tipo cercano al 30%, mientras que los ingresos declarados en Bermudas tributan al 0%. Se han documentado estrategias para minimizar los impuestos trasladando beneficios a distintos territorios con baja tributación en grandes multinacionales como Amazon, Google, IKEA, Nike y muchas otras.
En mi investigación con Thomas Tørsløv y Gabriel Zucman documentamos el alcance mundial de esta conducta. Estimamos que el 40% de los beneficios de las multinacionales se traslada a paraísos fiscales, según nuevos datos macroeconómicos conocidos como estadísticas de filiales extranjeras. Estas estadísticas registran el importe de los salarios pagados por las filiales de empresas multinacionales extranjeras y los beneficios que obtienen. En otras palabras, nos permiten desglosar los agregados de las cuentas nacionales (salarios pagados por las empresas, excedente de explotación de las empresas, etc.) en «empresas locales» y «empresas extranjeras». Utilizamos estas estadísticas para crear una nueva base de datos mundial que registra los beneficios declarados en cada país por las empresas locales y extranjeras.
Con esta base de datos, elaboramos y analizamos un indicador macroeconómico sencillo: la proporción entre los beneficios empresariales antes de impuestos y los salarios. Gracias a los nuevos datos utilizados en nuestro estudio, podemos calcular esta proporción por separado para las empresas extranjeras y locales de cada país. Nuestra investigación revela resultados sorprendentes.
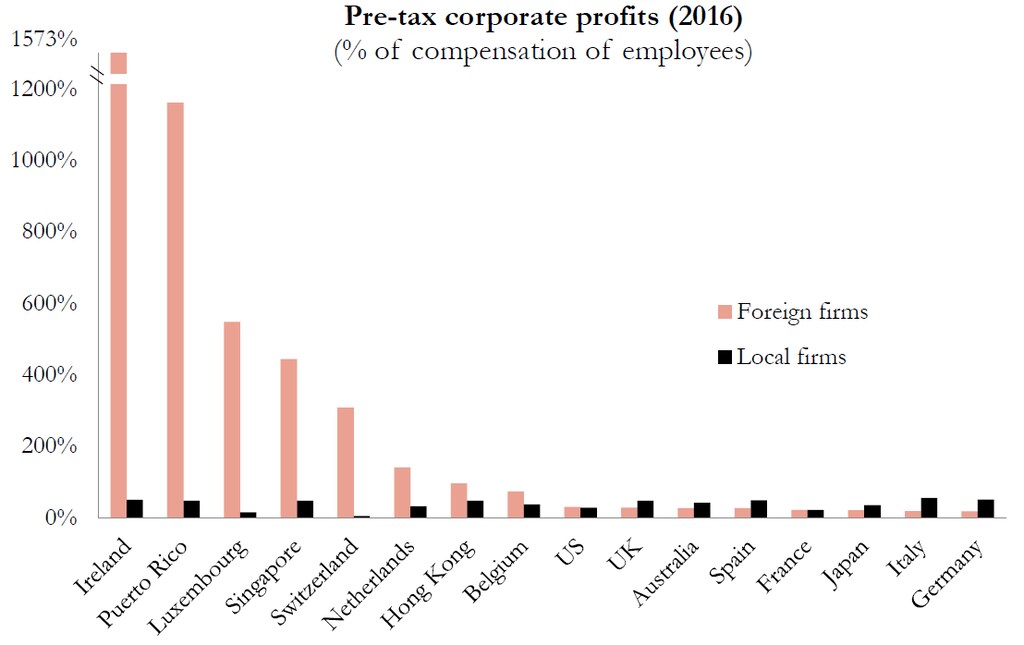
En los países que no son paraísos fiscales, las empresas extranjeras son sistemáticamente menos rentables que las locales. En los paraísos fiscales, por el contrario, son sistemáticamente más rentables, y por mucho, como se ve en el gráfico de abajo. Mientras que, para las empresas locales, la proporción entre los beneficios imponibles y los salarios suele rondar el 30%-40%, para las empresas extranjeras en paraísos fiscales es un orden de magnitud mayor: llega hasta el 1600% en Irlanda. En otras palabras, observamos que las multinacionales declaran enormes beneficios en paraísos fiscales y que estos beneficios no se corresponden con la actividad económica real en esos territorios.
¿Qué países ganan y cuáles pierden en este juego de los beneficios?
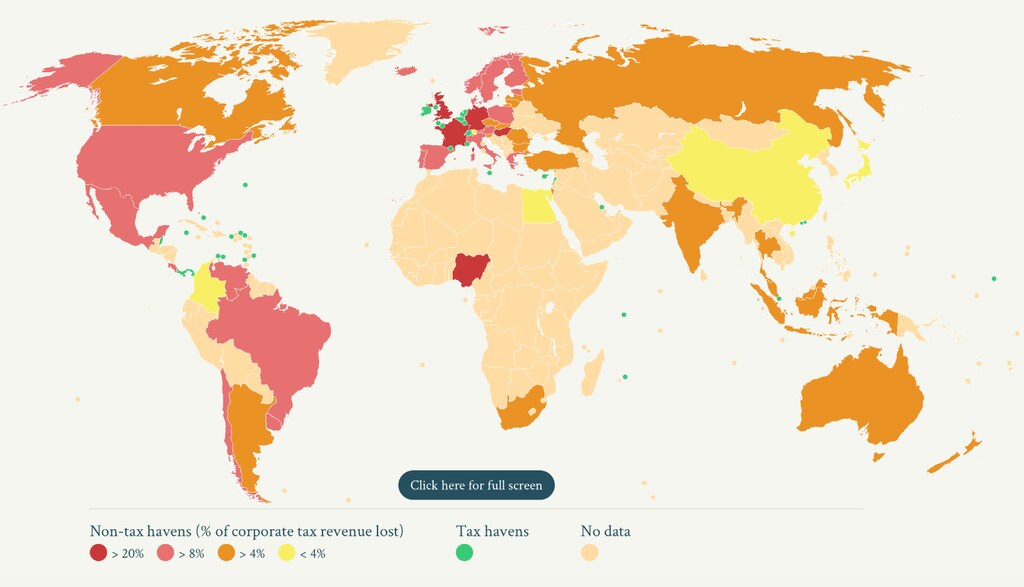
En conjunto, observamos que el mundo pierde el 10% de la recaudación del impuesto sobre sociedades, es decir, 200.000 millones de dólares. En nuestro sitio web, missingprofits.world, puedes explorar nuestro mapa interactivo para ver qué países atraen y cuáles pierden beneficios en este juego de trileros.
El mapa abarca 86 países que representan el 92% de la actividad económica mundial y más del 70% de la población del planeta. Al hacer clic en cada país, puedes ver cuántos beneficios se trasladan a los paraísos fiscales y a cuáles. También puedes consultar la pérdida implícita de ingresos por el impuesto sobre sociedades.
Algunos países aparecen marcados en verde: son paraísos fiscales. En el caso de estos territorios, indicamos cuántos beneficios atraen de países con impuestos elevados y cuál es su tipo efectivo del impuesto sobre sociedades. Por citar algunos ejemplos: Alemania pierde 20.000 millones de dólares cada año, lo que equivale al 29% de su recaudación del impuesto sobre sociedades. Del mismo modo, Francia pierde el 24% de su recaudación de ese impuesto y Estados Unidos, el 17%.
Curiosamente, los paraísos fiscales corporativos del mundo también son los mayores recaudadores de impuestos del planeta. Es decir, países como Irlanda, Luxemburgo y Puerto Rico, pese a aplicar tipos impositivos efectivos inferiores al 5%, consiguen atraer tantos beneficios artificiales que acaban recaudando más impuestos que cualquier otro país. Esto pone de manifiesto los incentivos perversos del código tributario de sociedades vigente y ayuda a explicar por qué los países han entrado en una carrera a la baja para recortar los tipos impositivos sobre las sociedades.
¿Qué empresas trasladan beneficios de forma más agresiva?
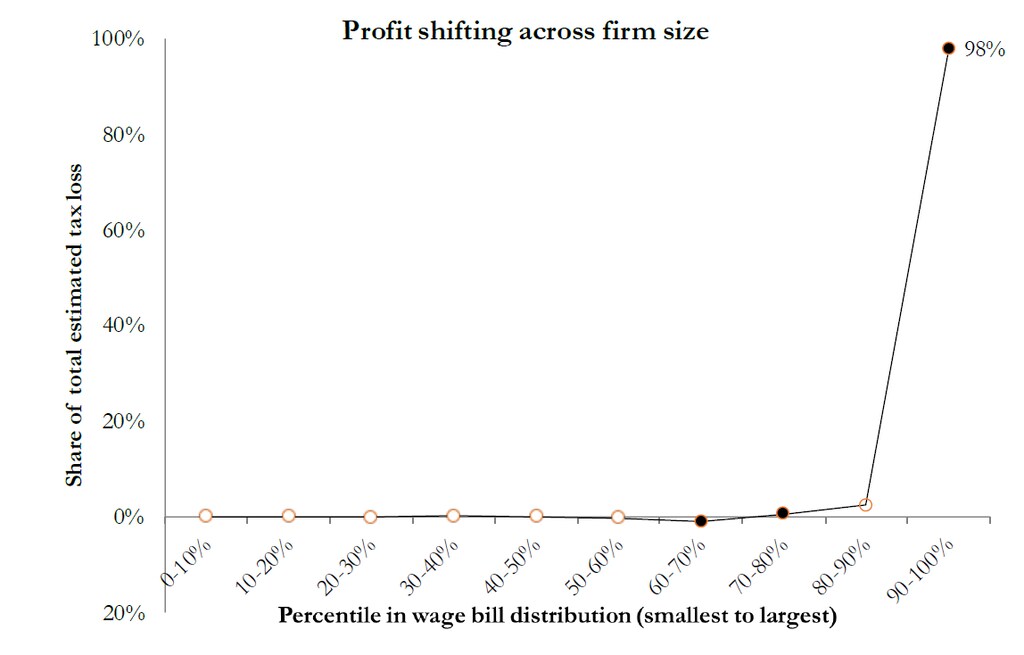
A partir de las declaraciones del impuesto sobre sociedades de Sudáfrica y de los informes anuales públicos de Bureau Van Dijk, una editorial de información empresarial, mi coautora Hayley Reynolds y yo investigamos qué caracteriza a una empresa que traslada beneficios. Observamos que la mayoría de las empresas multinacionales no traslada beneficios a paraísos fiscales, pero esto queda eclipsado por las enormes cantidades que trasladan las multinacionales muy grandes. Por ello, estimamos que el 98% de los beneficios trasladados a paraísos fiscales corresponde al 10% de las mayores empresas multinacionales, como se muestra abajo.
Además, como documentó Zucman (2014), las empresas estadounidenses parecen ser particularmente agresivas: trasladan a paraísos fiscales el 60% de sus ingresos obtenidos en el extranjero, frente al promedio mundial del 40%. A pesar de la atención frecuente que reciben las empresas «digitales», mi investigación con Thomas Tørsløv y Gabriel Zucman no indica que haya diferencias sistemáticas entre sectores en cuanto al traslado de beneficios.
¿Cómo podemos solucionar esto?
Cuando el coche no arranca, básicamente tienes dos opciones: arreglarlo o desecharlo y comprar otro vehículo. Hasta ahora, el mundo en su conjunto ha ido desechando el impuesto sobre sociedades, aunque de forma muy gradual. En respuesta a la globalización y a los problemas que esta ha planteado para la tributación de las sociedades, los países han recortado los tipos impositivos y han dependido más de los impuestos al consumo. Así, en los últimos 40 años, hemos visto caer más del 50% el tipo medio mundial del impuesto sobre sociedades.
¿Qué haría falta para cambiar esta trayectoria? ¿Cómo sería dentro de diez años, en 2030, un sistema tributario mundial justo y funcional?
Las causas fundamentales del traslado de beneficios son: 1) el incentivo para trasladarlos (las diferencias entre los tipos del impuesto sobre sociedades) y 2) la posibilidad de hacerlo (la contabilidad tributaria separada de las entidades multinacionales). Para resolver el problema, hay que eliminar estas dos causas fundamentales.
¿Qué está haciendo el Foro Económico Mundial en materia de impuestos?
Empecemos por lo más sencillo: armonizar el impuesto sobre sociedades. Si los países pudieran acordar un tipo mínimo mundial del impuesto sobre sociedades, por ejemplo, del 25%, el problema del traslado de beneficios desaparecería en gran medida, ya que los paraísos fiscales dejarían simplemente de existir.
Esto ya lo había propuesto en 1992 el Comité Ruding de la Comisión Europea, que sugirió un tipo mínimo del impuesto sobre sociedades del 30% para la UE. A los lectores escépticos quizá les cueste imaginar que paraísos fiscales como Malta, Hong Kong o Luxemburgo acepten esto y renuncien a una importante fuente de ingresos. Y el fracaso de cualquier acuerdo mundial parece darles la razón.
Sin embargo, también hay una solución para eso. Supongamos que Google declara 22.000 millones de dólares de beneficios en Bermudas, sujetos a un impuesto del 0%. En ese caso, la autoridad tributaria de Estados Unidos puede optar por recaudar por sí misma el 25% restante. Una versión de este modelo se aplicó con la reforma tributaria de Trump; el único problema fue que el tipo impositivo mínimo establecido era de apenas el 13% (con lagunas incorporadas) y, por tanto, seguía dejando a las empresas un incentivo para trasladar beneficios.
La segunda solución: el reparto mediante fórmulas. En lugar de tratar a la empresa multinacional como un conjunto de entidades nacionales, debemos tratarla como una sola empresa. En concreto, si, por ejemplo, Google declarara 30.000 millones de dólares en ganancias mundiales consolidadas y el 10% de sus ingresos procediera de Francia, Francia debería poder gravar el 10% de las ganancias mundiales de Google (3.000 millones de dólares). Para trasladar sus ganancias a Bermudas, la empresa tendría que pedir a sus clientes que se mudaran.
¿Qué probabilidades hay de que estas dos soluciones se hagan realidad? Sorprendentemente, no son del todo imposibles. La reciente propuesta de la secretaría de la OCDE plantea soluciones similares (diluidas, pero similares). El plazo para que los 137 países miembros lleguen a un acuerdo es finales de 2020. Nunca ha habido tanta presión pública para reformar el impuesto sobre sociedades, y se avecina una guerra comercial si los países no colaboran. Si se alcanza un acuerdo mundial, es muy posible que puedan llevarse a cabo reformas globales nuevas y más ambiciosas. En otras palabras, un sistema tributario de sociedades justo y eficaz está perfectamente a nuestro alcance.
Fuentes:
Ludvig Wier, Thomas Tørsløv y Gabriel Zucman. Los beneficios perdidos de las naciones, documento de trabajo 24701 de NBER, revisado en septiembre de 2019. Véase MissingProfits.world [Página web del apéndice y los datos] .
Ludvig, Wier y Hayley Reynolds. Grandes y «poco rentables»: cómo el 10% de las empresas multinacionales realiza el 98% del traslado de beneficios. N.º 111. Instituto Mundial de Investigaciones de Economía del Desarrollo de la Universidad de las Naciones Unidas (UNU-WIDER), 2018.
Gravar más allá de las fronteras: seguimiento de la riqueza personal y los beneficios empresariales, Journal of Economic Perspectives, 2014, 28(4): 121-148. [Apéndice]. [Datos] .




