La industria mundial de la tecnología financiera (fintech) vive un auge, impulsado por la demanda de los clientes.
Las fintech benefician especialmente a las empresarias, a las pequeñas empresas y a las comunidades aisladas, según Bryan Zhang, del Centro de Cambridge para las Finanzas Alternativas.
El informe Future of Global Fintech del Foro Económico Mundial detalla el rápido auge de los servicios financieros digitales.
En la última década, la industria mundial de la tecnología financiera (fintech) ha experimentado un fuerte crecimiento. La banca y los servicios financieros digitales están demostrando su capacidad transformadora, tanto en las economías desarrolladas como en regiones donde miles de millones de personas habían tenido dificultades para acceder a los servicios bancarios.
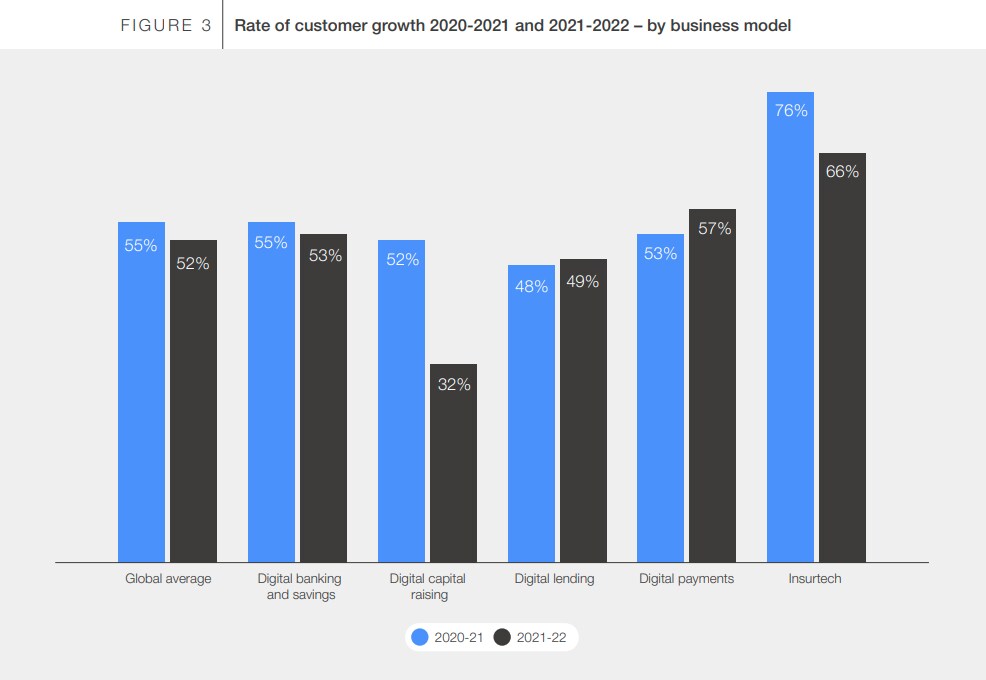
Una nueva investigación del Foro Económico Mundial, realizada en colaboración con el Centro de Cambridge para las Finanzas Alternativas, muestra que el crecimiento se ha impulsado gracias a una fuerte demanda de los clientes. El informe de 2024 del Foro Future of Global Fintech encuestó a 227 empresas de todo el mundo. Alrededor del 51% de esas empresas afirmó que la fuerte demanda de sus servicios por parte de los consumidores era el principal motor del crecimiento.
En los países en desarrollo, la innovación digital de las empresas fintech ha permitido que economías enteras prescindan del sistema de bancos tradicionales y ofrezcan múltiples opciones a personas que probablemente quedarían excluidas de los sistemas bancarios convencionales.
Bryan Zhang, cofundador y director ejecutivo del Centro de Cambridge para las Finanzas Alternativas, afirma que la fintech está “creando instrumentos, canales y sistemas alternativos para acceder al crédito, obtener un préstamo, realizar un pago u obtener productos de seguros. El sistema financiero actual, que se basa en gran medida en la banca, no puede llegar a todas las poblaciones que necesitan estos servicios financieros fundamentales.”
En una entrevista con el Foro Económico Mundial, Zhang destacó tres formas en las que la fintech está demostrando ser beneficiosa.
¿Cómo fomenta el Foro Económico Mundial una economía digital sostenible e inclusiva?
La fintech abre oportunidades para las emprendedoras
«Vemos pruebas claras de que las fintech de muchas partes del mundo han ampliado su base de clientes para atender las necesidades de las emprendedoras», afirma Zhang.
Gracias al uso de plataformas digitales, las mujeres pueden acceder al capital, participar en el crowdfunding y gestionar sus finanzas con mayor facilidad, afirma. Esta democratización de los servicios financieros está nivelando el terreno de juego, lo que permite que surjan y prosperen más empresas dirigidas por mujeres. El énfasis de la fintech en la educación financiera y en el networking dota además a las mujeres de las herramientas necesarias para tener éxito.
La financiación digital impulsa a las pequeñas y medianas empresas
Las pequeñas empresas de todo el mundo afrontan brechas de financiación persistentes, pero la falta de acceso a la financiación es un problema especialmente grave para las pequeñas y medianas empresas (pymes) de las economías emergentes.
Zhang afirma que la financiación digital es un factor que cambia las reglas del juego para estas pymes, y cita el uso de datos alternativos que las fintech pueden aplicar para tomar decisiones de financiación empresarial. “Los datos de redes sociales, los datos psicométricos, los datos biométricos o incluso los datos de envíos de FedEx o UPS … son puntos de datos alternativos importantes que podrían utilizarse para ofrecer a las pymes una decisión crediticia muy rápida, sólida y precisa”, afirma.
Esta estrategia de datos alternativos significa que las pymes ahora tienen acceso a una gama de servicios financieros que antes eran patrimonio de las grandes corporaciones. Los pagos digitales, la banca en línea y los servicios de préstamo están permitiendo a las pymes crecer, innovar y contribuir al crecimiento económico.
La fintech ofrece servicios bancarios a personas de comunidades remotas
La banca móvil y las plataformas de pago digital están salvando la distancia para quienes viven lejos de las sucursales bancarias tradicionales, ofreciendo servicios esenciales como transferencias de dinero, pago de facturas y cuentas de ahorro.
Zhang afirma que, por primera vez, las fintech están ofreciendo servicios financieros a “personas de bajos ingresos, en zonas rurales y remotas. Por eso es fantástico ver cómo las fintech se esfuerzan por ser más inclusivas en la prestación de servicios financieros digitales”.
Riesgos y regulación en la fintech
La rápida expansión de la fintech beneficia no solo a quienes viven en economías emergentes, sino también en los países desarrollados. Al aumentar el acceso a los servicios financieros, apoyar a las pymes y llegar a comunidades remotas, la fintech está impulsando el desarrollo económico y la inclusión financiera.
Sin embargo, existen riesgos. Uno de los principales es que los consumidores caigan víctimas del fraude y las estafas, sobre todo a través de las redes sociales, afirma Zhang. “Un marco normativo y de supervisión sólido” es esencial, afirma.
El informe del Foro concluye que el 68% de las fintech encuestadas considera que el entorno regulatorio actual es adecuado, pero que “una parte sustancial encuentra complicado el cumplimiento normativo y que los procesos de concesión de licencias y de registro son problemáticos”.
Zhang afirma que la fintech debe “equilibrar la necesidad de crecimiento, de innovación financiera, con la de las medidas regulatorias … y las innovaciones en materia de políticas.”




