Las políticas patriarcales, las fórmulas de riesgo inflexibles y las altas tasas de interés de muchos proveedores de servicios financieros limitan el acceso de las emprendedoras al crédito.
Las soluciones integrales que desmantelen el sesgo de género devolverán al microcrédito su intención original y acelerarán nuestra carrera global hacia la paridad de género.
Así es como el microcrédito puede permitir a los proveedores de servicios financieros crear escenarios win/win para sus organizaciones y para las emprendedoras.
En 1983, el profesor Muhammad Yunus puso en marcha Grameen Bank con la convicción de que el microcrédito (préstamos muy pequeños ofrecidos a grupos de mujeres de bajos ingresos) ofrecía un camino para sacar a las mujeres de la pobreza.
Treinta años después, la industria del microcrédito había crecido de forma explosiva, alcanzando 211 millones de clientes. Para 2020, el mercado mundial de microfinanzas se estimaba en 156.700 millones de dólares estadounidenses y se proyectaba que alcanzaría los 304.300 millones de dólares estadounidenses en 2026.
Sin embargo, el espíritu del microcrédito se perdió en gran medida, ya que muchas instituciones financieras aplicaron políticas patriarcales, fórmulas de riesgo inflexibles y tasas de interés que podían dispararse por encima del 100 %.
Estas prácticas impiden que las mujeres emprendedoras pobres y las pequeñas agricultoras obtengan capital asequible para hacer crecer y sostener sus negocios; o, peor aún, las atrapan en ciclos de endeudamiento.
Mil millones de mujeres en el mundo siguen sin acceso a servicios bancarios
Mientras tanto, mil millones de mujeres en todo el mundo siguen fuera del sistema financiero, y a menudo no tienen acceso ni siquiera a una cuenta de ahorros sencilla. Estas mujeres también están atrapadas: no pueden ahorrar ni invertir y, con frecuencia, dependen de los hombres para acceder a cualquier efectivo disponible.
En cualquiera de los dos casos, el poder económico inherente de las mujeres para impulsar un desarrollo equitativo y sostenible sigue sin aprovecharse.
El Foro Económico Mundial prevé que la equidad de género mundial tardará 131 años en alcanzarse. Pero los pobres del mundo no pueden esperar tanto.

Podemos acortar ese plazo mediante la aplicación de enfoques integrales para eliminar las barreras estructurales que enfrentan las mujeres y las niñas, y recuperar el espíritu del microcrédito, que nunca se trató de préstamos, sino de apoyar a las mujeres para que obtengan los beneficios de sus propias capacidades.
Por ello, en lugar de lamentar las prácticas prohibitivas y los tipos de interés exorbitantes de muchos proveedores de servicios financieros (PSF), los socios para el desarrollo deben trabajar con los PSF para crear oportunidades que beneficien a las organizaciones financieras y a los clientes de bajos ingresos, especialmente a las mujeres.
Las reformas institucionales que canalizan el capital hacia las mujeres con mayor rapidez y a menor coste pueden generar beneficios para ambas partes y acortar el calendario de la paridad de género en décadas, si no más.
Desmantelar el sesgo de género en los sistemas financieros
Si bien Grameen Foundation se inspiró originalmente en el profesor Yunus para llevar su modelo contra la pobreza a escala global, con el tiempo comprendimos que los préstamos por sí solos no son la respuesta.
Para avanzar en la intención original del profesor, centramos nuestro enfoque en diseñar soluciones integrales que desmantelen el sesgo de género en los sistemas financieros y en los sistemas agrícolas, donde las mujeres desempeñan un papel crucial, aunque en gran medida invisible.
Establecer alianzas eficaces con los proveedores de servicios financieros (PSF) que atienden a mujeres de bajos ingresos es clave para el éxito. Sin embargo, esto requiere más que una declaración de intenciones. Exige un enfoque integral: trabajar con los PSF, los hogares, las comunidades y, por supuesto, con las propias mujeres.
Los componentes clave de este trabajo incluyen:
● Involucrar y capacitar a los hombres para cambiar mentalidades sesgadas por género
● Crear fondos de préstamo de menor coste para catalizar una mayor concesión de créditos a las emprendedoras
● Ayudar a las mujeres a crear identidades financieras, incluido mediante la prestación de asistencia técnica en digitalización a los PSF
● Capacitar a las emprendedoras sobre por qué y cómo hacer crecer sus negocios, y prestar servicios financieros, digitales y de salud integrados
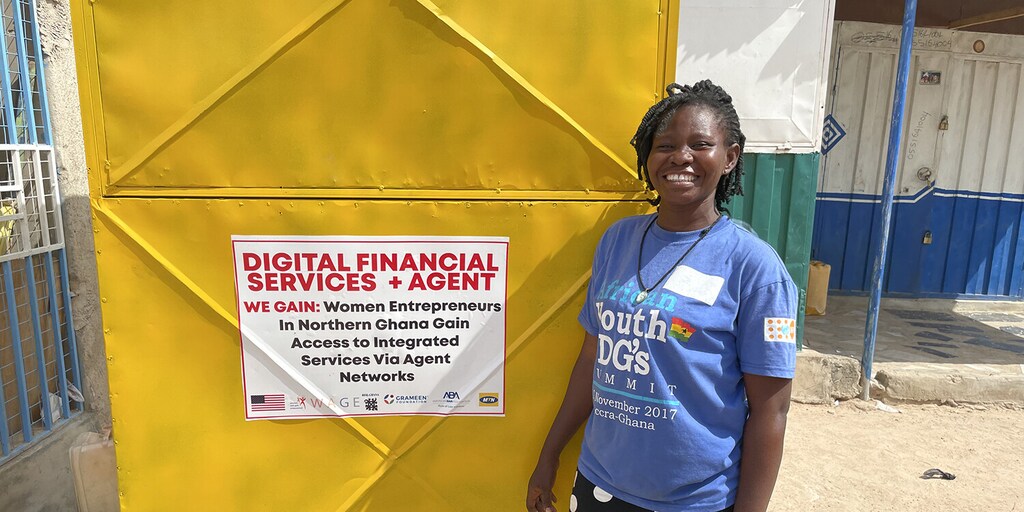
Un ejemplo de este enfoque se encuentra en el norte de Ghana, donde Grameen Foundation se asoció con tres organizaciones de la sociedad civil y la empresa de telecomunicaciones MTN Ghana para diseñar e implementar WE GAIN.

El programa formó a 90 mujeres, la mayoría jóvenes, para que actuaran como agentes de servicios financieros digitales más (DFS+). Ese «más» es clave, ya que indica que la formación fue más allá de las competencias empresariales y financieras. En este caso, también se prestaron servicios de apoyo a víctimas de violencia de género, que afecta a aproximadamente una de cada tres mujeres de la región.
Este enfoque permitió a los nuevos agentes DFS+ no solo afrontar la complejidad de sus propias situaciones, sino también atender las diversas necesidades de su base de clientas de bajos ingresos.
Una de esas clientas era Fuseini. Se gana la vida como comerciante, procesando y vendiendo arroz, y criando a sus tres hijos vivos mientras su marido se dedica a la agricultura. Como muchas mujeres de su comunidad, acudía con regularidad a agentes de dinero móvil DFS para acceder a servicios financieros y asesoramiento empresarial.
Pero las cosas empezaron a cambiar realmente para ella solo después de que dejara de acudir a un agente masculino y trabajara con su vecina Ayisha, agente DFS+ de WE GAIN.
Fuseini se sentía ahora cómoda para hablar de la dinámica familiar y de problemas de salud. Esto generó un vínculo de confianza que permitió a Fuseini crecer como emprendedora y le abrió el acceso a una serie de apoyos sociales.
Tanto las clientas como los agentes DFS+ se han beneficiado de WE GAIN. Los agentes DFS+ aumentaron sus ingresos hasta cuatro veces. En una región azotada durante mucho tiempo por la pobreza extrema, los ingresos familiares agregados de los agentes subieron un 37 % por encima de la media. Muchos agentes iniciaron nuevos negocios y disfrutaron de una mejor calidad de vida.
No se trata solo de cifras; son historias reales de cambio.
Desmantelar las normas de género que limitan el poder de las emprendedoras
El trabajo eficaz en desarrollo internacional requiere comprender las barreras estructurales y las normas de género que limitan el potencial de las emprendedoras, y encontrar soluciones: diálogo abierto, servicios financieros creativos y cambios sistémicos capaces de desmantelar esas barreras.
Como documenta el Grupo Consultivo de Ayuda a la Población Pobre, numerosos programas y organizaciones que atienden a mujeres jóvenes, desde Eswatini hasta Bangladés, adoptan cada vez más programas integrados, que a menudo incorporan elementos de alfabetización financiera y digital, educación en salud sexual y reproductiva, educación nutricional y más.
¿Qué hace el Foro Económico Mundial en relación con la brecha de género?
Los resultados han incluido una mayor alfabetización financiera, mejores hábitos de ahorro y una mayor acumulación de activos. Más allá de los beneficios financieros, han mejorado la salud sexual y reproductiva, reducido los comportamientos de riesgo y aumentado la equidad en las relaciones familiares.
Han mejorado la seguridad alimentaria y la nutrición. Las participantes han ganado en autoconfianza, en establecimiento de objetivos, en participación en el mercado laboral, en nivel educativo alcanzado y en espíritu emprendedor.
La pobreza mundial aumenta cuando debería estar disminuyendo. Invertir en mujeres jóvenes, aprovechar al máximo las nuevas tecnologías y revitalizar el espíritu original de las microfinanzas como parte de un enfoque integral puede cambiar esta situación. Como dice el profesor Yunus: que el poder de las mujeres pobres prevalezca.