Los precios del petróleo han caído en picado recientemente y afectan a todos: productores, exportadores, gobiernos y consumidores. En general, consideramos que esto supone un impulso para la economía mundial. Teniendo presente que nuestras simulaciones no constituyen una previsión de la situación de la economía mundial, estimamos que el PIB mundial aumentará entre un 0,3 y un 0,7 por ciento en 2015, en comparación con un escenario sin la caída de los precios del petróleo. Sin embargo, esta historia compleja y cambiante tiene mucho más que contar. En este blog examinamos la mecánica del mercado del petróleo, ahora y en el futuro, las implicaciones para distintos grupos de países y para la estabilidad financiera, y cómo deberían responder los responsables de formular políticas al impacto en sus economías.
En resumen:
Concluimos que tanto los factores de oferta como los de demanda han influido en la fuerte caída de los precios desde junio. Los mercados de futuros indican que los precios del petróleo repuntarán, pero se mantendrán por debajo de los niveles de los últimos años. Sin embargo, existe una considerable incertidumbre sobre la evolución de los factores de oferta y demanda a medida que se desarrolla esta historia.
Aunque ningún país experimentará la caída de la misma manera, comparten algunos rasgos: los importadores de petróleo de las economías avanzadas, y aún más los mercados emergentes, se beneficiarán del aumento de los ingresos de los hogares, la reducción de los costos de los insumos y la mejora de las posiciones externas. Los exportadores de petróleo recibirán menos ingresos, y sus presupuestos y saldos externos estarán bajo presión.
Los riesgos para la estabilidad financiera han aumentado, pero siguen siendo limitados. Hasta ahora, las presiones sobre las monedas se han limitado a un puñado de países exportadores de petróleo, como Rusia, Nigeria y Venezuela. Dadas las interconexiones financieras mundiales, estos acontecimientos exigen una mayor vigilancia en todas partes.
Los exportadores de petróleo querrán suavizar el ajuste evitando recortes abruptos del gasto fiscal. Sin embargo, para quienes no cuentan con fondos de ahorro ni reglas fiscales sólidas, las presiones presupuestarias y cambiarias pueden ser considerables. Sin las políticas monetarias adecuadas, esto podría provocar una inflación más alta y una depreciación adicional.
La caída de los precios del petróleo brinda a muchos países la oportunidad de reducir los subsidios energéticos y destinar los ahorros a transferencias más focalizadas; algunos también pueden aumentar los impuestos a la energía y reducir otros impuestos.
En la zona del euro y Japón, donde la demanda es débil y la política monetaria convencional ya ha hecho casi todo lo posible, la orientación futura de los bancos centrales es crucial para anclar las expectativas de inflación a medio plazo ante la caída de los precios del petróleo.
Una vez más, nuestras simulaciones del impacto de la caída del precio del petróleo no constituyen una previsión de la situación de la economía mundial en 2015 y años posteriores. Esa previsión la presentaremos en la próxima edición de Perspectivas de la economía mundial del FMI, en enero, donde también analizaremos muchos otros factores contrapuestos que impulsan el crecimiento, la inflación, los desequilibrios mundiales y la estabilidad financiera.
A continuación, intentamos responder siete preguntas clave sobre la caída del precio del petróleo:
¿Qué papel desempeñan, respectivamente, los factores de demanda y de oferta?
¿Qué tan persistente es probable que sea este cambio en la oferta?
¿Qué efectos es probable que tenga en los importadores de petróleo?
¿Qué efectos es probable que tenga en los exportadores de petróleo?
¿Cuál debería ser la respuesta de política económica de los importadores y exportadores de petróleo?
¿Qué papel desempeñan, respectivamente, los factores de demanda y de oferta?
Los precios del petróleo han caído casi un 50 por ciento desde junio y un 40 por ciento desde septiembre (véase el gráfico 1).[2] Los precios de los metales, que suelen reaccionar a la actividad mundial incluso más que los del petróleo, también han bajado, pero mucho menos que los del petróleo (véase el gráfico 2). Esta observación casual sugiere que los factores específicos del mercado petrolero, en especial los relacionados con la oferta, podrían haber desempeñado un papel importante en la caída de los precios del petróleo.


Un examen más detenido refuerza esta conclusión. Las revisiones entre junio y diciembre de las previsiones de demanda de la Agencia Internacional de la Energía (véase el gráfico 3), combinadas con estimaciones de la elasticidad de la oferta de petróleo a corto plazo, sugieren que la inesperada caída de la demanda entre entonces y ahora solo puede explicar entre el 20 y el 35 por ciento de la caída de los precios.
En cuanto a la oferta, los datos apuntan a varios factores, entre ellos, aumentos inesperados de la producción de petróleo. Esto se debe en parte a que la producción petrolera de Libia se recuperó en septiembre más rápido de lo previsto y a que la producción de Iraq no se vio afectada, pese a los disturbios.[3]
Sin embargo, un factor importante es, sin duda, la intención anunciada públicamente por Arabia Saudita —el mayor productor de petróleo de la OPEP— de no contrarrestar el aumento constante de la oferta de petróleo de otros productores de la OPEP y de países ajenos a ella, así como la posterior decisión de noviembre de la OPEP de mantener su techo colectivo de producción de 30 millones de barriles diarios pese al excedente percibido.
El aumento constante de la producción mundial de petróleo podría considerarse «el perro que no ladró». En otras palabras, los precios del petróleo se habían mantenido relativamente altos pese a la trayectoria ascendente de la producción mundial, debido a la percepción que existía entonces de un precio mínimo inducido por la OPEP. Sin embargo, el cambio resultante en la estrategia del productor que actúa como estabilizador contribuyó a desencadenar un cambio fundamental en las expectativas sobre la trayectoria futura de la oferta mundial de petróleo, lo que a su vez explica tanto el momento como la magnitud de la caída de los precios y los acerca al nivel de equilibrio de un mercado competitivo. En 1986 se produjo una caída igualmente drástica, cuando Arabia Saudita dejó voluntariamente de actuar como productor estabilizador, lo que hizo que los precios del petróleo cayeran de 27 a 14 dólares por barril, antes de recuperarse quince años después, en 2000.
Más allá de los factores tradicionales de oferta y demanda, algunos han señalado la «financiarización» —el petróleo y otras materias primas considerados por los inversores financieros como una clase de activos diferenciada— y la «especulación» como factores que contribuyen a la caída de los precios.[4] Hay pocas pruebas de que sea así. Según el último informe de la Agencia Internacional de la Energía, las existencias de petróleo han alcanzado su nivel más alto en dos años, lo que sugiere expectativas de aumento de los precios, no de caída.
¿Qué tan persistente es probable que sea este cambio en la oferta?
Esto depende principalmente de dos factores:
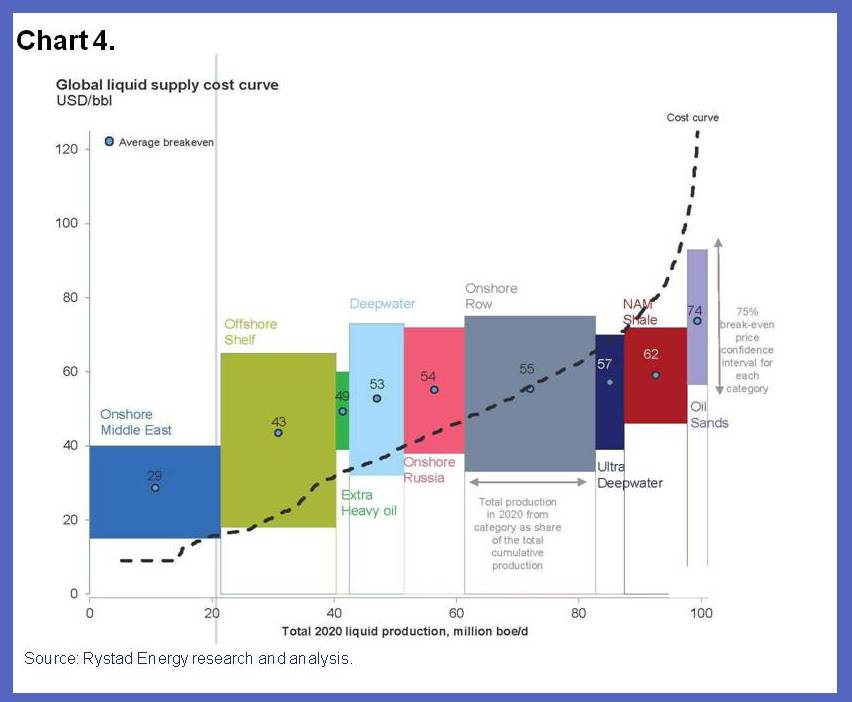
El primero es si la OPEP, y en particular Arabia Saudita, estará dispuesta a recortar la producción en el futuro. Esto depende a su vez, en parte, de los motivos de su cambio de estrategia y de la importancia relativa de los factores geopolíticos y económicos en esa decisión. Una hipótesis es que Arabia Saudita ha concluido que, ante los constantes aumentos de la oferta ajena a la OPEP, actuar como productor estabilizador y mantener un precio alto resulta demasiado costoso. De ser así, y a menos que el perjuicio derivado de los menores ingresos lleve a otros productores de la OPEP y a Rusia a acordar recortes más amplios en el futuro, es poco probable que la estrategia cambie pronto. Otra hipótesis es que la OPEP intente reducir las ganancias y la inversión y, con el tiempo, la oferta de los productores ajenos a la OPEP, algunos de los cuales afrontan costos de extracción mucho más altos que los principales productores de la OPEP (véase el gráfico 4, que muestra la curva mundial de costos marginales y cuánto cuesta producir un barril adicional según el tipo de extracción de petróleo).
El segundo factor es cómo responderán la inversión y, a su vez, la producción petrolera a los bajos precios del petróleo. Hay indicios de que el gasto de capital en producción petrolera ha empezado a disminuir. Según Rystad Energy, el gasto de capital total de las principales empresas petroleras fue un 7 por ciento menor en el tercer trimestre de 2014 que en 2013.
Las proyecciones disponibles de la misma fuente indican que el gasto de capital disminuirá considerablemente durante todo 2017. En el caso del petróleo no convencional, como el de esquisto (que ahora representa 4 millones de los 93 millones de barriles diarios de la oferta mundial), los precios de equilibrio —el precio del petróleo a partir del cual resulta rentable extraerlo— de los principales yacimientos de esquisto de Estados Unidos (Bakken, Eagle Ford y Permian) suelen ser inferiores a 60 dólares por barril (véase el gráfico 5, que muestra los precios de equilibrio de los yacimientos de esquisto de Estados Unidos).
A los precios actuales (alrededor de 55 dólares por barril), las proyecciones de Rystad Energy sugieren que la producción petrolera podría disminuir, aunque de forma moderada, en menos del 4 por ciento en 2015. Sin embargo, las tasas de rentabilidad serán mucho más bajas, y algunas empresas muy apalancadas que no se protegieron frente a la caída de los precios ya sufren tensiones financieras y han reducido su gasto de capital y recortado considerablemente su personal.

Así pues, en igualdad de condiciones, los efectos dinámicos de los bajos precios sobre la oferta deberían reducirla con respecto al cambio inicial y, por tanto, propiciar una recuperación parcial de los precios. Esto es lo que sugieren los mercados de futuros, que muestran en el panel izquierdo del gráfico 6 una recuperación prevista de los precios hasta los 73 dólares por barril en 2019.
La incertidumbre asociada a estas previsiones se debe tanto a factores de oferta como de demanda.
Por ejemplo, no deben subestimarse, por el lado de la oferta, los posibles cambios en la estrategia de la OPEP ni las tensiones geopolíticas en Libia, Iraq, Ucrania y Rusia. Por el lado de la demanda, sigue siendo alta la incertidumbre sobre la actividad económica mundial y, por consiguiente, sobre la demanda derivada de petróleo. Esto queda claramente demostrado por la amplitud de la distribución implícita de los precios de futuros (basada en los precios de las opciones) en el panel derecho del gráfico 6: el intervalo de confianza del 68 % para el precio en 2019 va de 48 a 85 dólares, y el del 95 por ciento, de 38 a 115 dólares; un rango realmente amplio.

¿Qué efectos es probable que tenga en la economía mundial?
En general, los menores precios del petróleo debidos a cambios en la oferta son una buena noticia para la economía mundial, aunque evidentemente tienen importantes efectos distributivos entre los países importadores y exportadores de petróleo. Los supuestos cruciales para cuantificar los efectos de esos cambios en la oferta son su magnitud y persistencia previstas. Estos supuestos determinan no solo la trayectoria del ajuste, sino también la reacción inicial de consumidores y empresas.
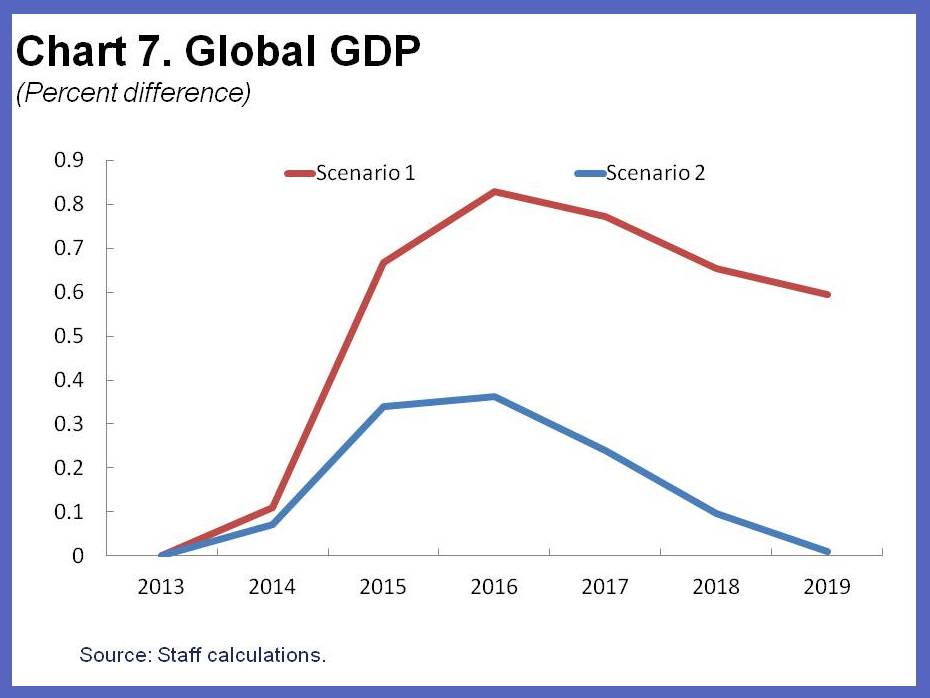
Dada la incertidumbre sobre la importancia relativa de los cambios en la oferta, tanto en el presente como en el futuro, presentamos los resultados de dos simulaciones (son de naturaleza ceteris paribus: no son proyecciones de la economía mundial y, por tanto, ignoran todas las demás perturbaciones que probablemente afecten a la economía mundial), que consideramos representativas de un rango razonable de supuestos. La primera supone que el cambio en la oferta explica el 60 por ciento de la caída de los precios reflejada en los mercados de futuros. La segunda también supone que el cambio en la oferta explica el 60 por ciento de la caída inicial de los precios, pero que se revierte parcialmente con el tiempo por las razones descritas anteriormente, de modo que su contribución a la caída de los precios disminuye gradualmente hasta llegar a cero en 2019.[5]
Los resultados de las simulaciones que se muestran a continuación captan únicamente los efectos del componente de oferta en la caída del precio del petróleo (el componente de la caída impulsado por la demanda es un síntoma de la desaceleración de la actividad económica mundial, no una causa). La proyección del precio del petróleo utilizada en las simulaciones se basa en la previsión de precios del FMI, que a su vez se basa en contratos de futuros.
Los resultados para el PIB mundial se muestran en el gráfico 7. La primera simulación implica un aumento de la producción mundial del 0,7 por ciento en 2015 y del 0,8 por ciento en 2016 con respecto al escenario de referencia (la situación sin la caída del precio del petróleo). Como era de esperar, en el segundo escenario el efecto sobre la producción es menor: del orden del 0,3 por ciento en 2015 y del 0,4 por ciento en 2016. El rango de estos efectos incluye las predicciones que se obtendrían con las estimaciones empíricas existentes para las economías avanzadas. Por ejemplo, las estimaciones de Blanchard y Gali (2009) indican que una disminución permanente del 10 por ciento en el precio del petróleo, impulsada por la oferta, aumenta la producción de Estados Unidos aproximadamente un 0,2 por ciento.[6] Dado un componente de oferta equivalente a cerca del 25 % de la caída de los precios (el 60 % de una caída total del 40 %), estas estimaciones implicarían, por tanto, un aumento de la producción de alrededor del 0,5 %.
Estos resultados mundiales ocultan efectos asimétricos de los precios más bajos entre países. Los ganadores son los países importadores netos de petróleo y los perdedores, los países exportadores netos. Sin embargo, también hay diferencias importantes dentro de cada grupo.
¿Qué efectos es probable que tenga en los importadores de petróleo?
Hay tres canales principales por los que una disminución del precio del petróleo afecta a los importadores. El primero es el efecto del aumento de los ingresos reales sobre el consumo. El segundo es la reducción del costo de producción de los bienes finales y, a su vez, el efecto sobre las ganancias y la inversión. El tercero es el efecto sobre la tasa de inflación, tanto general como subyacente.
La intensidad de estos efectos varía de un país a otro:
Por ejemplo, el efecto sobre los ingresos reales es menor en Estados Unidos, que ahora produce más de la mitad del petróleo que consume, que en la zona del euro o Japón. Los efectos sobre los ingresos reales y las ganancias también dependen de la intensidad energética del país: China e India siguen teniendo una intensidad energética considerablemente mayor que las economías avanzadas y, por tanto, se benefician más de la caída de los precios de la energía. La proporción del consumo de petróleo en el PIB es, en promedio, del 3,8 por ciento en Estados Unidos, frente al 5,4 por ciento en China y al 7,5 por ciento en India e Indonesia.[7]
El efecto sobre la inflación subyacente depende tanto del efecto directo de los menores precios del petróleo sobre la inflación general como del traspaso de los precios del petróleo a los salarios y otros precios. La magnitud de ese traspaso depende de las rigideces de los salarios reales —la forma en que los salarios nominales responden a la inflación del IPC— y del anclaje de las expectativas de inflación.
En circunstancias normales, la política monetaria respondería a una menor inflación subyacente reduciendo la tasa de interés nominal más que proporcionalmente y, por tanto, reduciendo la tasa de interés real. Sin embargo, las circunstancias no son normales y las principales economías avanzadas tienen las tasas de interés limitadas a cero, sin contar la expansión cuantitativa. Estados Unidos, que se acerca a salir de este límite inferior de cero, puede responder a una disminución de la inflación retrasando el momento de esa salida; la zona del euro y Japón, que previsiblemente permanecerán mucho tiempo en el límite inferior de cero, no pueden modificar de manera sustancial su política monetaria convencional.
Nuestras simulaciones reflejan, en la medida de lo posible, estas diferencias en intensidad energética, proporción del petróleo producido en el país y restricciones de la política monetaria. Suponemos que las expectativas de inflación están ancladas de manera similar en Estados Unidos, la zona del euro y Japón, lo que da lugar a un traspaso de alrededor de 0,2: una disminución de 0,2 puntos porcentuales en la inflación subyacente cuando la inflación general disminuye 1 punto porcentual.
Las implicaciones para el PIB de las dos simulaciones descritas anteriormente se muestran en el gráfico 8.
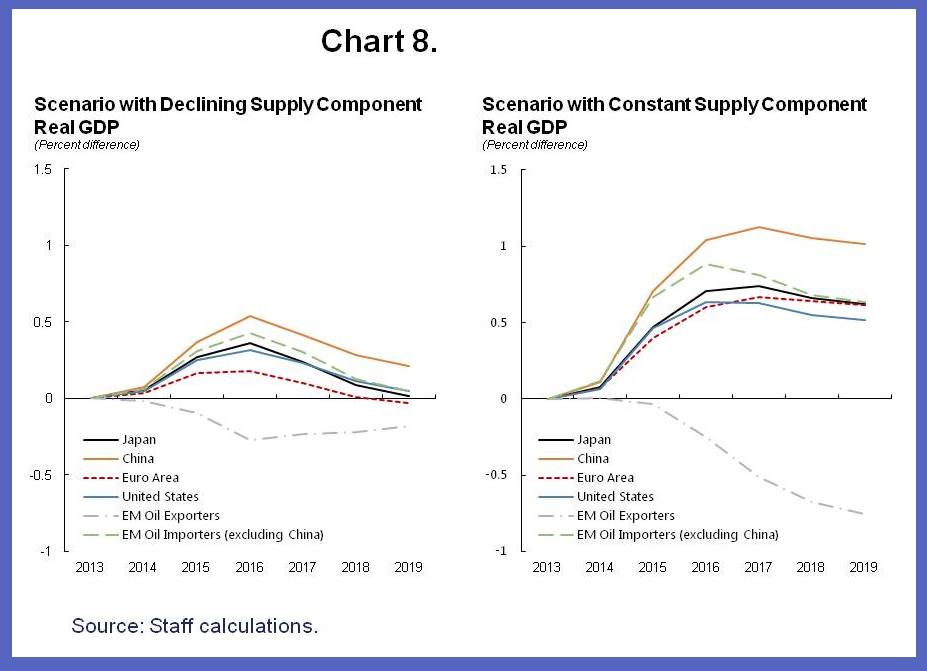
En ambos escenarios, el efecto en China es mayor que en Japón, Estados Unidos y los países de la zona del euro. En China, el PIB aumenta entre un 0,4 y un 0,7 por ciento por encima del escenario de referencia en 2015 y entre un 0,5 y un 0,9 por ciento en 2016. En Estados Unidos, el PIB aumenta entre un 0,2 y un 0,5 por ciento por encima del escenario de referencia en 2015 y entre un 0,3 y un 0,6 por ciento en 2016. (Los supuestos de la simulación no tienen en cuenta la posible compensación derivada de algunas políticas que los gobiernos podrían aplicar tras la caída de los precios del petróleo. Por ejemplo, China podría decidir endurecer su política monetaria o fiscal en respuesta a la caída del precio del petróleo).
Hay otros efectos relevantes que nuestras simulaciones no tienen en cuenta. Entre ellos:
La depreciación del yen y del euro desde junio (del 14 por ciento y el 8 por ciento, respectivamente, por motivos que en su mayoría no guardan relación con la caída del precio del petróleo) implica que la disminución del precio del petróleo en yenes y euros ha sido menor que en dólares: concretamente, del 36 por ciento y el 40 por ciento, respectivamente. Estas depreciaciones moderan en cierta medida el impacto de la caída de los precios del petróleo en Japón y la zona del euro, en comparación con nuestras simulaciones.
En los países que aplican impuestos específicos a la energía elevados —en lugar de impuestos proporcionales— (es decir, cobran una cantidad fija en dólares o euros por galón o litro), la misma disminución porcentual del precio mundial del petróleo provoca una reducción porcentual menor del precio que pagan consumidores y empresas. Los países también pueden aprovechar la caída del precio del petróleo para reducir los subsidios energéticos —una medida que el FMI ha recomendado en general—, lo que vuelve a traducirse en una menor caída del precio que pagan consumidores y empresas.
Algunos importadores de petróleo dependen mucho de lo que ocurre en los países exportadores y, por tanto, podrían beneficiarse menos de los precios más bajos del petróleo. Por ejemplo, los importadores de bajos ingresos del Caribe que reciben transferencias en el marco del programa Petrocaribe de Venezuela podrían afrontar una reducción considerable de esas transferencias, al verse Venezuela misma bajo presión. Es probable que los importadores de petróleo del Cáucaso y Asia Central sufran efectos indirectos adversos por la desaceleración del crecimiento de sus vecinos exportadores de petróleo, en particular Rusia, que reducirá las exportaciones no petroleras y las remesas. Los países del Mashreq y Pakistán también podrían verse afectados negativamente por la disminución de las exportaciones no petroleras, las transferencias oficiales y las remesas procedentes de los países miembros del Consejo de Cooperación del Golfo, sobre todo a medio plazo.
¿Qué efectos es probable que tenga en los exportadores de petróleo?
Como muestra el gráfico 8, el efecto es, como era de esperar, negativo para los exportadores de petróleo. Sin embargo, también aquí existen diferencias considerables entre países.
En todos los países disminuyen los ingresos reales y las ganancias de la producción petrolera; son las imágenes especulares de lo que ocurre en los importadores de petróleo. Pero la magnitud de esas disminuciones y el efecto de la caída del precio del petróleo sobre el PIB dependen en gran medida de cuánto dependen de las exportaciones de petróleo y de qué proporción de los ingresos recibe el Estado.
Las exportaciones de petróleo están mucho más concentradas entre países que las importaciones de petróleo. Dicho de otro modo, los exportadores de petróleo dependen mucho más del petróleo que los importadores.
Por citar algunos ejemplos, la energía representa el 25 por ciento del PIB de Rusia, el 70 por ciento de sus exportaciones y el 50 por ciento de los ingresos federales. En Oriente Medio, la participación del petróleo en los ingresos del gobierno federal equivale al 22,5 por ciento del PIB y al 63,6 por ciento de las exportaciones de los países del Consejo de Cooperación del Golfo. En África, las exportaciones de petróleo representan entre el 40 y el 50 por ciento del PIB de Gabón, Angola y la República del Congo, y el 80 por ciento del PIB de Guinea Ecuatorial. El petróleo también representa el 75 por ciento de los ingresos públicos de Angola, la República del Congo y Guinea Ecuatorial. En América Latina, el petróleo contribuye, respectivamente, alrededor del 30 por ciento y el 46,6 por ciento de los ingresos del sector público, y alrededor del 55 por ciento y el 94 por ciento de las exportaciones de Ecuador y Venezuela.[8] Esto muestra la magnitud del desafío que afrontan estos países.
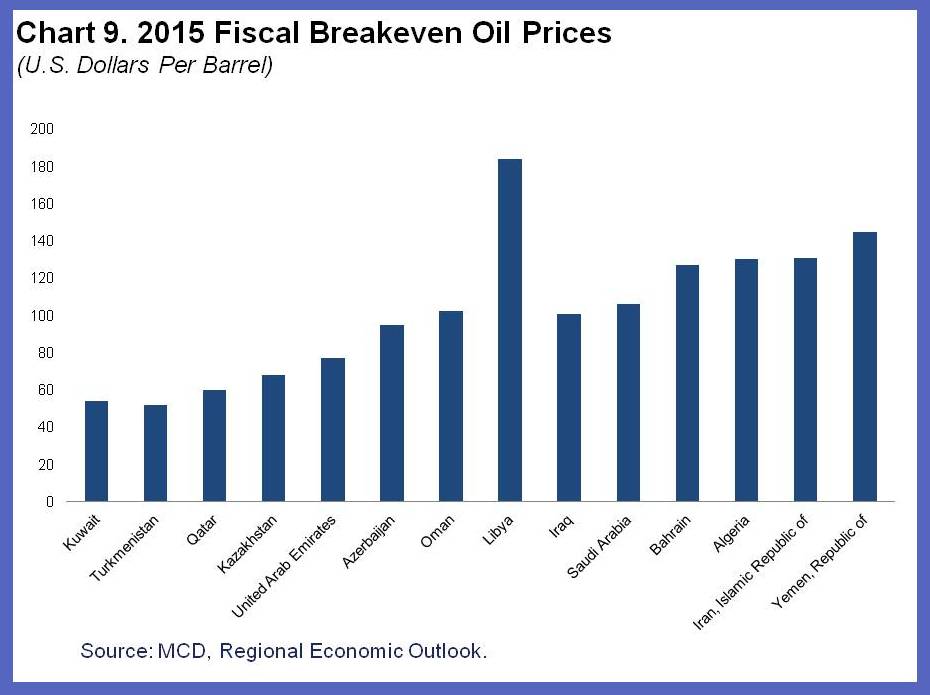
En la mayoría de los países, un efecto mecánico de la caída del precio del petróleo probablemente será un déficit fiscal. Una forma de ilustrar las vulnerabilidades de los países exportadores de petróleo es calcular los llamados precios de equilibrio fiscal, es decir, los precios del petróleo a los que los gobiernos de esos países equilibran sus presupuestos. Los precios de equilibrio varían considerablemente entre países, pero suelen ser muy altos.[9] En los países de Oriente Medio y Asia Central, los precios de equilibrio oscilan entre 54 dólares por barril en Kuwait y 184 dólares en Libia, con un valor notable de 106 dólares para Arabia Saudita (véase el gráfico 9). Para los países sobre los que no se dispone de datos de precios de equilibrio, los precios presupuestarios del petróleo (es decir, los precios que los países suponen al preparar sus presupuestos) ofrecen otra forma de medir su vulnerabilidad a la caída de los precios del petróleo.
En África, esos precios presupuestarios del petróleo se han revisado a la baja para 2015 a la luz de la caída de los precios (véase el gráfico 10). En América Latina, los precios presupuestarios del petróleo son de 79,7 dólares para Ecuador y 60 dólares para Venezuela.

Algunos países están mejor preparados que en episodios anteriores para gestionar el ajuste. Unos pocos han establecido mecanismos de protección, como reglas fiscales y fondos de ahorro, y cuentan con marcos monetarios más creíbles que han ayudado a desacoplar los saldos internos de los externos, como en Noruega.
Sin embargo, en muchos países el ajuste implicará un endurecimiento fiscal, una menor producción y una depreciación (más difícil de lograr con los regímenes de tipo de cambio fijo que caracterizan a muchos exportadores de petróleo). Y donde las expectativas de inflación no estén bien ancladas, la depreciación podría provocar una inflación más alta.
¿Cuáles son las implicaciones financieras?
La caída de los precios del petróleo tiene implicaciones financieras, tanto directas, por los efectos de los propios precios del petróleo, como indirectas, por el ajuste inducido de los tipos de cambio.
Los precios más bajos del petróleo debilitan la situación financiera de las empresas del sector energético, en especial de las que han contraído préstamos en dólares, y, por consiguiente, debilitan la situación de los bancos y otras instituciones con una exposición considerable al sector energético. La proporción de empresas energéticas de países emergentes con un coeficiente de cobertura de intereses (la relación entre los flujos de caja y los pagos de intereses) inferior a 2 es del 31 por ciento, lo que indica que algunas de estas empresas podrían estar en riesgo. Los diferenciales del CEMBI, que reflejan los diferenciales de los bonos corporativos de alto rendimiento de los mercados emergentes, han aumentado 100 puntos básicos desde junio.
Las pruebas de tensión realizadas en el marco de nuestras evaluaciones de estabilidad financiera durante los últimos años en varios países exportadores de petróleo identificaron solo unos pocos países cuyos bancos no superaron las pruebas, lo que implicaba necesidades de recapitalización de unos pocos puntos del PIB como máximo. Sin embargo, los resultados de esas pruebas podrían no ser muy informativos, pues tanto los colchones de capital existentes cuando se realizaron como la rentabilidad de los bancos pueden haber cambiado. Rusia es un buen ejemplo de condiciones que evolucionan rápidamente en ambos aspectos, si se tiene en cuenta el efecto de las sanciones en su sector financiero. En general, el impacto de los precios más bajos del petróleo en los bancos de los países exportadores de petróleo dependerá fundamentalmente de la persistencia de la caída de los precios y de sus efectos en la actividad económica y, a su vez, de los colchones disponibles.
Los precios más bajos del petróleo también suelen provocar una apreciación de las monedas de los países importadores de petróleo, en particular del dólar, y una depreciación de las monedas de los países exportadores. La caída del precio del petróleo ha contribuido a una depreciación abrupta de las monedas de varios países exportadores de petróleo, entre ellos Rusia y Nigeria. Aunque el descenso del precio del petróleo es solo una de las razones de la caída del rublo, la moneda rusa se ha depreciado un 40 por ciento en lo que va de año y un 56 por ciento desde septiembre. Si bien las depreciaciones controladas pueden ayudar a los exportadores de petróleo a adaptarse, también agravan los problemas financieros de las empresas y los gobiernos cuya deuda está denominada en dólares. Además, en países donde las expectativas no están bien ancladas, las depreciaciones descontroladas pueden provocar rápidamente una inflación muy elevada.
Por tanto, si se mantiene, el desplome del precio del petróleo tendrá un impacto concentrado y significativo en los tenedores de bonos y los bancos con una elevada exposición al dólar y al sector energético. Sin embargo, es probable que la exposición del sistema bancario mundial no sea lo bastante grande como para causar más que un aumento moderado de las necesidades de provisiones, y debería compensarse parcialmente con la mejora de la calidad crediticia en los países y sectores importadores de petróleo. No obstante, algunos importadores de petróleo pueden tener vínculos con los sectores financieros de los exportadores de petróleo y estar expuestos a la evolución económica y financiera de estos últimos. Por ejemplo, los bancos austriacos tienen una exposición considerable a Rusia, y algunos han registrado recientemente una caída muy pronunciada del precio de sus acciones.
Sin embargo, esta evaluación relativamente optimista debe ir acompañada de una advertencia clara. Una de las lecciones de la Gran Crisis Financiera es que los grandes cambios en los precios y los tipos de cambio, así como el aumento de la incertidumbre implícito respecto a la situación de algunas empresas y algunos países, pueden provocar un incremento de la aversión al riesgo a escala mundial, con importantes consecuencias para la reevaluación del riesgo y los cambios en los flujos de capital. Esto es aún más cierto cuando se combina con otros acontecimientos, como lo que está ocurriendo en Rusia. No se puede descartar por completo este riesgo extremo.
¿Cuál debería ser la respuesta de política económica de los países importadores y exportadores de petróleo?
Está claro que la respuesta de política económica adecuada ante la caída de los precios del petróleo dependerá de si el país es importador o exportador de petróleo. La excepción es la oportunidad común que ofrecen los bajos precios del petróleo para reformar los subsidios y los impuestos a la energía. El FMI lleva mucho tiempo recomendando que los gobiernos destinen el ahorro obtenido al eliminar los subsidios a la energía a transferencias más focalizadas.[10] Los precios bajos ofrecen una gran oportunidad para eliminar los subsidios con un menor costo político. Por ejemplo, India pudo reducir recientemente los subsidios al diésel y no hubo protestas, ya que el precio no subió. Además, en varios países avanzados, esta podría ser una oportunidad para aumentar los impuestos a la energía y utilizar el ahorro para reducir otros impuestos, como los impuestos al trabajo.
Pasemos ahora a los países importadores de petróleo. En tiempos normales, para un país con una buena situación macroeconómica —por ejemplo, sin brecha de producción, con la inflación en el nivel objetivo y una cuenta corriente equilibrada—, el consejo está bien establecido y se basa en lo aprendido de variaciones anteriores de los precios del petróleo: la política monetaria debe garantizar que, ante una menor inflación general, las expectativas de inflación permanezcan ancladas, e intentar mantener estable la inflación subyacente. No está claro si esto implica subir o bajar los tipos de interés. Por un lado, una mayor demanda exige tipos de interés más altos; por otro, evitar que la inflación subyacente disminuya puede requerir una reducción de los tipos de interés. En general, sea cual sea la evolución de los tipos de interés, es probable que la mejora del saldo por cuenta corriente genere una apreciación del tipo de cambio. Esta apreciación es natural y deseable.
Sin embargo, los tiempos no son normales. La mayoría de las grandes economías avanzadas sufren una brecha de producción considerable, una inflación inferior al nivel objetivo y una política monetaria convencional limitada por unos tipos de interés cercanos a cero. Esto indica que, en esta etapa, cualquier aumento de la demanda es bienvenido y que una inflación más baja, que no puede compensarse con una reducción de los tipos de interés, resulta más peligrosa. En este contexto, es crucial utilizar la orientación prospectiva para anclar las expectativas de inflación a medio plazo y evitar una deflación persistente.
Podría pensarse que la respuesta de política económica adecuada para los exportadores de petróleo es la misma que para los importadores, pero con el signo contrario. Sin embargo, los importadores y los exportadores difieren en dos aspectos importantes: primero, la magnitud del shock que afrontan los exportadores de petróleo como proporción de su economía es mucho mayor que la de los importadores. Segundo, la contribución de los ingresos petroleros a los ingresos fiscales suele ser mucho mayor. Así pues, en todos los países, la reducción de los ingresos fiscales y el riesgo de que los precios se mantengan bajos durante algún tiempo implican la necesidad de reducir en cierta medida el gasto público.
En los países que han acumulado fondos considerables gracias a los altos precios del pasado, es apropiado permitir déficits fiscales mayores y recurrir a esos fondos durante algún tiempo. Esto es aún más cierto para los exportadores con tipos de cambio fijos, donde la depreciación real necesaria para el ajuste puede tardar en lograrse.
Para los países sin ese margen fiscal y con posibilidades limitadas de aumentar el déficit fiscal, el ajuste será más difícil. Esos países necesitan una depreciación real mayor. También necesitan un marco monetario sólido para evitar que esa depreciación provoque una inflación persistentemente más alta y nuevas depreciaciones. Esto supondrá, sin duda, un desafío para algunos exportadores de petróleo.
Referencias
Arezki, R., Loungani, P., van der Ploeg, R. y Venables, T. (2014). Understanding International Commodity Price Fluctuations, Journal of International Money and Finance, vol. 42, abril, págs. 1-8.
Blanchard, Olivier J. y Jordi Gali, 2009. Los efectos macroeconómicos de los shocks de los precios del petróleo: ¿por qué los años 2000 son tan distintos de los años 1970? en J. Gali y M. Gertler (eds.), International Dimensions of Monetary Policy, University of Chicago Press (Chicago, IL), 373-428.
Baumeister, Christiane y Gert Peersman, 2013. «El papel de las elasticidades de precios variables en el tiempo para explicar los cambios de volatilidad en el mercado del petróleo crudo»,Journal of Applied Econometrics, John Wiley & Sons, Ltd., vol. 28(7), págs. 1087-1109, noviembre.
Cashin, Paul, Kamiar Mohaddes, Maziar Raissi y Mehdi Raissi (2014). «Los efectos diferenciales de los shocks de demanda y oferta de petróleo en la economía mundial», Energy Economics, volumen 44, julio de 2014, págs. 113-134.
Clements, Benedict y otros, Energy Subsidy Reform: Lessons and Implications (Washington: Fondo Monetario Internacional).
Hamilton, James D., 2003. «¿Qué es un shock petrolero?», Journal of Econometrics, Elsevier, vol. 113(2), págs. 363-398, abril.
Kilian, Lutz, 2009. «No todos los shocks de los precios del petróleo son iguales: desentrañar los shocks de demanda y oferta en el mercado del petróleo crudo»,American Economic Review, American Economic Association, vol. 99(3), págs. 1053-69, junio.
Parry, Ian y otros, 2014, Getting Energy Prices Right: From Principle to Practice (Washington: Fondo Monetario Internacional).
Peersman, Gert y Van Robays, Ine, 2012. «Diferencias entre países en los efectos de los shocks petroleros»,Energy Economics, Elsevier, vol. 34(5), págs. 1532-1547.
Notas al pie
[1] Agradecemos a numerosos colegas, en particular a Thomas Helbling, Ben Hunt, Douglas Laxton, Prakash Loungani, Akito Matsumoto y Gian Maria Milesi Ferretti, así como a los colegas de los equipos de modelización y materias primas y de los departamentos de África, Asia y el Pacífico, Europa, Finanzas Públicas, Oriente Medio y Asia Central, Mercados Monetarios y de Capitales, Revisión de Estrategias y Políticas y Hemisferio Occidental. También agradecemos especialmente a Rystad Energy y a Per Magnus Nysveen por facilitar amablemente datos de carácter privado sobre gastos de capital y estructuras de costos.
[2] Estos cambios de precios se basan en el precio medio al contado del petróleo (APSP) del FMI, un promedio simple del Brent del Reino Unido, el crudo de Dubái y el West Texas Intermediate.
[3] Sin embargo, según el último informe de la Agencia Internacional de la Energía, las ganancias de producción libia de septiembre se revirtieron en noviembre.
[4] Véanse Arezki, Loungani, van der Ploeg y Venables (2014) y las referencias allí citadas para un análisis de las respectivas funciones de los fundamentos y la financiarización en la evolución de las fluctuaciones de los precios de las materias primas.
[5] El componente de oferta en el segundo escenario es del 60 por ciento en 2014, del 45 por ciento en 2015, del 30 por ciento en 2016, del 20 por ciento en 2017, del 10 por ciento en 2018 y del cero en 2019.
[6] En sus evaluaciones recientes de los efectos del descenso del precio del petróleo, el Bundesbank estima que una caída de 10 dólares provoca un aumento del 0,2 por ciento del PIB en el primer año, y las autoridades francesas estiman que la misma caída de precios elevaría el PIB un 0,1 por ciento al cabo de dos años. En la literatura académica, Hamilton (2003) y Kilian (2009) presentan estudios empíricos de la relación entre el precio del petróleo y la macroeconomía, incluido un análisis de la identificación de los shocks de oferta frente a los de demanda. Baumeister y Peersman (2012), Peersman y Van Robays (2012) y Cashin et al. (2013) ofrecen estimaciones transnacionales y variables en el tiempo del efecto de los precios del petróleo en la producción.
[7] La proporción del costo del petróleo se calcula como la relación entre el consumo de petróleo y el PIB, promediada durante el período 2004-2014. Las fuentes de datos son BP Statistical Review (2014) y cálculos propios del personal.
[8] Para Venezuela, la estimación más reciente disponible de la proporción del petróleo en el sector público corresponde a 2013 y es la proporción respecto de los ingresos del gobierno central.
[9] Los cálculos de los precios de equilibrio fiscal no tienen en cuenta los efectos compensatorios de las depreciaciones. En general, una depreciación del tipo de cambio ayudaría a compensar parcialmente el efecto de la caída de los precios del petróleo sobre los ingresos por exportaciones de petróleo en moneda local.
[10] Véase Clements y otros (2013) sobre las reformas de los subsidios a la energía. Véase también Parry y otros (2014), quienes concluyen que, en muchos países, los precios de la energía están por debajo del nivel que refleja plenamente las externalidades negativas del consumo energético.
Este artículo se publica en colaboración con IMF Direct. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para estar al día con Forum:Agenda suscríbase a nuestro boletín semanal.
Autor: Rabah Arezki dirige el equipo de materias primas del Departamento de Investigación del FMI. Olivier Blanchard está actualmente de licencia del MIT, donde es consejero económico y director del Departamento de Investigación del Fondo Monetario Internacional.
Imagen: Un trabajador llena el depósito de un automóvil en una gasolinera de El Cairo, 12 de marzo de 2013. REUTERS/Mohamed Abd El Ghany.