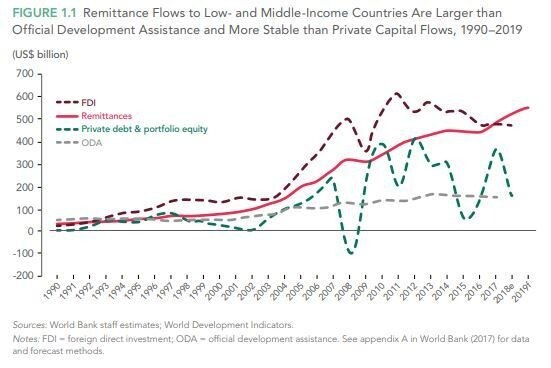
Sobre el papel, Ally empieza el curso escolar en Tanzania en enero. Sin embargo, su tía Susan, ingeniera que vive en Suecia, lleva meses preparándose para ese día y trabajando duro para enviar dinero a casa y pagar sus tasas escolares. Para muchos niños en edad escolar como Ally, que viven en África, Asia y América Latina, el camino al aula no empieza cuando sale el sol. Comienza con el esfuerzo de familiares y amigos, desde Australia hasta Austria y desde el Reino Unido hasta Estados Unidos, que envían a casa casi 528.000 millones de dólares a los países en desarrollo en 2018 en Tanzania: una cifra más de tres veces superior a la ayuda oficial al desarrollo.
Con 220 millones de niños sin escolarizar en países de ingresos bajos y medios, es fundamental que los gobiernos y las empresas colaboren para abordar el primer y el último tramo del proceso de envío de remesas, a fin de que aún más niños completen su educación. Esto es importante porque, como aprendimos en la edición más reciente del Informe de Seguimiento de la Educación en el Mundo de la UNESCO, una cuarta parte de todo el gasto en educación en los países de ingresos medios y una tercera parte en los países de ingresos bajos procede de las familias, no de los gobiernos. Para ponerlo en contexto, el informe concluyó que reducir los costos de las remesas del promedio actual del 7% al 3% permitiría a los hogares destinar 1.000 millones de dólares adicionales a la educación cada año. Las familias también pueden hacer rendir más su dinero al pasarse a las transferencias digitales de bajo costo: WorldRemit estima que esto podría liberar 825 millones de dólares para la educación en los países en desarrollo.
Mejorar el primer tramo
Entonces, ¿cómo podemos hacerlo mejor? La disrupción digital está transformando el sector, pero enviar remesas sigue siendo, con demasiada frecuencia, una experiencia lenta, costosa y opaca.
Para empezar, es necesario mejorar la educación financiera de las personas migrantes. Aunque las familias recién llegadas a los países de acogida suelen encontrar apoyo para la educación de sus hijos, con frecuencia se pasa por alto la educación de las personas adultas, pese a su importancia para las decisiones del hogar, incluida la mejor manera de desenvolverse en los nuevos sistemas de bienestar social y en las opciones para enviar remesas.
Las empresas que atienden a las personas migrantes también deben ofrecer productos que respondan a sus necesidades. El paso a lo digital, por ejemplo, permite ahorrar tiempo y dinero. Si trabajas como taxista, enfermera o auxiliar de cuidados, puedes enviar dinero desde tu teléfono inteligente, en vez de sufrir las molestias y asumir el costo de ausentarte del trabajo para encontrar una oficina de envío de efectivo.
La tecnología también permite a los clientes acceder a más información sobre sus transferencias. Las actualizaciones periódicas de los tipos de cambio y la transparencia sobre las comisiones ayudan al cliente a tomar decisiones más informadas. Igual de importante es conocer la velocidad de la transferencia y recibir confirmación de que los fondos han llegado. La experiencia demuestra que quienes envían remesas suelen responder a solicitudes de última hora —por ejemplo, para pagar las tasas escolares y el material de un niño— que deben abonarse en un día, no en un mes.
Digitalizar el último tramo
El Informe GEM muestra que las remesas aumentaron el gasto en educación en más del 35% en 18 países de África y Asia, y en más del 50% en América Latina. Un estudio complementario de WorldRemit concluye que, en 2018, las remesas permitieron que 3,5 millones de niños de todo el mundo siguieran escolarizados.
Para los grupos a los que es más difícil llegar, como las niñas y las comunidades rurales, la tecnología también está marcando la diferencia mediante las cuentas de dinero móvil. Tomemos como ejemplo a la abogada Joy Kyakwita: su hermana, que vivía en Europa, apoyó su educación y le costeó los estudios escolares y universitarios en Uganda, su país. En aquel entonces, para recibir el dinero, Joy tenía que viajar hasta la ciudad y acudir a una oficina de envío, o esperar a que alguien que regresara a casa llevara el efectivo. Ahora trabaja en el Reino Unido y ha apoyado a nueve niños en Uganda. En vez de las opciones engorrosas y arriesgadas a las que se enfrentaba ella, Joy envía dinero móvil a los niños o paga las tasas directamente a las cuentas de dinero móvil de sus escuelas. La tecnología ha eliminado el último tramo del proceso de envío de remesas, lo que permite a estos niños centrarse en su educación.
Se prevé que esta tendencia continúe. La GSMA, entidad del sector de las telecomunicaciones móviles, registra que las cuentas de dinero móvil se han duplicado en 2017, y se prevé que más de la mitad de África subsahariana tenga conexión para 2025. Sin embargo, para aprovechar plenamente este potencial, los gobiernos de los países que reciben remesas deben actuar con cautela al gravar los servicios de dinero móvil y tener presentes los efectos más amplios sobre las familias. Por ejemplo, el nuevo impuesto especial de Uganda del 0,5% sobre las transacciones de dinero móvil equivale al costo de dos años de libros escolares, según el promedio anual de las tasas escolares enviadas mediante dinero móvil.
El costo de las remesas caras
En cierto sentido, apenas estamos al comienzo de esta transformación. Se prevé que las remesas hayan crecido a escala mundial un 10,3%, hasta alcanzar la cifra récord de 689.000 millones de dólares en 2018. Sin embargo, los costos de transacción siguen siendo demasiado elevados para muchas personas y la gran mayoría de las remesas todavía se envía fuera de línea. El dinero que las personas migrantes mandan a casa es fundamental para la educación de millones de niños. Para que más niños puedan beneficiarse, las empresas y los gobiernos deben aprovechar las ventajas de la tecnología y hacer que el recorrido de las remesas desde quienes las envían hasta quienes las reciben sea más sencillo y rápido.



