El 100 % de los economistas jefe encuestados para las últimas Perspectivas de los economistas jefe espera que la economía mundial se debilite, y el 79 % afirma que las políticas comerciales de EE. UU. reflejan ahora un cambio a largo plazo.
Tres economistas participaron en una sesión informativa especial con el Foro para aportar más profundidad y matices a esta edición de las perspectivas.
Describieron una economía mundial caracterizada por «superfundamentos cambiantes» en medio de una ola de nuevos aranceles comerciales, alianzas mundiales cambiantes y disrupciones impulsadas por la tecnología.
«Superfundamentos cambiantes».
Así caracteriza un economista las fuerzas que están transformando la economía mundial a medida que nos acercamos a mediados de 2025.

Aunque la incertidumbre es inherente a la economía, esta expresión refleja cómo han aumentado las apuestas, con políticos y responsables de formular políticas que cambian las reglas del juego. Los aranceles comerciales de EE. UU., las alianzas mundiales cambiantes y las disrupciones tecnológicas contribuyen a una transformación fundamental del panorama que perjudica a la economía, según la última encuesta a economistas jefe.
«Hemos aprendido que hay nuevas capas de incertidumbre», afirma Sandra Phlippen, economista jefe de ABN AMRO Bank y profesora titular de Banca Sostenible en la Universidad de Groningen. «Existe incertidumbre en los fundamentos económicos y lo que vemos ahora es incluso incertidumbre en lo que yo llamo los “superfundamentos”. Incertidumbre sobre el sistema jurídico, sobre la democracia, sobre tantas cosas fundamentales».
Phlippen fue una de las tres economistas destacadas que se reunieron con Saadia Zahidi, directora gerente del Foro, Centro para la Nueva Economía y la Sociedad y Comunidades de Conocimiento, para hablar de cómo podemos navegar esta era de incertidumbre y de cómo podría ser un nuevo futuro económico. Guy Miller, estratega jefe de mercados y economista de Zurich Insurance, y Jinny Yan, directora gerente, economista jefe para China, estrategia de mercados de China, renta fija, divisas y renta variable de mercados globales, ICBC Standard Bank, también compartieron sus puntos de vista en un amplio debate.
La volatilidad ensombrece las perspectivas
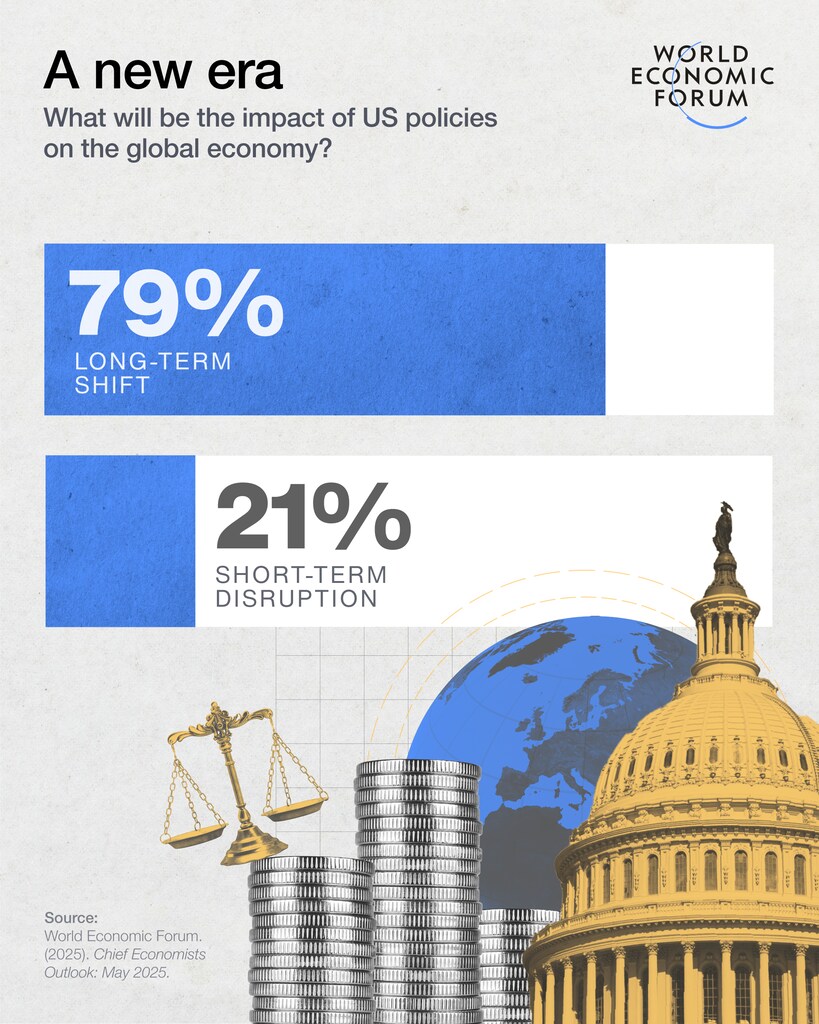
Según el 79 % de los economistas jefe encuestados, los drásticos cambios en la política de EE. UU. impulsados por el presidente Donald Trump forman parte de un cambio estructural a largo plazo, y no de una disrupción a corto plazo. Esta cifra supone un marcado aumento con respecto al 61 % de finales de 2024. Todos los encuestados afirmaron creer que la situación futura de la economía mundial será más débil, un marcado deterioro frente al informe de noviembre y una caída significativa con respecto a la encuesta de hace un año, cuando el 41 % dijo prever un futuro «algo más sólido».
«Lo que está ocurriendo tiene un carácter errático, de avances y retrocesos», afirma Guy Miller, de Zurich. «Si eres una empresa, ¿inviertes hoy? ¿Esperas hasta mañana? ¿Esperas a tener más claridad? Y lo mismo se observa desde la perspectiva del consumidor. Ya se trate de inversión empresarial o de consumo, ahora mismo la actitud es esperar y ver qué pasa; y, por supuesto, esa espera termina afectando al crecimiento».
La mayoría de los economistas jefe encuestados prevé un crecimiento débil o muy débil en EE. UU. durante el resto de 2025, junto con una inflación al alza y un dólar a la baja. En Europa se han observado indicios incipientes de mejora, al igual que en China.
Aun así, los aranceles del Gobierno de EE. UU., cuyo objetivo es proteger las industrias nacionales y reducir los déficits comerciales, han provocado medidas de represalia por parte de muchos socios comerciales clave y han perturbado las cadenas de suministro mundiales.
Aunque algunas tensiones han disminuido desde que se encuestó a los economistas en abril, los temas generales están claros. Hablaron de cómo el marco de referencia de la incertidumbre económica tradicional se ha ampliado para incluir los ámbitos jurídico, democrático e institucional, lo que dificulta aún más predecir lo que se avecina.
Se multiplican las sacudidas sísmicas
«Las sacudidas sísmicas vienen de todas partes, no solo de los aranceles», afirma Jinny Yan, de ICCB Standard. «Diría que gran parte de la incertidumbre proviene tanto de factores estructurales como de decisiones políticas a corto plazo».
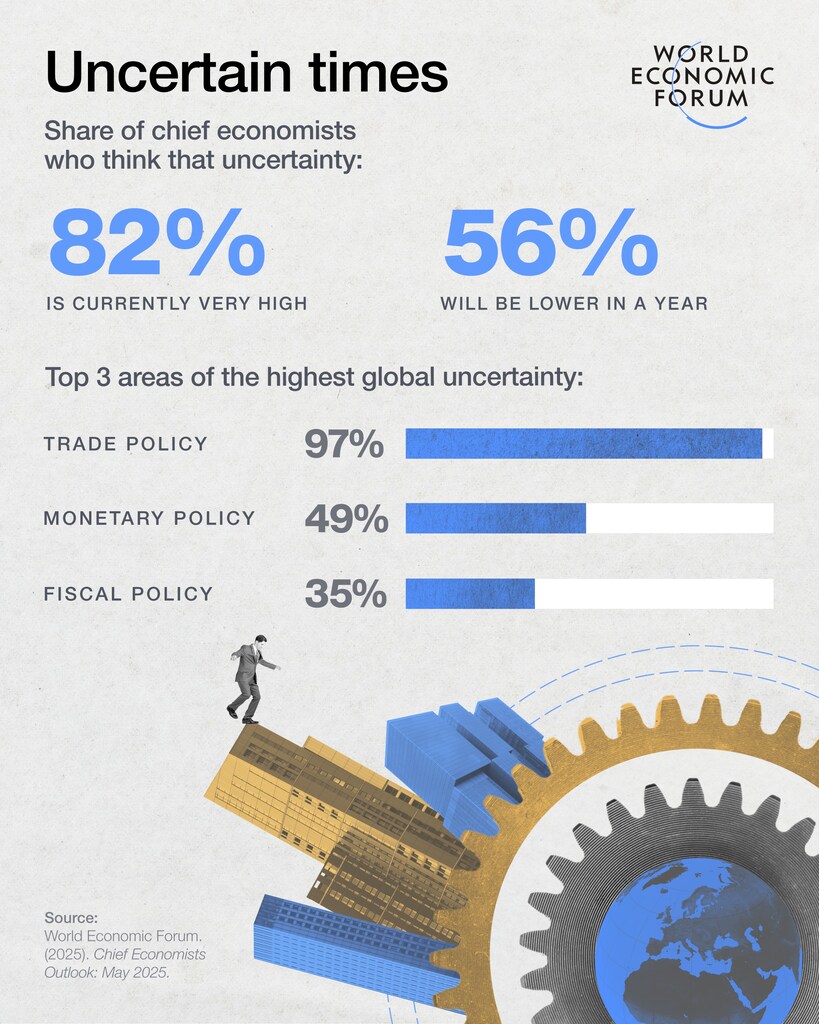
Según el 82 % de los encuestados, la incertidumbre sigue siendo muy elevada, y apenas el 56 % cree que será menor dentro de un año.
«La palabra clave en todo esto es incertidumbre», afirma Saadia Zahidi. «Con altibajos, giros de 180 grados y reveses, todos tenemos que estar alerta, sobre todo quienes nos dedicamos a observar la economía mundial».
El comercio y los aranceles son un tema central: el 77 % de los economistas encuestados afirma que unos aranceles más elevados provocarán una mayor inflación, y el 89 % prevé que causarán un estancamiento o una caída del comercio mundial.
«Para mí, los tres pilares son la diversificación, la capacidad nacional y la reducción de riesgos», afirma Jinny Yan. «Eso ejemplifica y demuestra cómo las naciones podrán ser más resilientes ante las sacudidas a corto plazo provocadas por las guerras arancelarias».
Se estanca la toma de decisiones empresariales
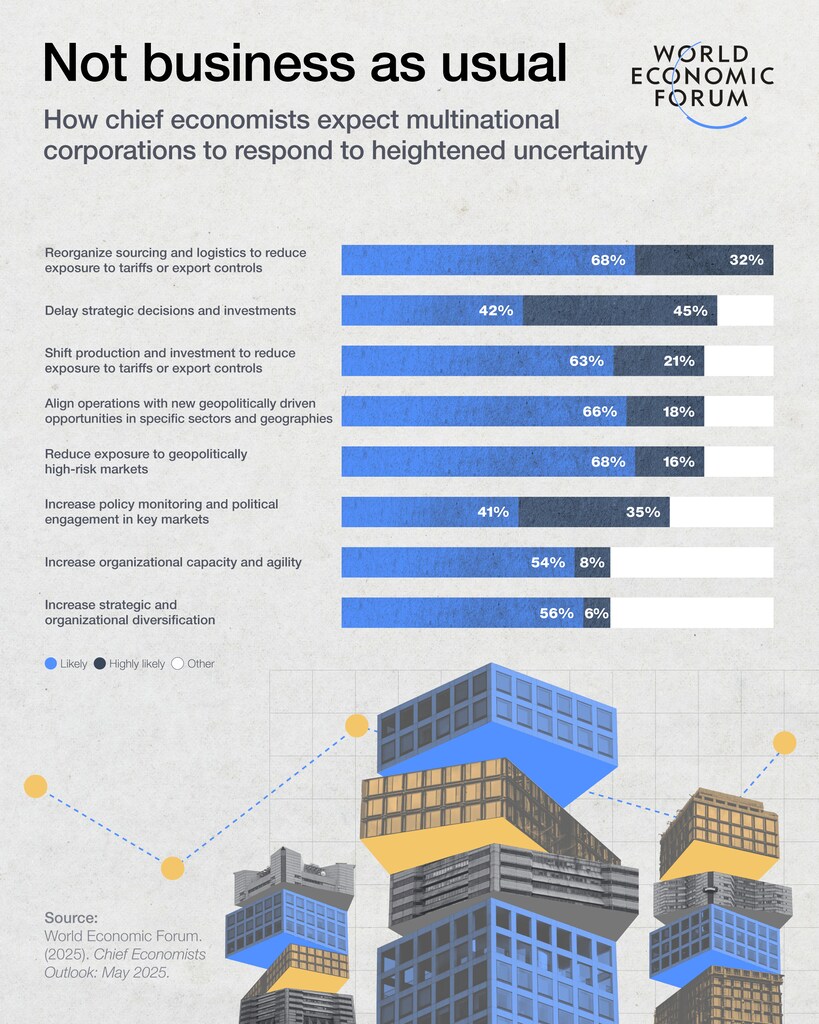
Las empresas y los gobiernos se ven obligados a adaptarse a este repunte de la volatilidad económica al mismo tiempo que se ajustan a una rápida transformación tecnológica. Todos los economistas jefe encuestados esperan que las empresas reorganicen el abastecimiento y la logística para reducir su exposición a los aranceles, mientras que una gran mayoría prevé retrasos en la toma de decisiones y las inversiones.
«Las empresas necesitan claridad para invertir en el crecimiento futuro», afirma Guy Miller. «Por eso creo que, cuando hablamos de aranceles, el problema no son tanto los aranceles en sí, porque creo que las personas, las empresas y los gobiernos pueden adaptarse al cambio estructural. Lo que creo que es muy difícil de afrontar es esa incertidumbre».
Los economistas hablaron de algunas oportunidades de diversificación de las cadenas de suministro y expansión regional, pero subrayaron las dificultades para materializarlas. La rápida aceleración de la IA es otra fuente de volatilidad y disrupción.
«Las decisiones empresariales ya no son tan sencillas como antes», afirma Jinny Yan.
El debate también incluyó posibles aspectos positivos. Por ejemplo, que la economía mundial dependa menos de EE. UU. y que la demanda se diversifique hacia otras partes del mundo. Los economistas consideraron si la situación actual podría impulsar a los países y las regiones hacia una mayor autosuficiencia y contribuir así a equilibrar la demanda mundial.
«Al mirar hacia 2026, creo que empiezan a perfilarse algunas mejoras, aunque sean marginales», afirma Guy Miller. «Es probable que para entonces a EE. UU. también le vaya un poco mejor. Creo que Europa puede mejorar y, claramente, algunas partes de Asia mejorarán de forma notable. Además, es importante que, aunque los aranceles y la inflación tengan un impacto, sobre todo en Estados Unidos a corto y medio plazo, los tipos de interés mundiales estén bajando y creamos que seguirán haciéndolo. Eso brinda cierto apoyo al crecimiento, así que creo que la situación puede mejorar».