La mayoría de los pronosticadores económicos apenas han prestado atención a los avances recientes de la inteligencia artificial (por ejemplo, el salto cuántico demostrado por el programa de ajedrez de autoaprendizaje de DeepMind en diciembre pasado), al considerar que tienen poco impacto en el crecimiento tendencial a largo plazo. Sin duda, ese pesimismo es una de las razones por las que los tipos de interés reales (ajustados por inflación) siguen siendo extremadamente bajos, aunque el tipo de referencia de los bonos del Tesoro estadounidense a diez años haya subido medio punto porcentual en los últimos meses. Si el pesimismo por el lado de la oferta está justificado, los recientes y cuantiosos paquetes de impuestos y gasto de Estados Unidos probablemente harán mucho más por elevar la inflación que por impulsar la inversión.
Hay muchas razones para oponerse a la reciente política fiscal estadounidense, aunque tuviera sentido reducir el tipo del impuesto de sociedades (si bien no en la medida aprobada). Sobre todo, vivimos en una época de creciente desigualdad y de una menor proporción de los ingresos para el trabajo en relación con el capital. Los gobiernos deben hacer más, no menos, para redistribuir los ingresos y la riqueza.
Es difícil saber qué piensa el presidente de Estados Unidos, Donald Trump, cuando presume de que sus políticas permitirán alcanzar un crecimiento de hasta el 6 % (¡a menos que se refiera a los precios y no a la producción!). Pero si las presiones inflacionarias llegan a materializarse, el crecimiento actual podría durar mucho más de lo que creen los pronosticadores y los mercados.
En cualquier caso, el pesimismo de los economistas se centra en el crecimiento a largo plazo. Su postura se basa en la creencia de que las economías avanzadas no pueden aspirar a repetir el dinamismo que disfrutó Estados Unidos entre 1995 y 2005 (y otras economías avanzadas un poco más tarde), y mucho menos los años dorados de las décadas de 1950 y 1960.
Pero los escépticos deberían tener en cuenta que muchos científicos de numerosas disciplinas ven las cosas de otra manera. Los investigadores jóvenes, en particular, creen que los avances en el conocimiento básico se producen tan rápido como siempre, aunque las aplicaciones prácticas tarden mucho en desarrollarse. De hecho, un grupo pequeño pero influyente promueve la teoría de la «singularidad» del matemático húngaro-estadounidense John von Neumann. Algún día, las máquinas pensantes serán tan sofisticadas que podrán inventar otras máquinas sin intervención humana y, de repente, la tecnología avanzará de forma exponencial.1
Si eso ocurre, quizá deberíamos preocuparnos mucho más por las implicaciones éticas y sociales de un crecimiento material más rápido de lo que los seres humanos pueden asimilar espiritualmente. La inquietud en torno a la IA se centra sobre todo en la desigualdad y el futuro del trabajo. Pero, como llevan mucho tiempo advirtiéndonos los escritores de ciencia ficción, las posibles amenazas derivadas del nacimiento de formas de «vida» basadas en el silicio son realmente aterradoras.
Es difícil saber quién tiene razón: ni los economistas ni los científicos cuentan con un historial destacado en materia de predicciones a largo plazo. Pero ahora mismo, dejando de lado la posibilidad de una batalla existencial entre el ser humano y las máquinas, parece bastante plausible esperar un aumento significativo del crecimiento de la productividad durante los próximos cinco años.
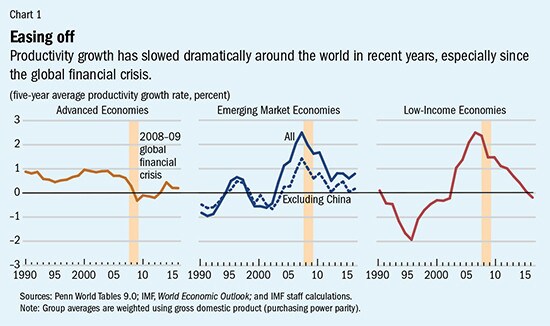
Cabe recordar que los principales componentes del crecimiento económico son el aumento de la fuerza laboral, el aumento de la inversión (tanto pública como privada) y la «productividad», es decir, la producción que puede obtenerse con una cantidad determinada de insumos gracias a nuevas ideas. Durante los últimos 10-15 años, los tres han sido extremadamente bajos en las economías avanzadas.
El crecimiento de la fuerza laboral se ha desacelerado drásticamente debido al descenso de las tasas de natalidad, y la inmigración no ha logrado compensarlo ni siquiera en Estados Unidos antes de Trump. La incorporación de las mujeres a la fuerza laboral desempeñó un papel importante en el impulso del crecimiento durante la última parte del siglo XX. Pero ese proceso ya se ha agotado en gran medida, aunque los gobiernos podrían hacer más para apoyar la participación femenina en la fuerza laboral y la igualdad salarial.
Del mismo modo, la inversión mundial se ha desplomado desde la crisis financiera de 2008 (aunque no en China), lo que ha reducido el crecimiento potencial. Además, el crecimiento medido de la productividad ha disminuido en todas partes y, en Estados Unidos, ha caído aproximadamente a la mitad desde el auge tecnológico de mediados de la década de 1990. No es de extrañar que los tipos de interés reales mundiales sean tan bajos: los elevados ahorros posteriores a la crisis buscan una oferta menor de oportunidades de inversión.
Aun así, lo más probable es que la IA y otras nuevas tecnologías acaben teniendo un impacto mucho mayor en el crecimiento que hasta ahora. Es bien sabido que las empresas pueden tardar mucho tiempo en replantear los procesos productivos para aprovechar las nuevas tecnologías; los ferrocarriles y la electricidad son dos ejemplos destacados. Es probable que el repunte del crecimiento mundial catalice el cambio al crear incentivos para que las empresas inviertan e introduzcan nuevas tecnologías, algunas de las cuales sustituirán mano de obra y compensarán la desaceleración del crecimiento de la fuerza laboral.
A medida que se desvanecen los efectos posteriores a la crisis financiera y la IA quizá empieza a afianzarse, el crecimiento tendencial de la producción estadounidense puede mantenerse fácilmente fuerte durante los próximos años (aunque, por supuesto, también es posible que haya una recesión). El probable aumento correspondiente de los tipos de interés reales mundiales planteará un desafío para los bancos centrales. En el mejor de los casos, podrán «subirse a la ola», como hizo célebremente Alan Greenspan en la década de 1990, aunque esta vez es probable que haya más inflación.
En definitiva, ni los responsables de formular políticas ni los mercados deberían apostar a que el lento crecimiento de la última década se prolongue en la siguiente. Pero quizá esa noticia no sea del todo bienvenida. Si los científicos tienen razón, podríamos acabar lamentando el crecimiento que obtengamos.




