El rápido crecimiento digital del Sudeste Asiático ha provocado un aumento del 82 % de la ciberdelincuencia entre 2021 y 2022, y la población subbancarizada es especialmente vulnerable.
Algunos países, entre ellos Singapur y Filipinas, están implementando marcos y medidas de seguridad, pero la cooperación transfronteriza es crucial para hacer frente a las granjas de estafas y a la esclavitud cibernética.
Las iniciativas de educación financiera de base y las medidas regulatorias, como la Anti-Financial Account Scamming Act, buscan reforzar las defensas de los consumidores frente a las ciberamenazas.
El Sudeste Asiático es el mercado de internet de más rápido crecimiento del mundo, con una economía digital que se prevé que alcance $600 000 millones en valor bruto de mercancías para 2030.
Sin embargo, el rápido crecimiento de la digitalización también ha provocado un fuerte aumento de la ciberdelincuencia en la región – un aumento del 82 % entre 2021 y 2022 – lo que subraya la urgente necesidad de abordar los ciberataques contra la población subbancarizada, que es especialmente vulnerable debido a su bajo nivel de alfabetización digital y a su dependencia de servicios financieros informales.
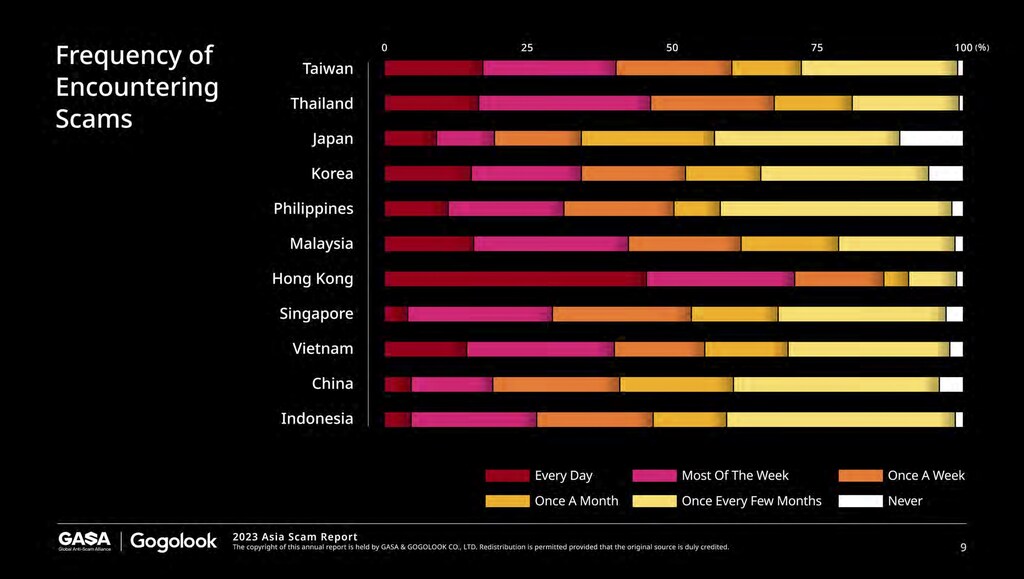
En el ámbito del consumidor, más del 50 % de los consumidores de Taiwán, Tailandia, Corea, Filipinas, Malasia, Hong Kong, Singapur e Indonesia afirma haberse encontrado con estafas al menos una vez a la semana. Las personas financieramente desatendidas – que suman 225 millones en 2023 – son especialmente vulnerables debido a su bajo nivel de alfabetización digital y a su dependencia de servicios financieros informales, menos seguros y con menores barreras de entrada.
El peligro para ellas es doble: además de victimizar sus finanzas e información personal, los estafadores también captan a muchos buscadores de empleo y los someten a la esclavitud cibernética en «granjas de estafas» de toda la región.
Estrategias regionales para abordar los ciberataques contra la población subbancarizada
Singapur, uno de los países más preparados del Sudeste Asiático en materia de ciberseguridad, está promoviendo actualmente un marco de responsabilidad compartida para hacer frente a los ciberataques contra la población subbancarizada y a la responsabilidad por las pérdidas derivadas de las estafas de phishing.
Las instituciones financieras, seguidas de los operadores de telecomunicaciones, asumirán la totalidad de la pérdida en caso de incumplimiento de sus obligaciones establecidas. Si no hay culpa por su parte, el Marco de Responsabilidad Compartida no exigirá pagos a los consumidores, por lo que resulta fundamental que mantengan la diligencia debida.
Muchos bancos de Singapur también aplican medidas de seguridad, como impedir la instalación de sus aplicaciones en teléfonos con aplicaciones de instalación lateral, añadir pasos y tiempos de espera para que los usuarios tengan tiempo de analizar la legitimidad de las transacciones, y eliminar los enlaces en los que se puede hacer clic en los SMS y los correos electrónicos.
En Filipinas, un país en desarrollo en cuanto a preparación cibernética, la mayoría de las instituciones financieras y los operadores de telecomunicaciones aplican las mismas prácticas de seguridad en los SMS y correos electrónicos de los consumidores. Aun así, las estafas en redes sociales siguen siendo generalizadas.
First Circle, una empresa filipina de tecnología financiera especializada en soluciones bancarias inteligentes para pequeñas y medianas empresas, ha denunciado la existencia de 10 páginas de Facebook que se hacen pasar por ella y por sus empleados desde enero de 2024; en el momento de redactar este artículo, solo tres habían sido eliminadas.
En 2022, First Circle también luchó para eliminar de Google Play Store una aplicación de préstamos fraudulenta que utilizaba su nombre. El proceso tardó más de un año en completarse, y su equipo de atención al cliente ayudó a cuatro víctimas a presentar denuncias ante la Comisión de Valores y Bolsa (SEC) y Google Filipinas.
Filipinas también está haciendo frente a las operaciones de juegos en línea gestionadas por chinos, algunas vinculadas a estafas en línea y otras actividades ilícitas. Operaciones similares siguen en curso en Camboya, Laos y Myanmar, países con capacidades de ciberseguridad limitadas; los estafadores de estos países se apropian de $39 000 millones en fondos robados anualmente.
Camboya está redactando una ley contra la ciberdelincuencia que podría amenazar los derechos humanos y exponer a las personas a mayores ciberamenazas debido a su lenguaje ambiguo y a una protección de los ciudadanos que no alcanza los estándares internacionales.
Laos coopera con las fuerzas del orden internacionales para combatir las granjas de estafas. También colabora con otros países para desarrollar sus capacidades cibernéticas, como la implementación de un sistema nacional de vigilancia de la seguridad de la información con Vietnam.
El conflicto en curso en Myanmar impide realizar esfuerzos significativos para gestionar la ciberdelincuencia; las milicias a lo largo de su frontera han montado enormes operaciones delictivas vinculadas a estafas en línea y a la esclavitud cibernética.
Fomentar la colaboración y la educación sobre la ciberdelincuencia
Las iniciativas de base, como los programas de educación financiera y los programas comunitarios, son fundamentales para hacer frente a los ciberataques contra la población subbancarizada, ya que ayudan a educar a las poblaciones vulnerables a identificar estafas y a proteger su información personal.
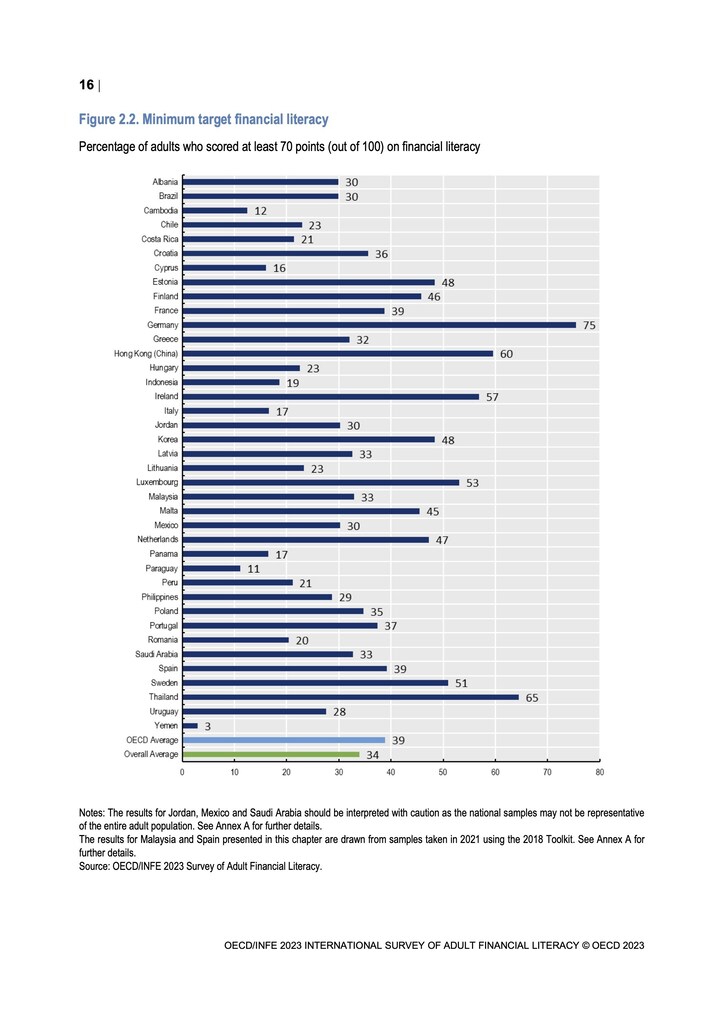
En Filipinas, un país con bajos índices de lectura y educación financiera, la educación a nivel de base para proteger a la población no bancarizada es un objetivo prioritario.
“Los propios consumidores financieros son nuestra primera línea de defensa frente a las ciberamenazas”, afirma el comisionado de la SEC de Filipinas, McJill Bryant Fernandez. “Al invertir en iniciativas de educación financiera, podemos empoderar a los consumidores financieros y reforzar esta vital línea de defensa.”
Una de estas iniciativas es Project ACUITY, del Centro Coordinador de Investigación de la Ciberdelincuencia de Filipinas (CICC). El programa enseña a las comunidades de zonas geográficamente aisladas y desfavorecidas a identificar estafas, proteger los datos personales y reconocer posibles situaciones de trata de personas.
“A través de la trifecta de Connect, Capacitate y Confluence, estamos haciendo frente a los ciberdelincuentes del sector fintech, cuyos esquemas suelen comenzar con phishing e ingeniería social”, afirma la subsecretaria adjunta del CICC, Mary Rose Magsaysay.
Mediante el intercambio de inteligencia y las asociaciones público-privadas, los países del Sudeste Asiático también pueden mejorar la detección y el enjuiciamiento de las operaciones transfronterizas de estafa, y establecer un mecanismo de cooperación más sólido para hacer cumplir las políticas.
En Filipinas, el Bangko Sentral ng Pilipinas (BSP) colaboró con legisladores para aprobar la Anti-Financial Account Scamming Act (AFASA). Esta ley refuerza la colaboración en la comunidad financiera en materia de delitos financieros y autoriza a las instituciones financieras a retener fondos en disputa en cuentas bajo determinadas condiciones.
“Con la AFASA, se prevé que las víctimas de estafas y fraudes financieros puedan recuperar su dinero, ganado con esfuerzo, y al mismo tiempo preservar la integridad de las cuentas financieras y fomentar un ecosistema financiero seguro”, afirma el subgobernador adjunto del BSP, Chuchi Fonacier.
La División de Ciberseguridad y Forense de la SEC de Filipinas también presta asistencia a los reguladores extranjeros mediante la obtención y el procesamiento de pruebas para enjuiciar el fraude de valores relacionado con las TIC.
“Nuestros análisis de tendencias sobre los métodos utilizados por los defraudadores y sobre los datos demográficos de las víctimas y de los sectores vulnerables orientan nuestras estrategias y medidas de política para proteger a los inversores”, afirma el comisionado de la SEC, Rogelio Quevedo.
La alineación transfronteriza entre los gobiernos puede conducir al desarrollo de una autoridad centralizada similar a la Comisión Europea, que estandarice las nuevas leyes, reglamentos y prácticas de intercambio de información relacionadas con la ciberseguridad, el tratamiento de datos y el acceso en línea.
También puede significar que las protecciones de los consumidores estén a la altura de los estándares internacionales y que haya una mayor responsabilidad compartida entre las partes interesadas, como las instituciones financieras y los operadores de telecomunicaciones, de modo que la población subbancarizada del Sudeste Asiático no tenga que cargar siempre con la factura.
A medida que el Sudeste Asiático sigue ampliando su economía digital, los gobiernos, las instituciones financieras y las comunidades deben colaborar de manera eficaz para hacer frente a los ciberataques contra la población subbancarizada.
Al reforzar las medidas de ciberseguridad, promover la educación financiera y fomentar la cooperación regional, las partes interesadas pueden ayudar a proteger a las poblaciones vulnerables de la creciente marea de ciberdelincuencia.




