La industria de tecnologías limpias impulsa tanto la descarbonización como el crecimiento económico, incluida la creación de empleo y la innovación. Sin embargo, sectores como la fabricación de electrolizadores deben escalar rápidamente para cumplir los objetivos mundiales.
La intensa competencia mundial en tecnologías limpias ha provocado distorsiones del mercado y un terreno de juego desigual en lo que respecta al apoyo estatal.
Incorporar la resiliencia en las políticas comerciales respaldará a las industrias nacionales frente a las vulnerabilidades de las cadenas de suministro mundiales, y garantizará que las inversiones públicas en tecnologías limpias también beneficien a la economía local y a la mano de obra.
Las industrias de tecnologías limpias (cleantech) son el motor de nuestro futuro sistema energético descarbonizado y se han convertido en un factor económico importante.
Desde la adopción temprana de las turbinas eólicas y los módulos fotovoltaicos en la década de 1980, estas industrias se han transformado en gigantes mundiales con cadenas de suministro diversificadas. Las baterías, las bombas de calor y los electrolizadores están ahora alcanzando a las anteriores. Su fabricación se está expandiendo rápidamente en consonancia con la creciente demanda.
Sin embargo, la adopción de tecnologías limpias tendrá que acelerarse aún más para limitar el calentamiento en línea con el objetivo climático de París. La Conferencia de las Naciones Unidas sobre el Cambio Climático de 2023 (COP28) compromiso de triplicar la energía renovable para 2030 allana el camino. Si bien todas las tecnologías limpias (cleantech) necesitarán experimentar un crecimiento impresionante, esto es especialmente cierto para los recién llegados.
Los fabricantes de electrolizadores tendrán que escalar a una velocidad extraordinaria para cumplir los objetivos oficiales de hidrógeno verde. Si la Unión Europea (UE) se toma en serio cumplir su compromiso de hidrógeno verde para 2030 de 10 millones de toneladas de producción anual, tiene seis años para escalar masivamente su industria de electrolizadores. A la energía solar y eólica les llevó más de 20 años alcanzar dimensiones similares.
Intensificación de la competencia mundial
El auge de las tecnologías limpias y su atractivo como “bala de plata” para reducir las emisiones, a la vez que ofrecen oportunidades de crecimiento y empleos en la fabricación, ha dado lugar a una intensa competencia por la cuota de mercado y el liderazgo mundial.
El apoyo gubernamental a la inversión en energía limpia se ha duplicado en todo el mundo solo en los últimos dos años. Todos los miembros del Grupo de los 20 países, salvo cinco, han puesto en marcha programas de estímulo industrial ecológico. La ambición de ocupar un lugar destacado se refleja en políticas oficiales, entre ellas los planes quinquenales de China y la estrategia Made in China 2025, la Ley de Reducción de la Inflación de Estados Unidos y la Ley Europea de Industria de Cero Emisiones Netas.
Para subrayar estas ambiciones, los tres bloques económicos están invirtiendo fuertemente –aunque a ritmos y escalas diferentes– para incentivar la adopción de energía verde, atraer inversiones privadas y crear empleos en la fabricación ecológica.
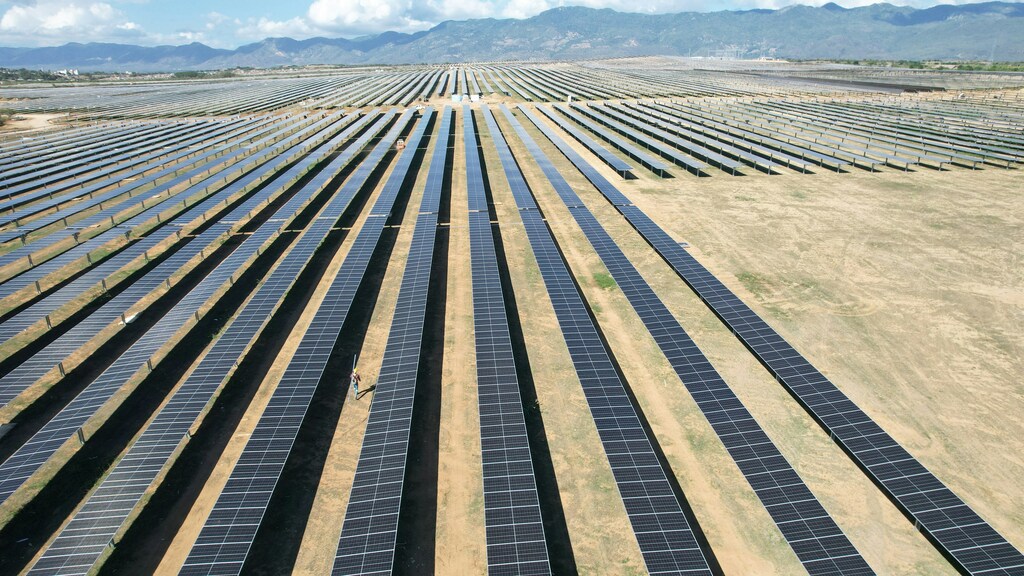
La carrera mundial por dominar las tecnologías limpias tiene algunos efectos secundarios. El sector fotovoltaico solar ya ha experimentado una enorme sobrecapacidad procedente de China, que controla más del 80% de la cadena de suministro fotovoltaica solar mundial.
Desafíos para asegurar el liderazgo del mercado
Como resultado, los pocos fabricantes restantes en Europa y América del Norte corren el riesgo de quebrar. La mentalidad de que “vender con pérdidas es mejor que no vender en absoluto” podría seguir reduciendo los costos del desarrollo fotovoltaico solar, pero es insostenible a medio y largo plazo.
Para las tecnologías que apenas comienzan su camino de escalamiento, el terreno de juego distorsionado representa un desafío existencial. Las enormes inversiones en investigación, desarrollo y demostración temprana han convertido a Europa en el hogar de dos tercios de los principales fabricantes de electrolizadores.
Estas empresas están empezando a competir con fabricantes muy subvencionados, deprimiendo estratégicamente el precio de sus productos e inhibiendo las oportunidades de escalamiento de los actores nacionales, algunos de los cuales no sobrevivirán los próximos cinco años.
El resultado, a largo plazo, será un mercado más reducido en su conjunto, dominado por proveedores de tecnología no europeos, y una repetición perfecta del trauma fotovoltaico solar de Europa: toda una industria construida y perdida en el transcurso de poco más de dos décadas.
Proteccionismo ecológico en todo el mundo
Dada su importancia estratégica y el enorme estímulo que se destina a las tecnologías limpias en todo el mundo, no es de extrañar que los países y los bloques regionales estén buscando formas de canalizar la financiación hacia los actores nacionales o, como mínimo, de incentivar la localización de la fabricación.
Si bien los requisitos de contenido local son una realidad en la industria eólica desde hace décadas (por ejemplo, en Turquía, Brasil y Canadá), la Ley de Reducción de la Inflación ha abierto sin duda un nuevo capítulo, lo que suscita graves preocupaciones sobre su compatibilidad con las normas comerciales mundiales. La UE se ha abstenido de introducir requisitos de contenido local hasta la fecha.
Sin embargo, se está desarrollando un nuevo realismo a este lado del Atlántico, ya que la UE busca evitar a toda costa repetir la salida de otra industria de tecnologías limpias.
Si bien es comprensible desde la perspectiva de la política industrial, estos acontecimientos ya han provocado fricciones comerciales y amenazan con descarrilar aún más las relaciones comerciales internacionales. Por estas razones, es urgente un nuevo consenso sobre la resiliencia en el comercio de tecnologías limpias.
La resiliencia significa mantener la capacidad de fabricar tecnologías limpias a nivel nacional.
—Christopher Frey, director de Asuntos Públicos y Regulatorios, Sunfire
Christopher Frey, director de Asuntos Públicos y Regulatorios, Sunfire
Incorporar la resiliencia en la política comercial
El orden económico internacional liberal ha sufrido un duro golpe en la última década. La autoridad de la Organización Mundial del Comercio (OMC) como árbitro final en las disputas comerciales se ha visto gravemente dañada, lo que ha permitido que el proteccionismo crezca sin control. Pese a sus problemas, la OMC sigue siendo el principal foro de negociación multilateral en materia comercial, y sus miembros deben encontrar la manera de subsanar las fracturas.
El sistema comercial mundial debe incorporar mejor el principio de resiliencia para adaptarse a las nuevas realidades económicas de la competencia ecológica mundial. Las economías están experimentando la transformación más profunda de las últimas décadas para acercarse a las cero emisiones netas.
Después de que se gasten miles de millones del dinero de los contribuyentes en investigación, desarrollo y demostración de tecnologías limpias innovadoras, las inversiones ecológicas deben generar un dividendo nacional. Esto difícilmente será posible sin un terreno de juego nivelado en cuanto al papel del Estado y una comprensión compartida básica de la competencia justa.
También hay una dimensión social importante que considerar: si la financiación pública para la generación de electricidad renovable o la producción de hidrógeno verde no beneficia a los fabricantes nacionales y a su mano de obra, la aceptación de las políticas relacionadas con el clima se verá seriamente amenazada. Satisfacer un determinado porcentaje de las necesidades de tecnologías limpias a nivel nacional es una preocupación legítima en medio de los problemas de las cadenas de suministro mundiales.

Las vulnerabilidades del sistema comercial mundial ya se han sentido dolorosamente con la pandemia de COVID-19 y se han agravado por las tensiones geopolíticas en curso. En este contexto, la resiliencia significa mantener la capacidad de fabricar tecnologías limpias a nivel nacional. Se debería permitir a los países proteger el núcleo de sus industrias de tecnologías limpias hasta alcanzar un tamaño de mercado crítico. Una vez perdida una industria, es poco probable que regrese, ya que las redes de proveedores, el conocimiento técnico y los trabajadores se perderán con ella.




