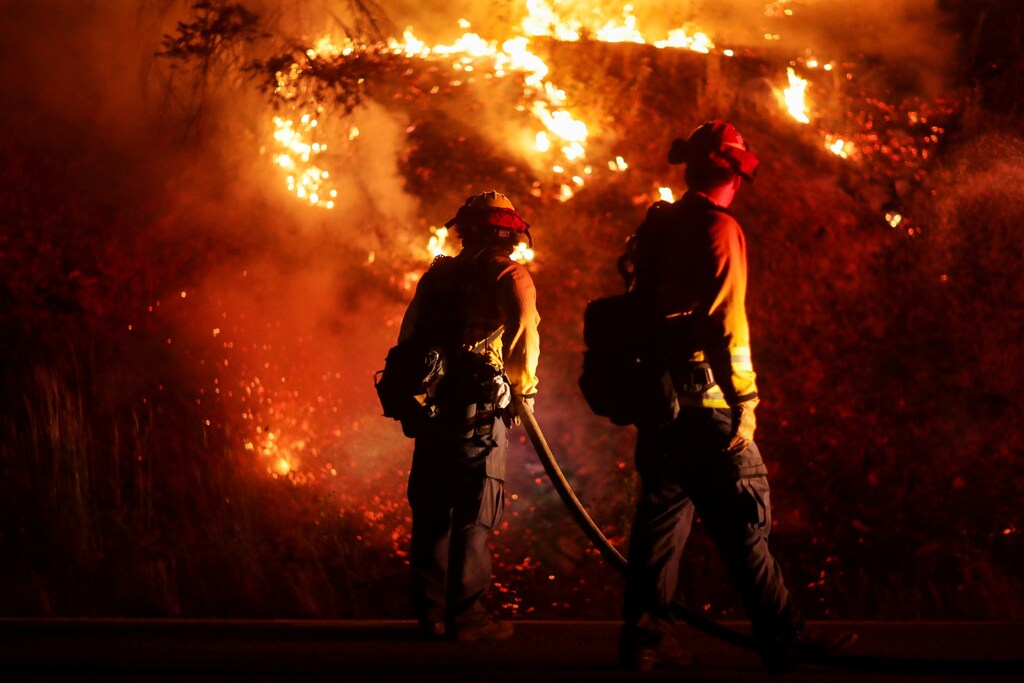
Se prevé que los fenómenos relacionados con el clima empeoren en el futuro cercano y afecten a más personas como resultado de la actividad humana.
La mitad de los estadounidenses ha afirmado que su zona sufrió fenómenos meteorológicos extremos durante el último año.
Aunque los gobiernos y las organizaciones trabajan para hacer frente al cambio climático, algunos efectos inmediatos pueden abordarse a nivel de los hogares.
Este análisis explora cuatro herramientas concretas para proteger a las personas y sus viviendas, pero algunas de ellas tienen su propio impacto climático.
Se prevé que las tormentas intensas, los incendios forestales, las olas de calor y otros fenómenos extremos relacionados con el clima sean más frecuentes y afecten a más personas. Según un reciente análisis del Washington Post, casi un tercio de los estadounidenses vive en un condado que sufrió un desastre meteorológico el pasado verano, y alrededor de dos tercios viven en lugares que experimentaron una ola de calor de varios días. En una encuesta de abril del Pew Research Center, la mitad de los estadounidenses afirmó que su zona había experimentado fenómenos meteorológicos extremos durante el último año.
El cambio climático de origen humano hará que los fenómenos meteorológicos extremos sean más frecuentes y más dañinos en las próximas décadas, según el último informe del Grupo Intergubernamental de Expertos sobre el Cambio Climático de las Naciones Unidas. Mientras las naciones del mundo luchan por acordar cómo abordar las causas profundas del cambio climático, existen diversas formas en que las personas pueden prepararse para afrontar los efectos inmediatos a nivel de los hogares.
Este análisis examina la prevalencia de cuatro herramientas concretas para soportar los fenómenos meteorológicos extremos en Estados Unidos: el seguro contra inundaciones, el aire acondicionado, los generadores portátiles y el aislamiento térmico de las viviendas. (Como veremos, algunas de estas herramientas pueden tener sus propios impactos climáticos.)
Seguro contra inundaciones
El seguro estándar de propietario o inquilino rara vez, por no decir nunca, cubre los daños por inundación. Si bien algunas empresas privadas venden su propio seguro contra inundaciones, el principal proveedor de esta cobertura en Estados Unidos es el Programa Nacional de Seguros contra Inundaciones (NFIP, por sus siglas en inglés), gestionado por la Agencia Federal para la Gestión de Emergencias.
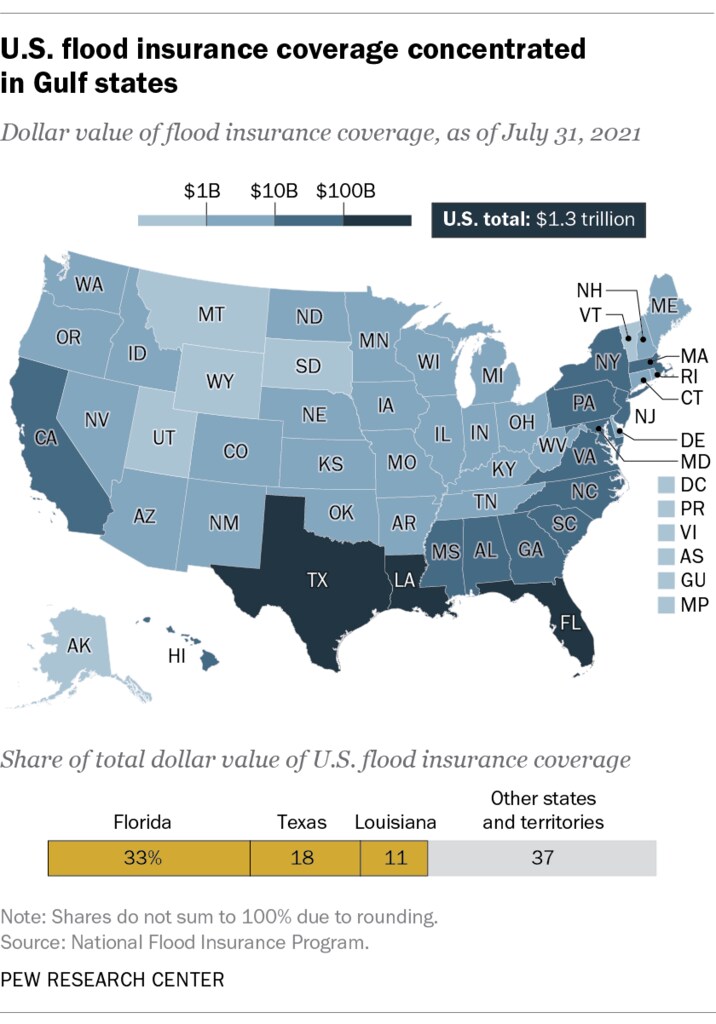
Casi 5 millones de pólizas del NFIP estaban vigentes en julio de 2021, el mes más reciente disponible. Esta cifra apenas ha variado en los últimos años, aunque ha disminuido desde un máximo de 5,7 millones de pólizas a finales de 2009. El seguro contra inundaciones está disponible en más de 22 000 comunidades de todo el país, pero es especialmente importante en los estados que bordean el golfo de México: el 60 % de todas las pólizas vigentes, que representan una proporción algo mayor del valor de los bienes asegurados, se encuentran en Florida, Texas y Luisiana.
Más de una cuarta parte de los propietarios de viviendas de EE. UU. (27 %) afirmó en una encuesta de 2020 realizada por el Insurance Information Institute, o Triple-I, que tenía seguro contra inundaciones; más del doble de la proporción que dijo tenerlo en 2018 (13 %). Sin embargo, el propio Triple-I ha expresado cierta duda sobre si la cobertura contra inundaciones es realmente tan alta. Señalando que los datos del NFIP indican una tasa de cobertura más baja, el instituto afirmó: «Es posible que [las personas] con seguro de hogar crean que tienen cobertura contra inundaciones cuando en realidad no la tienen … es posible que los propietarios no comprendan fundamentalmente qué es la cobertura contra inundaciones ni cómo funciona. O puede que piensen que la cobertura contra inundaciones abarca los daños por agua de una tubería rota en lugar de un evento meteorológico como un huracán o la crecida de un río.»
El próximo mes, el NFIP cambiará la forma en que establece sus tarifas de seguro para reflejar mejor el riesgo real de inundación de cada propiedad. El sistema actual, vigente desde la década de 1970, se basa principalmente en la elevación de la propiedad y su ubicación dentro de una llanura aluvial. Los críticos llevan mucho tiempo argumentando que los mapas de inundación del programa no se actualizan con la frecuencia suficiente y subestiman los riesgos reales de inundación, y que la disponibilidad garantizada del seguro contra inundaciones puede animar a los propietarios afectados por inundaciones a reconstruir las estructuras en lugar de trasladarlas a terrenos más seguros.
Aire acondicionado
El aire acondicionado, ya sea central o de habitación, se ha convertido en algo habitual en los hogares estadounidenses, una bendición durante los opresivos episodios de olas de calor estivales. En todo el país, solo el 8,8 % de las viviendas carecía de algún tipo de aire acondicionado en 2019, según la Encuesta Estadounidense de Vivienda de la Oficina del Censo para ese año. Pero esa omnipresencia oculta algunas variaciones geográficas y demográficas importantes.
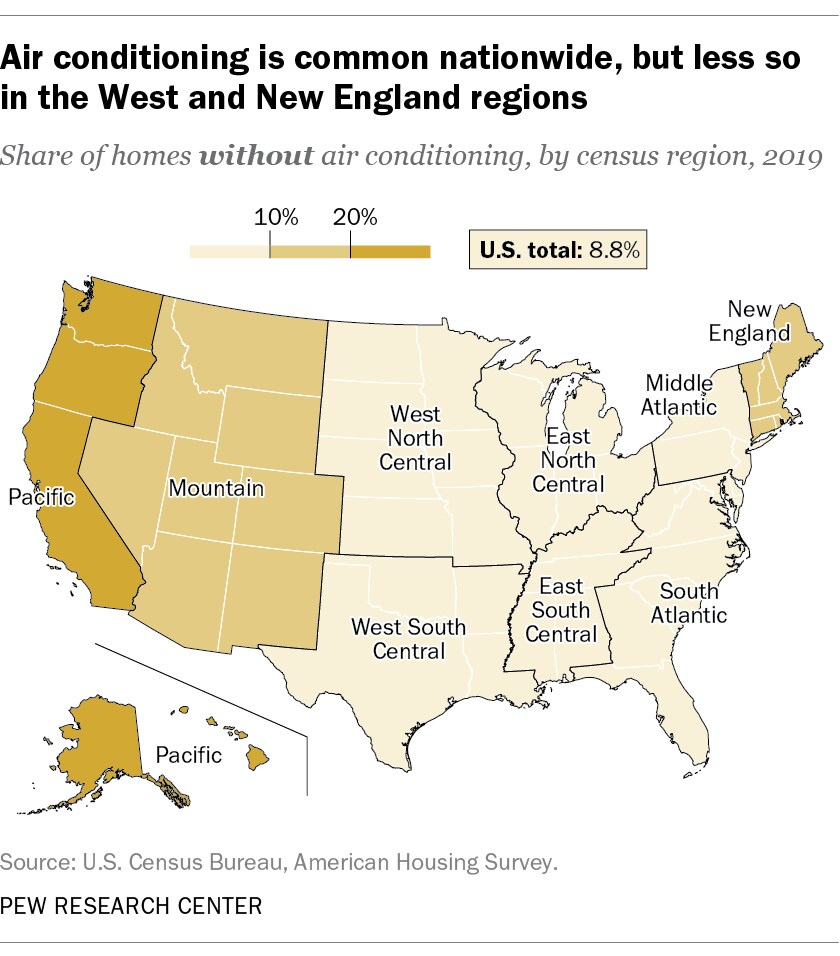
En el norte de California y el noroeste del Pacífico, por ejemplo, los residentes estaban acostumbrados desde hace tiempo a inviernos frescos y lluviosos y a veranos suaves y de baja humedad. La consecuencia: el 55,7 % de las viviendas de Seattle no tiene aire acondicionado de ningún tipo, tampoco el 52,7 % en San Francisco ni el 21,4 % en Portland (Oregón). Pero largos periodos de días con temperaturas de 100 grados o más han llevado, según se informa, a algunos habitantes del noroeste a acudir a tiendas de mejoras para el hogar y a contratistas de climatización en busca de alivio.
Los estadounidenses con ingresos más altos tienen una probabilidad moderadamente mayor de disponer de aire acondicionado, según los datos de la Oficina del Censo, aunque las diferencias son menores de lo que cabría esperar: el 92,2 % de los hogares con ingresos de 100 000 dólares o más dispone de algún tipo de aire acondicionado, frente al 88,9 % de los hogares con ingresos inferiores a 30 000 dólares.
El tipo de aire acondicionado, sin embargo, varía más sustancialmente según los ingresos. Entre los hogares con ingresos inferiores a 30 000 dólares que disponen de aire acondicionado, el 70,1 % tiene climatización central y el 29,9 % tiene unidades de ventana, que generalmente solo pueden enfriar eficazmente una sola habitación. Entre los hogares que ganan 100 000 dólares o más, la distribución es del 85,6 % central y el 14,2 % de ventana.
De cualquier modo, el aire acondicionado consume enormes cantidades de electricidad y, según cómo se genere esa electricidad, puede agravar el mismo problema que intenta aliviar. Las unidades de aire acondicionado también pueden emitir calor residual y gases de efecto invernadero propios a la atmósfera. Como señaló hace unos años The Guardian, «cuanto más calor hace, más aire acondicionado usamos. Cuanto más aire acondicionado usamos, más calor hace».
Generadores
Por supuesto, los aparatos de aire acondicionado no funcionan sin electricidad. Tampoco lo harán los frigoríficos, las lavadoras, los ordenadores ni cualquier otro electrodoméstico esencial, sin mencionar la iluminación. Las personas que viven en zonas propensas a tormentas, como la costa del Golfo o los Outer Banks de Carolina del Norte, suelen tener generadores portátiles por si la red eléctrica local falla (como ocurrió este año en Nueva Orleans tras el huracán Ida).
La última información de la Encuesta Estadounidense de Vivienda sobre la posesión de generadores corresponde a 2017. Ese año, solo alrededor del 19 % de los hogares de EE. UU. declaró tener estos aparatos. (La pregunta solo se formuló a personas que viven en viviendas unifamiliares y en pequeños edificios de apartamentos). La diferencia de ingresos en la posesión de generadores fue mucho más marcada que con el aire acondicionado: el 22,4 % de los hogares con ingresos de 100 000 dólares o más declaró tener un generador, frente al 14,1 % de los hogares con ingresos inferiores a 30 000 dólares.
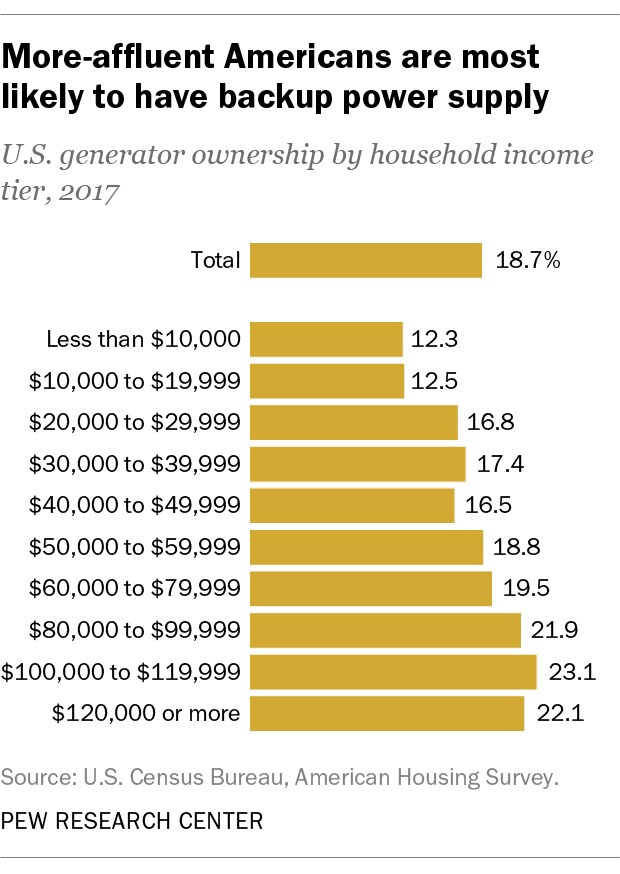
Las diferencias regionales también son notables. Casi una cuarta parte (24,2 %) de las viviendas encuestadas en Nueva Inglaterra tenía generador, frente a solo el 14,2 % en los estados de las Montañas. Entre las áreas metropolitanas, destacaron Richmond (Virginia) y Miami-Fort Lauderdale, con el 28,8 % y el 26,6 %, respectivamente, de las viviendas con generadores. El área de la Bahía de California fue un caso notable de rezago, con solo el 6,3 % de las viviendas en San Francisco y el 7,5 % en San José con generadores.
La mayoría de los generadores domésticos, sin embargo, queman combustibles fósiles como gasolina, diésel o propano para generar electricidad, lo que significa que también generan gases de efecto invernadero, principales impulsores del cambio climático. Los grupos de energía limpia abogan por enfoques diferentes: combinar baterías de almacenamiento con paneles solares instalados en viviendas, empresas y otras estructuras, por ejemplo, o instalar «microrredes» a escala vecinal que puedan funcionar por sí solas si la red de transmisión más amplia se cae.
Aislamiento
El cambio climático no solo significa temperaturas más altas. A medida que los fenómenos meteorológicos extremos de todo tipo, como la ola de tormentas invernales y frío que cala los huesos que casi paralizó gran parte de Texas el último invierno, se vuelven más comunes, millones de personas pueden quedarse sin calefacción, agua y electricidad durante días enteros.
Ahí es donde el aislamiento, una solución relativamente sencilla que puede aumentar la eficiencia energética de una vivienda para que se mantenga más cálida en invierno y conserve temperaturas frescas en verano gracias al aire acondicionado, puede marcar una gran diferencia. Resultó que muchas viviendas de Texas tenían un aislamiento inadecuado o inexistente, lo que provocó tuberías agrietadas y temperaturas interiores gélidas.
Los mejores datos sobre el aislamiento de las viviendas proceden de la edición de 2015 de la Residential Energy Consumption Survey (RECS, por sus siglas en inglés), un proyecto de la Administración Federal de Información Energética. Además de preguntar a las personas qué tan adecuado creían que era el aislamiento de su vivienda, los investigadores de la RECS preguntaron con qué frecuencia sentían corrientes de aire en su casa en invierno (porque encuestas anteriores habían revelado que pocas personas conocían los detalles sobre la cantidad o la calidad del aislamiento de su vivienda).
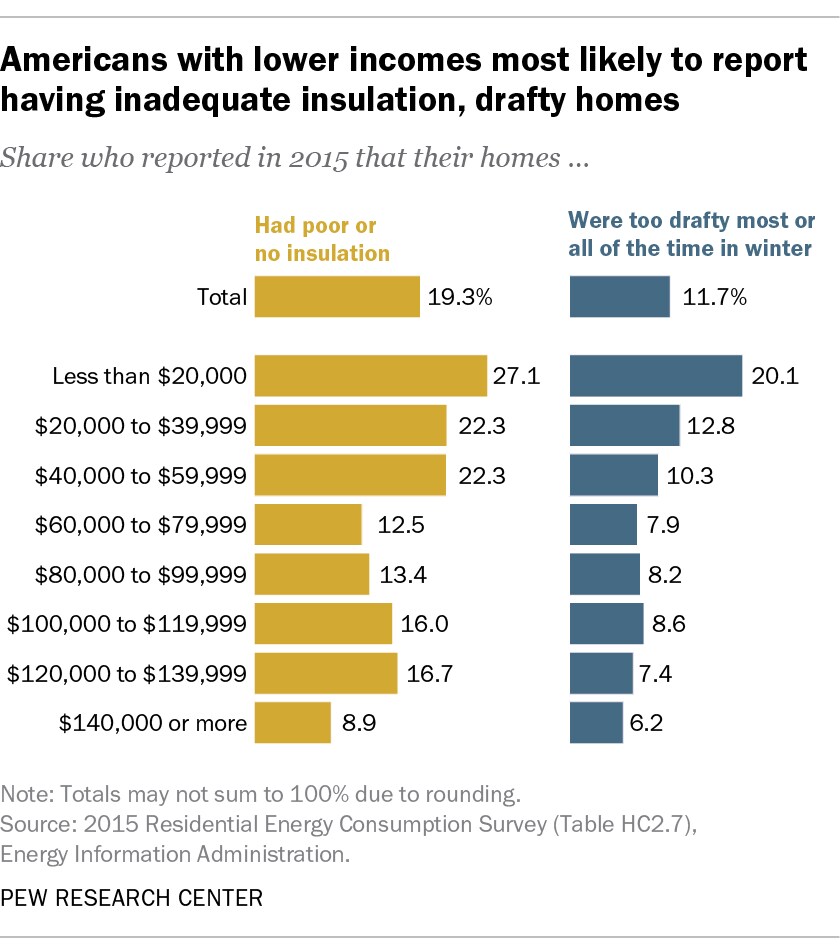
En conjunto, el 19,3 % de los hogares afirmó tener un aislamiento deficiente o inexistente, una ligera mejora respecto al 21 % que lo dijo en la RECS de 2009. Y el 11,7 % dijo que sus viviendas tenían corrientes de aire la mayor parte o la totalidad del tiempo en invierno, frente al 15,4 % de 2009.
Un cuarto (25,1 %) de los encuestados de la región del Pacífico afirmó tener un aislamiento deficiente o inexistente, aunque solo el 12,3 % dijo que sus viviendas tenían corrientes de aire la mayor parte o la totalidad del tiempo en invierno. Solo el 14,3 % de los residentes de la subregión de las Montañas del Norte (Colorado, Idaho, Montana, Utah y Wyoming) calificó su aislamiento como deficiente o inexistente, y apenas el 9,5 % dijo que sus viviendas tenían corrientes de aire la mayor parte o la totalidad del tiempo. En los estados de las Montañas del Sur (Arizona, Nuevo México y Nevada), donde el 16,3 % afirmó que sus viviendas tenían un aislamiento deficiente o inexistente, solo el 7 % dijo que sus viviendas eran tan propensas a las corrientes de aire.
¿Cómo ha ayudado el Foro Económico Mundial a impulsar una respuesta más eficaz ante los desastres naturales y las crisis humanitarias?
En general, cuanto menores son los ingresos del hogar, peor aislada está la vivienda y más corrientes de aire tiene. Más de una cuarta parte (27,1 %) de las personas cuyos ingresos familiares eran inferiores a 20 000 dólares afirmó tener un aislamiento deficiente o inexistente, y una quinta parte (20,1 %) dijo que sus viviendas tenían corrientes de aire la mayor parte o la totalidad del tiempo en invierno. Para las personas con ingresos familiares de 140 000 dólares o más, esas cifras fueron del 8,9 % y el 6,2 %, respectivamente.
La asistente editorial del Pew Research Center Rebecca Leppert contribuyó a este análisis.




