El seguro paramétrico ofrece pagos rápidos y flexibles basados en desencadenantes predefinidos, como las precipitaciones o la velocidad del viento, que refuerzan la transparencia y la resiliencia en las comunidades vulnerables.
Las aplicaciones innovadoras, como los productos paramétricos basados en satélites e inteligencia artificial (IA), permiten cubrir riesgos climáticos que antes no eran asegurables.
Mientras el seguro paramétrico se expande, su dependencia de desencadenantes específicos genera brechas de cobertura y desafíos de sostenibilidad a medida que se intensifican los riesgos climáticos.
El panorama de los riesgos climáticos está creciendo, pero también aumentan las estrategias para mitigar estos impactos y proteger a las comunidades y economías vulnerables.
Entre las partes interesadas que desarrollan medidas, el sector asegurador está en una posición única para contar con las herramientas, la experiencia y las capacidades de gestión de riesgos necesarias para liderar la respuesta al cambio climático.
En un panorama de riesgos climáticos cada vez más volátil y con condiciones de suscripción difíciles, las aseguradoras recurren cada vez más al seguro paramétrico para cubrir las brechas de protección y proteger a las comunidades y economías vulnerables de los riesgos climáticos.
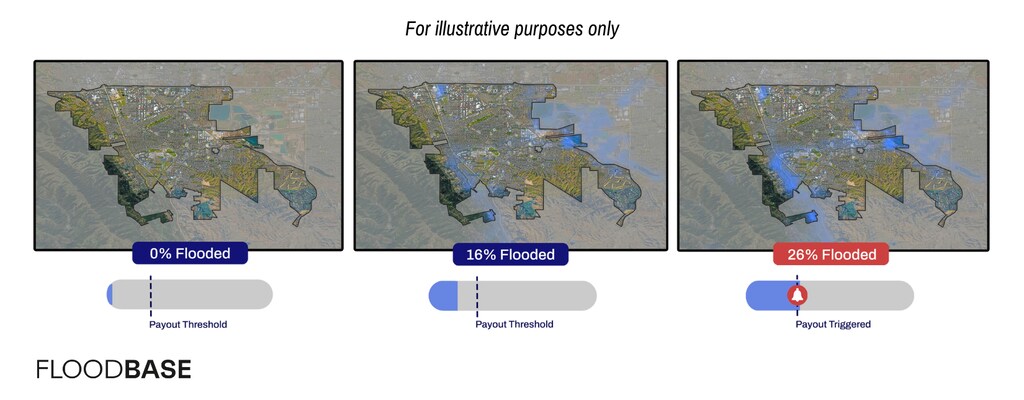
También conocidos como seguros basados en eventos o índices, los productos paramétricos activan los pagos cuando se cumplen condiciones específicas, como determinados niveles de precipitaciones o de velocidad del viento.
Estos desencadenantes predefinidos e índices medibles aportan mayor transparencia, agilizan los procesos de reclamación y de pago, y reducen los costes administrativos y de fricción.
Es importante destacar que el tomador del seguro puede decidir cómo utilizar los pagos paramétricos, lo que ofrece más flexibilidad que las pólizas de indemnización tradicionales. En última instancia, estas características refuerzan la resiliencia de las comunidades vulnerables.
A diferencia del seguro tradicional, que se basa en las pérdidas reales sufridas, el seguro paramétrico está vinculado a un evento específico. Esto amplía el alcance de la cobertura y subsana las brechas que las pólizas convencionales suelen dejar desprotegidas.
Al aprovechar datos meteorológicos de acceso público, como las precipitaciones, la velocidad del viento o la temperatura, los productos paramétricos reducen la asimetría de información entre los tomadores de seguros y las aseguradoras, lo que garantiza una respuesta más transparente y eficiente cuando se producen catástrofes climáticas.
A medida que los riesgos climáticos se vuelven más frecuentes, intensos y prolongados, el seguro paramétrico ofrece una herramienta fundamental para ayudar a mitigar las pérdidas directas e indirectas.
Cómo abordar los daños causados por los ríos atmosféricos
Durante la última década, el 83% de las pérdidas económicas mundiales causadas por inundaciones no estaban aseguradas, lo que pone de manifiesto la necesidad crítica de soluciones de resiliencia ante inundaciones viables y escalables.
A medida que los devastadores episodios de inundación se multiplican, los avances en la tecnología satelital y la IA pueden permitir la cobertura de seguros para riesgos antes no asegurables en grandes zonas, como municipios, explotaciones agrícolas y campos de golf.
Más recientemente, estas tecnologías se han utilizado para impulsar soluciones innovadoras de transferencia de riesgos, como el seguro paramétrico, que ofrecen nueva protección y resiliencia financiera a empresas, sectores industriales y economías. Esto es especialmente crítico para los gobiernos municipales, que deben hacer frente a millones de dólares tras las grandes inundaciones mientras esperan la financiación federal, que puede tardar años.
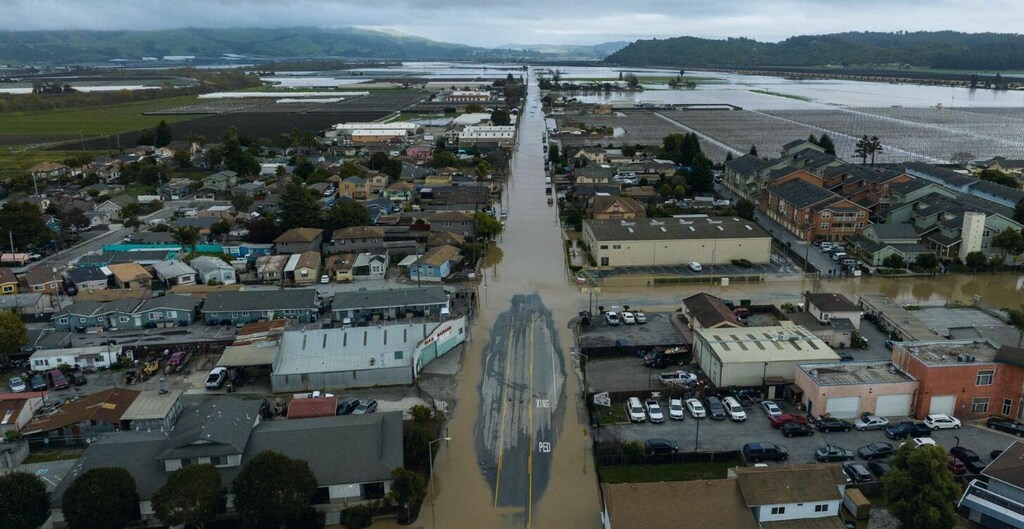
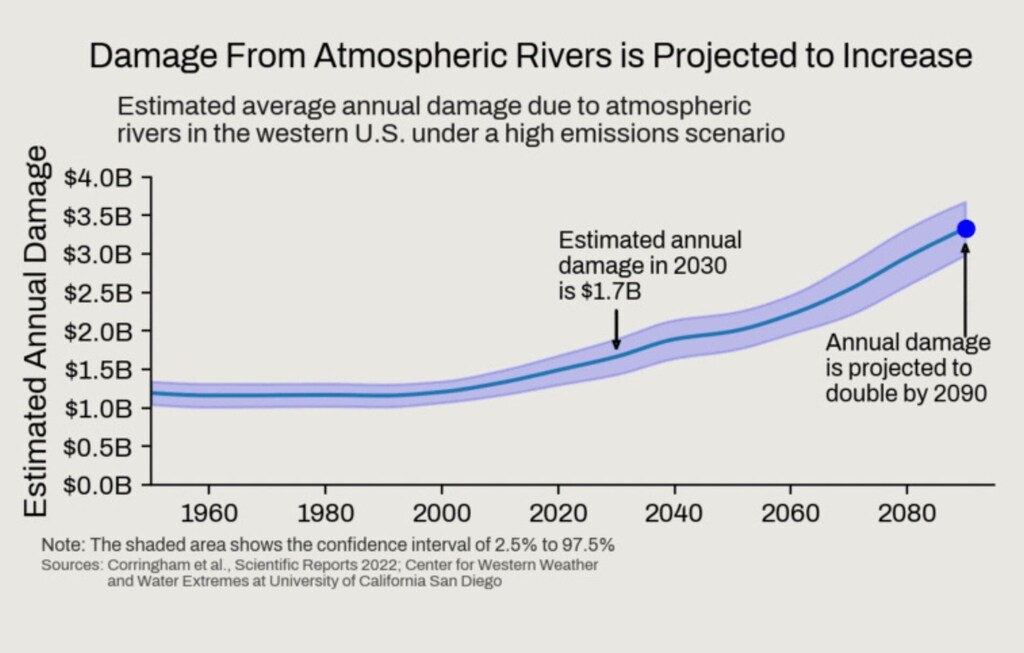
Al terminar la histórica temporada de huracanes del Atlántico Norte de 2024, comienza la temporada de ríos atmosféricos de la costa oeste. Estos fenómenos atmosféricos, que pueden transportar 15 veces el volumen de agua del río Misisipi, costaron a California, de media, más de 1000 millones de dólares cada año. En 2023, la temporada de ríos atmosféricos costó a los municipios de California entre 5000 y 7000 millones de dólares en pérdidas económicas, de las cuales el 80% no estaba asegurado.
Impulsados por el cambio climático, se prevé que los daños anuales causados por ríos atmosféricos aumenten, y que la exposición se duplique durante este siglo.
Estos episodios de inundación someten a una fuerte presión fiscal a los gobiernos locales, que deben lidiar con una base impositiva diezmada mientras, al mismo tiempo, destinan importantes sumas a la ayuda y la recuperación.
En los últimos dos años, el apoyo federal ha cubierto menos del 1% de las pérdidas económicas proyectadas por los ríos atmosféricos, y muchos de estos fondos aún no se han asignado a las localidades sobre el terreno.
Con opciones de seguro limitadas y una financiación federal para catástrofes retrasada, los municipios afectados por inundaciones a menudo tienen dificultades para reconstruir sus comunidades, equilibrar sus presupuestos y mantener la continuidad de los servicios públicos.
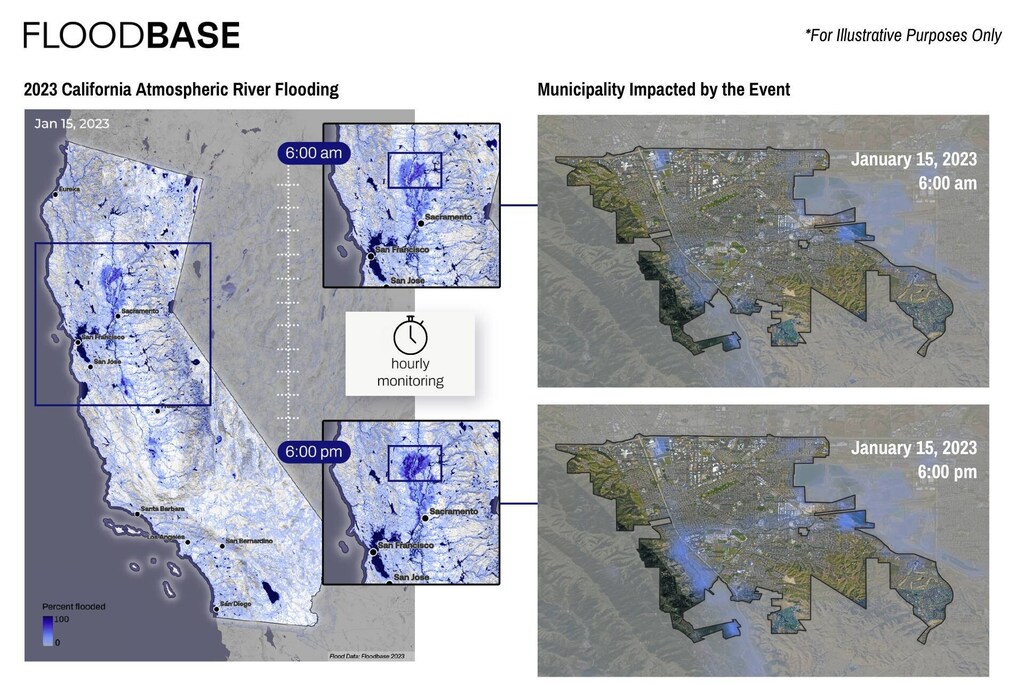
Recientemente, Floodbase –una plataforma de IA para asegurar el riesgo de inundación no cubierto– ha lanzado un seguro contra inundaciones programa para los municipios de California.
La empresa, que combina la observación satelital y los datos terrestres para ofrecer una monitorización de inundaciones casi en tiempo real con el fin de diseñar, suscribir y activar pólizas de seguros paramétricos, se asoció con Amwins, distribuidor líder de productos y servicios de seguros especializados para atender a los gobiernos locales de todo el estado.
El programa, pionero en su género, está diseñado para asegurar a los municipios de California frente a las pérdidas no cubiertas previamente por inundaciones causadas por ríos atmosféricos. Para garantizar su credibilidad, ha recibido una calificación A+ de la agencia de calificación de seguros AM Best.
Estas recientes iniciativas de Floodbase, sus socios del sector asegurador y los gobiernos locales de California ilustran los productos innovadores y las alianzas que pueden ayudar a proteger las economías y las sociedades frente a las crecientes amenazas climáticas.
El camino a seguir para el seguro paramétrico
Este innovador producto forma parte de un conjunto cada vez mayor de soluciones paramétricas que el sector asegurador está aprovechando para avanzar en la resiliencia climática.
El seguro paramétrico se ha utilizado recientemente para cubrir la pérdida de ingresos de los trabajadores al aire libre en la India durante las olas de calor, proteger y rehabilitar los arrecifes de coral tras los huracanes y apoyar la reforestación tras los destructivos incendios forestales.
Aunque sigue siendo un mercado más reducido que el seguro tradicional, el seguro paramétrico está proliferando y se prevé que alcance 34.400 millones de dólares en 2033.
Sin embargo, el seguro paramétrico tiene sus limitaciones. Dado que la cobertura depende de umbrales específicos o eventos desencadenantes, las pérdidas que caen justo fuera de estos parámetros pueden quedar sin atender, lo que podría dejar a los tomadores de seguros con impactos económicos no cubiertos.
Por ejemplo, una póliza que cubra las pérdidas de cultivos por sequía podría activar un pago si las precipitaciones caen por debajo de 50 mm, pero un agricultor que sufra impactos significativos con 55 mm de precipitaciones no recibiría ninguna compensación.
Además, a medida que los riesgos climáticos se intensifican, el aumento de la frecuencia de los pagos podría poner en peligro la sostenibilidad de los productos paramétricos.
Pese a estas limitaciones, las soluciones paramétricas son esenciales para hacer frente al calor extremo y otros riesgos climáticos, especialmente en las comunidades vulnerables.
Evan Achiron, responsable de marketing de Floodbase, y Benjamin McNeil, vicepresidente de soluciones para el sector público de SwissRe, también contribuyeron a este artículo.




