Un impuesto al carbono que refleje el costo social del carbono se considera una herramienta normativa esencial para limitar las emisiones de carbono, escribe un economista del Banco Mundial.
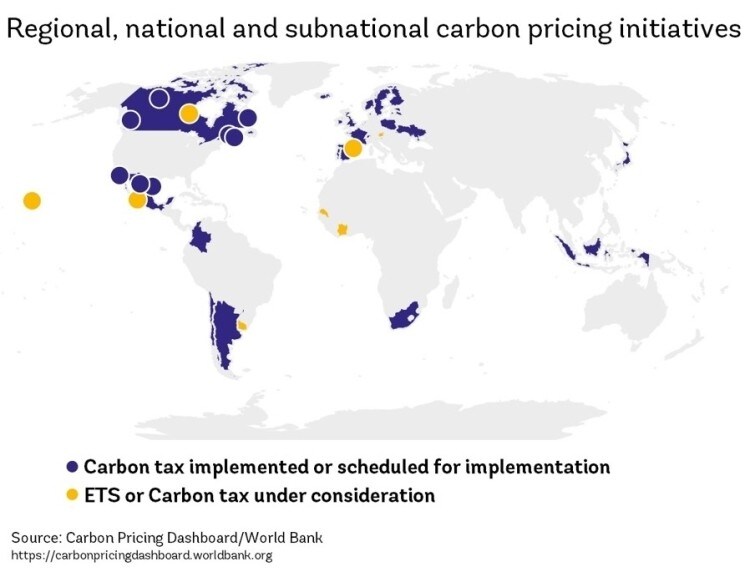
Algunos países aplican un impuesto al carbono, pero los gobiernos suelen preferir adoptar medidas distintas de un impuesto.
Los impuestos al carbono solo gravan el dióxido de carbono emitido por los combustibles fósiles y dejan fuera otros compuestos de carbono, como el metano procedente de la agricultura.
Un impuesto al carbono que refleje el costo social del carbono se considera una herramienta normativa esencial para limitar las emisiones de carbono: los precios elevados de los bienes que generan emisiones de carbono reducen su demanda. El impuesto al carbono suele aplicarse a los combustibles fósiles. Algunos países ya han adoptado este tipo de impuesto y en otros siguen los debates al respecto. También hay partidarios de un impuesto mundial al carbono. Sin embargo, los gobiernos suelen preferir adoptar medidas distintas de un impuesto para contener las emisiones de carbono. Y entre los países que han adoptado un impuesto al carbono, los niveles varían considerablemente y existen otras medidas complementarias. Es natural preguntarse por qué no se aplica universalmente un impuesto al carbono, en lugar de otras políticas para limitar las emisiones, y por qué, incluso si existe tal impuesto, también se necesitan otras políticas.
Hay buenas razones por las que los gobiernos pueden no querer aplicar impuestos al carbono, y una de ellas tiene que ver con sus efectos sobre el bienestar. Por ejemplo, el impuesto a los combustibles fósiles suele tener un efecto regresivo: perjudica relativamente más a las personas pobres que a las más acomodadas. Aunque pudiera ser progresivo, las personas pobres siguen sufriendo una pérdida de bienestar cuando suben los precios, lo que encarece su cesta de consumo. Diseñar transferencias para compensarlas por esta pérdida no es sencillo. Es posible que los sistemas de compensación no estén bien desarrollados y que resulte difícil identificar a quienes salen perjudicados o hacerles llegar los fondos. Por tanto, aunque los gobiernos impongan un impuesto, quizá aún duden en fijar un impuesto al carbono lo bastante alto como para reducir las emisiones en la medida que desean. Otra razón por la que los gobiernos pueden vacilar es que adoptar nuevos impuestos puede ser políticamente difícil porque hay intereses empresariales arraigados que saldrían perjudicados.
Permitir que los precios de mercado de los combustibles fósiles suban de inmediato para reflejar los costos sociales puede ser indeseable también por otros motivos. El impuesto al combustible busca reestructurar las economías al encarecer un recurso fundamental: el combustible que las hace funcionar. Pero la reestructuración lleva tiempo porque las personas, el capital y otros recursos no se trasladan sin fricciones a nuevos sectores. Durante la transición, los recursos pueden quedar sin empleo durante largos períodos, y cuanto mayor sea el aumento inmediato de los precios, mayor será la posible alteración a corto plazo.
Parte de los recursos utilizados en otros sectores se trasladará a las energías renovables y a los sectores que las respaldan, donde aumentarán tanto la inversión como el empleo. Sin embargo, esto tampoco compensará de forma automática e inmediata la desinversión en combustibles fósiles, como ya resulta evidente. A corto plazo se producirán desajustes entre la oferta y la demanda. Si a esto se suma la considerable incertidumbre en torno a varias variables económicas, como el tamaño de las reservas de combustibles, el volumen de los activos varados, la dureza del invierno, la orientación futura de la política climática, el ritmo de innovación en el sector de las energías renovables o el riesgo asociado a la demanda, queda claro cómo podría agravarse la alteración económica.
Otro problema de los impuestos al carbono es que gravan el dióxido de carbono emitido por los combustibles fósiles. No gravan directamente otros compuestos de carbono, como el metano, que tiene una vida atmosférica corta, pero un gran potencial de calentamiento. Las emisiones de carbono procedentes de la agricultura y la ganadería, la deforestación, la gestión de residuos o el uso inadecuado de la tierra son difíciles de evaluar y vigilar, y por lo general no se gravan directamente. Se necesitan y se utilizan políticas alternativas, ajenas a los impuestos, para limitar las emisiones de carbono y otros gases de efecto invernadero procedentes de estas fuentes. Entre ellas figuran modificar la gestión del estiércol y los residuos, las prácticas de alimentación o de uso de la tierra, entre otras.
Por ello, los gobiernos utilizan diversas políticas y regulaciones específicas que distribuyen el ajuste entre distintos segmentos de los mercados y las sociedades, y a lo largo del tiempo; en la práctica, establecen una variedad de impuestos implícitos y otros incentivos fiscales. Por ejemplo, prohibir todas las importaciones de vehículos de lujo que no sean eléctricos o gravar las emisiones de todos los yates de lujo son políticas que buscan claramente penalizar a los consumidores más acomodados. Exigir que los edificios de oficinas instalen dispositivos de ahorro energético es otra regulación específica; aumentar las tarifas de estacionamiento en las ciudades, invertir en transporte público ecológico o conceder subvenciones públicas a las inversiones en energías renovables son otras.Para cada objetivo relativo a la cantidad de emisiones se necesita un conjunto de políticas, incluso cuando existe un impuesto al carbono, porque los mercados no son perfectos ni completos, los consumidores quizá no estén perfectamente informados y el ajuste no carece de costos , la sostenibilidad política es fundamental y la distribución importa. De qué manera recaerá finalmente el costo adicional de las distintas políticas depende del conjunto de políticas aplicado y de las características del mercado. Pero está claro que se necesita una amplia gama de herramientas de política.




