Se espera que el hidrógeno limpio desempeñe un papel fundamental en la transición energética, pero solo el 4 % de los proyectos de hidrógeno limpio ha alcanzado la decisión final de inversión.
El Foro Económico Mundial puso en marcha el Acelerador de Proyectos de Hidrógeno Limpio para comprender cómo puede agilizarse el camino desde el anuncio hasta la decisión final de inversión.
Identificó tres vías clave para convertir los proyectos de hidrógeno limpio, pasando del anuncio a la acción.
Existen numerosas barreras que impiden que los proyectos de hidrógeno limpio alcancen la decisión final de inversión (FID, por sus siglas en inglés). En este artículo analizamos con mayor detalle la importancia de asegurar clientes compradores de hidrógeno limpio y compartimos soluciones prácticas para superar este desafío.
Se espera que el hidrógeno limpio desempeñe un papel fundamental en la transición energética; sin embargo, a pesar de una cartera de proyectos en crecimiento, solo el 4 % ha alcanzado la FID. Para descubrir qué impulsa esta dinámica y para identificar formas de eliminar las barreras, el Foro Económico Mundial puso en marcha el Acelerador de Proyectos de Hidrógeno Limpio para comprender cómo puede agilizarse el camino desde el anuncio hasta la FID. Algo contraintuitivo, dadas las previsiones de demanda, los proyectos del Acelerador ponen de manifiesto que encontrar y asegurar acuerdos de compra (offtake) es un desafío. Esto es fundamental, ya que permite que estos proyectos de uso intensivo de capital demuestren viabilidad financiera a largo plazo y rentabilidad de la inversión.
Entonces, ¿por qué es difícil asegurar acuerdos de compra y cómo puede superarse este desafío? A través de las colaboraciones del Acelerador se identificaron tres vías clave:
Reducir la brecha de precios entre compradores y vendedores
Existe una brecha considerable entre las expectativas de precio de los compradores y los vendedores de hidrógeno limpio. La mayoría de los compradores están limitados por el precio de su energía actual, y el cambio del hidrógeno gris al hidrógeno limpio podría costar varias veces más. A pesar del fuerte aumento de los precios del gas natural provocado por la guerra en Ucrania y de la creciente presión pública y regulatoria, la brecha de costes sigue impidiendo que muchas empresas adopten medidas significativas hacia las cero emisiones netas. Este es un desafío particular en sectores con márgenes de beneficio bajos, como la producción de fertilizantes, donde el hidrógeno es un componente fundamental.
A corto y medio plazo, la intervención gubernamental y las subvenciones desempeñarán un papel importante para ayudar a reducir la brecha de precios entre compradores y vendedores, haciendo más atractivas las negociaciones de contratos de compra para ambas partes. En Europa, en el marco de RePowerEU, la Comisión Europea pondrá en marcha contratos por diferencias de carbono (un mecanismo financiero para cubrir el coste de cambio) para impulsar la adopción del hidrógeno verde por parte de la industria. En Estados Unidos, el Departamento de Energía ha anunciado un programa de 8000 millones de dólares para desarrollar centros regionales de hidrógeno limpio en el marco de la Ley de Infraestructuras, Inversión y Empleo y 270 000 millones de dólares en créditos fiscales para energía limpia en virtud de la histórica Ley de Reducción de la Inflación, que permite que el hidrógeno verde tenga una ventaja de subvención de 3 $/kg frente al gris.
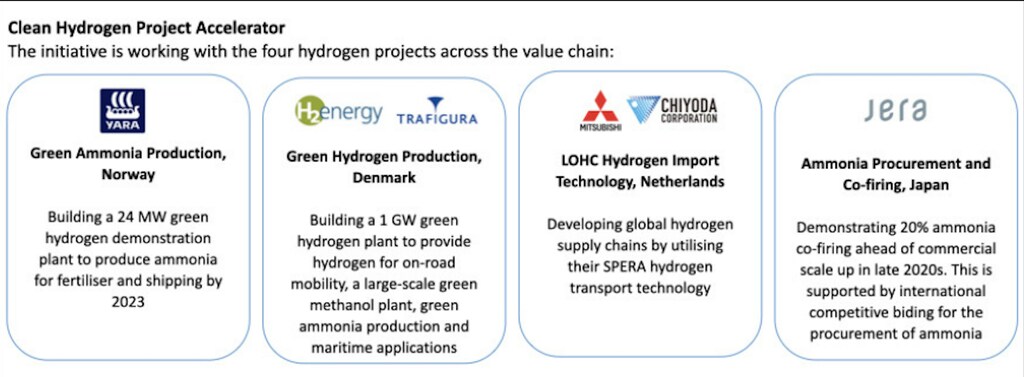
A nivel de proyecto, Yara Clean Ammonia, el segundo mayor productor de amoníaco del mundo, recibió una subvención de 33,2 millones de dólares del Gobierno noruego para la fase de desarrollo de su Proyecto Skrei, una nueva planta de electrólisis que se integrará en la planta existente de producción de amoníaco.
Un enfoque similar ha sido adoptado por JERA, la mayor empresa de generación de energía de Japón. Está llevando a cabo un proyecto de demostración de adquisición y coquemado de amoníaco en su central térmica de Hekinan y ha aprovechado subvenciones gubernamentales para reducir los costes de producción de amoníaco y cubrir los costes de I+D hasta el ejercicio fiscal 2024.
Hacer frente al riesgo de oferta
Aunque se han anunciado más de 45 proyectos de hidrógeno limpio a gran escala propuestas de proyectos (con más de 1 GW de electrólisis), la producción a esta escala aún no está demostrada, lo que genera un riesgo significativo para la oferta. Esta situación mejorará con el tiempo, pero supone un riesgo real para los compradores que se adelanten y resulta especialmente poco atractiva para compradores como las empresas públicas de servicios, para los que la fiabilidad y la seguridad del suministro son una cuestión de interés nacional.
Para superar este problema se han adoptado dos estrategias clave:
Una estrategia consiste en crear clústeres industriales, donde la oferta y la demanda están ubicadas en el mismo lugar. Estos clústeres industriales son epicentros de la actividad del hidrógeno, que reúnen a las partes interesadas de toda la cadena de valor del hidrógeno y las alinean en torno a objetivos comunes. Esto permite que los miembros del clúster obtengan hidrógeno de múltiples fuentes y que los proveedores aprovechen un grupo de posibles compradores fácilmente disponible. El clúster HyNet North West del Reino Unido es un ejemplo de éxito visible en este sentido, ya que ha facilitado más de 24 memorandos de entendimiento para acuerdos de compra. Otro ejemplo es el de Mitsubishi y Chiyoda, que han recurrido al clúster industrial del Puerto de Róterdam para apoyar sus esfuerzos por encontrar compradores del hidrógeno suministrado mediante su tecnología «SPERA». Actualmente se encuentran en las primeras etapas de asegurar compradores en los sectores del acero, los combustibles de aviación sostenibles, los productos químicos y la energía.
La segunda estrategia es la integración vertical. Un número creciente de empresas asume múltiples funciones a lo largo de la cadena de valor del hidrógeno, y otras exploran opciones para convertirse en socios de capital en aspectos de la cadena de valor que no son habitualmente básicos para su negocio. Esto les ha permitido actuar como sus propios compradores, aumentar el control y la conciencia sobre el desafío de la prima de precio y utilizar relaciones de confianza. H2 Energy Europe (una empresa conjunta entre H2 Energy y Trafigura), por ejemplo, está desarrollando hidrógeno verde en los dos principales puntos de desembarco de Dinamarca. Su enfoque ha sido priorizar la producción a gran escala para que las economías de escala permitan satisfacer la demanda futura. Con el fin de crear una cadena de valor del hidrógeno integral, estableció una empresa conjunta con Phillips 66 para crear una red europea de estaciones de repostaje de hidrógeno, combinando la experiencia minorista y la del hidrógeno para impulsar el desarrollo del hidrógeno en Europa.

Navegar la incertidumbre en materia de normas y certificación
Además de la claridad normativa que necesitan los gobiernos, las normas y los marcos de certificación de alcance de mercado, así como las garantías de origen negociables, son esenciales para reducir la incertidumbre, generar confianza entre inversores y mercados, y permitir el comercio mundial. En otras palabras, más allá de los debates en torno al color del hidrógeno (azul frente a verde), los inversores y los compradores necesitan comprender y comparar el contenido de carbono de los productos de hidrógeno desde una perspectiva de análisis del ciclo de vida. Sin esta seguridad, muchos promotores dudan en invertir en proyectos que podrían no cumplir con futuros requisitos regulatorios e impedir que logren acuerdos de compra.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición a la energía limpia?
Las Hojas de ruta de medidas habilitadoras para el hidrógeno verde, publicadas el año pasado en la COP26, destacaron la necesidad de garantizar normas técnicas claras para los proyectos a lo largo de la cadena de valor del hidrógeno, incluido un enfoque común de certificación de la intensidad de carbono. A través del G7, IRENA está trabajando en un análisis de brechas de los esquemas de certificación del hidrógeno que aportará la claridad tan necesaria para el sector.
Hay algunos casos de organizaciones que están innovando para superar esta barrera. Yara Clean Ammonia, por ejemplo, ha creado su propio esquema de certificación, que, según prevé, se alineará con las futuras normas a medida que se implanten. Aunque aún no está reconocido internacionalmente, su introducción ha sido clave para proporcionar certeza y tranquilidad a los compradores que pagan una prima de precio.
¿Y ahora qué?
Asegurar contratos de compra desempeñará un papel fundamental para hacer avanzar los proyectos hacia la FID, pero este no es el único desafío. Es fundamental que la oferta, la demanda y la infraestructura del hidrógeno limpio se amplíen de forma conjunta, y que la cadena de suministro subyacente y las competencias necesarias se desarrollen con rapidez.
En el momento de redactar este artículo, los gobiernos de todo el mundo se reúnen en la COP27. Necesitamos que trabajen juntos y con la industria para resolver los cuellos de botella, establecer marcos normativos y adoptar medidas que generen la confianza necesaria para desbloquear el mercado del hidrógeno limpio y contribuir a que cumpla su función en la consecución de un futuro de cero emisiones netas.




