A pesar del creciente interés por el cambio climático en la comunidad de bancos centrales, todavía sabemos relativamente poco sobre su impacto en las presiones inflacionarias a medio plazo.
Los expertos han analizado nuevas pruebas para un panel de economías avanzadas y emergentes sobre el impacto de las temperaturas muy altas en los precios.
Las temperaturas extremas tienen efectos apreciables en la evolución de los precios incluso a medio plazo, aunque más en las economías emergentes que en las avanzadas.
En conjunto, el impacto de las altas temperaturas en los precios parece ser alcista a corto plazo y bajista a medio plazo.
No cabe duda de que el cambio climático constituye uno de los mayores desafíos sociales y económicos de este siglo (Weder di Mauro, 2021). La necesidad de actuar cobra más urgencia cada día, algo que tienen muy presente los delegados de la conferencia COP26 de las Naciones Unidas, que se celebra mientras escribimos estas líneas. El cambio climático provocado por la actividad humana ya está afectando a los fenómenos meteorológicos y climáticos extremos observados en todo el mundo.
Los bancos centrales no son los principales actores en la lucha para prevenir el cambio climático, pero pueden desempeñar una importante función de apoyo y han prestado cada vez más atención a sus efectos. Por ejemplo, el BCE cuenta con un plan de acción climática tras concluir recientemente su revisión de la estrategia de política monetaria (Drudi et al., 2021), y la Red para Ecologizar el Sistema Financiero ha pasado de sus ocho miembros fundadores en 2017 a contar hoy con más de 100 miembros y observadores. Sin embargo, las repercusiones del cambio climático en la inflación han recibido sorprendentemente poca atención en la bibliografía.
Hay tres canales principales por los que el cambio climático puede afectar al mandato primordial de estabilidad de precios de los bancos centrales:
En primer lugar, el calentamiento global está asociado a una mayor incidencia de fenómenos climáticos perjudiciales, en particular tormentas de viento y episodios extremos de precipitación y temperatura. Estos fenómenos pueden afectar a precios específicos, especialmente a los de los alimentos.
En segundo lugar, la transición hacia un mundo con cero emisiones netas de carbono puede implicar, al menos durante algún tiempo, fuertes aumentos del precio del carbono, que a su vez afectan a los precios al consumo directamente mediante el encarecimiento de la electricidad, el gas y la gasolina, e indirectamente mediante el aumento de los costes de producción de las empresas de una amplia gama de sectores.
En tercer lugar, las propias temperaturas más altas pueden frenar la actividad económica y reducir la productividad laboral debido al aumento de las tasas de mortalidad y morbilidad y a una menor eficiencia general. En la medida en que esto reduzca el potencial de crecimiento a largo plazo y los tipos de interés de equilibrio, puede limitar el margen disponible para la política monetaria convencional.
Al mismo tiempo, al considerar las implicaciones para la conducción de la política monetaria, también es importante tener en cuenta cuán amplio y duradero es el impacto en la inflación, ya que la política monetaria está orientada a las presiones inflacionarias a medio plazo. Aunque las perturbaciones en un sector pueden afectar a los precios relativos, en teoría podría considerarse que el ajuste de los precios relativos es independiente de la inflación de toda la economía y, por tanto, la política monetaria podría «pasar por alto» el impacto. Sin embargo, dado que el ajuste de los precios relativos puede manifestarse primero como inflación y que el proceso puede prolongarse, sin duda es posible que haya un efecto en la inflación a medio plazo. De hecho, sabemos que solo una pequeña fracción de la inflación es «inflación pura», es decir, un aumento proporcionalmente igual de todos los precios (Reis y Watson, 2010); el resto de la variabilidad de la inflación implica cierto ajuste de los precios relativos.
La posibilidad de que los cambios en los precios relativos influyan de manera duradera en la inflación depende fundamentalmente de la credibilidad del régimen de política monetaria. Por ejemplo, un repunte de los precios del petróleo o de las materias primas solo tiene un efecto temporal en la inflación general si las expectativas de inflación están bien ancladas (Choi et al., 2018; Gelos y Ustyugova, 2017). Esto también se aprecia en la respuesta tan distinta de la inflación general en la mayoría de las economías avanzadas ante los aumentos del precio del petróleo en la década de 1970 y durante el período de la Gran Moderación. Sin embargo, incluso en un régimen de baja inflación, los precios relativos pueden ser importantes para la inflación general. Por ejemplo, Peersman (2021) concluye que los cambios exógenos en los precios mundiales de los alimentos explican casi un tercio de la variabilidad de la inflación a medio plazo en la zona del euro.
Pruebas existentes sobre los efectos macroeconómicos del cambio climático
A diferencia de la inflación, varios estudios empíricos analizan el impacto del cambio climático en la actividad económica, en particular el efecto de los desastres desencadenados por amenazas naturales, especialmente los «cuatro grandes»: inundaciones, sequías, tormentas de viento y terremotos (p. ej., Noy, 2009; Strobl, 2011; Fomby et al., 2013; Felbermayr y Groschl, 2014).1 El consenso es que estos fenómenos suelen reducir la actividad económica a corto plazo, sobre todo en las economías en desarrollo y cuando son más graves.
Hasta hace poco, se había prestado poca atención al impacto de las temperaturas extremas en la actividad económica (p. ej., Dell et al., 2012; Acevedo et al., 2020; Colacito et al., 2019). La bibliografía también coincide en que las temperaturas más altas frenan el crecimiento económico, especialmente en las economías en desarrollo. La estación del año también importa: las olas de calor estivales frenan particularmente la actividad económica.
En cuanto a las repercusiones directas del cambio climático en la inflación, algunos estudios analizan el efecto de los cuatro grandes peligros naturales en los precios (p. ej., Heinen et al., 2019; Parker, 2018), mientras que casi no hay investigaciones sobre el efecto de las temperaturas extremas, aparte de estudios centrados en sectores de actividad específicos (p. ej., De Winne y Peersman, 2018, 2021).
Nuevas pruebas empíricas
En un nuevo artículo (Faccia et al., 2021), investigamos cómo afectan las temperaturas extremas a distintas medidas de los precios: los precios al consumo (incluidos los componentes de alimentos y de productos no alimentarios), los precios de producción y el deflactor del PIB. El estudio de las temperaturas extremas puede aportar información sobre los efectos derivados de un aumento más generalizado y brusco de la temperatura causado por el cambio climático de origen humano.
Realizamos regresiones de panel para 48 economías avanzadas y emergentes, en las que relacionamos distintos indicadores de precios con la divergencia estacional de las temperaturas respecto de la media de cada país a mediados del siglo XX (1951-1980), y con la evolución de los precios. También elaboramos medidas alternativas de las anomalías térmicas para tener en cuenta un proceso gradual de adaptación a temperaturas más altas. Por último, consideramos variables explicativas adicionales —como la importancia de la contribución del sector agrícola al PIB— para obtener algunos indicios sobre los canales de transmisión.
Nuestro análisis empírico se apoya en un marco teórico compuesto por un modelo neokeynesiano sencillo de dos países y dos bienes, ampliado para incorporar el papel de la temperatura en la productividad del sector sensible a las condiciones meteorológicas (el alimentario), con el fin de explicar el efecto de las perturbaciones térmicas en la evolución general de los precios. Una conclusión clave del análisis del modelo es que las temperaturas altas provocan un fuerte aumento de los precios de los alimentos, pero las presiones inflacionarias a medio plazo son moderadas o incluso negativas. Esto concuerda con algunos de nuestros resultados empíricos.
En conjunto, identificamos cuatro resultados clave:
En primer lugar, la estación del año importa. Las temperaturas extremas tienen efectos distintos según el momento del año en que se producen. No encontramos ningún efecto significativo al considerar conjuntamente los episodios especialmente cálidos y fríos a lo largo de todo el año; sin embargo, los resultados cambian cuando desglosamos por estaciones las anomalías térmicas anuales y distinguimos entre perturbaciones de calor y de frío. Con mucha diferencia, el mayor impacto y el más persistente se deriva de los veranos calurosos. Durante un verano caluroso, los precios de los alimentos aumentan contemporáneamente en 0,38 puntos porcentuales, un incremento superior a la variación trimestral de una desviación estándar de la serie. El efecto positivo en los precios de los alimentos aumenta aún más en los trimestres siguientes y deja de ser significativo un año después de la perturbación. Ningún otro tipo de anomalía tiene efectos significativos durante más de un trimestre después del episodio.
En segundo lugar, es importante considerar una amplia gama de precios y no solo el IPC general. En particular, el impacto a corto plazo de los veranos calurosos se debe principalmente a su efecto en los precios de los alimentos. Este impacto se produce tanto en las economías avanzadas como en las emergentes, pero es mayor y más duradero en estas últimas (Figura 1). Desde el punto de vista de los mecanismos económicos, el aumento contemporáneo de la inflación de los precios de los alimentos podría explicarse por el efecto negativo de los veranos calurosos en la producción alimentaria, que provoca escasez de oferta. El mayor impacto en la inflación general de las economías emergentes se debe en parte al mayor peso de los alimentos en sus cestas de consumo, pero también puede reflejar una menor capacidad de resistencia a la perturbación, como se ha observado en la bibliografía sobre otros peligros naturales.
Figura 1 Efecto de las perturbaciones meteorológicas de los veranos calurosos en la inflación y sus componentes
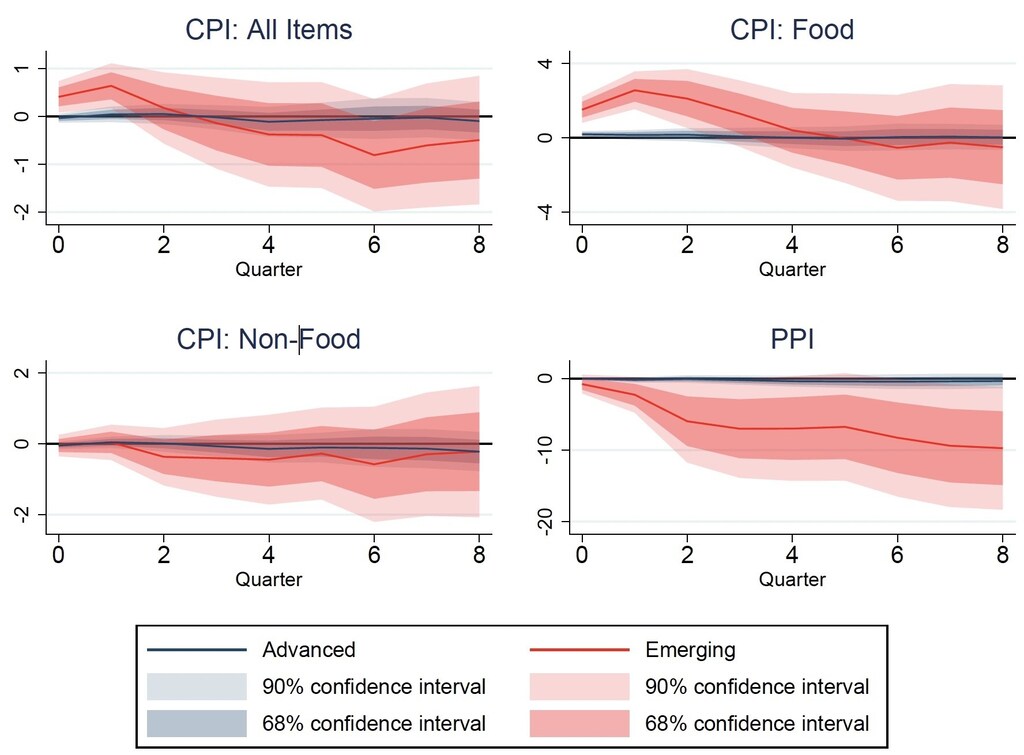
Notas: Respuestas impulso a las anomalías de temperatura de los veranos calurosos en el horizonte 0 para las economías avanzadas (en azul) y las economías de mercados emergentes (en rojo). La variable dependiente es el crecimiento acumulado de los precios entre t+h y t-1. Los resultados del deflactor del PIB —que no se muestran aquí— son similares a los del IPP. Las áreas sombreadas representan intervalos de confianza del 68 % y el 90 %, calculados utilizando errores estándar de Driscoll y Kraay (1998).
En tercer lugar, como también se muestra en la Figura 1, el horizonte también importa. encontramos pruebas de dinámicas inflacionarias negativas a medio plazo, de nuevo especialmente notables en las economías emergentes. Esto sugiere que las perturbaciones de la oferta a corto plazo en la agricultura pueden dar lugar a presiones bajistas sobre la demanda más duraderas.
Por último, mostramos que el impacto del cambio climático en los precios es no lineal, tanto en términos de la divergencia respecto de las temperaturas medias como de la temperatura absoluta. Tras un verano muy caluroso, encontramos pruebas claras de presiones inflacionarias negativas a medio plazo, también en las economías avanzadas. Esto sugiere que, incluso en los países donde el impacto de las temperaturas extremas ha sido limitado hasta ahora, la creciente frecuencia de veranos muy calurosos augura un futuro menos favorable.Conclusiones
Constatamos que las temperaturas más altas de las últimas décadas han desempeñado un papel nada desdeñable en la evolución de los precios, también a medio plazo y, en especial, en las economías emergentes. En otras palabras, el cambio climático ya está empezando a afectar al mandato primordial de los bancos centrales, aunque en las economías avanzadas todavía no parece desempeñar un papel importante. En conjunto, esto aporta cierta base empírica para que los bancos centrales contribuyan a los esfuerzos mundiales por combatir el cambio climático, en consonancia con su mandato primordial.
Nota de los autores: Las opiniones expresadas pertenecen únicamente a los autores. Agradecemos a Irene Heemskerk e Isabel Vansteenkiste sus útiles comentarios.
Referencias
Acevedo, S, M Mrkaic, N Novta, E Pugacheva y P Topalova (2020), «Los efectos de las perturbaciones meteorológicas en la actividad económica: ¿cuáles son los canales de impacto?», Journal of Macroeconomics 65.
Choi, S, D Furceri, P Loungani, S Mishra y M Poplawski-Ribeiro (2018), «Precios del petróleo y dinámica de la inflación: pruebas de economías avanzadas y en desarrollo», Journal of International Money and Finance 82: 71-96.
Colacito, R, B Hoffmann y T Phan (2019), «Temperatura y crecimiento: un análisis de panel de Estados Unidos», Journal of Money, Credit and Banking 51(2-3): 313-368.
De Winne, J y G Peersman (2018), «Perturbaciones de los precios agrícolas y ciclos económicos: una advertencia mundial para las economías avanzadas», documento de trabajo de la Universidad de Gante n.º 18/945.
De Winne, J y G Peersman (2021), «Las consecuencias adversas de las alteraciones de las cosechas y las condiciones meteorológicas mundiales en la actividad económica», Nature Climate Change 11(8): 665-672.
Dell, M, B F Jones y B A Olken (2012), «Perturbaciones térmicas y crecimiento económico: pruebas del último medio siglo», American Economic Journal: Macroeconomics 4(3): 66-95.
Drudi, F et al. (2021), «Cambio climático y política monetaria en la zona del euro», serie de documentos ocasionales del BCE n.º 271.
Faccia, D, M Parker y L Stracca (2021), «Sentir el calor: temperaturas extremas y estabilidad de precios», documento de trabajo del BCE, de próxima publicación.
Felbermayr, G y J Groeschl (2014), «Naturalmente negativo: los efectos de los desastres naturales en el crecimiento», Journal of Development Economics 111: 92-106.
Fomby, T, Y Ikeda y N V Loayza (2013), «Las secuelas de los desastres naturales para el crecimiento», Journal of Applied Econometrics 28(3): 412-434.
Gelos, G y Y Ustyugova (2017), «Respuestas de la inflación a las perturbaciones de los precios de las materias primas: ¿cómo y por qué difieren los países?», Journal of International Money and Finance 72(C): 28-47.
Heinen, A, J Khadan y E Strobl (2019), «El impacto de los fenómenos meteorológicos extremos en los precios de los países en desarrollo», Economic Journal 129(619): 1327-1342.
Noy, I (2009), «Las consecuencias macroeconómicas de los desastres», Journal of Development Economics 88(2): 221-231.
Parker, M (2018), «El impacto de los desastres en la inflación», Economics of Disasters and Climate Change 2(1): 21-48.
Peersman, G (en prensa), «Precios internacionales de las materias primas alimentarias y desinflación (o inflación) ausente en la zona del euro», Review of Economics and Statistics.
Reis, R y M W Watson (2010), «Precios relativos de los bienes, inflación pura y correlación de Phillips», American Economic Journal: Macroeconomics 2(3): 128-157.
Strobl, E (2011), «El impacto de los huracanes en el crecimiento económico: pruebas de los condados costeros de Estados Unidos», The Review of Economics and Statistics 93(2): 575-589.
Weder di Mauro, B (ed.) (2021), Combatting Climate Change: A CEPR Collection, CEPR Press.
Notas finales
1Es evidente que no todos estos peligros naturales se deben al cambio climático (por ejemplo, los terremotos). Aun así, estudiar los efectos de estos desastres naturales puede aportar información útil para comprender el aumento, inducido por el cambio climático, de la frecuencia de algunos de estos episodios.




