Debemos empezar a gravar las emisiones e incentivar las tecnologías verdes.
Las empresas de combustibles fósiles deberían pagar por sus externalidades ambientales negativas.
Esto podría dar paso a un nuevo paradigma económico más justo.
El cambio climático ha causado destrucción generalizada. La degradación ambiental fue responsable de 9 millones de muertes prematuras en 2015, además de provocar la pérdida económica de cientos de miles de millones de dólares anuales. Es una grave injusticia que hayamos permitido a las empresas de combustibles fósiles obtener miles de millones de dólares de ingresos anuales a partir de materias primas que han causado estragos en los hábitats animales, los seres humanos y nuestro ecosistema en su conjunto. Es hora de que cambiemos radicalmente nuestro modelo económico por uno que grave las emisiones (a un tipo adecuado) e incentive las tecnologías verdes.
Una forma de lograrlo es exigir a las empresas de combustibles fósiles que contabilicen en sus estados financieros los costes sociales reales de las emisiones de CO2. Al hacerlo, internalizaremos de forma efectiva la externalidad negativa del daño ambiental, a la vez que generamos fondos para avanzar hacia las tecnologías verdes. Pero antes de profundizar en el papel que pueden desempeñar los contables para abordar el problema, conviene comprender la urgencia de aplicar las reformas necesarias para cambiar de rumbo.
Comprender el desafío climático
El Acuerdo de París (adoptado por 195 naciones en 2015) tenía como objetivo limitar el aumento de la temperatura global a finales de este siglo a muy por debajo de 2°C por encima de los niveles preindustriales y procurar limitar el aumento a 1.5°C. Sin embargo, las contribuciones determinadas a nivel nacional (NDC) del Acuerdo de París llevarían a un aumento de la temperatura de 2.6-3.2°C a finales de siglo, lo que sería catastrófico.
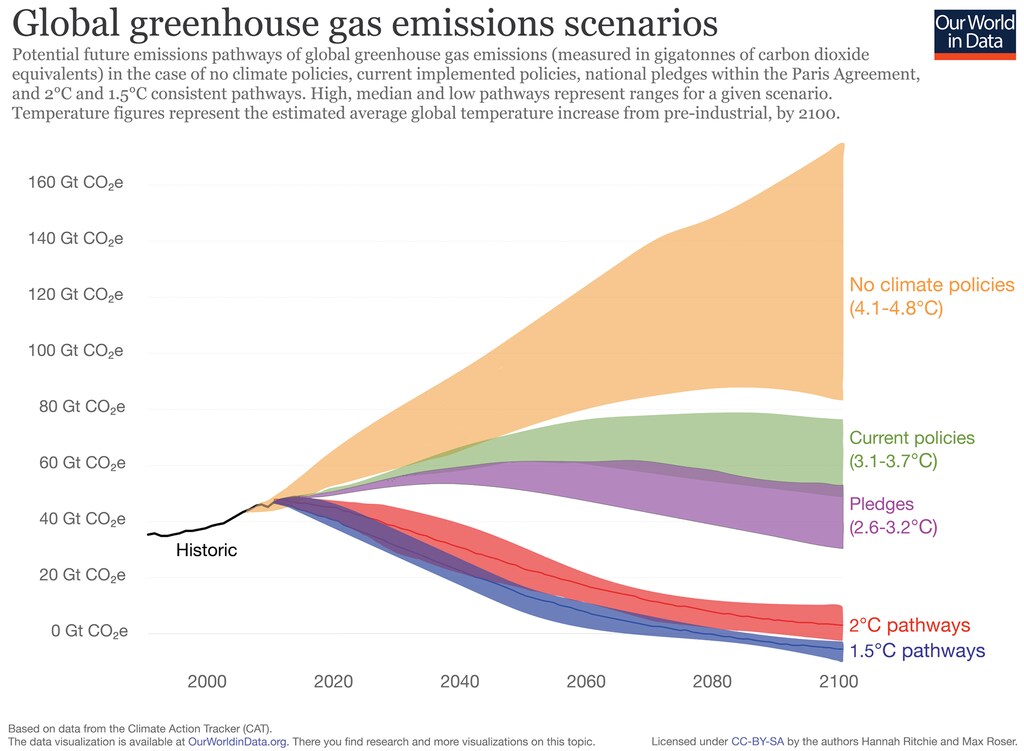
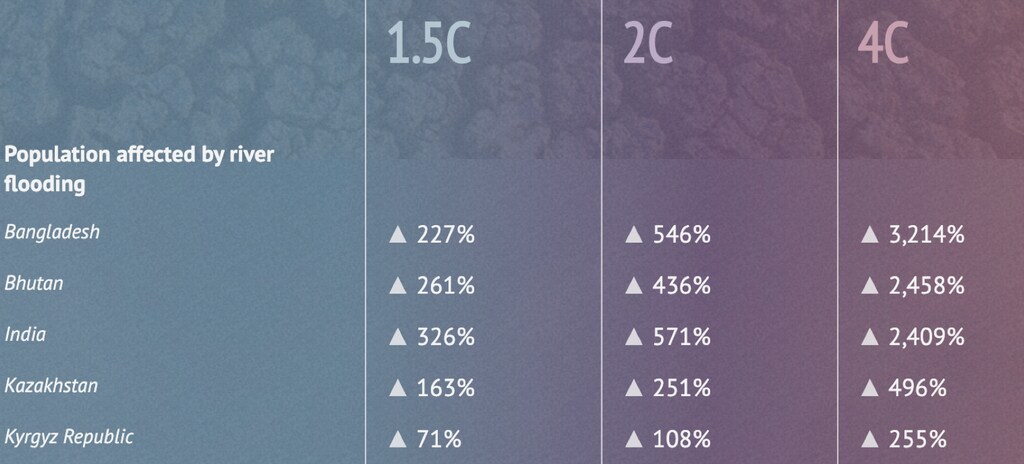
Las decisiones políticas que impulsamos dependen de la trayectoria de emisiones que elijamos, y para ello necesitamos comprender lo que está en juego. Tomemos como ejemplo las inundaciones: como muestra la figura siguiente, nuestras decisiones marcarán la diferencia para millones de vidas, para bien o para mal.
¿Qué estamos haciendo al respecto?
El Sistema de Comercio de Derechos de Emisión de la UE (ETS), puesto en marcha en 2005, es un sistema de «limitación y comercio» en el que las empresas «compran» o «venden» emisiones dentro del límite total de emisiones de gases de efecto invernadero (GEI) fijado en el sistema.
Un documento de política de la Comisión de Alto Nivel sobre el Precio del Carbono, con el respaldo de la Carbon Pricing Leadership Coalition (CPLC), recomienda un precio del carbono de entre 40 y 80 dólares por tonelada de CO2 para 2020 y de entre 50 y 100 dólares por tonelada para 2030, a fin de alcanzar los objetivos fijados por el Acuerdo de París.
Otro avance significativo está liderado por el Consejo de Normas de Divulgación Climática (CDSB) y el Grupo de Trabajo sobre la Divulgación de Información Financiera relacionada con el Clima (TCFD), que ponen el foco en la información financiera y no financiera sobre la huella ambiental de las empresas. El informe del CDSB, Unchartered Waters, analiza cómo pueden aprovecharse las normas internacionales de contabilidad (NIC) existentes para informar sobre los impactos financieros de los riesgos relacionados con el clima.
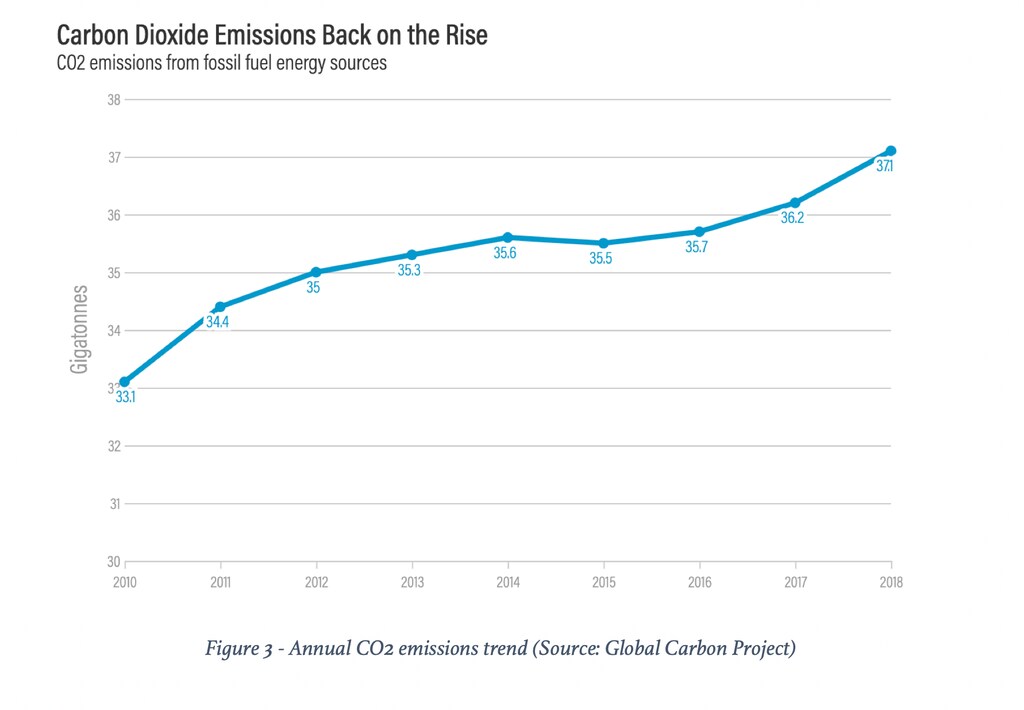
Pero, al margen de tanto ruido, las emisiones mundiales anuales siguen en aumento - lo que nos indica que hay que hacer más para modificar el comportamiento de los emisores. El informe del IPCC de 2018 subraya que, para limitar el calentamiento global a 1.5°C, las emisiones mundiales de CO2 tendrían que reducirse alrededor de un 45% para 2030. Este cambio exige una acción inmediata y sin precedentes, no promesas para el futuro.
¿Cómo puede ayudar la contabilidad?
Las recomendaciones del TCFD y del CDSB en torno a las NIC, aunque son principalmente un paso en la dirección correcta, no logran internalizar la externalidad climática. Una nueva norma contable para contabilizar los costes climáticos podría ser el enfoque adecuado, y hay múltiples razones por las que esto podría orientar a los emisores en la dirección correcta.
En primer lugar, una norma contable que exija a las empresas contabilizar su huella ambiental cambia la información sobre los costes climáticos de «voluntaria» a «obligatoria». Este enfoque es radical porque, al hacerlo, las empresas incorporarían en sus cuentas un coste que «no existía». Esta «internalización» del coste cambiaría fundamentalmente el comportamiento de los emisores, de una manera y a un ritmo que exige nuestro planeta. Mi propio análisis de los estados financieros de una importante petrolera internacional revela que internalizar sus costes de carbono supondría entre el 0.7%-1.4% de sus ingresos anuales, lo que equivaldría a varios miles de millones de dólares.
En segundo lugar, los precios asignados a las emisiones de carbono varían en un amplio rango. Por ejemplo, el ETS de la UE fija el precio del carbono en 25 dólares por tonelada de emisiones de CO2, mientras que Suecia cobra 127 dólares por tonelada. No podemos dejar que las empresas decidan cuál es el precio correcto del carbono que debe aplicarse.
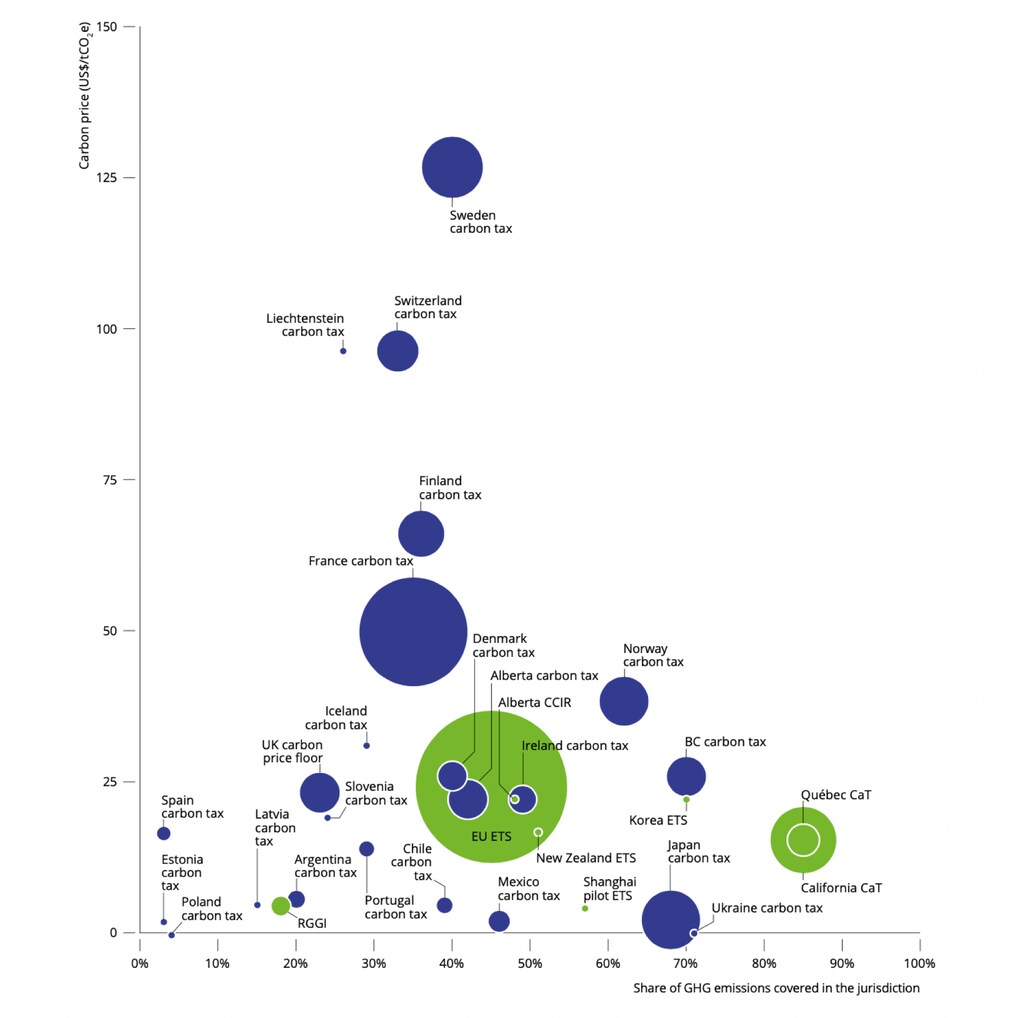
Por último, podemos aprovechar la adopción mundial de las Normas Internacionales de Información Financiera (NIIF) - actualmente esto es así en al menos 144 jurisdicciones - para ampliar drásticamente la aplicación del precio del carbono. Hoy, según el Banco Mundial, solo el 20% de las emisiones mundiales de GEI está cubierto por un precio del carbono.
¿Un mundo completamente nuevo?
Una nueva norma contable no es una panacea, y no cabe duda de que redactar una norma contable no convencional y obtener la aprobación de todas las partes interesadas es una tarea de enorme envergadura. Sin embargo, si se implantara, podría sentar un precedente para alterar fundamentalmente el modelo económico vigente. Potencialmente podemos aplicar el mismo principio para internalizar otras externalidades, como el uso de plástico por parte de las empresas de bienes de consumo de rotación rápida (FMCG) y la deforestación agresiva para dar espacio a cultivos comerciales como las palmas de aceite.
Si alguna vez hubo un desafío que exigiera una solución innovadora, es la crisis climática a la que nos enfrentamos hoy. La injusticia intergeneracional debe acabar con nosotros. Debemos transmitir este mensaje sin ambigüedades a los emisores: es demasiado tarde para las divulgaciones. Deben rendir cuentas del carbono que producen, así como de sus impactos.




