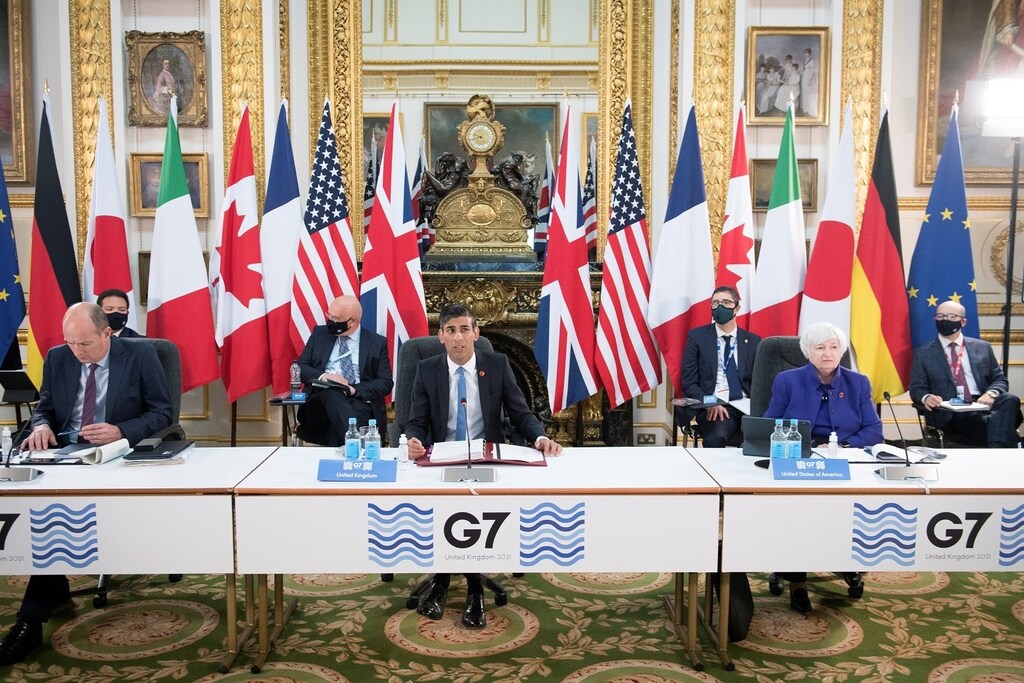
Los líderes empresariales han acogido con satisfacción el respaldo de los ministros de Finanzas del G7 y del G20 a la presentación obligatoria de informes de sostenibilidad.
Una medición coherente de los riesgos asociados al cambio climático ayudará a las empresas y a los gobiernos a afrontar este desafío.
Las empresas deben actuar ya para poner en marcha procesos adecuados de presentación de informes de sostenibilidad.
Durante el último año, los gobiernos y los líderes empresariales han asumido cada vez más compromisos ambiciosos de cero emisiones netas, por lo que una de las preguntas más importantes ha sido cómo recopilar mejor la información necesaria para medir los avances en el cumplimiento de estos compromisos. Es fundamental que los avances de las empresas y los gobiernos hacia la reducción a la mitad de las emisiones de gases de efecto invernadero para 2030 y la consecución de cero emisiones netas para 2050 se midan con precisión.
Hemos estado colaborando, como parte del Consejo Empresarial Internacional (IBC, por sus siglas en inglés) del Foro Económico Mundial, precisamente para lograr esto. Muchos miembros del IBC ya informan sobre métricas ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés) que, de manera colectiva, han identificado como relevantes. También acogieron con satisfacción la noticia de que los ministros de Finanzas del G7 respaldan que se exija la presentación de informes sobre clima de acuerdo con el Grupo de Trabajo sobre Divulgaciones Financieras relacionadas con el Clima (TCFD, por sus siglas en inglés), y con los esfuerzos de la Fundación IFRS por establecer un Consejo de Normas Internacionales de Sostenibilidad (ISSB, por sus siglas en inglés) a principios de junio.
El impulso continuó con el acuerdo de los ministros de Finanzas y los gobernadores de los bancos centrales de respaldar el mandato en la Cumbre sobre el Clima de Venecia, en julio. Los líderes empresariales siguen instando a una colaboración más estrecha entre el sector privado y los líderes gubernamentales para implementar una norma global de referencia para la presentación de informes de sostenibilidad. El impulso debería seguir creciendo en la Cumbre sobre el Clima del G20 en Venecia, en julio.
En noviembre, el Reino Unido acogerá en Glasgow la 26.ª Conferencia de las Naciones Unidas sobre el Cambio Climático (COP26). Esta es una excelente oportunidad para acelerar la acción en pro de los objetivos climáticos. Será esencial que el sector privado y los participantes en los mercados de capital se sumen al proceso. Los avances significativos en métricas de sostenibilidad coherentes y comparables deberían catalizar la movilización de los billones de dólares de financiación del sector privado necesarios para hacer frente al cambio climático.
¿Por dónde deben empezar las empresas?
Creemos que este proceso dará lugar a algunas de las innovaciones más importantes en materia de información no financiera en décadas. También debería reducir los costes de cumplimiento y la complejidad de la presentación de informes. Estos son los pasos por los que deberían empezar las empresas:
1. Implementar ya el proceso de presentación de informes ESG.
Desde que se presentaron las Métricas del Capitalismo de las Partes Interesadas en septiembre de 2020, el ritmo de los cambios se ha acelerado. Pero, como sabemos, la acción regulatoria tardará en llegar. Muchos piden una mayor transparencia en los informes ESG antes de que haya regulación; en concreto, los inversores han pedido divulgaciones alineadas con el TCFD. Las empresas no deberían esperar a los mandatos y orientaciones regulatorios. Las Métricas del Capitalismo de las Partes Interesadas, que incluyen el TCFD, pueden ser un punto de partida para que las empresas se preparen para estos cambios mediante la diligencia debida y la implementación o el perfeccionamiento de los procesos de presentación de informes.
2. Utilizar los informes ESG para impulsar la innovación empresarial.
Informar sobre métricas centradas en ESG no solo es lo correcto, sino que también puede tener un impacto positivo en los resultados. Esto es especialmente cierto cuando las empresas buscan gestionar los riesgos financieros causados por el cambio climático y crear soluciones innovadoras para superar los desafíos. Las métricas comparables, coherentes y respaldadas por la ciencia proporcionan a los inversores la información adecuada para actuar. También pueden ayudar a los líderes y a los consejos de administración a tomar mejores decisiones empresariales. El respaldo del G7 a la exigencia de requisitos de presentación de informes ESG ayudará a acelerar la acción en favor de los objetivos climáticos, impulsando la innovación y liberando el enorme potencial de los mercados de capital para construir un futuro más sostenible: hoy, en lugar de mañana.
3. Crear una infraestructura de informes ESG que funcione junto con sus informes financieros convencionales.
Los informes ESG deben tener el mismo nivel de calidad que los informes financieros. Deben reflejar las decisiones estratégicas que toma una empresa para minimizar el riesgo y captar valor. El proceso debería comenzar con la integración de un propósito en el ADN de la organización y con la entrega de información significativa sobre el desempeño ESG, integrada en los informes corporativos convencionales. Las empresas deberían fijar objetivos audaces que respondan a su propósito y a las consideraciones sobre el planeta, las personas y la prosperidad. Las empresas deberían planificar cómo generar el compromiso y la capacidad necesarios en la organización. Esto exigirá cambios organizativos en los niveles de gobernanza, estrategia, gestión de riesgos y gestión del desempeño.
4. Colaborar con otros en la presentación de informes corporativos
Al observar hoy el panorama de los informes ESG, se constata que se están logrando buenos avances. Un estudio reciente reveló que el 90 % de las empresas del índice Standard and Poor's 500 ya publican informes de sostenibilidad, una cifra récord. Ahora, las empresas tienen la oportunidad de consolidar ese progreso colaborando con otros para mejorar la calidad, la coherencia y la comparabilidad de los informes ESG. Para ello, todos los implicados —empresas, inversores, agencias de calificación, responsables de políticas, organismos de normalización y otras partes interesadas— tienen un papel que desempeñar. La colaboración será fundamental para lograr avances suficientes y sostenidos en todos los sectores y regiones.
Antecedentes sobre las Métricas del Capitalismo de las Partes Interesadas
En 2020, el Consejo Empresarial Internacional (IBC) del Foro Económico Mundial seleccionó un conjunto básico de métricas y divulgaciones ESG existentes y relevantes, incluidas las del TCFD sobre la presentación de informes climáticos. Estas se denominan Métricas del Capitalismo de las Partes Interesadas (SCM, por sus siglas en inglés) y son divulgaciones universales y comparables que abarcan cuatro pilares:
principios de gobernanza,
planeta
personas y
prosperidad.
Las métricas pueden reflejarse de forma voluntaria y coherente en los informes convencionales de las empresas, en todos los sectores y regiones.
Desde el lanzamiento de estas métricas, más de 80 empresas se han comprometido a divulgar esta información en sus informes convencionales. En mayo, el Comité Ejecutivo del IBC anunció formalmente su respaldo al establecimiento del ISSB por parte de la Fundación IFRS como un paso esencial. Esto promoverá la coherencia y la comparabilidad de la información, y aumentará la confianza en el sector privado.
Los miembros de la coalición aportarán su experiencia al establecimiento del Consejo de Normas Internacionales de Sostenibilidad por parte de la Fundación IFRS. Al hacerlo, también contribuirán a reforzar la alineación estratégica entre los reguladores de los mercados de capital y los responsables de políticas, incluidos la SEC de EE. UU. y la Comisión Europea.




