Para cumplir los objetivos de descarbonización y la transición a una economía circular, es necesario cubrir una brecha de inversión anual de varios billones de dólares.
Las vías de transición hacia la descarbonización y hacia una economía circular cambiarán las hipótesis de mercado a largo plazo y las expectativas de rentabilidad financiera.
La cartera de inversiones de 2040 reforzará la demanda de capital natural.
Esta publicación forma parte de una serie de blogs escrita por miembros del Consejo Global del Futuro sobre Inversión que analiza los factores que configurarán la cartera de inversiones de 2040.
Como dice el aforismo, la mejor forma de predecir el futuro es crearlo. Eso es exactamente lo que hace la inversión: asigna dinero en el presente con la expectativa de obtener beneficios en el futuro.
Sin embargo, al observar los desafíos a largo plazo del mundo, como el cambio climático, el crecimiento de la población, la inestabilidad geopolítica y la ciberseguridad, nos enfrentamos actualmente a un desafío de infrainversión. De hecho, estamos invirtiendo por debajo de lo necesario en billones de dólares al año. Sin duda, esta es una prioridad para los responsables políticos y para el sector de la inversión.
A medida que el sector de la inversión destina fondos a algunos de estos desafíos a largo plazo, la cuestión pasa a ser qué aspecto podrían tener esas vías de transición. También es fundamental pensar en cómo estas vías podrían modificar las hipótesis subyacentes del mercado y las expectativas de rentabilidad financiera.
Revisión de las hipótesis sobre el capital financiero y el capital natural
Empecemos por mirar 250 años atrás. Para simplificar, supongamos que existen dos tipos de capital: financiero y natural. La mayoría de los inversores profesionales han dedicado sus carreras a pensar únicamente en el capital financiero. Solo recientemente, múltiples partes interesadas y múltiples tipos de capital han empezado a influir en la corriente principal de la inversión.
Sin embargo, hace 250 años, el capital financiero era muy escaso y el capital natural era abundante. La economía simple predeciría altos rendimientos para el capital financiero (escaso) y bajos rendimientos para los recursos naturales abundantes. Con la misma lógica, esperaríamos que los rendimientos del capital financiero fueran bajos ahora que es abundante. De hecho, la emisión de bonos gubernamentales con rendimientos negativos sugiere que el tipo de interés «libre de riesgo» es bajo y no es probable que aumente en el futuro inmediato.
Mirando hacia 2040, ¿qué rendimientos podríamos esperar del capital natural ahora que es escaso? Durante los próximos 20 años tendremos que alimentar a 1.400 millones de personas más. La Tierra será más cálida. Se perderán tierras habitables y cultivables (en algunas partes del mundo). Deberíamos conservar, si no ampliar, nuestros bosques.
Parece que está surgiendo un consenso sobre este cambio en la relación entre el capital natural y el financiero. Recientemente, se encuestó a un grupo global de 29 especialistas en inversión ESG y en sostenibilidad sobre el panorama macroeconómico de 2040. Sus conclusiones fueron reveladoras.
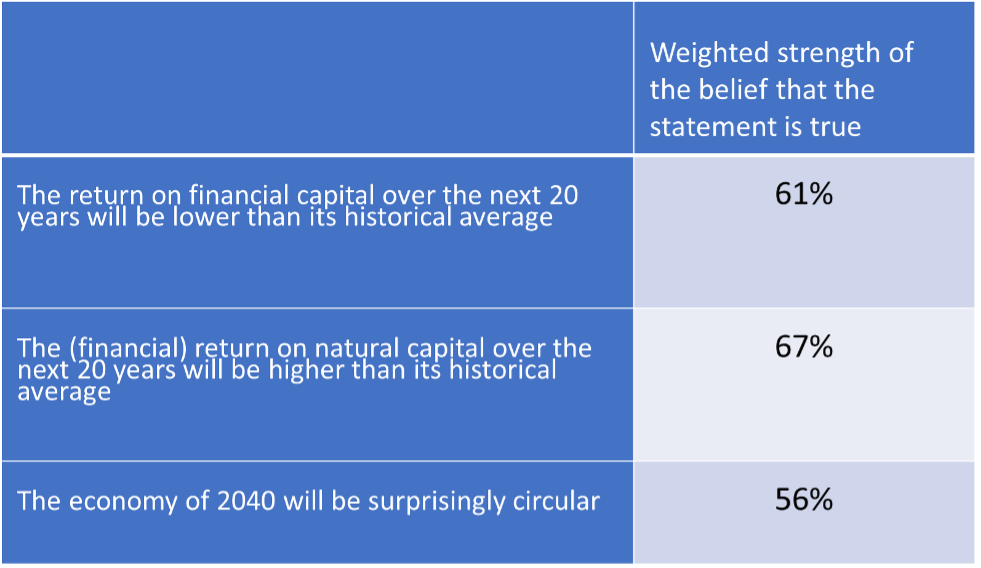
Dado que la inversión es un ámbito en el que un 55 % se considera una señal sólida, los resultados sugieren que los inversores podrían necesitar adaptar sus carteras. Si utilizamos la tierra como indicador del capital natural, parece existir una fuerte demanda de este (y de sus servicios) durante los próximos 20 años. Es algo elemental. El capital escaso, con una fuerte demanda, puede generar rendimientos financieros atractivos. Mark Twain se adelantó a su tiempo cuando dijo: «compra tierra, que ya no se fabrica» (bueno, no a gran escala).
Lecciones sobre la demanda procedentes de la transición hacia la energía limpia
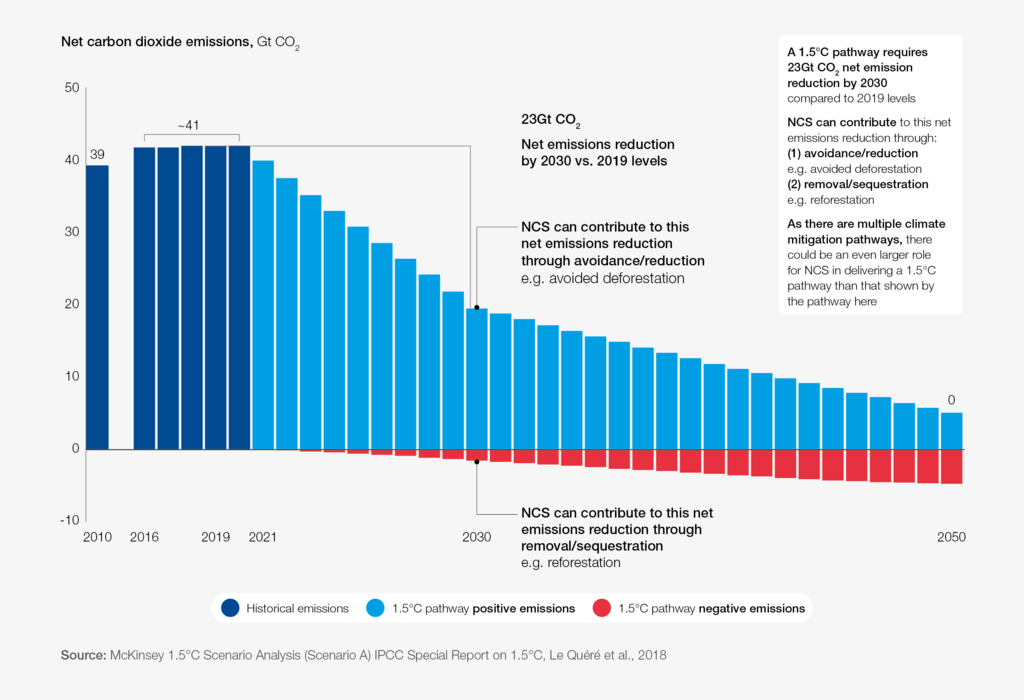
Analizar la transición hacia la energía limpia aporta más perspectivas. A medida que buscamos adaptar colectivamente la economía mundial, el consenso científico es que tendremos que haber completado nuestra segunda reducción a la mitad de las emisiones para 2040. Reflexionemos sobre ello. La economía mundial necesita reducir sus emisiones desde el nivel actual de 54.000 millones de toneladas de dióxido de carbono equivalente a no más de 13.500 millones de toneladas para 2040. La magnitud de la transición necesaria es difícil de imaginar.
Alcanzar con éxito nuestro objetivo de descarbonización para 2040 significaría que el mundo ha avanzado considerablemente en la conversión de su suministro energético hacia las renovables. De hecho, para 2040, habiendo invertido 87 billones de dólares, el mundo podría estar en torno a dos tercios del camino recorrido en el programa de transición energética.
Esto representa tanto buenas como malas noticias. La buena noticia es que supone una oferta abundante de activos capaces de absorber todas esas aportaciones a planes de pensiones de aportación definida. La mala noticia es que estos productos de inversión en electricidad de alta calidad y libres de carbono tendrán, con toda seguridad, una fuerte demanda y se encarecerán sin duda, lo que dará como resultado rendimientos de inversión bajos.
Los grandes propietarios de activos con los que he hablado de forma informal coinciden en este punto: creen que los rendimientos serán bajos. A corto plazo, mientras los gobiernos buscan sanear sus finanzas tras la COVID, es necesario un cambio de mentalidad para considerar la generación de electricidad a partir de energías renovables como un nuevo activo libre de riesgo. Como activo libre de riesgo, deberíamos sentirnos tranquilos con sus bajos rendimientos. A largo plazo, podríamos esperar que los precios, y por tanto los rendimientos, se ajusten.
Sin embargo, como ha señalado Johan Rockström, el carbono en la atmósfera es solo uno de los nueve límites planetarios que deben gestionarse. Nuestro problema mayor es que nuestro sistema económico lineal (tomar-fabricar-usar-desechar) no es sostenible a largo plazo en un planeta finito.
¿Qué está haciendo el Foro Económico Mundial en materia de soluciones climáticas basadas en la naturaleza?
El mundo se enfrenta a crisis ambientales convergentes: la destrucción acelerada de la naturaleza y el cambio climático.
Las soluciones climáticas basadas en la naturaleza (NCS, por sus siglas en inglés): la inversión en programas de conservación y gestión del suelo que aumentan el almacenamiento de carbono y reducen las emisiones de carbono, ofrecen una vía importante para abordar ambas crisis y generar beneficios ambientales y sociales adicionales.
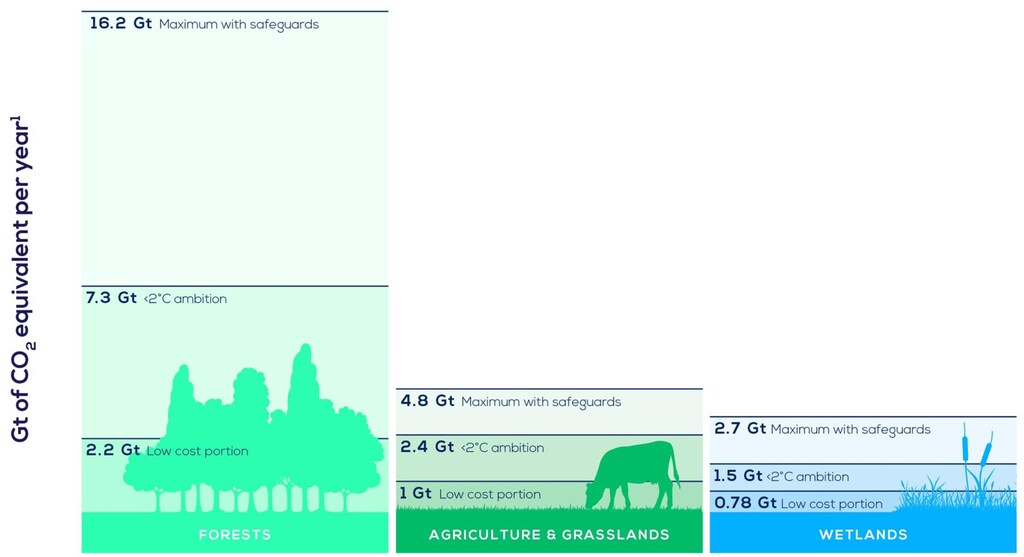
La investigación realizada para el informe Nature and Net Zero del Foro confirma las estimaciones según las cuales las NCS pueden aportar un tercio de la mitigación climática necesaria para alcanzar una trayectoria de 1,5° y 2° de aquí a 2030, y a un coste inferior al de otras formas de eliminación de dióxido de carbono. Este informe se basa en las recomendaciones del Grupo de Trabajo para el Impulso de los Mercados Voluntarios de Carbono, e identifica seis acciones para acelerar el aumento de escala de las NCS de alta calidad y desbloquear los mercados mediante los esfuerzos combinados de líderes empresariales, responsables políticos y la sociedad civil.
Para fomentar la colaboración, en 2019 el Foro y el Consejo Empresarial Mundial para el Desarrollo Sostenible se unieron para establecer la Alianza para las Soluciones Climáticas Naturales con el fin de reunir a partes interesadas públicas y privadas para identificar oportunidades y obstáculos a la inversión en NCS.
Las organizaciones miembros de la Alianza NCS aportaron conocimientos especializados para elaborar las Soluciones Climáticas Naturales para Empresas, una guía de alto nivel sobre el uso creíble de créditos NCS por parte de las empresas.
Póngase en contacto para sumarse a nuestra misión de liberar el poder de la naturaleza.
Por definición, una economía circular consiste en alterar o sustituir la economía lineal. Eso significa que el flujo de bienes de consumo tendrá que reducirse considerablemente. Aunque existe una incertidumbre considerable en cuanto a la forma y la función de una economía circular, a primera vista parece suponer una reconfiguración masiva del abanico de oportunidades para el sector de la inversión (¿quizá más microfinanciación de empresas locales?).
En lo que respecta a la cartera de inversiones de 2040, la cuestión pertinente es si esto importa dentro del horizonte de 20 años que estamos considerando. Construir la cartera de 2040 probablemente requerirá mirar hasta al menos 2050. ¿Habremos empezado a transitar hacia una economía circular en ese periodo? Si es así, tendremos que añadir un cambio aún más profundo a nuestra transición climática.
¿Dónde podemos colocar nuestro abundante capital financiero?
Aunque me complace afirmar que hoy el capital financiero es abundante, si el sector de la inversión cumple su parte en la transición y convierte cada año, digamos, 1 billón de dólares en efectivo en activos a largo plazo, cambiaremos rápidamente el equilibrio entre oferta y demanda de capital financiero.
¿Hay factores adicionales que considerar al mirar hacia 2040? Sin duda. También hay que tener en cuenta la probable configuración de las finanzas públicas dentro de 20 años, así como los cambios demográficos (la «gravedad» de la economía), la geopolítica y la tecnología. Y no hemos considerado de forma explícita el funcionamiento y la evolución del sistema económico en su conjunto.
Para explorar adecuadamente el posible panorama de 2040, tendríamos que considerar todos estos temas, sus interrelaciones y conceptos como la dependencia de la trayectoria y la no linealidad, lo que requiere más que una entrada de blog.
El futuro es imposible de predecir. Pero eso no significa que no podamos construir el mundo que queremos. Creo que el sector de la inversión puede influir enormemente en cómo cambia el mundo. Debemos aprovechar esa oportunidad con ambas manos.




