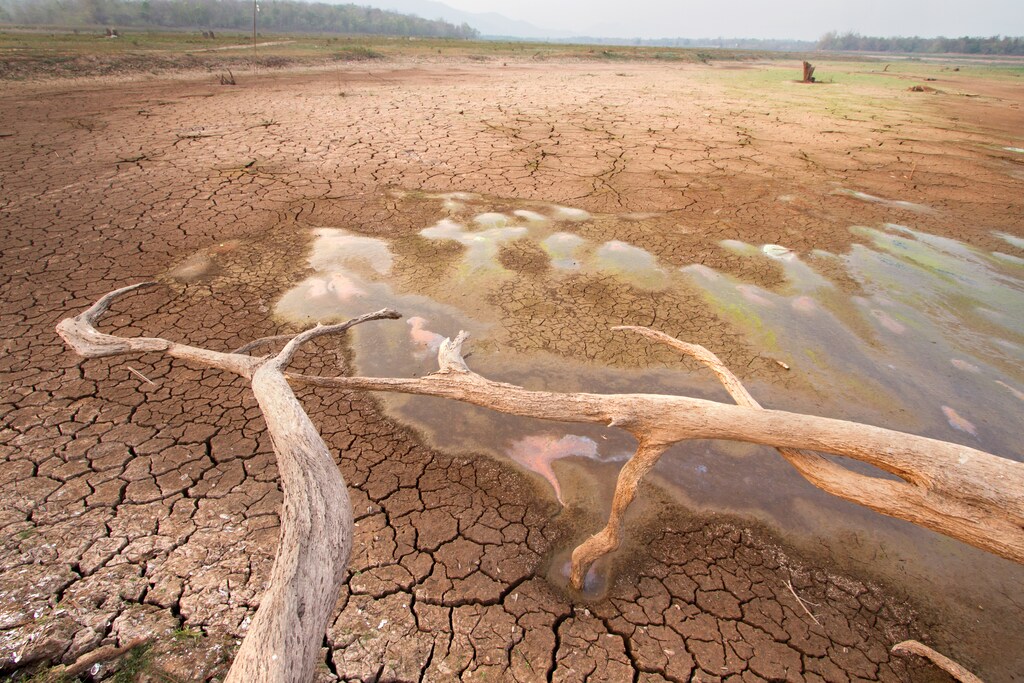
Entre los riesgos climáticos que remodelan el mundo, el calor extremo puede representar la amenaza más profunda para la salud, la infraestructura y la estabilidad económica.
El calor extremo podría causar entre el 72-73 % de las posibles pérdidas de activos fijos en todos los sectores durante la próxima década.
La industria de seguros será fundamental para gestionar este panorama de riesgos en aumento, promoviendo el cambio de comportamiento e incentivando la reducción de riesgos.
En 2024, el planeta alcanzó un hito crítico: cada uno de los últimos 10 años ha sido el más cálido registrado. Por primera vez, la temperatura media global en un periodo de 12 meses se elevó 1,5 °C por encima de los niveles preindustriales, situándose actualmente en 1,62 °C y superando el objetivo del Acuerdo de París sobre el Clima. El secretario general de las Naciones Unidas, António Guterres, describió esto de forma contundente como la «era de la ebullición global», subrayando la urgencia de abordar los intensos y devastadores impactos del calor extremo.
Entre los numerosos riesgos climáticos que remodelan el mundo, el calor extremo puede representar la amenaza más profunda para la salud humana, la infraestructura y la estabilidad económica. Se trata de un peligro especialmente generalizado que afecta a la productividad laboral, los resultados educativos, la salud mental, los sistemas de suministro de servicios públicos, las redes de transporte, la migración y la estabilidad política.
La industria de seguros desempeñará un papel fundamental en la gestión de este panorama de riesgos en aumento. Las aseguradoras, que operan en los ámbitos de vida, salud, propiedad y agricultura, están directamente expuestas a los efectos colaterales del calor extremo, que van desde los daños en la infraestructura y la pérdida de cosechas hasta el aumento de la mortalidad y la morbilidad.
Como algunos de los mayores propietarios de activos a nivel mundial, las aseguradoras también se enfrentan a importantes riesgos de inversión vinculados al calor extremo. Se prevé que, para 2035, el calor extremo provoque pérdidas anuales de productividad por valor de 2,4 billones de dólares y pérdidas anuales de activos fijos por valor de 448 000 millones de dólares para las empresas que cotizan en bolsa. Pese a un rendimiento de la inversión demostrado —por cada dólar invertido en reducción de riesgos se obtienen 13 dólares en beneficios a largo plazo—, el 88 % de la financiación para desastres sigue destinándose a la respuesta posterior a los acontecimientos.
Esta amenaza, en rápida evolución, exige una acción transformadora por parte de la industria de seguros, que incluya:
Desarrollar productos y servicios innovadores adaptados a los riesgos del calor extremo;
Reducir el riesgo de las inversiones en estrategias de resiliencia y adaptación;
Liderar la colaboración intersectorial para construir sociedades más resistentes al calor.

El creciente impacto del calor extremo
Entre mayo de 2023 y mayo de 2024, 6300 millones de personas —cuatro quintas partes de la población mundial— experimentaron al menos un mes de temperaturas anormalmente altas. Trabajadores de India, España y Estados Unidos, junto con más de 1000 peregrinos durante la peregrinación del hach, sucumbieron al calor extremo.
Actualmente, se estima que 489 000 personas mueren al año a causa del calor extremo, lo que lo convierte en el riesgo climático más mortífero: causa más muertes que las inundaciones, los huracanes y los terremotos juntos. Para 2050, casi la mitad de la población mundial se enfrentará a un calor peligroso durante al menos un mes al año.
Las consecuencias económicas son igualmente abrumadoras. Para 2050, los riesgos climáticos podrían reducir la economía mundial en 23 billones de dólares, con pérdidas desproporcionadas en el Sur Global, donde los recursos para la adaptación son limitados. Solo en Estados Unidos, para 2050, se prevé que la pérdida de productividad laboral provocada por el calor reduzca la producción económica total en la construcción un 3,5 % (119 000 millones de dólares al año), en la industria manufacturera un 1,7 % (90 000 millones de dólares al año) y en la agricultura un 3,8 % (13 070 millones de dólares al año).
Una hoja de ruta para la acción
Los siguientes cinco objetivos constituyen una hoja de ruta para abordar los impactos y las causas profundas del calor extremo:
1. Construir un lenguaje común sobre el calor extremo. El desafío debe cuantificarse y comunicarse de forma eficaz. Esto incluye cartografiar la exposición de las sociedades y las economías al calor extremo, sensibilizar sobre sus repercusiones de gran alcance y respaldar iniciativas públicas como la campaña “Let’s Talk About Heat” de la EPA de EE. UU. Las medidas políticas, como asignar nombre y clasificar las olas de calor, y designar directores de calor (Chief Heat Officers), han demostrado ser eficaces para mejorar la preparación y proteger a las personas y comunidades vulnerables.
2. Transformar la función de la industria de seguros. Las aseguradoras deben ir más allá del pago de siniestros y apoyar de forma proactiva la prevención de riesgos. El aprovechamiento de la IA y de tecnologías como NeuralGCM de Google puede mejorar la predicción climática y los enfoques innovadores de suscripción. Renunciar a estos riesgos por considerarlos «no asegurables» no es una solución eficaz a largo plazo en un panorama de riesgos climáticos cada vez más volátil.
3. Acelerar la adaptación y la resiliencia. Mediante el despliegue de su experiencia y capital, las aseguradoras pueden impulsar inversiones en soluciones de alto impacto, como los pavimentos reflectantes, los sistemas de refrigeración y los edificios energéticamente eficientes. El enfoque debe pasar de las medidas reactivas a iniciativas preventivas con resultados medibles.
4. Respaldar la política y la regulación. Las aseguradoras deberían abogar por códigos de construcción más estrictos, políticas de planificación urbana y otras medidas que reduzcan la exposición al calor extremo. La alineación regulatoria es fundamental para mantener un panorama asegurador accesible y asequible en las comunidades expuestas a riesgos climáticos.
5. Fortalecer las alianzas público-privadas. Abordar el calor extremo requiere la participación de una amplia gama de partes interesadas (incluidos proveedores de servicios públicos, científicos, responsables de salud pública, planificadores de infraestructuras, medios de comunicación, alcaldes y gobiernos locales, y líderes de sectores muy expuestos, como el inmobiliario, la agricultura, la construcción y la industria manufacturera) para desarrollar estrategias de resiliencia al calor basadas en la comunidad y específicas de cada sector.
¿Cómo lucha el Foro Económico Mundial contra la crisis climática?
El papel fundamental de la industria de seguros
Con menos del 60 % de las pérdidas globales relacionadas con el clima aseguradas, la carga económica del calor extremo es insostenible para los gobiernos y las comunidades. Al ampliar su alcance y centrarse en la adaptación proactiva, las aseguradoras pueden aumentar su valor social. Esto incluye promover el cambio de comportamiento, incentivar la reducción de riesgos e impulsar innovaciones como la agricultura urbana vertical y la cobertura paramétrica habilitada por IA.
El creciente desafío del calor extremo exige una acción proactiva coordinada. El coste de la inacción —medido en vidas humanas, pérdidas económicas y trastornos sociales— es sencillamente demasiado elevado. Las decisiones que se tomen hoy determinarán cómo resistirá el mundo y se adaptará a un planeta que se calienta rápidamente en el futuro. Con una acción decidida, la industria de seguros puede liderar el camino hacia un futuro más resiliente y sostenible.




