La transición mundial hacia el cero neto se enfrenta a retos estructurales en los mercados emergentes, donde los esfuerzos suelen apoyarse en una base de deuda denominada en moneda extranjera.
Las economías en desarrollo necesitarán 2,4 billones de dólares al año para 2030 para la transición energética, pero muchos de esos mismos países se enfrentan a una «trampa de deuda verde».
Como muestra la experiencia de Egipto, un mecanismo de reparto del riesgo cambiario por capas puede ayudar a los países a movilizar los billones mundiales necesarios para alcanzar el cero neto.
La transición mundial hacia un futuro de cero neto está topando con un muro estructural en los mercados emergentes, donde los objetivos climáticos sostenibles se construyen sobre una base de deuda denominada en moneda extranjera.
Los proyectos de infraestructura verde (parques solares, capacidad eólica, transporte limpio) generan ingresos en moneda local, pero su financiación sigue dominada por el dólar estadounidense y el euro. Este desajuste convierte la volatilidad del tipo de cambio en un factor principal de las crisis de deuda soberana.
Cuando una moneda se deprecia, la deuda en dólares permanece constante pero se dispara en términos locales, lo que infla automáticamente la ratio deuda/PIB y reduce el espacio fiscal, al aumentar el servicio de la deuda, lo que finalmente incrementará las necesidades de financiación.
El reto de financiación es inmenso: solo los países en desarrollo, según el Grupo de Alto Nivel de Expertos en Financiación Climática, necesitarán 2,4 billones de dólares al año para 2030 para la transición energética, la adaptación y la restauración del capital natural.
Según cualquier estimación, los mercados nacionales cubren solo la mitad. El resto debe proceder de capital internacional en divisas fuertes, que se incorpora a los balances en moneda local y deja a los prestatarios soberanos expuestos a perturbaciones que no pueden controlar.
El Banco Africano de Desarrollo Perspectivas Económicas de África 2026 identifica esto directamente: los eurobonos denominados en dólares –bonos soberanos emitidos en moneda extranjera en los mercados internacionales– sin una cobertura cambiaria adecuada, combinados con el aumento de los tipos de interés y las debilidades institucionales, son los principales factores estructurales del riesgo soberano en toda África.
Las ambiciones climáticas no crearon esta trampa de deuda verde, pero la profundizarán sin una reforma estructural.
Cómo resolver la «trampa de deuda verde»
El sistema financiero internacional ha reconocido este problema sin haberlo resuelto aún. La respuesta convencional obliga a elegir entre dos opciones. La cobertura total es prohibitivamente cara: en los proyectos renovables de largo plazo, los costes superan habitualmente los tipos concesionales a los que se ofrece la financiación para el desarrollo.
Como documenta ImpactAlpha, cada innovación emblemática de financiación mixta de la última década –el Programa de Cofinanciación Gestionada de la Corporación Financiera Internacional (IFC), el Room2Run del Banco Africano de Desarrollo (BAfD), el Programa de Cartera de Instituciones Financieras del Banco Europeo de Reconstrucción y Desarrollo (BERD) – movilizó capital en divisas fuertes mientras los ingresos de los prestatarios seguían siendo locales.
El riesgo cambiario también fue reconocido, pero no abordado. La exposición total deja a los soberanos absorbiendo perturbaciones de magnitud impredecible. Con las ratios deuda/PIB de los principales soberanos de mercados emergentes previstas para aumentar más de un 5 % entre 2023 y 2030, es urgente reequilibrar las estrategias de financiación y reducir las vulnerabilidades sistémicas.
El mecanismo de reparto del riesgo cambiario por capas (CRSF, por sus siglas en inglés) ofrece una vía de avance. Su innovación central es sencilla: en lugar de exigir a un único actor que absorba todo el riesgo cambiario –o que pague para eliminarlo por completo–, el CRSF distribuye la volatilidad en tres niveles calibrados según la probabilidad y la gravedad de los movimientos del tipo de cambio.
Las fluctuaciones habituales las gestionan los mercados. Los cambios moderados los absorbe el soberano, lo que reduce el coste de la protección para toda la estructura, mientras que las devaluaciones extremas cuentan con el respaldo de socios internacionales mediante una garantía digital ejecutada al instante a través de contratos inteligentes, sin capital inicial requerido salvo que se supere el umbral.
¿El resultado? Una arquitectura autorreforzada que es más barata que la cobertura total, más segura que la exposición total y está estructurada para atraer capital institucional de largo plazo procedente de fondos de pensiones, aseguradoras de vida y fondos soberanos de inversión que buscan financiación verde.
El mecanismo opera a través de una estructura de tres niveles que asigna el riesgo a la parte mejor posicionada para gestionarlo:
Capa comercial: Instrumentos estándar del mercado, como permutas de divisas y contratos a plazo, absorben las fluctuaciones habituales y cotidianas a través de la infraestructura de mercado privada existente, sin requerir subvención pública.
Capa institucional: El soberano absorbe los cambios moderados del tipo de cambio hasta una banda predefinida (por ejemplo, un 5 % anual), lo que reduce el coste total del capital, demuestra el compromiso fiscal y mitiga eficazmente el riesgo moral asociado a menudo a los seguros externos totales.
Escudo contra el riesgo de cola: Para los eventos de riesgo de cola, los socios internacionales –incluidos los bancos multilaterales de desarrollo (BMD) e instituciones financieras multilaterales– ofrecen una garantía de protección activada por contratos inteligentes. Esto no requiere capital inicial de los garantes; al codificar las condiciones de activación en un protocolo a prueba de manipulaciones y de ejecución automática, elimina los retrasos burocráticos durante una crisis cambiaria, cuando la rapidez y la certeza son críticas para mantener la confianza de los inversores.
Innovaciones financieras que sirven de precedente
Tres innovaciones específicas en el panorama financiero mundial validan la mecánica de este marco propuesto.
El Banco de Desarrollo de Uganda Mecanismo de Reparto del Riesgo Cambiario (2024) aborda el dilema estructural de los préstamos en moneda local con deuda en moneda extranjera mediante un mecanismo escalonado de distribución del riesgo, que involucra a proveedores de coberturas, colchones internos de retención y garantías respaldadas por donantes, para los riesgos de cola. Las modelizaciones preliminares confirman su sostenibilidad financiera, ya que las depreciaciones a gran escala son estadísticamente poco frecuentes.
Mientras tanto, el Mecanismo de Reparto de Riesgos para la Ampliación de la Eficiencia Energética 2024 de Vietnam, respaldado por el Banco Mundial y el Fondo Verde para el Clima, despliega una garantía parcial de crédito para reducir el riesgo de los préstamos comerciales destinados a la eficiencia energética industrial. Su Manual de Operaciones de 2024 proporciona un marco de gobernanza sólido que codifica criterios de elegibilidad estrictos, condiciones de activación definidas y obligaciones de seguimiento estandarizadas, lo que ofrece un modelo operativo escalable para gestionar pasivos contingentes dentro de un CRSF a nivel soberano.
En tercer lugar, el Mecanismo Global de Reparto de Riesgos de la IFC reembolsa a las instituciones financieras las pérdidas que superen un umbral de primera pérdida predefinido, sin requerir capital inicial salvo que las pérdidas se materialicen. Al desvincular el riesgo habitual del riesgo de cola, este modelo reduce los costes de protección y amplía los préstamos a mercados desatendidos, y sirve como precedente operativo directo para el escudo contra el riesgo de cola.
Lo que el CRSF aporta al cero neto
Un CRSF por capas ofrece ventajas sistémicas que van más allá de la financiación climática y llegan al balance soberano en su conjunto. La sostenibilidad fiscal y la reducción de costes conducen a:
Eliminación de las primas de riesgo: Al limitar la pérdida de valor por el tipo de cambio, el CRSF elimina la prima de riesgo cambiario de los rendimientos de los proyectos, garantizando una fijación de precios precisa y basada en los fundamentales.
Protección a nivel soberano: A diferencia de los instrumentos específicos de proyecto, el CRSF opera a nivel de la cartera de deuda soberana. Al absorber la inflación derivada del tipo de cambio antes de que afecte al balance nacional, reduce directamente las ratios deuda/PIB y protege las vías de consolidación fiscal.
Mayor solvencia crediticia: Gestionar activamente la exposición al tipo de cambio mediante un mecanismo estructurado y respaldado por instituciones multilaterales transmite disciplina fiscal. Esta credibilidad institucional reduce la prima de riesgo soberano y abarata el coste de todas las emisiones de deuda pública.
Creación de un círculo virtuoso: Unos costes de financiación más bajos amplían el espacio fiscal para la inversión productiva, que atrae más capital privado, impulsando un ciclo autorreforzado de solvencia crediticia y crecimiento sostenible.
Egipto muestra en la práctica las ventajas del CRSF
Egipto ofrece un caso de estudio concluyente sobre las ventajas del CRSF. Debido a las condiciones financieras mundiales actuales, el país se enfrenta a una «trampa de deuda verde», en la que una sólida cartera de proyectos de energías renovables se ve paradójicamente limitada por compromisos en divisas fuertes e ingresos en moneda local, lo que convierte el desajuste cambiario en estructural y no accidental.
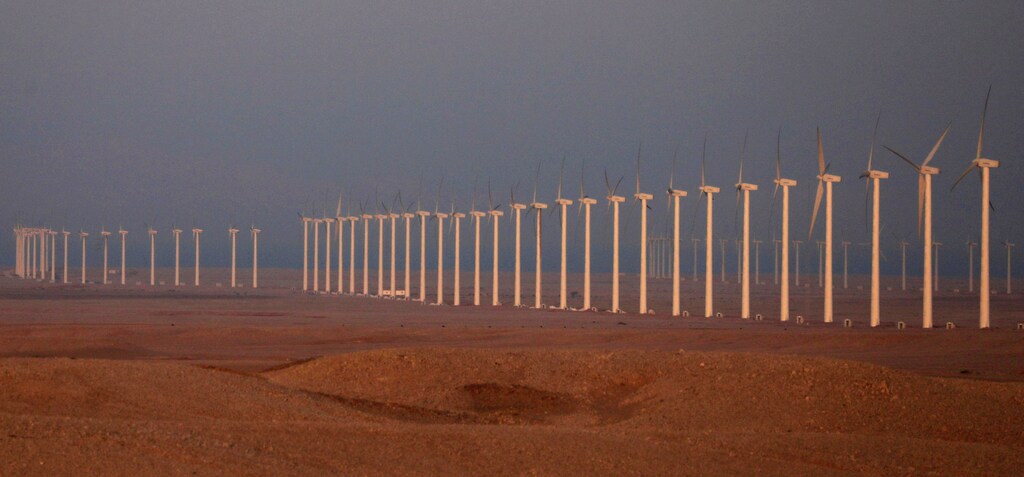
Sin embargo, Egipto está bien posicionado para romper este ciclo. Su Programa Nexo Agua, Alimentos y Energía (NWFE) ya ha movilizado más de 10.000 millones de dólares para energía solar, eólica y transporte limpio, con el objetivo de alcanzar 10 gigavatios de capacidad renovable para 2028. Con la estabilidad macroeconómica gestionada activamente y las reservas exteriores reconstruidas hasta 53,13 mil millones de dólares, a mayo de 2026, Egipto es el piloto ideal para que el CRSF se convierta en un modelo global.
La implementación del CRSF en Egipto ofrece cuatro ventajas estratégicas:
Sostenibilidad fiscal: Al distribuir el riesgo cambiario entre los niveles en lugar de acumularlo a nivel soberano, el mecanismo protege toda la cartera de deuda pública de Egipto. Incluso una reducción modesta de la prima de riesgo soberano se traduce en ahorros de costes de financiación anuales de cientos de millones de dólares. Un mecanismo estructurado de riesgo cambiario respaldado por instituciones multilaterales transmite disciplina fiscal a las agencias de calificación crediticia y a los inversores en bonos, comprimiendo la prima de riesgo exigida a todas las emisiones soberanas egipcias –eurobonos, bonos verdes y sukuk– y reduciendo el coste total de la financiación pública.
Menores costes de endeudamiento: La capa institucional del soberano actúa para reducir los costes de garantía en toda la cartera NWFE, optimizando la eficiencia de la financiación verde.
Movilización de la inversión nacional: Las instituciones financieras locales obtienen acceso a carteras verdes de riesgo reducido, lo que facilita una transición hacia préstamos climáticos sostenibles en moneda local.
Atracción de inversión extranjera: Al estabilizar los rendimientos y eliminar la prima por tipo de cambio, el CRSF hace que la cartera renovable de Egipto resulte más atractiva para el capital institucional de largo plazo.
Un modelo replicable para el Sur Global
El desafío de Egipto no es único. Las Perspectivas Económicas de África 2026 documentan fuertes depreciaciones cambiarias en toda África en 2023-24, que han reducido el espacio fiscal y elevado las cargas del servicio de la deuda en todo el continente.
Desde el África subsahariana hasta el Sudeste Asiático y América Latina, la trampa estructural es idéntica: deuda en divisas fuertes, incluidos los eurobonos, ingresos en moneda local y shocks cambiarios que la política nacional no puede impedir unilateralmente. El CRSF está diseñado específicamente para su replicación en distintas monedas y marcos institucionales. Mientras que el Compromiso de Sevilla de 2025 instó a los BMD a ampliar los préstamos en moneda local, el CRSF proporciona el mecanismo concreto para lograrlo.
Al institucionalizar el CRSF –comenzando por un piloto anclado en el Programa NWFE de Egipto – podemos estabilizar los rendimientos de los inversores y desbloquear una inversión extranjera directa sostenible, y permitir a los responsables políticos movilizar financiación a largo plazo sin superar los límites de deuda.
Podemos transformar al Sur Global, pasando de ser un receptor pasivo del riesgo cambiario a un arquitecto activo de una financiación climática resiliente, y financiar el cero neto según sus propios términos. Basándonos en la experiencia de Egipto, instamos a los BMD, a los donantes bilaterales y a las instituciones de financiación para el desarrollo a diseñar conjuntamente el marco de gobernanza del CRSF, anclar el primer piloto en el programa NWFE de Egipto y comprometer la capacidad de garantía contra riesgos de cola que lo hará operativo.
Resolver la trampa de deuda verde es esencial para alcanzar el cero neto. Sin ello, los billones necesarios para la transición energética seguirán fuera del alcance de los países que más los necesitan.
Las opiniones expresadas en este artículo son las de los autores y no reflejan necesariamente la política, la posición ni las opiniones oficiales de los autores que están afiliados.




