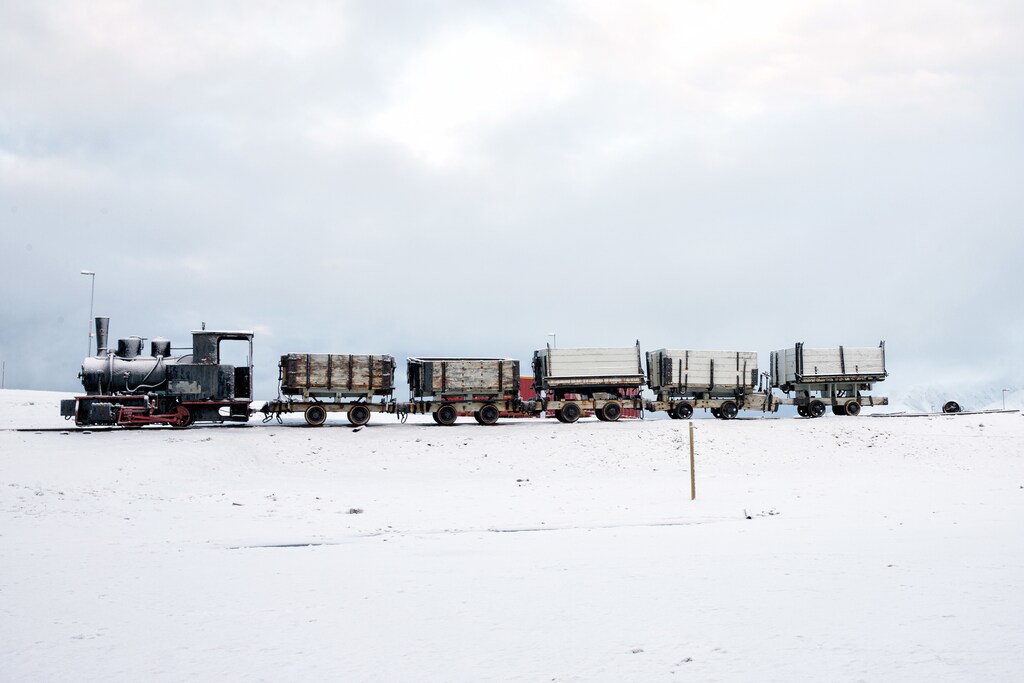
A 79 grados de latitud norte, Ny-Ålesund es el asentamiento humano permanente más septentrional y la puerta de entrada al Polo Norte; constituye un centro destacado de investigación científica internacional y vigilancia medioambiental del Ártico. Antes era una mina de carbón ártica. El asombroso giro de una base de extracción de combustibles fósiles a un centro puntero de investigación climática constituye una analogía adecuada del tipo de transición que debemos llevar a cabo a escala mundial para gestionar los riesgos asociados al cambio climático.
Este otoño, Affirmative Investment Management (AIM) participó en el simposio anual de Ny-Ålesund, centrado en los riesgos climáticos. Se celebró justo antes de la publicación del informe de 2018 del Grupo Intergubernamental de Expertos sobre el Cambio Climático (IPCC) de la ONU sobre los efectos de un calentamiento global de 1,5 °C por encima de los niveles preindustriales. Los 53 delegados de esta convención de alto nivel en el Alto Ártico eran investigadores del clima, inversores, emisores de bonos verdes y responsables políticos, reunidos para debatir cómo puede el sistema financiero gestionar colectivamente los riesgos climáticos.
Todas las inversiones tienen un impacto, positivo o negativo, en el ámbito social o medioambiental, o en ambos. Del mismo modo, los fenómenos climáticos, como las inundaciones y las sequías, tienen un impacto financiero. El simposio planteó la pregunta: ¿hasta qué punto está preparado el sistema financiero para evaluar y gestionar los riesgos climáticos? Una solución emergente que está ganando terreno es el mercado de bonos verdes, de rápido crecimiento. Surgió en 2008 y hoy alcanza aproximadamente los 400.000 millones de dólares en circulación, pero sigue muy por debajo de los 1 billón de dólares de financiación verde necesarios al año.
¿Qué es el riesgo climático y por qué debería preocupar al sistema financiero?
Según el informe de 2018 del IPCC, que incluye investigaciones de más de 6.000 científicos de todo el mundo, «limitar el calentamiento global a 1,5 grados Celsius exigiría cambios rápidos, de gran alcance y sin precedentes en todos los aspectos de la sociedad [énfasis mío]». Y debemos actuar con rapidez: reducir las emisiones de CO2 un 45 % (respecto a los niveles de 2010) para 2030 y alcanzar las cero emisiones netas alrededor de 2050. No es una tarea imposible, pero sí muy difícil.
¿Está preparado el sistema financiero para los riesgos que implica alcanzar este objetivo, como las valoraciones afectadas por los riesgos de transición y la creación de activos varados, definidos como «recursos de suministro y generación de combustibles fósiles que, en algún momento antes de que termine su vida económica, dejan de poder generar un rendimiento económico»? ¿Está también preparado para los riesgos de no alcanzar este objetivo, como los efectos de niveles más altos de calentamiento global en la sociedad y las inversiones?
A partir de las definiciones del Grupo de Trabajo sobre Divulgación de Información Financiera relacionada con el Clima (TCFD) del Consejo de Estabilidad Financiera del G20, los riesgos climáticos pueden entenderse en dos categorías principales.
Riesgos físicos
Los modelos climáticos predicen que, si continúa el calentamiento global, los patrones meteorológicos se volverán más extremos. El informe de 2018 del IPCC confirma que, para 2100, seguimos una trayectoria de 3 grados, tras un calentamiento de aproximadamente 1 grado respecto a los niveles preindustriales.
El IPCC está firmemente convencido de que un calentamiento superior a 1,5 grados acarreará riesgos climáticos considerablemente mayores. Para quienes se preguntan si medio grado realmente importa, sí que importa. Los informes del IPCC indican que los corales oceánicos podrían desaparecer de forma irreversible con un calentamiento de 2 grados, pero que podría sobrevivir entre el 10 % y el 30 % si nos mantenemos dentro del límite de 1,5 grados. En un escenario de 2 grados, los veranos árticos podrían quedar libres de hielo una vez cada década; en un mundo con 1,5 grados, ocurriría una vez por siglo.
El nivel del mar podría subir 10 cm adicionales con un aumento de 2 grados, arrasando el territorio y los medios de vida de millones de personas. Aproximadamente 1 de cada 10 personas del mundo vive en una zona costera de baja altitud. Los 10 países con más habitantes en zonas costeras bajas son China, India, Bangladesh, Vietnam, Indonesia, Japón, Egipto, Estados Unidos, Tailandia y Filipinas.
Los fenómenos climáticos también pueden afectar gravemente a la seguridad alimentaria: destruyen cultivos y alteran el almacenamiento y el transporte de alimentos. Además, la agricultura es una de las principales fuentes de empleo para las personas más pobres del mundo, y esas perturbaciones amenazan los medios de vida de algunas de las personas más vulnerables del planeta.
El cambio climático agrava los fenómenos meteorológicos extremos, como los huracanes, las tormentas, las altas temperaturas y los incendios forestales del verano de 2018. Estos dañan edificios e infraestructuras (reduciendo el valor de los activos), perturban gravemente las cadenas de suministro debido a los cortes de electricidad y reducen el rendimiento agrícola. Además de sus efectos devastadores en las personas y la sociedad, provocan perturbaciones económicas negativas.
Riesgos de transición
Para cumplir el Acuerdo de París y limitar el calentamiento global a entre 1,5 y 2 grados antes de que termine este siglo, se requiere una transición amplia hacia una economía con bajas emisiones de carbono. Esto incluye cambios tecnológicos (pasar de la energía de combustibles fósiles a las energías renovables, aumentar la eficiencia energética y desarrollar infraestructuras verdes) y avances (desarrollar tecnologías de emisiones negativas a gran escala), así como la aplicación de políticas climáticas gubernamentales (impuestos al carbono y políticas de crecimiento verde). Es probable que esos cambios afecten gravemente a las valoraciones y la rentabilidad de las empresas.
A modo de contexto, Carbon Tracker estima que, en un escenario de 2 grados, activos de combustibles fósiles por valor de 104.000 millones de dólares corren el riesgo de quedar «varados» para lograr las reducciones de emisiones de carbono necesarias. Además, la economía de las tecnologías energéticas está cambiando. Algunas estimaciones indican que, para 2021, la nueva energía eólica será más barata que el carbón existente. Para 2023, también se prevé que la nueva energía solar fotovoltaica sea más barata que el carbón existente.
No solo están en marcha iniciativas políticas mundiales para apoyar una transición con bajas emisiones de carbono, sino que también ha comenzado una revolución tecnológica. Es una fuerza económica cada vez más influyente. La Agencia Internacional de Energías Renovables estima que actualmente hay 10,3 millones de empleos en energías renovables en todo el mundo, un aumento del 5,3 % desde 2017. Un informe reciente del Departamento de Energía de Estados Unidos revela que la energía solar representa la mayor proporción de empleadores del sector de generación de electricidad, y la energía eólica ocupa el tercer lugar, mientras que las industrias del carbón han ido decayendo durante los últimos 10 años. En 2016, la fuerza laboral solar de Estados Unidos aumentó un 25 % y el número de empleados en la industria de la energía eólica de Estados Unidos aumentó un 32 %.
¿Cómo está respondiendo el sistema financiero?
En 2015, cuando el gobernador del Banco de Inglaterra, Mark Carney, pronunció su ya célebre discurso sobre la tragedia del horizonte en relación con el cambio climático y la estabilidad financiera, el Consejo de Estabilidad Financiera puso en marcha el Grupo de Trabajo sobre Divulgación de Información Financiera relacionada con el Clima (TCFD), que publicó recomendaciones voluntarias en las que instaba a las empresas y a los inversores a someter sus carteras a pruebas de resistencia frente a los riesgos climáticos mencionados y a diferentes escenarios de calentamiento global. Desde entonces, el movimiento ha crecido y el desarrollo del TCFD y de herramientas de análisis del riesgo climático está muy avanzado, aunque dista mucho de completarse. La evaluación y la divulgación del riesgo climático aún están en una fase incipiente y las partes interesadas no las comprenden bien.
Los investigadores del clima también señalan que, aunque algunos principios gozan de aceptación general —por ejemplo, la necesidad de descarbonizar para limitar el calentamiento global y el hecho de que este agrava los fenómenos extremos—, persiste una considerable incertidumbre en la modelización de los riesgos climáticos: cómo entender los distintos escenarios y cómo compararlos. El simposio dejó claro que hace falta mejorar el diálogo entre los investigadores del clima, los inversores y el sistema financiero en general para abordar el reto de medir y gestionar los riesgos climáticos. El sector financiero se dedica a poner precio al riesgo, pero también necesita mejores datos y herramientas que ayuden a traducir los riesgos climáticos en riesgos financieros.
Sin embargo, AIM advierte de los peligros y las posibles consecuencias imprevistas de centrarse en el cambio climático únicamente desde la perspectiva del riesgo financiero. También existen riesgos si no se financia de manera significativa una transición con bajas emisiones de carbono y si no se redirige la financiación a zonas vulnerables a las amenazas climáticas. Por ejemplo, si grandes zonas del Sudeste Asiático se consideran de alto riesgo y, en teoría, «no invertibles» e «inasegurables» frente al aumento del nivel del mar, ¿estamos perdiendo una oportunidad de invertir en la región para mejorar su resiliencia?
¿Son los bonos verdes una herramienta eficaz para gestionar el riesgo climático?
Los bonos verdes —bonos que se etiquetan como tales y cuyos fondos se destinan a actividades y sectores con bajas emisiones de carbono o medioambientales, o a ambos— son uno de los grandes éxitos recientes de la innovación financiera que respalda los flujos de financiación verde. Hay muchas razones por las que esta clase de activos emergente y de rápido crecimiento puede ser una herramienta eficaz para ayudar a gestionar los riesgos climáticos.
En primer lugar, los marcos de los bonos verdes suelen financiar activos con bajas emisiones de carbono. Aproximadamente el 40 % del total de emisiones de bonos verdes se destinó a proyectos energéticos, como la generación de energía renovable; además, en 2017, el 87 % del fondo LO-Funds Global Climate Bond (ganador del premio Fondo de Bonos Verdes del Año de la revista Environmental Finance) se invirtió en actividades centradas en la mitigación. En el análisis de AIM, observamos que en el mercado de bonos verdes se destinan menos fondos a abordar el riesgo físico mediante actividades de adaptación que a actividades de mitigación.
En segundo lugar, la decisión de un emisor de emitir un bono verde también puede indicar que busca abordar el riesgo de transición. Esta señal solo es válida si el marco del bono verde está alineado con la transición general de toda la entidad, es decir, si no se utiliza como instrumento para otorgar al emisor licencia social para mantener estrategias contraproducentes. Esta es una de las razones por las que AIM verifica los bonos verdes teniendo en cuenta tanto el marco como al emisor.
En tercer lugar, una mayor divulgación de información sobre las emisiones de bonos verdes fomenta más transparencia y participación entre emisores e inversores en cuestiones relacionadas con el clima. En el mercado de bonos verdes, la divulgación sigue centrándose mucho en los datos relativos al carbono, cuando son pertinentes. AIM procura cada vez más fomentar una mayor divulgación de información sobre los riesgos físicos.
AIM ha estado trabajando con los principales expertos en clima de South Pole para desarrollar una herramienta que permita comprender la exposición de los bonos verdes a los riesgos físicos. Puede aplicarse tanto al nivel del emisor como al de los activos. Hasta ahora, el mercado de bonos verdes se ha centrado en gran medida en los impactos previstos asociados a las actividades financiadas (por ejemplo, las toneladas de emisiones de CO2 evitadas al financiar un parque eólico frente a lo que ocurriría si todo siguiera igual).
Sin embargo, para abordar eficazmente los riesgos climáticos, también debemos preguntarnos: ¿qué riesgo existe de que el parque eólico no genere el impacto previsto, dadas las condiciones climáticas cambiantes y el riesgo de fenómenos meteorológicos extremos? Por ejemplo, las tormentas y los huracanes recientes dejaron fuera de servicio varios parques solares en Estados Unidos y el Caribe.
Dicho de otro modo, ¿hasta qué punto son resilientes nuestros esfuerzos de transición? Para responder a esa pregunta, la herramienta evalúa las medidas de adaptación existentes teniendo en cuenta los distintos riesgos físicos previstos para diferentes escenarios de calentamiento (por ejemplo, 2 frente a 4 grados). Por ejemplo, ¿cuenta el parque solar o eólico con un plan de gestión para prevenir daños por tormentas o inundaciones? ¿Está ubicado en una zona estratégica? ¿Puede resistir y seguir funcionando en condiciones meteorológicas cambiantes o extremas?
Los bonos verdes pueden ser una herramienta eficaz para gestionar los riesgos climáticos, pero no son una panacea
En resumen, consideramos que los bonos verdes pueden ser una herramienta eficaz para gestionar los riesgos climáticos, siempre que emisores e inversores se centren tanto en la mitigación del cambio climático como en la adaptación, y demuestren que los bonos verdes están alineados con los planes de transición del emisor hacia una economía con bajas emisiones de carbono. No evaluar la responsabilidad del emisor deja a los bonos verdes expuestos a los riesgos climáticos; es decir, los bonos verdes emitidos por un emisor incapaz de ejecutar las estrategias previstas o cumplir sus previsiones en un escenario de 2 grados, a medida que cambian las políticas mundiales y las demandas de los consumidores, pueden hacer que su actividad habitual sea menos rentable o que sus activos sean vulnerables a los riesgos derivados de fenómenos climáticos.
La verificación de sostenibilidad y el análisis de impacto internos de AIM abarcan ambos aspectos: evalúan al emisor y los marcos desde la perspectiva de la transición, a la vez que buscan apoyar actividades que promueven la resiliencia climática. También exigimos y fomentamos la transparencia y la presentación de informes sobre estos elementos, lo que ayuda a los inversores a comprender y comunicar a sus partes interesadas los riesgos e impactos climáticos.
Sin embargo, aún hace falta mucho trabajo para desarrollar herramientas y armonizar la divulgación de información, a fin de permitir la comparabilidad y la aplicación de datos para orientar la gestión de los riesgos climáticos. Como gestor especializado en bonos de impacto, todas nuestras inversiones deben respaldar el Acuerdo de París y los Objetivos de Desarrollo Sostenible. Evaluar los riesgos climáticos es fundamental para nuestra actividad.
No podemos ignorar la urgencia del cambio climático. Como destaca el informe de 2018 del IPCC, disponemos de un breve margen de tiempo para limitar el calentamiento global y sus consecuencias potencialmente devastadoras. Si no alcanzamos nuestros objetivos de descarbonización extremadamente ambiciosos, debemos redoblar sustancialmente nuestros esfuerzos para adaptarnos a sus efectos. En cualquier caso, está claro que no podemos seguir haciendo las cosas como siempre.




