El foco de la descarbonización corporativa se ha desplazado hacia la priorización de medidas probadas que ofrecen rendimientos financieros junto con reducciones de emisiones.
Se requieren nuevas métricas para garantizar que las inversiones sean a prueba del futuro, como la intensidad de carbono, el uso del agua, el impacto en la biodiversidad y la resiliencia agrícola.
La creciente legislación en materia de divulgación está elevando la información sobre el desempeño ambiental al mismo nivel que el desempeño financiero corporativo.
Mientras el mundo lucha con los altos costos de la transición y el tiempo limitado, el péndulo ha pasado de los ambiciosos compromisos corporativos a una mayor regulación y mayores requisitos de divulgación. Esto repercute en el cumplimiento normativo y en los resultados finales, lo que significa que las organizaciones aspiran ahora a garantizar que la descarbonización genere valor. Este nuevo panorama de consecución de objetivos permite a las organizaciones cumplir con los crecientes requisitos regulatorios y, al mismo tiempo, seguir siendo competitivas.
Este cambio representa una transformación significativa. Si bien los equipos de Medio Ambiente, Social y Gobernanza (ESG) han trabajado con éxito para definir lo que debe hacerse, sus esfuerzos a menudo han estado aislados de las operaciones cotidianas y de las decisiones financieras. Más recientemente, una tendencia hacia una mayor integración está dando lugar a una transición liderada por las empresas, que incorpora la sostenibilidad directamente en las operaciones y en los resultados finales. Este cambio prioriza el retorno del capital, la continuidad del negocio y la defensa de facilitadores de políticas más amplios, como los permisos, la responsabilidad y los incentivos financieros, lo que amplía el debate político sobre cómo hacer que la transición sea “apta para la inversión”.
Aunque una transición centrada en los rendimientos supone un cambio de enfoque, de inversión e, incluso, en ocasiones, de los organigramas corporativos, debe recibirse con optimismo como un acelerador de la descarbonización, garantizando que el cumplimiento de los objetivos sea el eje central del nuevo modelo de negocio habitual.
Retorno de la inversión en descarbonización
El foco de la descarbonización corporativa se ha desplazado hacia la comprensión del retorno del capital. Los rendimientos se miden por la ganancia financiera, la reducción de la intensidad de carbono o la eficiencia energética. Si bien muchos todavía desean lograr “todo, en todas partes, al mismo tiempo”, existe el reconocimiento de que las medidas de descarbonización probadas deben priorizarse frente a las tecnologías incipientes del mañana. Esta transición se producirá de forma progresiva y no de la noche a la mañana.
Identificar las “oportunidades fáciles” ofrece un enfoque más práctico para el balance corporativo en horizontes temporales cortos, con un impacto medido tanto en ahorros de costos como en el total de emisiones potenciales reducidas.
Por ejemplo, realizar inversiones de bajo costo en eficiencia energética, pasar a fuentes de energía de menor contenido de carbono y optimizar el uso de recursos han ganado protagonismo en las agendas corporativas, en respuesta a la obtención de beneficios tanto financieros como ambientales. También existe un énfasis creciente en los programas de gestión de la cadena de suministro, mediante los cuales las empresas pueden tener un impacto más allá de sus operaciones al dar a conocer las huellas de carbono de los productos, para garantizar que las materias primas y, por tanto, sus productos sigan siendo competitivos a largo plazo.
Además, si bien la presión de los inversores para acelerar los compromisos corporativos de cero emisiones netas parece haberse atenuado, los financiadores lideran ahora la demanda de transparencia sobre los riesgos y oportunidades relacionados con el clima. Existe un número creciente de marcos de información basados en taxonomías, préstamos vinculados a la sostenibilidad e incentivos a los bonos verdes. Aunque fragmentada, esta reformulación de las métricas se ha convertido en una táctica financiera estratégica que impulsa a las empresas a pensar de forma innovadora en la asignación de capital hacia la sostenibilidad.
Un enfoque integrado
A medida que las organizaciones integran la sostenibilidad en sus estrategias básicas, surge un nuevo “modelo de negocio habitual”. Este enfoque se caracteriza por la adopción de nuevas métricas para evaluar las inversiones.
Los marcos de valoración están evolucionando: los indicadores tradicionales se complementan ahora con evaluaciones sobre la intensidad de carbono, el agua, la biodiversidad y la resiliencia agrícola, a medida que las empresas buscan equilibrar las operaciones actuales con una perspectiva a largo plazo de normas de cumplimiento más exigentes. En particular, las inversiones en activos a décadas vista, que sin duda atravesarán múltiples evoluciones regulatorias, requieren una nueva gama de métricas y evaluaciones de riesgos para ser a prueba del futuro.
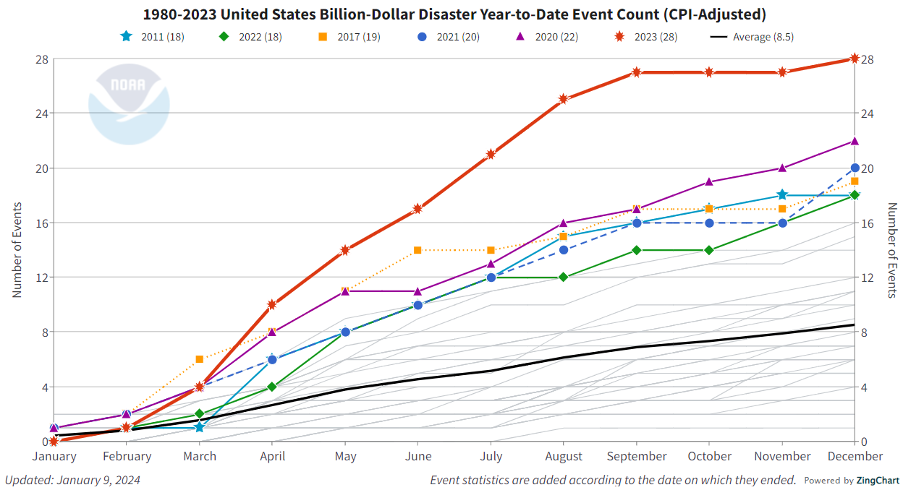
El nuevo modelo de negocio habitual no solo mira hacia el futuro. Los impactos financieros del cambio climático en el sector privado se están sintiendo en las operaciones cotidianas. Así lo demuestran los impactos récord en las pérdidas aseguradoras, que repercuten en los resultados finales en forma de deterioro de activos, interrupciones operativas, impactos en la cadena de suministro y aumento de las primas de seguros. Esto obliga a las empresas a reevaluar la viabilidad financiera desde la perspectiva de la resiliencia ambiental, lo que incluye identificar vulnerabilidades e invertir en alternativas cuando sea necesario. Esto puede abarcar desde garantizar la seguridad del suministro, reducir los costos de los seguros o reducir la huella de carbono, hasta acceder a mercados regulados.
Más regulación de la información, pero menos trabas burocráticas operativas
El marco regulatorio en torno a la sostenibilidad corporativa evoluciona rápidamente. Legislaciones como la Directiva sobre Información de Sostenibilidad Corporativa (CSRD), la Directiva sobre Diligencia Debida de Sostenibilidad Corporativa (CSDDD) y el Mecanismo de Ajuste en Frontera por Carbono (CBAM) endurecen de manera significativa los requisitos de información, situando el desempeño ambiental firmemente al mismo nivel que el desempeño financiero. Aunque estas iniciativas se iniciaron en Europa, se están expandiendo a escala mundial, como muestran los avances en el Reino Unido, Singapur, Australia y China.
Paralelamente, pese a una mayor regulación en materia de información, se observa una tendencia notable a reducir los obstáculos burocráticos, o “trabas administrativas”, para los proyectos de sostenibilidad. Una transición liderada por las empresas exige a los reguladores incluir políticas integrales para la viabilidad de las inversiones, desde los requisitos de permisos para nuevos gasoductos de hidrógeno, hasta cláusulas de responsabilidad a largo plazo sobre el almacenamiento geológico de emisiones, pasando por la continuidad garantizada de las subvenciones a los combustibles bajos en carbono. Los gobiernos reconocen la necesidad de agilizar las aprobaciones y de colaborar mejor con las empresas en asociaciones público-privadas para gestionar de forma óptima la responsabilidad y el reparto de riesgos, un cambio necesario para acelerar la ejecución de los proyectos de descarbonización. Reducir las trabas administrativas y aumentar la colaboración son esenciales para que el sector privado logre tanto los objetivos ambientales como los rendimientos económicos sin el riesgo de demoras.
Además, con la creciente atención regulatoria a la eliminación de carbono a través de marcos como el Marco de Certificación de Eliminación de Carbono de la UE (CRCF) y la Directiva sobre Alegaciones Ecológicas de la UE, las empresas disponen de una vía más clara para cumplir sus compromisos, incluso si el avance en la descarbonización operativa se retrasa. El CRCF y las Alegaciones Ecológicas de la UE son de su tipo pioneros, al dar forma al estatus jurídico de las emisiones negativas, a la vez que ofrecen directrices a las empresas sobre cómo comunicar su uso en favor de los objetivos de sostenibilidad. Estos marcos ofrecen una alternativa al riesgo de revisión a la baja de los objetivos, garantizando así el impulso hacia adelante incluso si las inversiones internas en descarbonización arrojan resultados más lentos de lo previsto.
Una evolución positiva
Los equipos de sostenibilidad corporativa ya no operan en silos organizativos y cada vez son más responsables de integrarse en la estrategia operativa y financiera. Este cambio transforma la percepción de las organizaciones sobre el valor, la competitividad y el crecimiento. Esta transformación afecta tanto a los tipos de inversiones que atraen capital como al tono con que se comunican. Se trata de una evolución natural y bienvenida que garantiza que los mercados financieros puedan recompensar lo que es viable con un capital privado significativo para crecer. Con el ROI de la transición en el centro de las estrategias de sostenibilidad, las empresas garantizan que las inversiones generen resultados financieros tangibles junto con los objetivos ambientales, acelerando en última instancia la transición, justo cuando más la necesitamos.




