La generación eléctrica con carbón sin abatimiento debe eliminarse con rapidez para cumplir los objetivos del Acuerdo de París de 2015.
Un primer paso importante es garantizar que no se construyan nuevas centrales de carbón, afirman el secretario general de la ONU, António Guterres, y el presidente designado de la COP26, Alok Sharma.
Nuevos análisis muestran que los proyectos de nuevas centrales de carbón se han reducido significativamente desde 2015, y 44 gobiernos ya se han comprometido a poner fin a la construcción de centrales de carbón.
Existe actualmente un amplio consenso en que la generación eléctrica a partir de carbón sin abatimiento debe eliminarse con rapidez si se quieren cumplir los objetivos del Acuerdo de París de 2015.
El Panel Intergubernamental sobre el Cambio Climático (IPCC) prevé que el uso del carbón disminuya alrededor de cuatro quintas partes en esta década en una senda de 1,5 °C. La Agencia Internacional de la Energía en su hoja de ruta para 1,5 °C señala que la generación eléctrica con carbón sin abatimiento debería terminar en 2030 en las economías avanzadas y en 2040 a escala mundial.
Un primer paso decisivo es garantizar que no se construyan nuevas centrales de carbón. El secretario general de la ONU, António Guterres, pide el fin de su construcción después de este año y el presidente designado de la COP26, Alok Sharma quiere que la cumbre de Glasgow “relegue la energía del carbón a la historia”.
En un nuevo análisis, demostramos que la cartera mundial de nuevos proyectos de centrales de carbón se ha reducido ya drásticamente desde 2015, lo que acerca al mundo a una senda compatible con los objetivos climáticos internacionales.
Hasta la fecha, 44 gobiernos se han comprometido a poner fin a la construcción de centrales de carbón. Otros 33 países han cancelado sus carteras de proyectos desde 2015 y están en condiciones de asumir un compromiso formal de «ninguna nueva central de carbón», junto con otros siete que no tienen previsto sustituir su parque de centrales de carbón.
La cartera restante de proyectos previos a la construcción se distribuye entre otros 37 países, 16 de los cuales solo tienen un proyecto. Solo seis países concentran más de cuatro quintas partes de las centrales de carbón proyectadas, a saber: China, India, Vietnam, Indonesia, Turquía y Bangladés.
Según nuestro análisis, la mayoría de estos seis países están reduciendo sus planes, pero no poniéndoles fin. Si alguno de ellos se comprometiera a no construir nuevas centrales de carbón, se reduciría radicalmente la cartera mundial de nuevos proyectos.
Desplome de la cartera
En 2015, cuando los gobiernos del mundo negociaron el Acuerdo de París, la cartera mundial sumaba un total de 1.553 gigavatios (GW) de capacidad de carbón, según nuestro análisis.
Este total, que se muestra a la izquierda en el gráfico siguiente, incluye las centrales en construcción o en fases anteriores de desarrollo. Desde 2015, la cartera previa a la construcción se ha desplomado un 76 % hasta 297GW, con solo 185GW en construcción a julio de 2021 (gráfico circular de la derecha).
En todo el mundo, se han cancelado 1.175GW de proyectos planificados desde 2015. Las tendencias de mercado en aceleración se han combinado con nuevas políticas gubernamentales y con una oposición sostenida de la sociedad civil al carbón. El mundo ha evitado una expansión del 56 % del parque mundial total de centrales de carbón (a junio de 2021), lo que habría equivalido a añadir una segunda China (1.047GW) a la capacidad mundial de carbón.
La capacidad cancelada es 3,6 veces superior a los 327GW que han entrado en funcionamiento en el mismo periodo, lo que significa que las centrales de la cartera han tenido más probabilidades de ser desmanteladas que construidas.
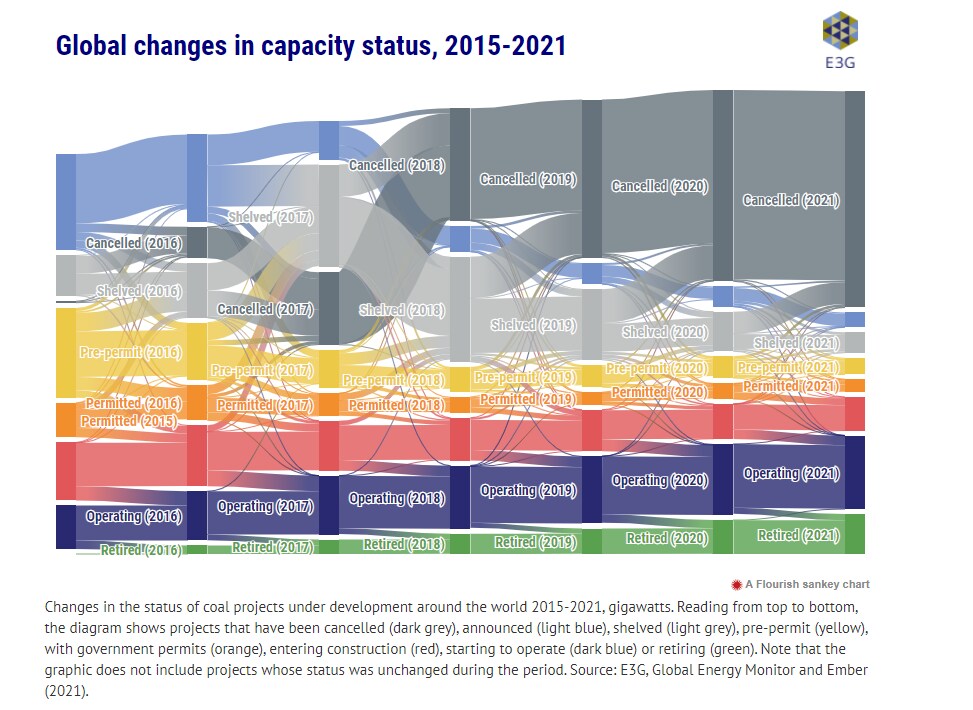
El diagrama de Sankey siguiente muestra visualmente la magnitud de las cancelaciones desde París (bloques de gris oscuro) en relación con lo que ha empezado a funcionar (azul oscuro) o ha entrado en construcción (rojo).
Para ver el gráfico interactivo completo, haga clic aquí.
Nuestro análisis divide el panorama mundial del carbón en tres regiones que lo componen, cada una de las cuales manifiesta distintas formas del actual cambio estructural alejándose del carbón.
La primera región es el OCDE, grupo de economías de mercado y la UE, en el que se planifican muy pocas nuevas centrales de carbón y los países están inmersos en un proceso de aceleración de los cierres de sus parques existentes.
La segunda es China, que representa tanto la mitad del parque en funcionamiento mundial como la mitad de la cartera mundial de proyectos. Por último, el resto del mundo ve cómo su cartera se reduce rápidamente a medida que los países se alejan del carbón, pero sigue representando el 39 % de la cartera mundial.
Al analizar por separado cada una de estas regiones, las 38 economías de mercado que integran el grupo de la OCDE y la UE28 han seguido alejándose del carbón, con una dinámica que en la mayoría de estos países se orienta ahora hacia cierres acelerados.
Solo cinco de estos países se apartan de la tendencia del grupo y siguen considerando la construcción de nuevas centrales de carbón: Australia, Colombia, México, Polonia y Turquía.
Los proyectos que nominalmente siguen en la cartera de los primeros cuatro de estos países es poco probable que se lleven a cabo.
Turquía representa casi tres cuartas partes del total de la OCDE, con una cartera de 12GW. A pesar de un importante impulso al carbón desde 2015, sin embargo, su cartera también se ha contraído rápidamente y es ahora un 64 % más pequeña que en 2018. Unos 8GW fueron cancelados solo en el primer semestre de 2021.
Los temores por el impacto de un posible mecanismo europeo de ajuste en frontera por emisiones de carbono (CBAM) y los incendios forestales agravados por el clima están aumentando la presión para cancelar la cartera restante del país y explorar alternativas.
China es un bloque constituyente por derecho propio. Sin embargo, incluso con su persistente apuesta por el carbón, su cartera es ahora un 74 % más pequeña, e incluye 484GW de capacidad planificada que se ha cancelado desde París, más del doble de la cantidad que entró en funcionamiento en ese periodo (198GW).
Pasando al tercer grupo de países no pertenecientes a la OCDE sin incluir a China, la cartera de proyectos previos a la construcción se ha desplomado un 77 % desde 2015, y se ha desmantelado una capacidad de centrales de carbón cinco veces mayor (552GW) que la que se ha puesto en servicio (105GW).
Ninguna nueva central de carbón
El cambio en la dinámica del carbón significa que cada vez son menos los países que tienen nuevas centrales de carbón en desarrollo, y una lista cada vez más larga de países está convirtiendo esto en un compromiso formal de “ninguna nueva central de carbón”.
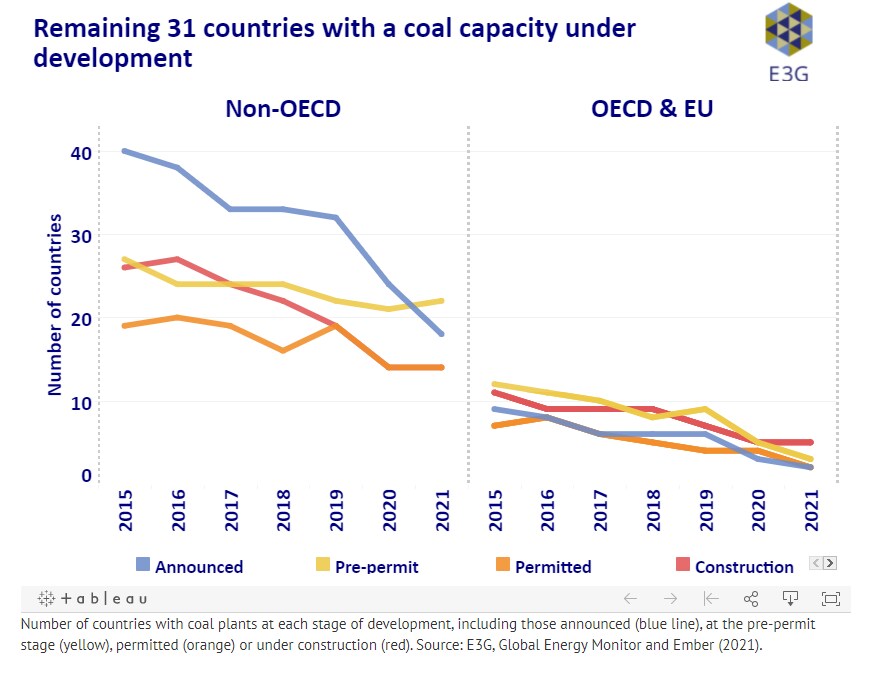
El gráfico siguiente muestra, en el eje y, el número de países que consideran centrales de carbón en cada fase de desarrollo, como una forma alternativa de ilustrar la contracción de la cartera mundial de carbón.
Por ejemplo, en 2015 había 26 países no pertenecientes a la OCDE con centrales de carbón en construcción, con una capacidad total de 123GW (línea roja, panel izquierdo). En 2021, esta cifra se había reducido a solo 14 países que construían un total de 72GW de nueva capacidad de carbón.
Para ver el gráfico interactivo completo, haga clic aquí.
Del mismo modo, el gráfico anterior muestra que 11 países de la OCDE o de la UE28 construían 28GW de capacidad de carbón en 2015, cifra que se había reducido a cinco países y 16GW en 2021 (panel derecho), a saber: Japón, Turquía, Polonia, Corea del Sur y Grecia. (Cabe destacar que Grecia y Corea del Sur están ahora considerando convertir sus centrales de carbón inacabadas en centrales de gas.)
Hasta la fecha, nuestro análisis revela que 44 gobiernos se han comprometido a no desarrollar nuevas centrales de carbón, muchos de ellos mediante su adhesión a la Powering Past Coal Alliance.
Otros han tomado esta decisión de forma independiente, y Sri Lanka ha asumido un compromiso explícito de “ninguna nueva central de carbón” en su compromiso de París de 2021 (“contribución determinada a nivel nacional”) y el Plan de Malasia de Transición Energética 2021-2040, que incluye un compromiso de no construir nuevas centrales de carbón.
Otros 40 países tienen la oportunidad de formalizar los hechos sobre el terreno comprometiéndose a su propio «ninguna nueva central de carbón». Unos 33 han cancelado sus carteras de proyectos restantes, mientras que 7 no tienen planes de nuevas centrales de carbón. Este grupo incluye 32 países no pertenecientes a la OCDE que se han alejado del carbón, lo que muestra la expansión mundial de esta tendencia.
Seis países con carbón
La cartera restante de proyectos de centrales de carbón previos a la construcción que aún están en desarrollo asciende a 297GW de capacidad repartida entre un total de 37 países. Sin embargo, en realidad, esta cartera está muy concentrada en solo seis países.
A julio de 2021, estos países representan más de cuatro quintas partes (82 %) de la cartera de desarrollo restante, a saber: China, India, Vietnam, Indonesia, Turquía y Bangladés. Esto se muestra en el gráfico de anillo siguiente (tonos rojos).
La situación de China y Turquía se describe brevemente más arriba. Por lo que respecta a los demás, India construye actualmente 34GW de nueva capacidad de carbón, más que los siete países siguientes juntos, mientras que su cartera previa a la construcción de 21GW es la segunda más grande del mundo. A ello se suma el considerable parque operativo existente de la India, de 233GW (11 % del total mundial).
¿Qué hace el Foro Económico Mundial en relación con la transición hacia la energía limpia?
Sin embargo, desde 2015, la India ha visto cancelados más de 326GW de proyectos, lo que supone una reducción del 92 % de la cartera. Esto incluye más de 250GW de capacidad que previamente se habían archivado. Esto significa que casi 7GW han sido desmantelados por cada 1GW que ha entrado en funcionamiento.




