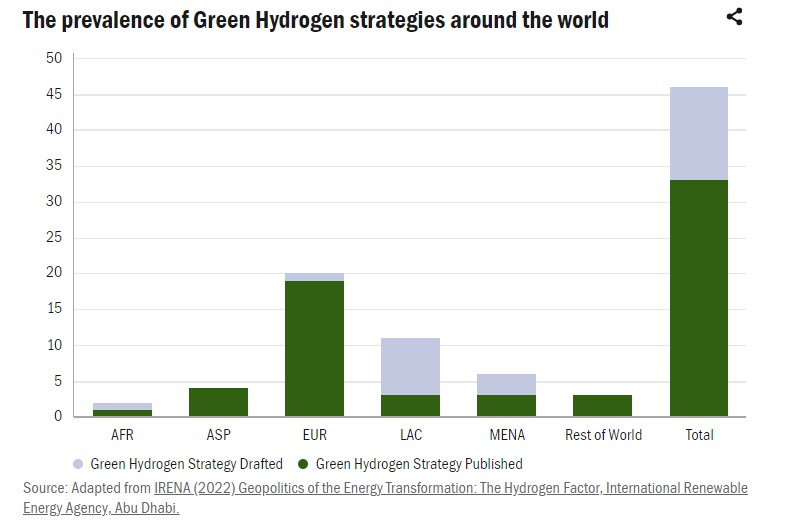
45 países están elaborando o ya han publicado estrategias sobre el hidrógeno y utilizan el hidrógeno verde como medio para descarbonizar la industria.
Los elevados costes de producción del hidrógeno verde (GH2) están obstaculizando su aplicación industrial.
Se necesita una política industrial polifacética para facilitar la aparición del GH2 como tecnología revolucionaria en un mundo profundamente dependiente de tecnologías basadas en combustibles fósiles.
El potencial de las energías renovables y la disponibilidad de tierras en el Sur Global crean una importante ventaja competitiva para que las regiones con excedentes de recursos renovables se conviertan en centros de industrialización verde.
El hidrógeno verde (GH2) como medio para descarbonizar la industria está ya muy arraigado en el discurso político. Alrededor de 45 países están elaborando o ya han publicado estrategias sobre el hidrógeno, y varios países han concluido acuerdos para establecer las rutas comerciales del hidrógeno del futuro. Pese a estos esfuerzos, aún estamos lejos de un mundo en el que el GH2 desempeñe un papel clave como fuente de energía, dado que la demanda de GH2 es limitada y su infraestructura se circunscribe a las zonas industriales. Además, la capacidad mundial de electrólisis apenas alcanza unos cientos de megavatios, muy por debajo del objetivo de 115 GW para 2030, necesario para satisfacer la demanda de GH2 prevista en todas las estrategias publicadas y anunciadas, y aún más lejos del objetivo previsto de 5 TW para 2050, según la Perspectiva de las transiciones energéticas mundiales de IRENA.
Por un lado, la falta de una demanda clara de GH2 frena la inversión; por otro, es posible que los responsables de formular políticas desconfíen de apoyar una tecnología sin comprender claramente su relación coste-beneficio ni su modelo de negocio. Sin una demanda clara de GH2 ni políticas públicas, los inversores podrían considerar que los proyectos de GH2 son demasiado arriesgados. Es necesario resolver este bloqueo entre inversores, promotores, responsables de formular políticas y compradores para poner en marcha los primeros proyectos de GH2 y promover el desarrollo de un sector sólido del GH2, al tiempo que se apoyan objetivos socioeconómicos, como el empleo digno y un medio ambiente limpio.
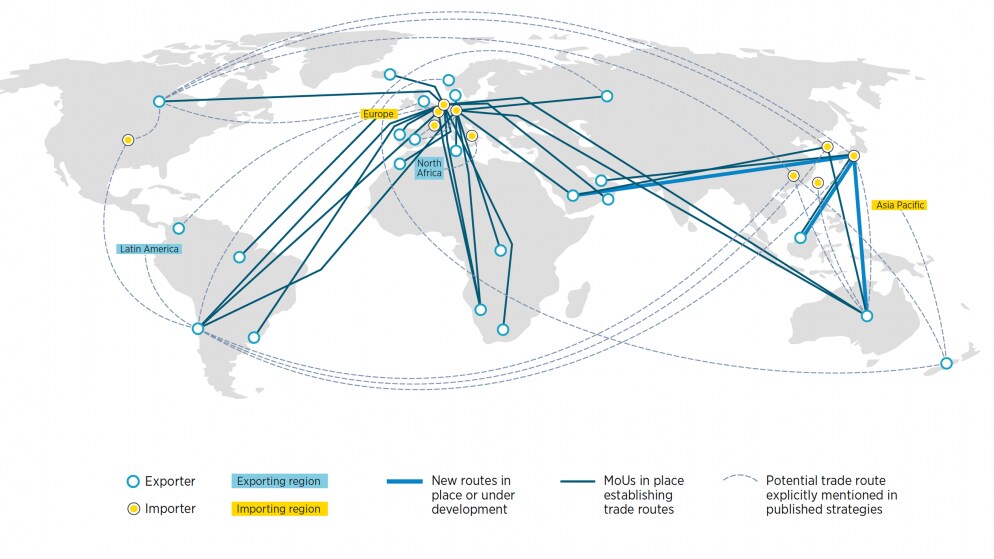
La presencia de rutas de exportación de GH2 en todo el mundo
Además de la actual falta de demanda, los elevados costes de producción del GH2 obstaculizan su aplicación industrial. Por ejemplo, aunque las industrias siderúrgica y química son grandes consumidoras de hidrógeno, muchas empresas se muestran reacias a cambiar al GH2. En las condiciones actuales del mercado, los productos verdes, más caros, compiten con las opciones grises ya establecidas y de menor precio, sobre todo en sectores intensivos en capital y con márgenes de beneficio reducidos. Sin consumidores conscientes del medio ambiente y políticas de mercado adecuadas, los fabricantes de productos verdes seguirán teniendo dificultades para recuperar sus costes de producción y mantener su competitividad. Las políticas de mercado, como la regulación, la intermediación de conocimientos, el fomento de la innovación y la contratación pública, podrían facilitar la adopción del GH2, por ejemplo, reduciendo el precio de los bienes ambientales y aumentando el coste de los convencionales. Las barreras técnicas y el riesgo de fuga de carbono agravan aún más el problema de la adopción del GH2.
Innovación y política industrial para apoyar el GH2
Los factores impulsados por el mercado aún no favorecen una transición rápida al GH2. Las políticas de innovación e industriales pueden abordar las fallas del mercado mediante diversas intervenciones que podrían hacer viable la producción de GH2 en el contexto más amplio de la transformación estructural de un país. El GH2 es parte integrante del enfoque de «Política de industria verde», cuyo objetivo es alcanzar metas sociales, entre ellas la transición hacia una industria manufacturera con bajas emisiones de carbono y un uso eficiente de los recursos.
Se necesita una política industrial polifacética para facilitar la aparición del GH2 como tecnología revolucionaria en un mundo profundamente dependiente de tecnologías basadas en combustibles fósiles. Esta política ayudaría a cerrar la brecha entre las necesidades del mercado, las exigencias de sostenibilidad y climáticas, y el desarrollo de la tecnología del hidrógeno.
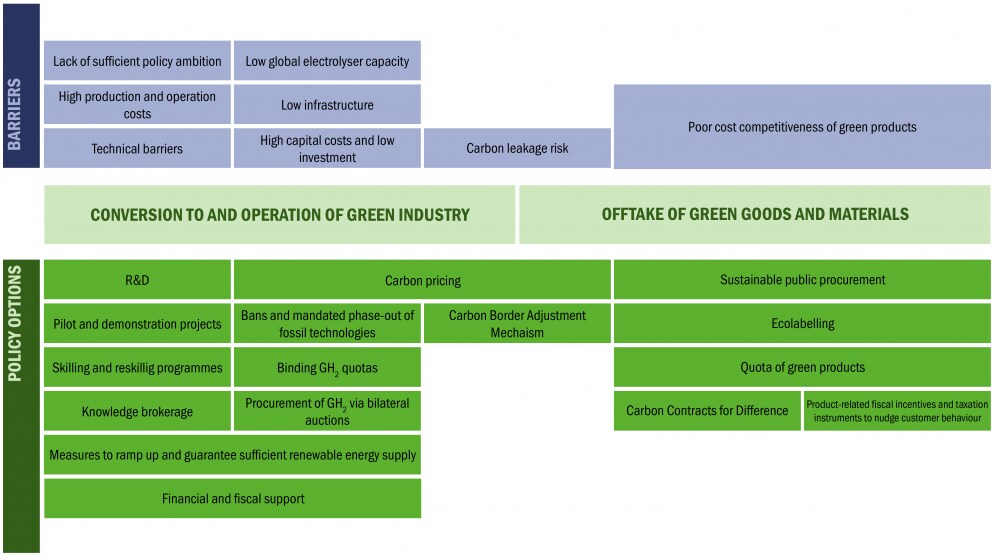
La política industrial debe promover la rápida adopción de la tecnología del GH2 y la innovación, e introducir la prohibición o la eliminación gradual obligatoria de las tecnologías basadas en combustibles fósiles (por ejemplo, el reformado de metano con vapor [SMR] y los altos hornos). Incluir determinadas tecnologías en una lista negra dentro de un plazo compatible con los objetivos climáticos puede abrir espacio para soluciones descarbonizadas. Una lista blanca de tecnologías descarbonizadas podría lograr un resultado similar. La aplicación de cuotas obligatorias de GH2 en el sector industrial podría generar una demanda estable de GH2 y reducir así el riesgo de falta de compradores. Además, podrían adoptarse medidas para garantizar que la producción de GH2 no tenga efectos indirectos que prolonguen la vida útil de las plantas de combustibles fósiles. Será fundamental también adoptar medidas para ampliar y garantizar un suministro suficiente de electricidad renovable, a fin de evitar la competencia entre la producción de GH2 y otros sectores de electrificación verde. La financiación pública de I+D para actividades de investigación cruciales y proyectos piloto y de demostración puede ayudar a disipar las dudas, comprobar la viabilidad y promover el aprendizaje práctico. Para ampliar la adopción de las tecnologías de GH2, es necesario establecer programas de capacitación y recualificación. Estas medidas impulsarán una nueva generación de especialistas en tecnologías relacionadas con el hidrógeno y de programas académicos de formación complementarios, como la ingeniería del hidrógeno.
En segundo lugar, debe ponerse a disposición financiación para la adopción de la tecnología revolucionaria del GH2. El panorama de los mecanismos de financiación de proyectos verdes evoluciona rápidamente y podría incluir subvenciones y préstamos para cada fase del desarrollo de proyectos, desde los estudios de viabilidad hasta la puesta en marcha; desgravaciones fiscales para promover la reducción de emisiones de carbono, disminuyendo la carga tributaria de las empresas que inviertan en procesos neutros en carbono; contratos por diferencias de carbono, que pueden contribuir a una mayor estabilidad de los precios y cerrar la brecha entre los precios del GH2 y los de los combustibles fósiles, complementando así los ingresos del régimen de comercio de derechos de emisión (ETS); y subastas bilaterales de GH2, que pueden regular el equilibrio entre la oferta y la demanda. También se necesitan mecanismos de financiación para internalizar las externalidades relacionadas con el cambio climático. Esto podría implicar un uso más estricto de los sistemas de comercio de emisiones (ETS) o de la fijación de precios del carbono, así como la eliminación de la asignación gratuita de derechos de emisión por derechos adquiridos, mientras que otras exenciones sectoriales de la fijación de precios del carbono o de los ETS pueden garantizar que las industrias de alto consumo energético no queden exentas de sus responsabilidades climáticas.
En tercer lugar, como se ha mencionado, la política industrial debe garantizar una demanda suficiente y constante de GH2. Entre los instrumentos de política para facilitar este objetivo figuran la contratación pública sostenible, que serviría como impulsor inicial y estable de la demanda de bienes y materiales verdes, y el uso de cuotas para materiales verdes, que sentaría las bases de un mercado de materiales verdes que todavía no existe. Los grandes consumidores de materiales básicos (por ejemplo, los fabricantes de automóviles) tendrían que demostrar que compran una cantidad mínima predeterminada de materiales verdes. Este instrumento debería utilizarse junto con el etiquetado ecológico, como mecanismo para informar a los consumidores sobre los productos que cumplen las normas ambientales e incentivarlos a comprar productos de bajo impacto. Otro instrumento que puede cambiar el comportamiento de los consumidores y aumentar la demanda de GH2 son los instrumentos fiscales relacionados con los productos, como la diferenciación impositiva y las deducciones por inversión.
En cuarto lugar, la coordinación de las políticas nacionales e internacionales es indispensable. Una política industrial que apoye el GH2 debe tener en cuenta las estrategias de descarbonización para garantizar que las políticas adoptadas se adapten a las condiciones nacionales y locales, señalar claramente a las partes interesadas los cambios previstos y considerar sus repercusiones más amplias. Los países deben acordar reglamentos y normas que permitan el comercio de hidrógeno y determinen su calidad mínima. Para proteger a la industria local del riesgo de fuga de carbono e imponer el mismo precio del carbono a los bienes importados, podrían considerarse impuestos a la importación basados en el carbono, como el Mecanismo de Ajuste en Frontera por Carbono propuesto por la Unión Europea.
Una oportunidad para el Sur Global
Los países del «Sur Global» con un alto potencial para producir hidrógeno a bajo coste están desarrollando sectores del hidrógeno orientados a la exportación. Esto requiere apoyar el desarrollo de la infraestructura adecuada para producir y exportar hidrógeno. Por ejemplo, en Chile se han celebrado subastas para apoyar el despliegue de los primeros 388 MW de GH2. La estrategia de GH2 de Colombia incluye medidas para apoyar tanto la capacidad de transporte marítimo de hidrógeno, a fin de satisfacer la demanda internacional prevista, como las ambiciones exportadoras de las empresas, al tiempo que promueve el papel del país como futuro centro logístico del Caribe.
Si se planifica cuidadosamente, el GH2 puede propiciar un cambio geopolítico en la producción, el comercio y la seguridad energética que beneficie al Sur Global. Como se analiza en el artículo principal de esta serie sobre GH2, es probable que los países del Sur Global se beneficien de nuevas vías de industrialización que surgirían con la transición al GH2, lo que generaría nuevos empleos y beneficios adicionales para el bienestar. La reubicación de la manufactura sería más adecuada para productos industriales como el aluminio, el amoníaco, el hierro, el combustible para aviones y el metanol. Tres elementos pueden impulsar este fenómeno2, a saber: (i) la disposición de las aglomeraciones industriales a reubicarse; (ii) el coste de transportar productos acabados o semiacabados en comparación con el transporte de energía; y (iii) el coste de la energía.
La instalación de nuevas plantas de producción en países ricos en energías renovables no implica necesariamente el cierre de plantas en otros lugares. Al contrario, la transición energética ofrece posibilidades de crecimiento en muchas industrias. Se necesitará más amoníaco para abastecer el transporte marítimo internacional y más acero, debido al crecimiento demográfico previsto y a las nuevas necesidades de infraestructura del sector energético.
Transportar bienes verdes será más barato que transportar GH2. Las industrias de alto consumo energético tienen la oportunidad de establecer nuevas instalaciones en países con excedentes de energía renovable a bajo coste y exportar productos semiacabados (por ejemplo, hierro reducido) o bienes acabados (por ejemplo, automóviles); el coste de la energía puede ser un factor clave en su decisión.
El potencial de las energías renovables y la disponibilidad de tierras en el Sur Global crean una importante ventaja competitiva para que las regiones con excedentes de recursos renovables se conviertan en centros de industrialización verde. Aunque el coste de las energías renovables está disminuyendo en todo el mundo, persisten diferencias considerables de coste entre países y regiones. Por lo tanto, las políticas del sector energético destinadas a reducir los riesgos políticos, regulatorios y financieros que podrían afrontar los promotores de energías renovables son fundamentales para descarbonizar el sector energético local y atraer la industrialización verde.
Las políticas industriales para apoyar la oferta y la demanda de GH2 están aún en sus inicios y se inspiran sobre todo en políticas que se utilizaron anteriormente para promover la adopción de las energías renovables. Sin embargo, existen diferencias entre ambos casos y habrá que introducir ajustes a medida que aprendamos en la práctica. Aun así, esto no debería impedir que ningún país establezca un sector de GH2 y comparta sus experiencias.




