Muchas empresas se han comprometido a alcanzar las cero emisiones netas para 2050, pero la realidad es que las medidas que se tomen en la próxima década serán decisivas.
Los inversores están elevando sus ambiciones climáticas y sofisticando sus métodos para comparar resultados y asignar capital.
Deberían esperar que las empresas se incorporen a la Alianza para el Metano del Petróleo y el Gas y presenten hojas de ruta para descarbonizar sus inversiones.
Hemos oído hablar mucho de empresas que se comprometen a alcanzar las cero emisiones netas para 2050. Pero la realidad es que las medidas que se tomen en la próxima década serán decisivas tanto para la trayectoria de calentamiento del planeta como para la viabilidad de las empresas energéticas en la transición energética. Por eso, hace un año, el Environmental Defense Fund se asoció con la Universidad de Columbia para definir cinco métricas climáticas clave para los próximos cinco años del sector del petróleo y el gas. Ante la creciente urgencia de la COP 26, volvemos a examinar aquí esas métricas.
Metano: surgen líderes mientras la comunidad mundial toma conciencia del desafío
Este fue el año en que la comunidad internacional tomó conciencia de la magnitud del desafío y la oportunidad que plantea el metano, un primer paso vital en la transición energética. El IPCC destacó la urgencia de reducir las emisiones de metano en su Sexto Informe de Evaluación, mientras que la Agencia Internacional de la Energía recalcó la rentabilidad de las soluciones, y decenas de países se comprometieron a reducir las emisiones de metano del petróleo y el gas, así como de otros sectores, antes de la COP 26. El mayor productor de gas natural de Estados Unidos, EQT, la compañía petrolera nacional de los Emiratos Árabes Unidos, ADNOC, y China Gas, se unieron a decenas de empresas homólogas, en su mayoría europeas, en la Alianza para el Metano del Petróleo y el Gas, el estándar de referencia para los esfuerzos del sector por reducir y comunicar de forma creíble las emisiones de metano.
A medida que la era del satélite del metano promete una nueva etapa de transparencia y rendición de cuentas, los inversores y prestamistas deberían esperar que los actores de las actividades upstream se comprometan a alcanzar una intensidad de metano verificable del 0,20 % para 2025, prestando especial atención a las empresas conjuntas a lo largo de la cadena de valor.
Quema de gas: la urgencia aumenta de manera desigual y quedan en evidencia los líderes y rezagados
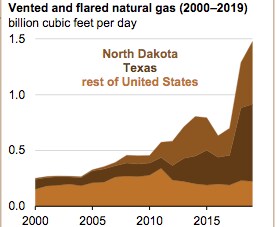
La investigación científica ha revelado que la quema de gas natural es aún más perjudicial de lo que se creía, porque las antorchas apagadas o que funcionan mal en regiones como la cuenca Pérmica de Estados Unidos multiplican exponencialmente la cantidad de metano emitido, además del desperdicio de recursos y las emisiones de CO2 que genera la quema. British Petroleum elevó el listón para las grandes empresas al comprometerse a eliminar para 2025 la quema rutinaria en tierra firme en Estados Unidos, mientras que Apache Corporation avanzó aún más rápido e informó que había eliminado la quema rutinaria en Estados Unidos. Sin embargo, muchas más empresas se limitaron a mantener sus prácticas habituales y reciclar promesas obsoletas e incompletas para 2030, en lugar de reconocer la urgencia de eliminar todas las fuentes de quema.
Esperamos que las empresas amplíen el alcance y acorten los plazos de sus objetivos sobre la quema de gas, y que demuestren reducciones significativas año tras año mediante una mejor planificación, coordinación de la cadena de valor y vinculación con la remuneración de los ejecutivos.
Asignación de capital: crece la brecha entre Europa y el resto del mundo, con algunas excepciones interesantes
Nada habla más claro que la inversión, y en 2021 la comunidad financiera mostró opiniones divergentes sobre la conveniencia de que las empresas de petróleo y gas se diversifiquen hacia la energía limpia. Los escépticos dudan de que quienes llevan mucho tiempo haciendo las cosas de una manera puedan aprender nuevos trucos, mientras que los optimistas ven oportunidades para que el sector aproveche su escala, tecnología y experiencia para desarrollar ámbitos como la energía eólica marina, la movilidad eléctrica y el hidrógeno.
Mientras tanto, las empresas europeas lograron avances graduales en la energía eólica del mar del Norte, el hidrógeno renovable francés y la continua expansión de la energía solar, por mencionar algunos ejemplos. Las empresas estadounidenses quedaron rezagadas, aunque Chevron invirtió en energía eólica marina, y otras dieron pequeños pasos para incorporar energías renovables a las operaciones upstream con el fin de reducir costos y limitar las emisiones operativas de CO2. Mientras tanto, algunas compañías petroleras nacionales empezaron a moverse, entre ellas Ecopetrol, con su oferta para adquirir activos de transmisión eléctrica, y los proyectos solares y eólicos de PTT en India y Taiwán.
Creemos que es demasiado pronto para determinar qué estrategias de transición energética serán más productivas, pero consideramos que los inversores deberían esperar que los equipos directivos analicen detenidamente cómo aprovechar sus fortalezas de nuevas maneras y hacer que sus modelos de negocio sean más resilientes ante los riesgos de la transición energética. Entretanto, todas las empresas de petróleo y gas deberían alinear sus planes de gasto de capital y su divulgación de información con un escenario de cero emisiones netas basado en la ciencia. Será esencial dejar atrás la mentalidad cortoplacista y centrarse en la creación de valor a largo plazo. Las empresas más exitosas equilibrarán la devolución de los flujos de caja a los accionistas con inversiones adecuadas en la transición energética.
Cabildeo responsable: se forma una coalición mundial para limpiar el gas natural
Las asociaciones comerciales del sector del petróleo y el gas siguieron desempeñando un papel principalmente negativo en la política climática de Estados Unidos, para frustración de los miembros más progresistas del sector, que cada vez reciben más preguntas de las partes interesadas sobre por qué siguen participando en ellas. Pero surgieron alternativas: una coalición integrada por Shell y otras empresas energéticas europeas, Qatar Petroleum, la empresa rusa independiente Novatek y otras partes interesadas respaldó recomendaciones de políticas dirigidas a funcionarios de la Unión Europea para reducir drásticamente las emisiones de metano de todo el gas consumido en la Unión, incluido el gas importado de todo el mundo. Mientras tanto, en Estados Unidos, empresas como Devon Energy y Cheniere alzaron la voz para respaldar una ley del Congreso que revirtiera la desregulación del metano de la era Trump en la Agencia de Protección Ambiental.
Los inversores perspicaces buscarán una participación constructiva del sector en la elaboración de las normas de nueva generación sobre el metano de la Agencia de Protección Ambiental, así como el suministro de gas más limpio a Europa, en previsión de las próximas normas sobre emisiones.
Fortalecimiento de la gobernanza climática: los inversores siembran las semillas de la transformación
La noticia más destacada del año en materia de gobernanza climática fue que el fondo de cobertura emergente Engine No. 1 logró incorporar a tres nuevos miembros al consejo de administración de ExxonMobil, pese a la oposición de la dirección y con el objetivo de ayudar a la empresa a integrar mejor los riesgos y las oportunidades climáticas en su modelo de negocio y su planificación estratégica. Es fundamental que BlackRock, Vanguard, State Street y otros gigantes de Wall Street respaldaran la resolución, lo que podría marcar un punto de inflexión para que algunas de las mayores gestoras de inversiones del mundo antepongan el clima a la inacción en cuestiones de gobernanza.
De cara al futuro, esperamos que la creciente presión de los propietarios de activos, cada vez más empoderados contribuya a que el voto de los accionistas alineado con el clima se convierta en la nueva práctica habitual. También esperamos que los gestores de activos supervisen y refuercen los conocimientos sobre el clima en los consejos de administración, y que insten de manera constante a mejorar la divulgación de información, la planificación, la inversión y el cabildeo alineados con el clima.
El año que viene
Los inversores están elevando sus ambiciones climáticas y sofisticando sus métodos para comparar resultados y asignar capital. El creciente ámbito de los factores ambientales, sociales y de gobernanza es demasiado ruidoso y fragmentado para ofrecer claridad rápidamente, pero buscaremos indicios de cómo acelera el sector financiero la acción en el sector del petróleo y el gas. Como mínimo, los inversores deberían esperar que las empresas:
Se incorporen a la Alianza para el Metano del Petróleo y el Gas;
Se propongan eliminar la quema de gas para 2025;
Presenten hojas de ruta basadas en la ciencia para descarbonizar las inversiones, teniendo en cuenta que no hay una solución única para todos;
Se distancien de las asociaciones comerciales que obstaculizan la política climática (o las abandonen por completo); y
Refuercen la competencia de los consejos de administración para supervisar la acción climática.
Por un año productivo en el que se concreten medidas en las cinco métricas clave que el sector del petróleo y el gas puede aplicar sin demora.




