Las preocupaciones ambientales se han convertido cada vez más en factores importantes que impulsan el comportamiento de los inversores, y diversos índices buscan orientar estas inversiones mediante el seguimiento del desempeño de las empresas en cada dimensión de la sostenibilidad.
El volumen de contaminantes locales es muy inferior al de las emisiones de carbono, pero sus elevados riesgos para la salud por tonelada los convierten en componentes importantes de los daños ambientales de muchas empresas.
Un índice multipolutante del desempeño ambiental incorpora información que una medida centrada únicamente en las emisiones de gases de efecto invernadero podría omitir.
Aunque la atención de los inversores suele centrarse en las emisiones de carbono, los contaminantes locales también son componentes importantes de los daños ambientales de muchas empresas.
Las preocupaciones ambientales, sociales y de gobernanza (ASG) se han convertido cada vez más en factores importantes que impulsan el comportamiento de los inversores, y diversos índices buscan orientar estas inversiones mediante el seguimiento del desempeño de las empresas en cada dimensión de la sostenibilidad. En este contexto, suelen citarse las medidas de las emisiones de carbono de las empresas. En «Measuring Firm Environmental Performance to Inform Asset Management and Standardized Disclosure» (documento de trabajo NBER 29454), Nicholas Z. Muller concluye que las métricas que incorporan las emisiones de contaminantes locales de las empresas, además de las de dióxido de carbono (CO2), ofrecen una evaluación más precisa de los impactos ambientales y también tienen mayor capacidad para predecir los resultados financieros.
Muller define un índice de desempeño ambiental basado en los daños totales por contaminación causados por las empresas en relación con ocho contaminantes: tres gases de efecto invernadero —CO2, metano y óxido nitroso— y cinco contaminantes atmosféricos locales —material particulado fino, dióxido de azufre, óxidos de nitrógeno, compuestos orgánicos volátiles y amoníaco—. El volumen de contaminantes locales es muy inferior al de las emisiones de carbono, pero sus elevados riesgos para la salud por tonelada los convierten en componentes importantes de los daños ambientales de muchas empresas.
A continuación, calcula este índice para las empresas de servicios públicos de Estados Unidos utilizando datos de emisiones por instalación recopilados por la Agencia de Protección Ambiental en 2014 y 2017. Para calcular los daños totales por contaminación causados por las empresas, primero calcula en términos monetarios los impactos de cada contaminante en la salud y el bienestar. En el caso de los gases de efecto invernadero, estos daños equivalen al costo social del carbono multiplicado por las emisiones de carbono de las empresas. Para los contaminantes atmosféricos locales, los daños causados por las emisiones se estiman mediante un modelo integrado de evaluación que convierte los datos de emisiones en concentraciones de contaminación a nivel de condado, traduce estas concentraciones en mortalidad excedente mediante funciones epidemiológicas de dosis-respuesta y, por último, asigna un valor a las muertes excedentes utilizando estimaciones de la disposición a pagar por reducciones del riesgo de mortalidad.
Por último, Muller convierte los daños por contaminación específicos de cada empresa en un índice de intensidad relativa de la contaminación: divide la proporción que corresponde a cada empresa de servicios públicos en los daños totales por contaminación de la industria entre su proporción de la capitalización bursátil total de la industria. En 2014, esta métrica osciló entre 0,06 para American Water Works —su proporción de los daños por contaminación de la industria era inferior a una décima parte de su proporción de la capitalización bursátil de la industria— y 5,81 para NRG Energy, una empresa cuya proporción de daños por contaminación era aproximadamente seis veces mayor que su proporción del valor de mercado.
¿Qué está haciendo el Foro Económico Mundial para combatir la contaminación atmosférica?
El índice de ocho contaminantes revela tendencias en los impactos ambientales agregados de las empresas de servicios públicos que no se observarían si se prestara atención únicamente a los gases de efecto invernadero. Muller calcula que los daños totales por contaminación causados por las empresas de servicios públicos disminuyeron alrededor de un 20 por ciento anual entre 2014 y 2017, debido casi por completo a la reducción de los daños causados por contaminantes locales. Las emisiones de carbono se mantuvieron estables durante este período.
Además de ofrecer una visión más completa de los daños ambientales causados por las empresas, la puntuación de ocho contaminantes también predice mejor sus resultados financieros durante el período 2014–17 que la medida basada únicamente en el carbono.
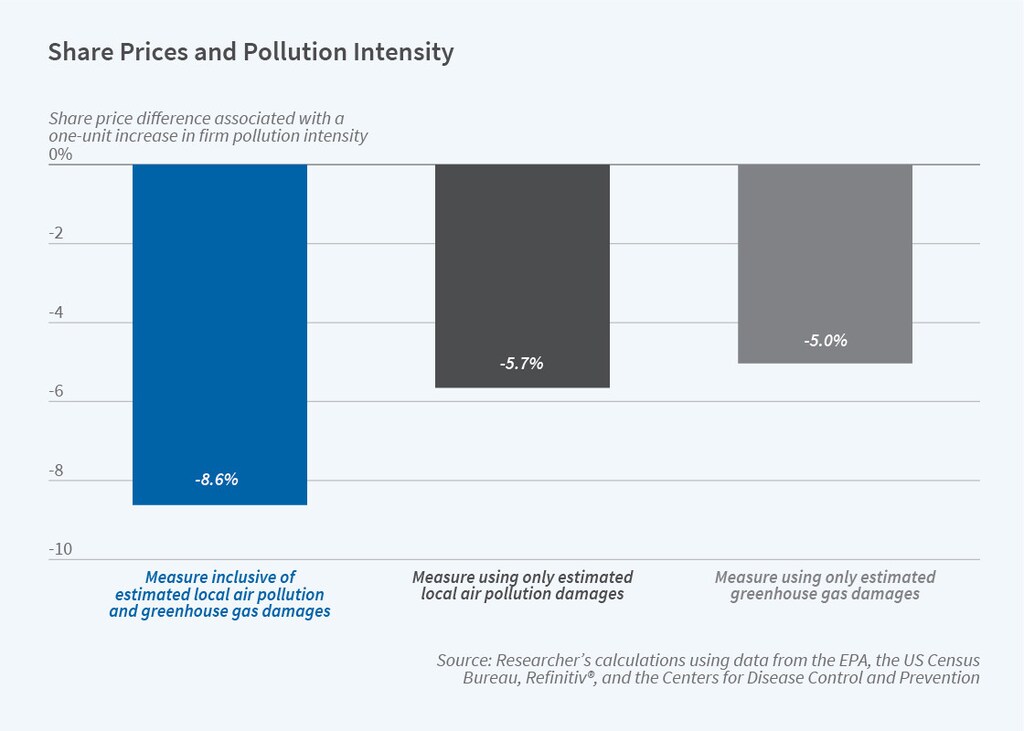
Muller concluye que, entre 2014 y 2017, las empresas cuya intensidad de contaminación aumentó experimentaron caídas en el precio de sus acciones. Un aumento de una unidad en el valor del índice de ocho contaminantes está asociado con una disminución del 8,6 por ciento en el precio de las acciones. En comparación, al analizarlo de forma aislada, un aumento de una unidad en el índice de emisiones de carbono se asoció con una caída del 5,0 por ciento. Por lo tanto, centrarse únicamente en este último subestimaría el impacto de los daños ambientales a nivel empresarial en los precios.
La puntuación de ocho contaminantes también predice mejor otros resultados de inversión. Por ejemplo, las empresas cuya intensidad de contaminación aumentó entre 2014 y 2017 registraron mayores incrementos interanuales en las ganancias por acción (EPS) y también mayores sorpresas en las ganancias, es decir, las diferencias entre las previsiones de ganancias de los analistas y las ganancias reales. La métrica de desempeño de ocho contaminantes vuelve a predecir las EPS futuras y las sorpresas en las EPS mejor que un índice basado únicamente en las emisiones de gases de efecto invernadero.
Estas correlaciones financieras más sólidas sugieren que un índice multipolutante del desempeño ambiental incorpora información que una medida centrada únicamente en las emisiones de gases de efecto invernadero podría omitir.




