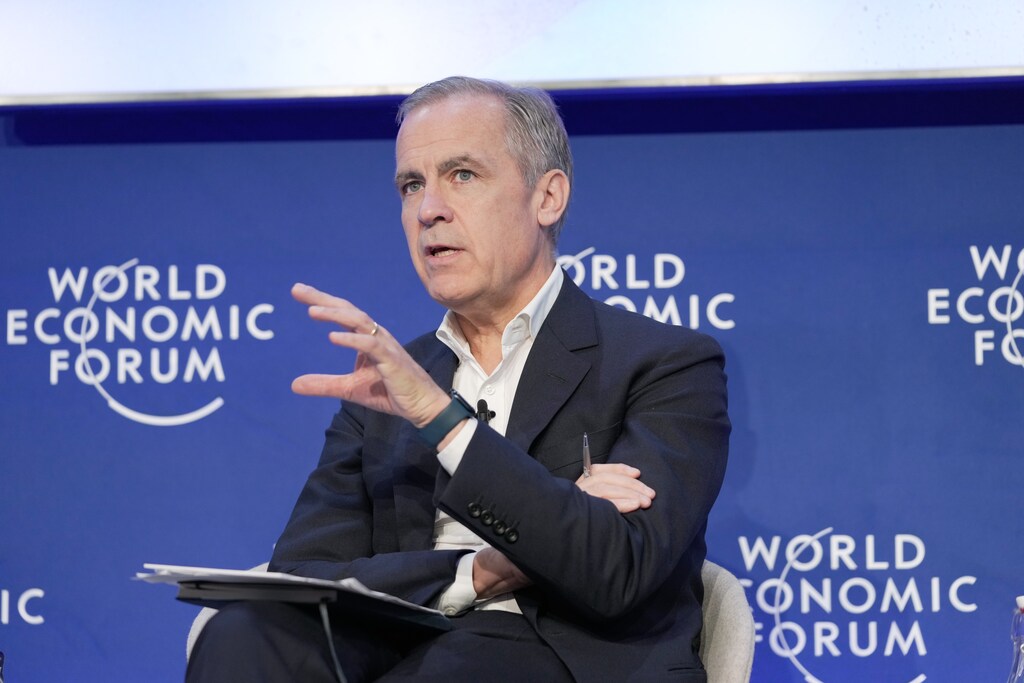
¿Pueden los bancos aprovechar su poder financiero para orientar al mundo hacia una producción y un consumo con cero emisiones netas?
Un panel de expertos debatió las complejidades del tema en Davos 2022.
Escucha el audio completo y suscríbete al pódcast.
¿Pueden los bancos y los inversores adoptar prácticas empresariales respetuosas con el clima de manera que contribuyan a reducir las emisiones de gases de efecto invernadero en todo el mundo? Este debate celebrado en Davos 2022 profundiza en este aspecto complejo, pero crucial, de la lucha contra la catástrofe climática.
Ponentes:
Mark Carney, enviado especial de la ONU para la Acción Climática y las Finanzas
Anne Richards, directora ejecutiva de Fidelity International
Makhtar Diop, director gerente de la Corporación Financiera Internacional (IFC)
Celine Herweijer, directora de Sostenibilidad del Grupo, HSBC
David Schwimmer, director ejecutivo de London Stock Exchange Group
Moderador:
Martin Wolf, editor asociado y comentarista económico jefe de The Financial Times
Financiar el cero neto: vea la sesión de Davos 2022:
Transcripción:
Martin Wolf, editor asociado y comentarista económico jefe de The Financial Times: Bienvenidos a este debate sobre un asunto realmente importante: cómo financiar el cero neto y pasar de los compromisos a la acción. Soy Martin Wolf, trabajo en el Financial Times y llevo un par de décadas siguiendo este tema de cerca, aunque no de manera exhaustiva. Creo que este debate llega en el momento oportuno. Estamos en una de esas etapas que se han convertido en la experiencia dominante de los últimos años, quizá de más tiempo, o quizá de siempre, en las que las urgencias del momento eclipsan lo que consideramos realmente importante a largo plazo. Por eso, creo que es muy importante que sigamos hablando de estos asuntos y que los traslademos de la columna de lo importante a la de lo verdaderamente urgente, porque, de lo contrario, fracasaremos con toda claridad.
Tenemos un panel extraordinario, al que escucharán dentro de poco. Permítanme presentarlo. A mi izquierda está Anne Richards, directora ejecutiva de Fidelity International. A su izquierda, Mark Carney, enviado especial de las Naciones Unidas para la Acción Climática y las Finanzas, quien, por supuesto, desempeñó un papel muy importante en la creación de la Alianza Financiera de Glasgow para el Cero Neto (GFANZ)y a quien conocí, por supuesto, como gobernador del Banco de Inglaterra. Ayer lo felicité por haberse marchado a tiempo. ¡Claro que este lío no habría ocurrido si él hubiera seguido allí! A su izquierda está Makhtar Diop, director gerente y vicepresidente ejecutivo de la Corporación Financiera Internacional (IFC), la institución central. Le recordaba que pasé diez años bastante felices en el Banco Mundial durante los años setenta, al comienzo de mi supuesta carrera, y que, por supuesto, entonces en el Banco Mundial —él ya ha hecho la transición, me explicó— siempre mirábamos a la IFC con profunda desconfianza. Seguro que lo reconoces, Makhtar. A su izquierda está Celine Herweijer, directora de Sostenibilidad del Grupo en HSBC, una institución que ha aparecido recientemente en las noticias. Y, por último, a su izquierda está David Schwimmer, director ejecutivo de London Stock Exchange Group.
Tenemos un panel muy diverso con mucho que decir sobre este tema vital. Como introducción, y dado que no han venido a escucharme, solo diré que es bastante evidente que, si dejamos de lado la cuestión fundamental de la voluntad política, hay tres cosas que debemos resolver para solucionar este problema: tecnologías que funcionen (hemos avanzado mucho en ese ámbito, aunque aún quedan lagunas importantes y aquí se ha hablado bastante de ellas); incentivos, un tema del que sospecho que hablarán: ¿tenemos los incentivos necesarios? Y, por último, aunque desde luego no menos importante, el dinero, la financiación.
Nada de esto ocurrirá si la gente no invierte dinero: fondos públicos y, sobre todo, claramente, privados. Tengo aquí una estimación según la cual se necesitarán 50 billones de dólares de inversión adicional para 2050. La cifra parece enorme. No lo parece tanto si se distribuye a lo largo de 30 años. Pero he visto estimaciones más altas y dejaré que otros las juzguen. He visto el doble, y Mark hablará de ello. No son sumas insignificantes las que habrá que invertir para obtener un rendimiento, y el tipo de instituciones representadas aquí tendrá un papel central para hacerlo realidad. Por supuesto, como moderador, pero también como periodista, mi papel y mi deber son —y en este caso soy profundamente escéptico— cuestionar sus afirmaciones sobre lo que va a ocurrir. Hablaremos hasta las 9:20 a. m., más o menos, y luego habrá preguntas y respuestas. Este no es un grupo numeroso. Estoy seguro de que todos están muy bien informados y espero que haya preguntas animadas. Antes de empezar, lo he dicho muchas veces: sé distinguir entre una pregunta y una afirmación. Las preguntas pueden formularse en una sola frase, se lo prometo. Por favor, hagan una pregunta. Y no digan «solo tengo tres preguntas». No es justo para los demás asistentes. Dicho esto, empezaré contigo, Mark, ya que representas a las Naciones Unidas, al mundo. ¿Qué tan lejos hemos llegado para resolver esto?
Necesitamos una transformación energética de la escala de la Revolución Industrial y a la velocidad de la transformación digital. Por lo tanto, necesitamos una revolución en las finanzas.
Mark Carney, enviado especial de la ONU para la Acción Climática y las Finanzas
Mark Carney, enviado especial de la ONU para la Acción Climática y las Finanzas: Gracias, Martin. Gracias a todos por dedicar su tiempo, y también a quienes nos siguen por internet. En primer lugar, hablemos de la escala: necesitamos una transformación energética de la escala de la Revolución Industrial y a la velocidad de la transformación digital. Por lo tanto, necesitamos una revolución en las finanzas. Para que quede claro, tenemos que transformar las finanzas convencionales. No llegaremos al cero neto desde un nicho. En cuanto al orden de magnitud de la inversión necesaria, mi cifra duplica la que mencionaste.
Si pensamos en los cambios de la Revolución Industrial, tuvimos la banca de reserva fraccionaria, un mayor apalancamiento y la transformación de vencimientos. Los bancos centrales asumieron una nueva función: ser prestamistas de última instancia y empezar a supervisar. Y se creó un sistema monetario internacional en torno al patrón oro, con el Banco de Inglaterra en el centro (¡solo quería mencionarlo!). Todo iba muy bien.
¿Qué necesitamos ahora para nuestro sistema financiero? En lugar de aumentar el apalancamiento, debemos reducir el apalancamiento de carbono. En lugar de transformar los vencimientos, necesitamos alinearnos con el cero neto. Y no se trata solo del sistema bancario, sino de todo el sistema financiero. Los bancos centrales y los supervisores tienen un papel que desempeñar en materia de divulgación y aspectos fundamentales, y deben centrarse en el riesgo de transición, no en el riesgo crediticio.
También necesitamos un nuevo sistema financiero internacional. Makhtar puede hablar de ello, en particular de las funciones de la financiación combinada, los mercados de carbono, los mercados de créditos de carbono y los mercados de compensación.
¿Dónde estamos ahora? GFANZ: gracias por mencionar su creación. Se han comprometido 130 billones de dólares en activos de balance a alinearse con el cero neto, no solo para 2050, sino también a lograr una reducción justa del 50 % de las emisiones de sus clientes. Es decir, las emisiones de las empresas en las que invierten o a las que prestan, en sus carteras para 2030. También hay que acelerar los avances mediante planes de descarbonización quinquenales que deben implementarse y la presentación de informes anuales. Estos compromisos se asumieron en Glasgow —de ahí el nombre— en noviembre. Las instituciones están trabajando en la elaboración de esos planes de descarbonización, lo que, como podrán imaginar, implica colaborar con las empresas en las que invierten o a las que prestan para que estas elaboren sus propios planes.
Si estás en transición, tienes que alinearte con una trayectoria que conduzca al cero neto. Decir que llegarás en 2050 no sirve de nada.
Mark Carney, enviado especial de la ONU para la Acción Climática y las Finanzas
Como último punto de mi introducción, a mediados de junio se someterán a consulta pública directrices muy detalladas sobre las buenas prácticas y las mejores prácticas para que las instituciones financieras elaboren planes de cero neto, sobre lo que esperamos de los planes de las empresas privadas y sobre las trayectorias sectoriales. Al fin y al cabo, si estás en transición, tienes que alinearte con una trayectoria que conduzca al cero neto. Decir que llegarás en 2050 no sirve de nada. Lo que cuenta es el grado de alineación que se alcance en los próximos años.
Y el último punto que quisiera mencionar —aunque hay otros aspectos, como la eliminación gradual de los activos varados, etc.— es que se trata de descarbonizar la economía real, no de la falsa tranquilidad que ofrece descarbonizar una cartera. Lo más fácil es vender y marcharse, dejando que el problema lo resuelva otro. La única manera de lograrlo, y tu cuestionamiento es acertado —no diría que es escepticismo—, es hacer frente a la magnitud del problema. Se requiere colaboración y respaldar con financiación a las empresas que tengan planes para reducir sus emisiones.
Se trata de descarbonizar la economía real, no de la falsa tranquilidad que ofrece descarbonizar una cartera. Lo más fácil es vender y marcharse, dejando que el problema lo resuelva otro.
Mark Carney, enviado especial de la ONU para la Acción Climática y las Finanzas
Martin Wolf: Muchas gracias. Tu introducción encaja con algo sobre lo que he reflexionado y escrito mucho, y creo que ofrece una manera útil de enmarcar el tema en su contexto más amplio. En mi opinión, en el siglo XIX no hubo una Revolución Industrial, sino una revolución energética a la que siguió la industria. Es decir, la revolución consistió en pasar, esencialmente, de la energía solar directa a los combustibles fósiles. Desde entonces, el sistema energético ha sido la base de nuestra creciente prosperidad. Y, en esencia, queremos rediseñar todo el sistema energético en tres décadas, sin dejar de tener una economía funcional. Creo que eso da una idea de la magnitud del desafío. Anne, me gustaría hablar contigo como representante de una institución importante que forma parte del desafío que Mark ha descrito. ¿Pueden lograrlo?
Anne Richards, directora ejecutiva de Fidelity International:No lo sé, pero vamos a intentarlo con todas nuestras fuerzas. En resumidas cuentas, eso es lo que haremos. Hay que reconocerle el mérito a Mark. Quiero decir, por cómo lo presentaste, parece que se le considera un banquero central con muchísima suerte; lo digo sin más. Así que esperamos que también tenga suerte en su papel en esta transformación que trata de impulsar, como ya ha hecho un trabajo absolutamente fantástico.
Creo que la unidad es uno de los objetivos clave a los que aspiramos. Una gestora de inversiones no puede hacerlo sola. Mark no puede hacerlo solo. Probablemente nadie en esta sala pueda hacerlo por su cuenta. Tenemos que colaborar. Y, en ese sentido, me parece alentador que, gracias a GFANZ y a otras colaboraciones en las que participamos, haya una gran coalición de quienes están dispuestos a intentarlo de verdad, aunque sea difícil. No queremos que cada institución financiera diseñe su propio marco ni que cada país cree sus propias normas contables. Tenemos que hacer que sea fácil para las empresas tomar las decisiones correctas. Ese es el primer punto.
Marcos para la transición: Mark lo mencionó, y es muy importante que abordemos tanto la demanda como la oferta, reconociendo que la transición será más dolorosa en algunas áreas. A medida que cambiemos el suministro de energía del que hablaste y pasemos a otras formas de energía, tenemos que procurar que las inversiones lleguen a las comunidades más afectadas, para crear un círculo virtuoso de empleo y prosperidad en ellas. También tenemos que abordar la demanda, donde creo que aún existe una enorme brecha. Nos faltan medidas del lado de la demanda y una convicción firme por parte de los gobiernos para crear incentivos y estímulos que ayuden a la gente a tomar mejores decisiones. Esto aceleraría enormemente lo que intentamos hacer.
Por último, dedicamos mucho tiempo a hablar de lo que ocurre en los mercados cotizados. Sin embargo, una parte enorme de la economía mundial está formada por empresas privadas. En muchas economías, se trata del sector de las pymes. Tenemos que ayudar a esos segmentos de la economía a hacer el trabajo pesado y facilitarles esa tarea para que, una vez más, podamos acelerar el proceso y poner en marcha ese círculo virtuoso.
Volviendo a tu pregunta inicial, no sé si podremos hacerlo. En el sentido de las ciencias sociales, es un problema perverso. Ningún actor puede resolverlo por su cuenta. Creo que la única manera de tener buenas posibilidades de hacer lo necesario para mantenernos en ese mágico 1,5 °C es seguir colaborando y convencer a quienes dudan de que aporten su parte, por todas las razones que mencionaste al principio.
Martin Wolf: Ahora me gustaría hablar contigo, Makhtar. Es posible que haya expuesto esta idea en muchas presentaciones. Como es propio del trabajo periodístico, estoy simplificando demasiado, pero, en esencia, este es un asunto que atañe a los países en desarrollo: los países desarrollados crearon claramente el problema en el pasado, no cabe duda. Pero si observamos la situación actual de las emisiones mundiales y sabemos de dónde provendrá todo el crecimiento potencial de las emisiones, veremos que será de los países emergentes y en desarrollo. Además, la inmensa mayoría de la humanidad vive en esos países, y muchas personas llevan vidas con muy poco acceso a la energía, lo que repercute profundamente en su nivel de vida de muchas maneras. Por eso tienen derecho —y he escrito mucho sobre ello últimamente— a un futuro con más energía. Entonces, desde la IFC, ¿qué papel desempeñas en este desafío, que es realmente central, y cómo podremos afrontarlo ahora?
Makhtar Diop, director gerente de la Corporación Financiera Internacional (IFC): Quisiera responder a un par de cosas que se han dicho. En primer lugar, en cuanto a las economías emergentes, hay mucha diversidad: hablamos de los países de bajos ingresos de África y de los países de ingresos medios, entre los que algunos son grandes emisores, como los que producen carbón, por ejemplo, y lo utilizan para generar electricidad, mientras que otros solo lo usan para ello. Hay distintas categorías y necesitamos instrumentos diferentes para abordar esos problemas. Creo que el trabajo que Mark ha coordinado, centrado en algunos países de ingresos medios entre los 20 mayores emisores, es importante. Hay distintas categorías; pensemos en países como Sudáfrica e Indonesia. La situación de Viet Nam es totalmente diferente y se trata principalmente de un problema financiero. Han invertido en carbón, cuyos activos tienen una vida económica de hasta 40 años, pero ahora solo les quedan 11, así que deben recomprar esos activos. Indonesia es un caso más complejo por sus consecuencias sociales, y lo mismo ocurre en Sudáfrica, donde hay mineros que producen carbón. Al analizar la situación, debemos adoptar un enfoque integral. Creo que, al pensar en la financiación de la transición, tenemos que ir más allá de conseguir activos y ocuparnos de ellos, y considerar también las cuestiones más amplias, incluidas sus consecuencias sociales.
El segundo punto es que está muy bien decir que no dejaremos a nadie atrás. Hablamos de hacer más ecológica la cadena de valor, pero gran parte de ella está formada por pymes de países en desarrollo. El riesgo es que, al hacerla más ecológica, excluyamos a esas personas de la cadena de valor mundial y aumentemos los riesgos a los que ya nos enfrentamos. Por eso, el trabajo que intentamos hacer consiste en ver cómo podemos apoyar específicamente a las pymes. Es más complicado porque el sector financiero, que trata de establecer normas para hacer más ecológico el propio sector, tiene que rastrear los préstamos hasta los subpréstamos y los préstamos concedidos a esas pequeñas empresas, lo cual supone un desafío mayor. Por eso, todo nuestro trabajo actual se centra en comprender mejor las dinámicas específicas.
El último punto tiene que ver con la colaboración. Es interesante: en la COP21 participaron gobiernos y ONG; en la COP26, el sector privado [...]. En la COP27, creo que todos coinciden en que esta es la solución. Pero vemos que necesitamos reducir el riesgo y combinar distintas fuentes de financiación. Tenemos instrumentos para países de bajos ingresos y para países de ingresos medios —con Mark estamos estudiando estos países— y debemos encontrar la manera de movilizar esta gran cantidad de dinero para combinar la financiación y reducir el riesgo. Creo que las soluciones actuales, con las organizaciones filantrópicas que colaboran con nosotros, instituciones financieras de desarrolloy también otras partes interesadas, nos ayudarán a encontrar la manera de reducir aún más el riesgo de las inversiones en este ámbito.
Martin Wolf: Muchas gracias. Sin duda, has expuesto una amplia agenda de temas para debatir. Celine, ¿puedo pasar a ti? Representas a un banco muy grande que opera en todo el mundo, sobre todo en Asia. ¿Cómo ves este problema y este desafío? ¿Cómo afecta a tus operaciones crediticias concretas? Es una función muy distinta de la de Fidelity. ¿Qué hacen al respecto?
Celine Herweijer, directora de Sostenibilidad del Grupo, HSBC: Creo que lo primero es que nuestro entorno operativo ha cambiado muchísimo desde que asumimos estos compromisos de cero neto. Quiero explicar un poco mejor cómo se manifiesta esto. Todo es nuevo y estamos aprendiendo sobre la marcha: estamos en una fase muy incipiente, ¿no? Cuando un banco como el nuestro asume el compromiso de alcanzar el cero neto para 2050, también fija un objetivo a más corto plazo, para 2030, en relación con las emisiones financiadas. Son las emisiones que genera nuestra cartera de clientes. No son objetivos que nos limitamos a tener en mente para 2030. El trabajo empieza hoy. Fijamos estos objetivos y, a continuación, tenemos que ajustar nuestra tolerancia al riesgo, la planificación financiera, la asignación estratégica de la cartera y las decisiones que tomamos al originar operaciones, al evaluar las emisiones financiadas de una transacción. ¿Cómo se materializa esto en la práctica? Ahora tenemos una nueva exigencia: pedir a los clientes un plan de transición.
Este año, en febrero, publicamos nuestros objetivos para los sectores del petróleo y el gas, y de la energía y los servicios públicos, los de mayor intensidad de carbono. El año que viene publicaremos otros siete. Apenas los publicamos, pedimos a nuestros principales clientes de esos sectores —cientos de ellos— que presenten su plan de transición antes de fin de año, o antes de que termine el año siguiente si están en un país que no pertenece a la OCDE. Así que ahora mantenemos un diálogo muy activo con nuestros banqueros y expertos para hablar de esos planes. Los planes de transición son lo que permite materializar el cambio, porque no se trata solo de las emisiones actuales, sino también del destino de las inversiones de capital y de cómo una empresa petrolera o gasística piensa adaptar su modelo de negocio a un futuro en el que la demanda de petróleo dejará de crecer y disminuirá durante las próximas décadas.
Al mismo tiempo, tenemos que hacer cambios estructurales en nuestras políticas. A finales del año pasado pusimos en marcha una política de eliminación gradual del carbón. Este año trabajaremos intensamente para actualizar nuestras políticas sobre el petróleo y el gas. ¿Cómo abordamos las recomendaciones de la AIE de no abrir nuevas reservas de petróleo y gas? ¿Cómo tratamos los recursos no convencionales y los convencionales? ¿Cómo abordamos el metano, dado el importante papel que le asigna el Pacto Climático de Glasgow? También analizaremos el carbón metalúrgico y volveremos a examinar la deforestación. Tenemos que alinear nuestro marco de políticas.
Pero, volviendo a tu punto, Martin, HSBC es muy diferente de un banco francés e incluso de algunos bancos británicos que tienen mayor exposición a Occidente. El papel más importante que puede desempeñar HSBC, y nuestro objetivo, debe ser contribuir a una economía mundial con cero emisiones netas, no solo a una cartera de HSBC con cero emisiones financiadas, porque eso no ayudará al mundo. Nuestro objetivo debe ser una economía mundial con cero emisiones netas, y eso significa que tenemos que participar en la financiación de la transición de la industria pesada y del sector energético de Asia. No podemos introducir políticas o umbrales demasiado generales que quizá funcionen en Occidente. No podemos decir de la noche a la mañana: «De acuerdo, el carbón solo puede representar el 30 % o el 20 % de su combinación energética», porque eso nos impediría trabajar. No podríamos financiar a las grandes empresas energéticas estatales de Indonesia, Filipinas o Malasia. Y entonces no podríamos ayudar en la transición. El mayor impacto que podemos tener en la reducción de las emisiones es ayudar a la transición en los ámbitos donde más crecen.
Solo muy brevemente, por otro lado, también asumimos un compromiso, y muchos bancos han asumido compromisos, para liberar capital destinado a iniciativas ecológicas y a la transición. Así que tenemos un compromiso de 1 billón para 2030. Nos quedan siete años y medio. Y eso plantea dificultades. Hay muchos desafíos porque, en realidad, ahora mismo es bastante difícil financiar las iniciativas ecológicas. Por un lado, está la infraestructura, la infraestructura de los proyectos, con plazos largos; incluso con el respaldo de un Estado soberano y un RWA elevado (activos ponderados por riesgo elevados), nuestros balances bancarios, como banco comercial, no están acostumbrados a tener muchos acuerdos de larga duración. Por eso nos resulta difícil participar en la financiación de infraestructuras limpias. Si queremos hacerlo, y sí que queremos, tenemos que hacer algunos ajustes. Tenemos que cambiar la cultura, la mentalidad y el apetito por el riesgo en una parte de nuestro balance.
Por otro lado, están las novedades, las tecnologías, que nuestros banqueros y equipos de riesgo crediticio no están acostumbrados a evaluar: las empresas más nuevas. Asimismo, allí los RWA son más bajos y, de nuevo, tendremos que asignarles capital durante los primeros años. Así que, en realidad, ahora mismo hay un desincentivo para invertir en las iniciativas que realmente necesitamos ampliar e impulsar. Y tenemos que encontrar la manera de hacerlo.
Y para nosotros, algo fundamental es desarrollar esa nueva capacidad internamente, capacitando a nuestros banqueros de primera línea con personas que puedan asesorarlos de verdad sobre el futuro de la industria.
Martin Wolf: Muchas gracias. Una introducción muy buena a los numerosos asuntos complejos. Y, por último, David, ¿qué papel desempeñan los mercados públicos?
David Schwimmer, director ejecutivo de London Stock Exchange Group: Como señaló Anne, esto abarca mucho más que los mercados públicos, pero los mercados públicos, los mercados privados y los responsables de formular políticas desempeñan un papel fundamental.
London Stock Exchange Group: somos un proveedor de infraestructura y datos para los mercados financieros a lo largo de todo el ciclo de negociación. En ese papel, somos intermediarios y facilitadores. En este ámbito, dedicamos mucho tiempo a tratar con emisores. También dedicamos mucho tiempo a tratar con inversores, quienes asignan el capital. Varios de mis compañeros de panel han hablado del diálogo y la interacción que ya han tenido lugar, pero también de la necesidad de intensificarlos. Ya sea GFANZ o Climate Action 100+, otras organizaciones han intentado hacer que este ámbito sea más claro y que la transición se entienda mejor, pero aún queda mucho por hacer en ese sentido.
Por ejemplo, en nuestras interacciones con los emisores, hay muchos que no entienden el tipo de transformación que estamos atravesando, la transformación que el mundo debe experimentar. Me refiero a un cambio significativo en la forma de asignar el capital y a cambios en el coste del capital en función de la sostenibilidad y de los planes de transición. Hemos introducido cambios importantes y logrado muchos avances en los últimos dos años, pero aún queda mucho por hacer. Y diría que ocurre algo parecido en el lado de los inversores: quienes tienen el capital y buscan asignarlo plantean exigencias enormes como parte de esta transición, y no siempre entienden el impacto que esas exigencias tienen en los emisores, la confusión que generan y los desafíos que plantean. Así que existe una desconexión. Es algo en lo que estoy trabajando con otras personas del sector. En GFANZ tenemos una línea de trabajo sobre vías de transición de la economía real, centrada en los sectores con mayores emisiones: la aviación, el acero, el petróleo y el gas. Como señaló Mark, pronto se publicarán varios informes. Nuestro informe sobre esa línea de trabajo se publicará en septiembre. El objetivo es cerrar esta brecha entre quienes tienen el capital y quienes lo buscan.
Nos gustaría que los gobiernos y los responsables de formular políticas exigieran a las empresas que desglosaran sus ingresos entre fuentes ecológicas y no ecológicas, para que quienes asignan el capital puedan destinarlo a las fuentes en las que quieren invertir.
David Schwimmer, director ejecutivo de London Stock Exchange Group
Un segundo elemento fundamental, sobre el que se ha hablado mucho pero que aún no hemos logrado, es la divulgación y la adopción de normas de divulgación comparables a escala mundial. Hemos avanzado mucho, pero hoy más del 40 % de las grandes empresas y las de mediana capitalización del mundo no divulgan sus emisiones; y las que sí las divulgan suelen presentar datos que, debido a la falta de normas o de un marco normalizado, son a menudo muy inexactos. Así que tenemos un problema serio en materia de divulgación. En parte por eso, LSEG (London Stock Exchange Group) ha pedido —publicamos un documento sobre el tema hace un par de semanas— que los gobiernos exijan, a escala mundial, a las empresas que cotizan en bolsa y a las empresas del sector privado de todas las economías que divulguen sus emisiones sobre la base del trabajo de ISSB que está por venir. También nos gustaría que se exigiera divulgar los planes de transición climática en todas las economías y a escala mundial. Asimismo, nos gustaría que los gobiernos y los responsables de formular políticas exigieran a las empresas que desglosaran sus ingresos entre fuentes ecológicas y no ecológicas, para que quienes asignan el capital puedan destinarlo a las fuentes en las que quieren invertir.
Y el último aspecto, que Mark mencionó en sus palabras iniciales, es que debemos centrarnos en la transición de los grandes emisores de carbono. No podemos limitarnos a ecologizar las carteras. Como mencionaste, Martin, hemos dependido de los combustibles fósiles durante 200 años. No podemos accionar un interruptor y lograr este tipo de transformación: llevará décadas, y quienes asignan el capital deben colaborar con esos grandes emisores para ayudar a impulsar la transición. Esos son quizá algunos de los avances operativos en los que debemos centrarnos.
Martin Wolf: Analicemos dos o tres cuestiones de gran importancia que surgen aquí. Me gustaría hacerme una idea general a partir de los aspectos concretos que cada uno está examinando. Mark, uno de los temas que hemos tratado antes y que creo que deberíamos abordar aquí, por razones bastante obvias, es algo que me preocupa mucho en este momento: las distintas formas en que la gente puede aprovecharse de las diferencias entre normas. ¿Hasta qué punto nos falta para contar con los incentivos y el marco regulatorio necesarios para que esto funcione en el plazo previsto, y qué hay que hacer? Es evidente que la política gubernamental desempeña un papel fundamental. ¿La gente acude a ti y te dice: «Sí, es una idea estupenda, pero no puedo ganar dinero con esto»?
Mark Carney: Creo que es justo decir que, en la COP26, el sector privado se adelantó a los gobiernos y que la brecha entre ambos se ha cerrado en parte, pero los gobiernos deben avanzar mucho más rápido. Parte de ello tiene que ver con —y quiero respaldar todo lo que acaba de decir David sobre la divulgación obligatoria y los planes de transición obligatorios hacia cero emisiones netas— hacia allí debemos avanzar. Y esa es, en parte, la función del gobierno.
Pero el núcleo de tu pregunta no es ese. Trata de los incentivos, de su credibilidad y de la claridad en torno a ellos. Permíteme dar rápidamente algunos ejemplos de lo que funciona y del impacto que tiene. Sí importa que el 90 % de las emisiones mundiales esté sujeto a algún tipo de compromiso nacional de cero emisiones netas; la última vez que la gente se reunió en Davos, esa proporción era un tercio de las emisiones mundiales. Ahí se ha producido un cambio enorme. También importa que esos países —el Reino Unido, por ejemplo, la UE y Canadá, que está empezando a hacerlo— cotejen sus políticas con sus compromisos. Cuentan con organismos independientes que verifican la Comisión sobre el Cambio Climático —creo que así se llama en el Reino Unido—, probablemente el mejor ejemplo de ello, y que muestran la brecha entre las políticas y los compromisos. Y, por supuesto, la pregunta para el sector privado y todas las partes interesadas es: ¿cerrarán esa brecha y tienen credibilidad para hacerlo? En tal caso, una de las fortalezas del sector financiero es que mira hacia el futuro y asigna capital anticipándose a lo que va a ocurrir. Eso es lo que todos están haciendo ahora: esperan que se cierre parte de esa brecha. Quizá no toda, pero sí una parte.
¿Qué políticas son las más eficaces? Terminaré con esto. Son políticas de descarbonización profunda cuyos plazos son lo bastante lejanos para que las empresas puedan actuar, pero lo bastante cercanos para que tengan que hacerlo. En Canadá, la ley establece que el precio del carbono llegará a 170 dólares por tonelada en 2030. Ahora estará respaldado por algo llamado contrato de diferencias de carbono. Eso es lo decisivo para las inversiones de hoy. El precio actual es de 50 dólares por tonelada —un dato interesante—, pero lo que importa son los 170 dólares. En el Reino Unido y Europa, el fin de las ventas de vehículos con motor de combustión interna en 2035 —o en 2030 en algunos países— es decisivo para la industria automovilística y las inversiones en el sector, las mezclas de combustibles u otros ámbitos. Por eso, los compromisos de ese tipo, muy claros y fijados probablemente en torno a 2030, ayudan a centrar la atención en las inversiones necesarias. Y lo último que diré es que hablamos de vías sectoriales. Parece una expresión inocua, pero se refiere a algo muy importante, porque la pregunta es: ¿hacia qué está realizando la transición un país, un sector financiero o una empresa? ¿Y cómo se sabe si se está haciendo bien? ¿Cómo se sabe si la empresa a la que se concede un préstamo o en la que se invierte tiene suficiente ambición, dadas las condiciones de incentivos y lo que hay que hacer para mantenernos en esta vía tan estrecha hacia los 1,5 °C?
Martin Wolf: Creo que es cierto. Lo estoy recordando ahora: más de la mitad de las emisiones mundiales provienen de China y Estados Unidos. ¿Es correcto? Creo que es aproximadamente la mitad.
Mark Carney: Sí. Digamos que sí.
Martin Wolf: Creo que, más o menos, es correcto. Pero la cuestión es que los países que han avanzado mucho en la dirección que propones siguen representando una proporción bastante pequeña de las emisiones mundiales. Iba a abordar este tema con Makhtar. Es un asunto importante, ¿verdad?
Mark Carney: Creo que es un asunto importante, aunque en China se han logrado algunos avances, también con el ETS [sistema de comercio de emisiones]. Diría que, hasta ahora, la razón es que la UE y el Reino Unido son mercados relativamente grandes para las multinacionales y ofrecen mayor claridad en sus políticas. Algunos otros países se han beneficiado sin asumir su parte del liderazgo político —no es que la situación en la UE y el Reino Unido sea perfecta— y deben ponerse al día.
Martin Wolf: Sabes, existe el argumento de que no podemos producir nada, pero somos muy buenos exportando regulación, y no voy a entrar en eso.
Mark Carney: Es un sector en crecimiento.
Martin Wolf: Es un bien público mundial. Makhtar, me gustaría que hablaras un poco sobre la cooperación y la colaboración entre los países desarrollados de altos ingresos y los países en desarrollo, en particular los de bajos ingresos, a los que representa tu institución; sobre qué hay que hacer para reducir el riesgo de las inversiones financieras; y sobre el papel que pueden desempeñar las instituciones multilaterales como la tuya para aumentar enormemente el flujo de inversión necesario para apoyar la transición y el crecimiento del suministro energético en los países con los que trabajas.
Makhtar Diop: Creo que hemos hablado mucho de intermediación financiera y mercados de capitales, y no lo suficiente del sector real. Cuando hablas con los banqueros y los financieros, te preguntan si tenemos suficientes proyectos financiables que logren el impacto que buscamos. Así que lo primero es esforzarnos mucho más para contar con una cartera de proyectos más sólida.
En segundo lugar, debemos centrarnos mucho más en la adaptación. Creo que la adaptación es un poco la gran olvidada de esta conversación. Hablamos mucho de mitigación, y me alegra mucho que ahora haya una comisión que [...] debatirá un poco el impacto del agua en el cambio climático, porque creo que será un tema importante. En materia de políticas, Mark, aludiste al precio del carbono y a los subsidios a los combustibles fósiles. Debemos seguir hablando de estos subsidios: siguen existiendo, pero ahora se han olvidado un poco. Tenemos que volver a situar esa conversación en el centro.
En cuanto a nuestro sector, tenemos oportunidades fáciles que no estamos aprovechando de verdad: la quema de gas en antorcha, que aquí se produce a gran escala. Si se establecieran las normas correspondientes en las economías más avanzadas, podríamos hacer algo al respecto. La refrigeración: si observamos la evolución de la demanda en los países emergentes, resulta que la mayoría son países cálidos. Así que la demanda de refrigeración tendría un enorme impacto, y se hace muy poco al respecto. En Glasgow no tuvimos un panel sobre refrigeración.
En tercer lugar, la vivienda [...]. Vemos que la urbanización avanza rápidamente en las economías emergentes. En IFC trabajamos para establecer normas [...] que garanticen que reduzcamos el consumo de los hogares.
Así que estas son políticas públicas y regulaciones que pueden influir mucho en la demanda y en la eficiencia energética, porque creo que todavía nos queda mucho camino por recorrer. Hay países donde vivimos en los que en invierno llevas una camiseta en casa y en verano tienes que ponerte un suéter; no estoy seguro de que esa sea la forma más eficiente de gestionar el consumo de electricidad. Para mí, todas estas cosas son oportunidades fáciles y tienen un coste político mucho menor que algunos de los asuntos de los que estamos hablando.
Por último, está la medición anual, y en eso, Mark, estoy totalmente de acuerdo contigo. Si observamos la primera generación de índices, estaban bien definidos y tenían plazos largos, pero los compromisos no siempre eran muy precisos. Ahora, en el Grupo Banco Mundial y en IFC, estamos avanzando con los CCDR [Informes sobre clima y desarrollo de los países], que son diagnósticos por país. Intentamos especificar cada año qué inversiones se necesitan y dónde debe realizarlas cada país, y contar con algo que pueda medirse a lo largo del tiempo de manera muy precisa.
Por último, la medición: hablamos de los problemas de medición en las empresas cotizadas; pensemos también en los problemas de medición de las economías emergentes. Si vas a cualquier ministerio de Medio Ambiente de un país en desarrollo y preguntas cómo miden las emisiones, al terminar la reunión te quedarán grandes dudas sobre el impacto de las mediciones. Por eso es importante acompañar a esos países con asistencia técnica para que puedan elaborar las taxonomías que necesitamos.
Martin Wolf: Son puntos sumamente importantes, que subrayan aún más los desafíos que afrontamos. Anne, déjame hacerte una pregunta que llevo tiempo queriendo hacerle a alguien como tú. Eres fiduciaria. La gente te confía su dinero no porque admire profundamente tus objetivos climáticos, sino probablemente porque quiere que la hagas rica. Y, en cierto sentido, ese es tu deber. No tienes un negocio si empobreces a tus clientes. Así que ¿cómo les convences de que tus objetivos climáticos y tus ambiciones son compatibles con los suyos, y cómo consigues que mantengan su dinero contigo?
Si observas las reuniones que mantenemos con nuestros clientes hoy y las que hemos mantenido durante los últimos dos años, casi nunca se da el caso de que no se plantee la sostenibilidad como parte de la conversación.
Anne Richards, directora ejecutiva de Fidelity International
Anne Richards: Bueno, en realidad, ese es el núcleo de lo que intentamos hacer como empresa. Es una pregunta excelente. Y la respuesta es que ambas cosas importan. Nadie quiere sacrificar sus rendimientos financieros a largo plazo en aras de unos principios. Pero sí quieren saber que los rendimientos obtenidos han contribuido a proteger el planeta que todos compartimos, en vez de dañarlo; ese es el quid de la cuestión. Y creo que es interesante mirar atrás, a los últimos cuatro años, diría yo. Ahora los clientes no coinciden plenamente en su enfoque: cada cliente tiene una perspectiva distinta. Es importante decir que las prioridades varían entre las distintas partes del mundo e incluso entre los diferentes grupos de clientes. Pero, en general, si observas las reuniones que mantenemos con nuestros clientes hoy y las que hemos mantenido durante los últimos dos años, casi nunca se da el caso de que no se plantee la sostenibilidad como parte de la conversación. Si retrocedemos incluso cinco años, la SRI, la agenda ESG era un tema de nicho y una línea de trabajo, en vez de formar parte de la conversación general. Así que sí, tenemos el deber de generar rendimientos financieros para nuestros clientes; por eso nos contratan. Pero debemos hacerlo junto con otras cosas. Por tanto, los objetivos climáticos y lo que aspiramos a hacer con las carteras están muy en consonancia con lo que nos dicen los clientes y con cómo esperan que cuidemos su dinero. Así es como se integran ambas cosas.
Martin Wolf: Una de las cosas que cualquiera que observe los mercados desde fuera puede ver claramente es que se está produciendo un traslado masivo de empresas de la propiedad pública a la privada. Hay casos muy conocidos, que tú conoces mejor que yo. Así que me pregunto si, al final de sus esfuerzos, lo que veremos en las bolsas de valores y demás es que todos los sectores buenos, respetables, de bajas emisiones de carbono y sin problemas acabarán en sus manos. Las emisiones de carbono de las empresas que cotizan en las bolsas de Londres o Nueva York tendrán un aspecto estupendo, mientras que los grandes emisores —las petroleras y las compañías aéreas— estarán en otras manos y serán prácticamente invisibles. En ese caso, solo habremos cambiado la propiedad de muchos activos sin lograr nada útil. ¿Qué responderías a eso? Es una preocupación real para mí y me interesaría conocer tu opinión.
Si existen normas de divulgación y los gobiernos exigen publicar mejor información sobre este tema, deben aplicarse a toda la economía. No pueden limitarse a las empresas que cotizan en bolsa.
David Schwimmer, director ejecutivo de London Stock Exchange Group
David Schwimmer: Debería preocuparte de verdad, porque en muchos sentidos ya está ocurriendo. No hay una forma sencilla de describirlo o definirlo, pero en los últimos dos años hemos visto que sucede, a medida que se ha prestado atención a lo que se ha llamado ecologizar las carteras. Esto se refiere tanto a ecologizar las carteras de los inversores públicos como las carteras de activos de las empresas que cotizan en bolsa.
Hemos visto ventas de activos de carbón y otros activos con altas emisiones, activos contaminantes, como quieras llamarlos, a veces a fondos de capital inversión y otras a empresas estatales que no están sujetas a las normas de las que hablamos aquí. Por eso, como decía antes, si existen normas de divulgación o los gobiernos exigen publicar mejor información sobre este tema, deben aplicarse a toda la economía. No pueden limitarse a las empresas que cotizan en bolsa: deben abarcar las empresas privadas y las estatales. Estamos trabajando en este asunto. Muchas grandes firmas de capital inversión y muchos grandes fondos de pensiones conocen el problema y el desafío. Sus LP están centrados en ello. Así que, de nuevo, como ocurre con gran parte de lo que intentamos hacer, se trata de crear coaliciones y sacar el máximo provecho de las iniciativas voluntarias. Pero cuando esto pase a ser obligatorio, como debe ser, es fundamental que se aplique en todas las economías, tanto al sector privado como al público.
Martin Wolf: Surgió una pregunta muy parecida sobre la banca, y no podía dejar de plantearla. Un antiguo colega —no sé dónde está ahora—, Stewart Kirk cuestionó el modelo bancario tal como yo lo entendía. Conozco muy bien a Stewart; fue colega mío, así que no me sorprende en absoluto. Pero hay una pregunta interesante relacionada con lo que dijo, y espero que puedas comentar brevemente para aclarar tu postura. Supongamos que llegas como prestamista con todos estos requisitos para los préstamos que quieres conceder, y tus clientes dicen: «Bueno, este es un negocio competitivo; eres un banco excelente. Me encanta la relación que hemos tenido durante los últimos 30 años. Pero no quiero pasar por todos estos trámites. Voy a acudir a cualquiera de los muchos otros grandes bancos de la región asiática, por ejemplo». Conoces la lista. Así que no lograrás ningún cambio. También estarás limitándote a reorganizar tu cartera. ¿Qué responderías a eso?
Celine Herweijer: Creo que el punto de partida es que acabas de oír hablar a todo el panel sobre el tipo de riesgo estructural al que nos enfrentamos ahora. No voy a analizar punto por punto —puedo dejarlo para otra ocasión— los argumentos que se han expuesto. Pero para nosotros el punto de partida es que la transición a cero emisiones netas es uno de nuestros cuatro pilares estratégicos. Ha sido el tema central de prácticamente todas las reuniones del consejo de administración y del comité ejecutivo desde que me incorporé hace un año. Es un enorme trabajo de transformación para todo el banco y supone desarrollar muchas capacidades. Y sí, hay muchas personas en el banco trabajando en esto porque está generando una gran creación de valor y disrupción en la economía. Tenemos que entenderlo y, como dijo Anne, ahora es un asunto de los directores ejecutivos: es una prioridad máxima para los directivos de cualquiera de nuestros clientes, que quieren conversar sobre ello.
Y, como dije antes, cuando hablaba, creo que cuando se trata de conversaciones con cada cliente, estamos hablando de la transición. Así que no intentamos tomar cuanto antes una decisión de salida. Intentamos llevar a cabo el proceso de diálogo, la conversación, el impulso; ya saben, ¿qué solidez tiene ese plan de transición? ¿Con qué rapidez están reduciendo sus acuerdos de compra de energía (PPA) de carbón? Por ejemplo, ¿cuál es su nivel de inversión en gastos de capital? ¿Es lo bastante rápido? ¿Es suficiente? ¿Con quién podrían colaborar? Así pues, es crucial ese proceso de diálogo con los sectores cuya descarbonización es más difícil, de los que proceden las mayores emisiones. Y si no lo hacemos —sí, necesitamos intervenciones de política pública—, las finanzas también tienen la responsabilidad fundamental de desempeñar un papel. Y nos lo estamos tomando muy en serio.
Martin Wolf: Mark, querías decir algo antes de que dé paso al público.
Mark Carney:. Muy brevemente sobre este tema, que es importante. Pero permítanme ponerlo en contexto. Primero, todos los bancos sistémicos globales, salvo dos de China, forman parte de GFANZ. Por lo tanto, si se financia una transacción que acaba en esas zonas opacas, esos bancos son responsables de esas emisiones y deben divulgarlas si han proporcionado financiación para ella, al igual que otros proveedores de financiación. Así que, bueno, pueden privatizarla y ocultarla, pero si no consiguen financiación, su rentabilidad cambia un poco. Ese es un aspecto.
En segundo lugar, necesitamos que todas las grandes firmas de capital privado adopten los mismos estándares que los inversores públicos. Algunas ya lo han hecho, pero no todas. Deberían hacerlo todas, para que quede absolutamente claro.
En tercer lugar, David tiene toda la razón: la divulgación debe abarcarlo todo, a todo el mercado. El Reino Unido está implantando gradualmente la divulgación obligatoria, pero eso debe hacerse en todo el mundo.
Y lo último, que someteremos a consulta durante los próximos seis meses, es lo siguiente: miren, hay muchas partes interesadas y entiendo por qué lo hacen; se levantan y dicen: hay que desinvertir, hay que salir de esto; nada de carbón, nada de esto ni de aquello. Bueno, ¿quién va a reducirlo gradualmente? ¿Quién lo va a gestionar? ¿En qué consiste la eliminación gradual responsable de estos activos? ¿Cuál es el marco para hacerlo? ¿Cuál es el plazo? ¿Quién será su propietario? ¿Quieren que las personas comprometidas con la transición a cero emisiones netas asuman esa exposición y se aseguren de que se reduzca gradualmente? ¿O quieren mantener los incentivos para aumentarla?
Martin Wolf: Nos hemos excedido un poco del tiempo. Ahora podemos pasar a las preguntas...
Asistente: Gracias, Martin. Soy [inaud] Sinha, de ReNew Power, la empresa líder de energía renovable de la India, y generamos 13 gigavatios de energía renovable. Una pregunta muy directa para las instituciones multilaterales y financieras. Creo que el ritmo de innovación y de creatividad en nuestras finanzas es limitado; lo vemos sobre el terreno. Los requisitos de estructura de capital son distintos, y creo que instituciones como la suya pueden hacer mucho más para seguir el ritmo del crecimiento que necesita el sector en materia de mitigación y adaptación. ¿Es posible que hagan más y sean más innovadoras en cuanto a la financiación verde para las empresas de energía renovable?
Martin Wolf: Sí, y la señora de allí.
Debra McCoy (asistente): Hola. Soy Debra McCoy, de Bain and Company. Mi pregunta es sobre las bolsas. Me interesaba saber que, en el marco de GFANZ, algunas bolsas, pero no todas, se han comprometido con el objetivo de cero emisiones netas. ¿Podrían comentar sobre la eficiencia del mercado, el posible arbitraje o qué opinan de las bolsas como intermediarias en este ámbito?
Martin Wolf: Y haré una tercera pregunta; el caballero de allí.
Slava Solonitsyn (asistente): Me llamo Slava. Soy director ejecutivo de una empresa llamada Mighty Buildings. Estamos descarbonizando el proceso de construcción física mediante impresión 3D y materiales compuestos. Tengo una pregunta para los bancos privados. ¿Hay iniciativas para compartir resultados rápidos y programas que ayuden a descarbonizar las industrias con altas emisiones? Creo que el sector privado puede hacer mucho compartiéndolos, sobre todo cuando están verificados.
Martin Wolf: Se trata de compartir información.
Slava Solonitsyn: Compartir información, crear bases de datos mundiales de logros rápidos y programas que ayuden a descarbonizar las industrias reales, sin ecoblanqueo ni venta de carbono.
Martin Wolf: Voy a empezar con Makhtar y Celine. ¿Están siendo suficientemente creativos en la financiación verde, particularmente en el contexto de un país en desarrollo tan importante como la India? ¿Funciona lo bastante bien?
Makhtar Diop: Creo que funciona. Les daré un ejemplo muy concreto. Entre 2012 y 2018, en África, el costo de la energía solar era de 20 a 30 centavos en 2012. Con el apoyo de IFC, la última subasta de entonces alcanzó los 0,06 dólares. Desde entonces, bajó a 0,01 dólares. Esto demuestra que la innovación que aportamos consistió en transparencia y en simplificar el proceso contractual, porque uno de los grandes problemas que afrontan los promotores es el tiempo que lleva completar la preparación de un proyecto. Por eso intentamos reducir al máximo los plazos, establecer un documento estándar y ayudar mucho a aumentar las ofertas y la competencia, y a bajar los precios.
En cuanto a la financiación, recurrimos mucho a la financiación combinada [...] mediante lo que llamamos la ventanilla del sector privado, que básicamente consiste en reducir los riesgos. Actualmente trabajamos estrechamente con fundaciones —Rockefeller Foundation y Bezos Foundation— para aumentar los fondos disponibles para reducir el costo de invertir en energía verde, sobre todo en países de ingresos bajos.
Ese es el tipo de innovaciones que estamos impulsando. Además, las estamos ampliando a otros sectores. En el ámbito azul, emitimos recientemente el primer bono azul [inaudible], porque también consideramos que es un tema importante que debemos abordar en el debate sobre el cambio climático. También estamos pasando gradualmente de los bonos verdes que emitimos a los bonos sociales. Y eso se relaciona mucho con la pregunta que se planteó sobre cómo ayudamos a los países y las empresas a hacer la transición, porque parte de ella consiste en adquirir activos, pero también en ayudar a cubrir los costos sociales de la transición vinculados al abandono de actividades con altas emisiones de carbono. Ese es un tipo de innovación. Pero, ya saben, recibimos con agrado las nuevas ideas. Nos encantan.
Martin Wolf: Celine, ¿algo más para que este proceso sea menos lento?
Celine Herweijer: La cuestión principal es que todavía no estamos haciendo lo suficiente. Ni de lejos. Nadie lo está haciendo. Pensemos que la demanda de energía aumentará un 40 % de aquí al final de esta década, en cuánto debe reducirse la proporción del carbón en la combinación energética y en que ahora se suma la crisis energética. La transición en la que estábamos ya era muy inestable; ahora necesitamos hacer todo lo posible para acelerar la llegada del capital. Como mencioné antes, a los bancos no les resulta fácil asumir en sus balances estas grandes operaciones de financiación de proyectos, ni siquiera cuando cuentan con el respaldo de gobiernos soberanos. Los entornos normativos son muy importantes.
Tomemos el ejemplo de Indonesia, una de las regiones con mayor potencial de recursos renovables, pero probablemente la geografía más difícil para financiar las energías renovables en este momento debido a varias políticas problemáticas, desde las leyes sobre contenido local hasta cuestiones contractuales. Creo que hace falta combinar el trabajo con los responsables de formular políticas y con las instituciones financieras de desarrollo. Makhtar y yo hablamos mucho sobre lo que podemos hacer en materia de financiación combinada y de innovación en ese ámbito. Es, sin duda, una prioridad enorme. Creo que nuestra atención y nuestra disposición se centran en ampliar lo que podemos hacer para financiar las energías renovables y la infraestructura relacionada, como la infraestructura de redes, además de ámbitos como el hidrógeno, que serán fundamentales para el almacenamiento de energía.
Martin Wolf: David, ¿qué papel desempeñan las bolsas?
David Schwimmer: La pregunta de Deborah plantea un tema muy importante que se aplica al posible arbitraje entre bolsas, pero también podría aplicarse al posible arbitraje entre regímenes normativos en cualquier contexto. Por eso Mark, yo y otras personas hemos insistido en este punto: si establecemos estas reglas, debemos aplicarlas a escala mundial. El ISSB está avanzando en esa dirección en cuanto a los estándares. Pero necesitaremos que los gobiernos y los responsables de formular políticas los implementen, también a escala mundial. En concreto, respecto a la pregunta sobre las bolsas, para explicar el problema: si la Bolsa de Londres impone requisitos más estrictos y otras bolsas no, eso hará que quienes no quieran cumplir con estándares más exigentes emitan valores en otros lugares.
Su pregunta concreta era si todas las bolsas forman parte de GFANZ. Varias bolsas forman parte de GFANZ, pero debo señalar que GFANZ es una alianza fundamental en este ámbito, aunque no es la única. Antes de GFANZ, Mark y yo participamos en reunir a bolsas de todo el mundo bajo los auspicios de la ONU, en el marco de la Iniciativa de Bolsas de Valores Sostenibles de la ONU. Tenemos bolsas de todo el mundo; no están todas, pero sí la mayoría de las bolsas fundamentales, que se han comprometido a seguir orientaciones modelo alineadas con TCFD. A medida que avance el ISSB, espero que impulsemos esa alineación para que las bolsas trabajen conjuntamente y traten de evitar ese tipo de arbitraje regulatorio. Pero debemos evitarlo en el conjunto de la regulación, no solo en el contexto de las bolsas.
Martin Wolf: ¿Alguno de ustedes, en particular Mark o Anne, quiere comentar sobre el intercambio de información?
Anne Richards: Puedo intentarlo, porque justo estaba pensando que es una pregunta excelente y especialmente pertinente cuando se trata de industrias fragmentadas. Mencionó la construcción; creo que la agricultura es otro ejemplo. En algunas de estas industrias, las políticas públicas a nivel gubernamental son de gran ayuda. Pero también ayudan las guías prácticas y su elaboración para sectores específicos, con un alto grado de detalle y que luego puedan difundirse, ya sea a través de asociaciones comerciales o por otros medios. Debemos llegar a un nivel muy detallado, hasta el punto de que alguien que esté un paso por encima de la agricultura de subsistencia, por ejemplo, o que construya viviendas a pequeña escala en un país en desarrollo, sepa cómo tomar fácilmente buenas decisiones para reducir la intensidad de los materiales utilizados, la forma en que se construyen los edificios o la manera en que se gestionan los cultivos. Hay que facilitarles la toma de buenas decisiones, porque ahora mismo resulta bastante difícil.
Mark Carney: Tres observaciones muy breves al respecto. Primero, hay un ejemplo de intercambio de información o enfoques comunes sobre infraestructura, en particular la infraestructura rápida. Una de las cosas que ha hecho GFANZ es analizar unos 70 enfoques distintos y señalar cuáles creemos que funcionan mejor. En cuanto al entorno construido, creo que se refería a los inmuebles comerciales: es un aspecto, pero no lo es todo. Así que compartimos esas buenas prácticas y las desarrollamos. También es muy importante innovar en los inmuebles residenciales y en su rehabilitación; ya se han dado algunos avances en ese ámbito.
En segundo lugar, y muy brevemente, sobre la pregunta acerca de las energías renovables y la innovación: necesitamos más innovación a nivel de los países. Para eso sirven estas asociaciones JETP [Asociación para una Transición Energética Justa]; no tenemos tiempo para explicarlas, pero recuerden que serán un caso de prueba. Y, Martin, debería devolverte la palabra. Así tendrás tiempo para más preguntas.
Martin Wolf: Creo que probablemente una pregunta más. Este caballero de aquí.
Asistente: Soy miembro del Parlamento suizo y trabajo sobre el objetivo de cero emisiones netas de Suiza; también trabajo en [inaudible] sobre el objetivo de cero emisiones netas de las empresas. Mi pregunta es: en la financiación de las cero emisiones netas, ¿qué papel tienen el artículo 6 y los créditos de carbono para hacerlo posible?
Martin Wolf: De acuerdo. ¿Quieren comentar al respecto?
Mark Carney: Muy brevemente, sí. Creo que el mercado de créditos de carbono puede desempeñar un papel importante. Si se hace bien, puede darnos un margen adicional del 10-15 % en el presupuesto de carbono. Es una oportunidad enorme. No está claro que logremos desarrollar ese mercado a gran escala. Necesitamos una oferta con altos estándares de integridad. Se está trabajando bien en ello. Se publicarán los principios y los aplicaremos. Luego está la cuestión de la responsabilidad de las empresas en cuanto a la demanda: ¿solo deben compensar, lo que se conoce como compensación, cuando lleguen a 2040 o 2050 y hayan hecho todo lo posible, o deberían compensar sus emisiones a lo largo de ese camino? Hay varios órdenes de magnitud de diferencia entre ambas opciones. La segunda podría crear un mercado muy grande de créditos y compensaciones de carbono, que abarcaría, como bien saben, desde soluciones basadas en la naturaleza hasta tecnologías energéticas revolucionarias. Por eso, diría que los próximos 12-18 meses serán decisivos para elegir el camino.
Martin Wolf: Haré una pregunta más. La señora de allí, sí, adelante.
Zainab Usman (asistente): Me llamo Zainab Usman y soy directora del Programa de África de Carnegie Endowment, en Washington, D. C. Mi pregunta es principalmente para Mark y quizás para Makhtar. ¿Cómo ampliamos el capital y las inversiones privadas para la acción climática en las economías emergentes y en desarrollo? Planteo esta pregunta porque Bloomberg publicó hace un par de meses un informe que decía que GFANZ tiene un sesgo ritual. Así que me pregunto si ayudaría aclarar mejor las funciones de las distintas instituciones financieras. Por ejemplo, que las instituciones financieras de desarrollo, como IFC, asumieran una mayor función de reducción de riesgos para que los bancos de inversión privados y otros pudieran operar en los mercados emergentes. ¿Sería útil?
Mark Carney: Voy a responder directamente en veinte segundos. En primer lugar, rechazo esa descripción de un sesgo. En segundo lugar, GFANZ dejó claro que el mundo necesita canalizar cada año un billón de dólares adicional hacia las economías emergentes y en desarrollo si queremos mantenernos en el rumbo adecuado. Y usted lo mencionó en sus comentarios iniciales. La cuestión es si tendremos estructuras que incluyan financiación combinada y definan con claridad qué es la financiación de la transición en el mundo en desarrollo, que difiere de la del mundo avanzado; lo hemos dejado claro. En las próximas semanas presentaremos un nuevo enfoque al respecto y estamos trabajando con los BMD, en particular con IFC, que es uno de los líderes en este ámbito, para determinar cómo desarrollarlo.
Makhtar Diop: Estoy de acuerdo con todo lo que ha dicho. Solo añadiría que también debemos pensar en los mercados de capitales de esos países. En parte, el problema es que esos mercados de capitales están poco desarrollados, lo que limita su capacidad para obtener financiación y actuar como intermediarios.
Martin Wolf: Debo poner fin a esta conversación, que me parece que apenas comienza. Lo que he aprendido es que se ha avanzado mucho más en este ámbito, entendido en sentido amplio, de lo que la mayoría habría imaginado hace unos años. Y estoy seguro de que esto se debe en buena medida a los esfuerzos de todos ustedes.
En segundo lugar, esto es increíblemente complejo y afecta a todo un sistema, algo fundamental. Las personas que están aquí desempeñarán un papel, pero desde luego no determinarán el resultado. Muchas otras personas que, por así decirlo, no están aquí ni se han comprometido también tendrán un papel importante en determinarlo, y no está claro que estén comprometidas. Debemos recordar que aún queda mucho camino por recorrer. Aunque creo que estamos avanzando de manera muy significativa, nos queda muy poco tiempo para poner esto en marcha.
Espero que todos los presentes se sientan alentados al ver que se está avanzando y tengan muy presente que todavía estamos lejos de hacer lo suficiente. Al menos, eso es lo que me llevo de esta conversación. Admito que es lo que pensaba antes de venir, pero estos magníficos intercambios y los temas que se han planteado, con tanta claridad y tan bien expuestos, refuerzan mi impresión de que, entre muchos otros factores, la complacencia constituye un peligro inmenso. Gracias a los panelistas. Gracias por escucharnos; espero que lo hayan disfrutado.
Encuentren todos nuestros pódcast aquí.
Suscríbanse: Radio Davos; Meet the Leader; Book Club; Agenda Dialogues.
Únanse al Club de pódcast del Foro Económico Mundial en Facebook.
Pónganse al día con toda la actividad de la Reunión Anual 2022 del Foro Económico Mundial en wef.ch/wef22 y en las redes sociales, con la etiqueta #WEF22.




