
Para cumplir los objetivos climáticos, será indispensable descarbonizar la industria.
Existen tecnologías para lograrlo, pero su adopción exige que las empresas realicen inversiones sustanciales en nuevos activos y procesos.
Es necesario poner capital de deuda a disposición para la renovación y la modernización, a un coste que no desincentive a los prestamistas ni reduzca la rentabilidad del capital propio de las empresas.
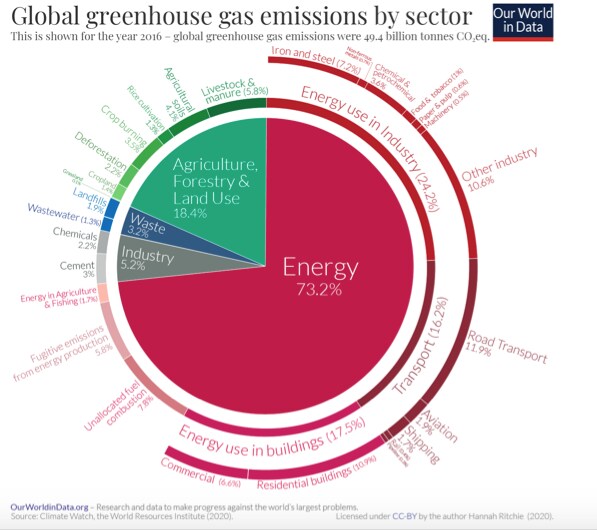
El Acuerdo de París de 2015 Acuerdo de París reconoce que mantener el aumento de la temperatura media mundial por debajo de 2 °C con respecto a los niveles preindustriales reduciría significativamente el impacto del cambio climático. Para lograrlo, será indispensable descarbonizar la industria. Los procesos industriales directos generan el 5,2 % de las emisiones mundiales de gases de efecto invernadero, mientras que el uso de energía en la industria representa alrededor del 24,2 %. Se prevé que esta cifra siga aumentando con la rápida industrialización y el uso de procesos intensivos en emisiones, especialmente en los países en desarrollo.
Existen muchas formas de reducir las emisiones en la industria. Por ejemplo, algunas tecnologías industriales de última generación pueden captar dióxido de carbono mediante el «lavado de carbono». Las industrias pueden incorporar los principios de la economía circular en la producción y la cadena de suministro, y utilizar combustibles alternativos sostenibles. Algunas estimaciones indican que sustituir los activos o procesos existentes en las industrias pesadas podría reducir las emisiones de carbono en un 10-20 % sin repercusiones negativas significativas en la rentabilidad financiera.
Sin embargo, en la actualidad resulta muy difícil para las empresas adoptar tecnologías bajas en carbono y energéticamente eficientes, debido a la falta de financiación adecuada. La construcción de nuevas instalaciones y la compra de equipos especializados implican costes enormes, especialmente en industrias pesadas como la química, el acero y el cemento. Las empresas no suelen prever la sustitución frecuente de este tipo de activos, y modernizarlos o reemplazarlos requiere una inversión sustancial. Además, puede resultar difícil recuperar el valor de los equipos una vez que han sido desmantelados.
Para modificar sus activos y sistemas, los responsables de los proyectos necesitan ver beneficios financieros. Actualmente existen pocos mecanismos probados en el mercado para fijar un precio a las emisiones de carbono industriales, lo que significa que hay escasos incentivos para que las empresas cierren plantas de producción, maquinaria y procesos heredados con altas emisiones de carbono, o para sustituirlos por tecnologías de alta intensidad de capital y baja intensidad de carbono.
Los financiadores de deuda, en particular los bancos, no consideran los equipos industriales energéticamente eficientes como una propuesta de préstamo atractiva. Existe una falta de datos históricos fiables sobre la eficiencia energética de los nuevos equipos y un riesgo percibido de que estos no generen un ahorro financiero adecuado. Una vez que cualquier nuevo equipo se integra en la instalación del proyecto, también resulta difícil para el prestamista separar el activo y aislarlo para utilizarlo como garantía del préstamo. Si el prestatario incumple, el financiador de la deuda podría quedarse con un activo varado que no es fácil de liquidar en el mercado secundario.
Con frecuencia, las empresas que desean adoptar nuevas tecnologías para reducir las emisiones se ven ante una elección forzada: emitir nuevo capital social o captar deuda en los mercados de capitales. La primera opción reduce la rentabilidad del capital propio a corto plazo. La segunda tampoco es eficiente, ya que los proveedores de deuda exigen un tipo de cupón más alto y cláusulas restrictivas estrictas para asegurarse de que los fondos se destinen al fin previsto.
Si queremos que la industria se descarbonice, debemos poner capital de deuda a disposición a un coste que no desincentive a los prestamistas ni reduzca la rentabilidad del capital propio de la empresa. Esto podría lograrse mediante financiación de deuda subordinada no garantizada y de carácter público. Se trata de una deuda que ocupa un segundo lugar, por detrás de otras deudas, en cuanto a los derechos sobre los activos.
Esto daría seguridad a los financiadores de deuda y, para hacer más atractiva la operación para el acreedor, la deuda subordinada podría ofrecerse como un pagaré en especie (payment-in-kind), aplazando los pagos periódicos de principal e intereses hasta que se materialicen los beneficios financieros de la nueva tecnología. El plazo de la deuda subordinada también podría ser más largo que el de las deudas existentes, lo que ofrecería una mayor garantía a los financiadores actuales.
Esto ayudaría al prestatario a mejorar su perfil crediticio y disuadiría a los financiadores actuales de imponer cláusulas restrictivas estrictas sobre su deuda. Además, como la empresa no está obligada a emitir nuevo capital social para obtener fondos, la nueva deuda no afectaría a la rentabilidad de los proveedores de capital existentes. La empresa puede movilizar recursos adicionales a un coste relativamente bajo, sin reducir las participaciones de los accionistas actuales. Por último, durante el periodo de reembolso, el prestatario podría acogerse a una deducción fiscal por los intereses pagados sobre la deuda subordinada.
La fuente de financiación pública para esta financiación de deuda subordinada podría ser una línea de crédito de bancos multilaterales de desarrollo, mecanismos internacionales de financiación como el Fondo Verde para el Clima, instituciones financieras públicas, gobiernos, o bonos verdes emitidos por el prestatario a una de estas instituciones.
Sería posible identificar plantas, equipos y procesos estandarizados que reduzcan sustancialmente las emisiones de carbono y ofrezcan beneficios financieros, en lugar de respaldar una variedad de tecnologías en los distintos sectores industriales. La identificación inicial de tecnologías estandarizadas ayudaría a reducir los costes de investigación y evaluación de los beneficios medioambientales y financieros de las nuevas tecnologías.
En la Cumbre COP26 de Glasgow, varios países se comprometieron a alcanzar las emisiones netas de carbono cero a mediados de siglo. El aumento de la adopción de equipos de bajas emisiones de carbono en el sector industrial desempeñará un papel importante en el rápido avance hacia la descarbonización.




