El MFCC de la UE será el primer mecanismo de ajuste fronterizo por carbono plenamente operativo que cobrará costes en función de la intensidad de emisiones de los bienes importados.
Muchas otras jurisdicciones de todo el mundo están estudiando sus propios AFC, lo que implica una posible proliferación de políticas similares en los próximos años.
Las empresas que integren una gobernanza sólida, sistemas de datos fiables y planes de descarbonización a largo plazo estarán mejor preparadas para gestionar la creciente complejidad.
La Unión Europea Mecanismo de Ajuste en Frontera por Emisiones de Carbono (MFCC) entra en su fase definitiva el 1 de enero de 2026, convirtiéndose en la primera política de ajuste fronterizo por carbono (AFC) plenamente operativa que empezará a cobrar costes en función de la intensidad de emisiones de los bienes importados.
Será la primera vez que el precio del carbono de una determinada jurisdicción se externaliza más allá de sus fronteras.
La UE no es la única que estudia los ajustes fronterizos por carbono como enfoque para reducir la fuga de carbono, fenómeno en el que la producción de bienes de alta emisión se traslada a países con normativas menos exigentes.
Las investigaciones sugieren que la fuga de carbono puede reducir significativamente la eficacia de las políticas nacionales de precio del carbono, compensando aproximadamente un 13 % de las reducciones de emisiones, según un reciente estudio de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) sobre los sectores del aluminio, el cemento y el acero.
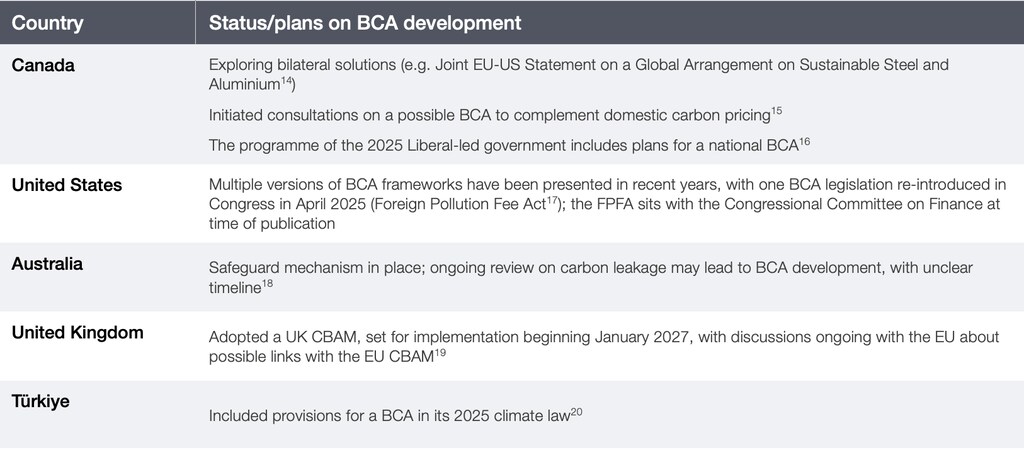
Tras la fase piloto inicial del MFCC de la UE (2023-2025), muchas otras jurisdicciones, entre ellas Canadá, Estados Unidos, Australia, el Reino Unido y Türkiye, están estudiando sus propios AFC, lo que implica una posible proliferación de políticas similares en los próximos años.
Los ajustes fronterizos por carbono son controvertidos, ya que sus detractores los consideran medidas comerciales unilaterales y una forma de proteccionismo verde.
Es objeto de controversia tanto en la COP30 como en el seno de la Organización Mundial del Comercio, pero el MFCC de la UE entrará en pleno vigor a partir de 2026, con costes crecientes año tras año. En respuesta, las empresas de todo el mundo, especialmente las de sectores de alta emisión y orientados a la exportación, se están preparando con rapidez para el MFCC de la UE y para una posible nueva era de proliferación de AFC.
Preparación para los AFC y aprovechamiento de las oportunidades que presentan
Al reconfigurar la relación entre clima y comercio, los AFC pueden crear nuevas oportunidades para alinear la descarbonización con los imperativos de competitividad empresarial. Sobre la base de un análisis de empresas líderes en economías emergentes, a continuación se presentan recomendaciones sobre cómo aprovechar estas oportunidades, que se amplían en el documento técnico del Foro Económico Mundial y Climate Finance Asia Clima y competitividad: ajustes fronterizos por carbono en acción documento técnico.
Para las empresas exportadoras, el MFCC está transformando la forma en que la estrategia empresarial incorpora la gestión del carbono. A corto plazo (1-3 años), las empresas pueden realizar planificación de escenarios, evaluar las exposiciones y los calendarios de implantación de los AFC para anticipar las repercusiones en el cumplimiento normativo y el comercio, y considerar sistemas internos de precio del carbono (ICP), integrando de forma sistemática el precio del carbono en las decisiones de presupuesto de capital e inversión.
Paralelamente, las empresas podrían desplegar sistemas digitales de seguimiento, notificación y verificación (MRV) y herramientas automatizadas de seguimiento de la energía y las emisiones, al tiempo que encargan evaluaciones del ciclo de vida verificadas por terceros para los productos clave.
Puede establecerse una estructura de gobernanza específica, basada en el marco PACE (Planificar, Alcanzar, Cambiar, Implicarse):
Planificar desarrollando mecanismos de gobernanza internos e integrando el precio del carbono en la planificación estratégica y financiera
Alcanzar el cumplimiento de las normativas nacionales de carbono y de los AFC internacionales
Cambiar descarbonizando las operaciones, desde el abastecimiento hasta la entrega, para reducir las emisiones de GEI
Implicarse coordinando a los equipos jurídico, financiero, operativo y ambiental, trabajando con verificadores o socios externos y colaborando con los responsables políticos, la sociedad civil y las partes interesadas
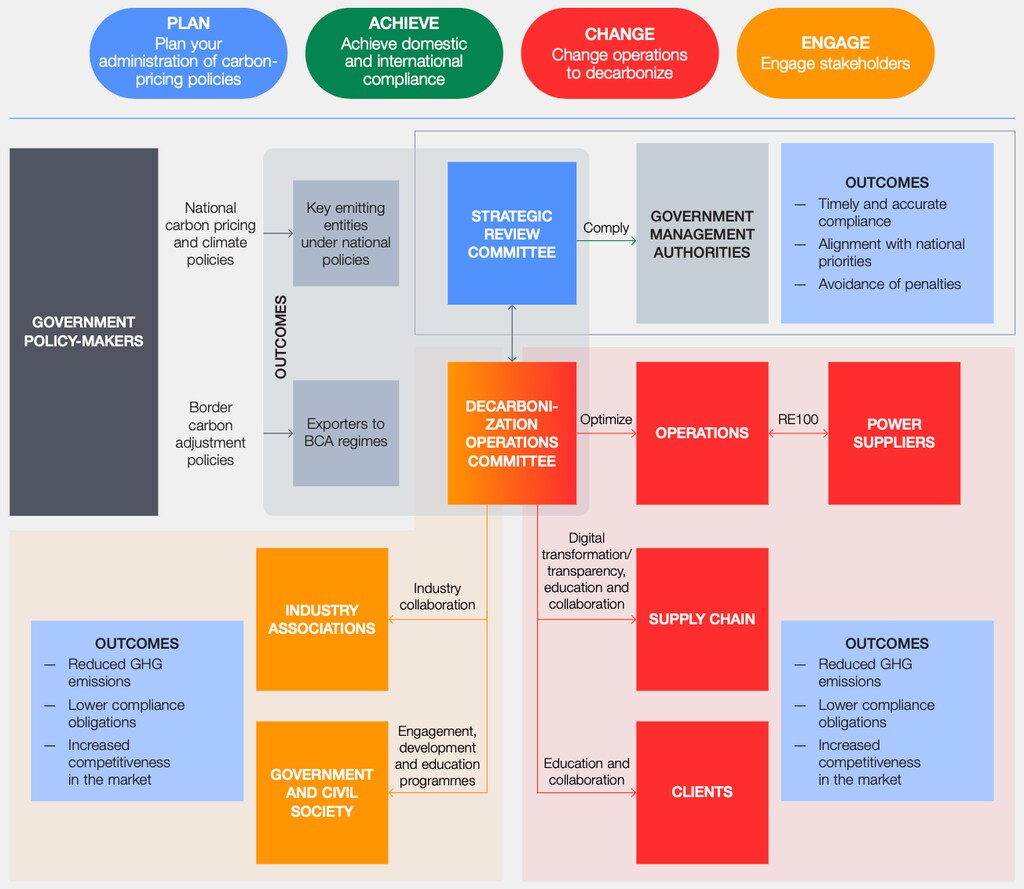
La implicación de la cadena de suministro también es importante: las empresas podrían considerar la posibilidad de recopilar datos de emisiones de sus proveedores, establecer normas de notificación a nivel de proveedor y priorizar el abastecimiento de insumos de menor carbono.
A largo plazo (3-10+ años), las empresas pueden considerar avanzar hacia una transformación más estructural. Esto podría implicar mejoras tecnológicas, reacondicionamientos para reducir las emisiones de los procesos o la demanda de energía, y la adopción de combustibles o fuentes de energía más limpios cuando sea viable.
Las empresas pueden revisar periódicamente la intensidad de carbono de su cadena de suministro y cambiar a proveedores que demuestren menores emisiones. Un órgano de gobernanza bien integrado, por ejemplo un comité estratégico de revisión para las operaciones de carbono y descarbonización, puede supervisar la estrategia de carbono a largo plazo, seguir la evolución de las políticas y orientar la inversión en descarbonización.
Con el tiempo, estas medidas reducirán la huella de carbono de la empresa, disminuirán su exposición a los costes de cumplimiento vinculados al MFCC y generarán una ventaja competitiva sostenible al alinear las operaciones con las expectativas globales de cadenas de suministro comprometidas con el carbono.
Lo que los AFC pueden significar para el futuro de la fijación de precios del carbono y el comercio mundial
A medida que los AFC pasan del concepto a la aplicación, sus detalles siguen siendo dinámicos e inciertos. No obstante, la expansión de los ajustes fronterizos por carbono como posibilidad, aunque muchos aún no estén previstos para su aplicación en el futuro cercano, está llevando a gobiernos y empresas a revisar supuestos de larga data sobre competitividad, diseño de las cadenas de suministro y el papel del carbono en los mercados globales.
Solo el tiempo dirá cómo evolucionará el panorama de los AFC, pero desarrollar estrategias proactivas desde ahora podría proporcionar una ventaja competitiva en los años venideros.
En un plano más amplio, también persisten interrogantes sobre las implicaciones de los AFC para los sistemas de fijación de precios del carbono en todo el mundo.
A primera vista, pueden parecer agentes de fractura: complican la estandarización, exigen requisitos de medición de datos diferentes, implican costes y recursos considerables y obligan a las empresas a pensar no solo en los requisitos de sus propios sistemas nacionales de precio del carbono, sino también en los de la multitud de AFC de los países a los que exportan bienes.
Sin embargo, a una segunda mirada, los ajustes fronterizos por carbono pueden ser un catalizador del cambio y de la estandarización: debido a los exigentes requisitos que implicaría un mundo de AFC, también podrían actuar como fuerza impulsora hacia enfoques multilaterales de la fijación de precios del carbono.
Tras los debates celebrados en la COP30 en Brasil, se establecieron tres diálogos anuales sobre comercio, para «examinar cómo la política comercial y la cooperación pueden apoyar mejor una acción climática justa, equitativa y eficaz».
Además, la UE, el Reino Unido, China y otras 10 economías acordaron la Declaración sobre la Coalición Abierta para los Mercados de Carbono de Cumplimiento, que pide explorar «opciones para promover la interoperabilidad de los mercados de carbono de cumplimiento».
Con el tiempo, esto podría favorecer la convergencia de las normas de notificación, los marcos MRV y la contabilidad de emisiones a nivel de producto, ámbitos en los que las empresas ya han pedido una mayor alineación.
Aunque es improbable que a corto plazo existan sistemas plenamente armonizados, las exigencias prácticas de administrar los AFC podrían impulsar gradualmente una coordinación más estrecha entre los regímenes regionales y sentar las bases de un diálogo multilateral más estructurado sobre la fijación de precios del carbono.
En conjunto, estos avances sugieren que los ajustes fronterizos por carbono se están convirtiendo en un rasgo significativo del sistema comercial mundial. Aunque los próximos pasos todavía se están definiendo, la dirección que tome importa.
A medida que los costes del carbono empiecen a influir en el acceso a los mercados, las empresas que integren una gobernanza sólida, sistemas de datos fiables y planes de descarbonización a largo plazo estarán mejor preparadas para gestionar la creciente complejidad y para aprovechar las oportunidades a medida que evolucionen la fijación de precios del carbono y el comercio mundial.




