La mayoría de los debates sobre soluciones al cambio climático se centran demasiado en las energías renovables y los vehículos eléctricos. Por eso Paul Hawken, en su reciente libro Drawdown: el plan más exhaustivo jamás propuesto para revertir el calentamiento global midió y publicó las 100 principales soluciones al cambio climático.
El resultado de Hawken fue, sin duda, sorprendente. Mostró que pasarse a las energías renovables es solo una de muchísimas medidas igual de eficaces. Además, ofreció a la «gente común» una comprensión más matizada de lo que puede hacer por el clima.
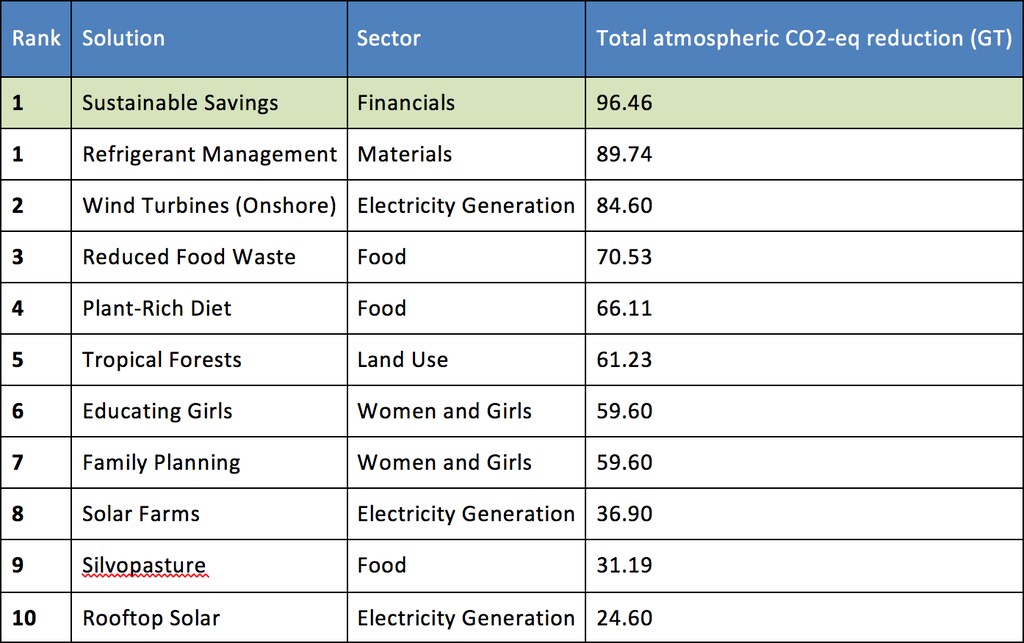
Una de las limitaciones de su estudio es que no tiene en cuenta el sector financiero ni los flujos de capital. De hecho, según nuestros cálculos, si Hawken hubiera incluido el ahorro sostenible en su estudio, habría resultado ser la solución número uno para combatir el cambio climático.
Como individuos, nuestra capacidad para orientar nuestras pensiones y ahorros es una forma poderosa de resolver el problema. Es una solución de un impacto asombroso. Por eso queremos llamar al estudio de Hawken el plan «casi» exhaustivo para revertir el calentamiento global.
Entonces, ¿por qué se dejó fuera esta solución? Sospecho que por dos razones. En primer lugar, porque para la mayoría de la gente sigue siendo intangible y poco comprendida. En segundo lugar, porque no es fácil obtener los cálculos necesarios para medir el impacto de esta solución.
La solución climática del sector financiero
Permítanme, pues, presentarles los flujos de capital y la solución climática integrada en el sector financiero.
El total de activos gestionados («AUM») a escala mundial asciende a 84,9 billones de dólares. La proporción correspondiente a la renta variable es del 35 %. Esto significa que los fondos de inversión, los mandatos, los fondos de pensiones y las compañías de seguros poseen 29,7 billones de dólares en empresas que cotizan en bolsa en todo el mundo.
Por desgracia, solo el 0,4 % de los AUM globales, 360.000 millones de dólares, se gestiona en fondos que integran criterios ambientales, sociales y de gobernanza («ESG») en su estrategia de inversión. Estos son fondos que se inclinan por factores de sostenibilidad o tienen un enfoque temático o geográfico específico centrado en exclusiones, cambio climático o diversidad.
La tasa de crecimiento acumulada de los AUM globales es del 7,33 % anual, frente a un crecimiento de los activos ESG de tan solo el 4,66 %.
La adopción de activos ESG debe acelerarse para facilitar una transición eficaz hacia una economía con bajas emisiones de carbono. Si los inversores no reevalúan los flujos de capital actuales hacia empresas que no están dispuestas o no son capaces de diversificar sus modelos de negocio de acuerdo con un escenario de dos grados, en la práctica esperan obtener rendimientos de activos en empresas que, con el tiempo, deberán amortizarse para que el planeta esté a salvo.
Además, las empresas que pueden financiar costes con cargo a sus cotizaciones bursátiles y presupuestos se basan en los rendimientos futuros que se presuponen para esos activos. Aumentar los flujos hacia modelos de negocio sostenibles y limitar los dirigidos a modelos insostenibles es fundamental para el futuro del planeta, también desde una perspectiva económica.
En los últimos años, ha quedado claro que las inversiones sostenibles dan resultados. Un informe reciente de Nordea concluyó que las empresas con las mejores calificaciones ESG superaron a las rezagadas en un 42 % durante un período de tres años.
Los cálculos
A efectos del cálculo, estimamos que la asignación media de renta variable en un fondo de renta variable se define según el índice MSCI All Countries World («MSCI ACWI»), que abarca tanto los mercados desarrollados como los emergentes.
La capitalización bursátil total de los componentes de este índice es de 50 billones de dólares, y los titulares de participaciones de estos fondos poseen el 59 %. Las emisiones totales de estas empresas ascienden a 9,3 gigatoneladas de CO2-eq, de las cuales 4,5 gigatoneladas de CO2-eq pueden atribuirse a los titulares de participaciones de fondos.
La intensidad de carbono media ponderada del MSCI ACWI es de 211,4 CO2-eq por cada millón de dólares en ventas, frente a 60,1 CO2-eq por cada millón de dólares en ventas para el mismo índice con un objetivo de bajas emisiones de carbono.
Esto significa que estos mercados con un objetivo de bajas emisiones de carbono tienen una intensidad de carbono un 72 % menor. Por tanto, si se reasignara el capital a alternativas sostenibles, se estima que podría lograrse una reducción de 96,46 gigatoneladas de CO2-eq.
Esto significa que el ahorro sostenible es la solución número uno al cambio climático y que sus efectos superan la suma de los de la energía solar en tejados, las plantas solares, la reforestación y los vehículos eléctricos.