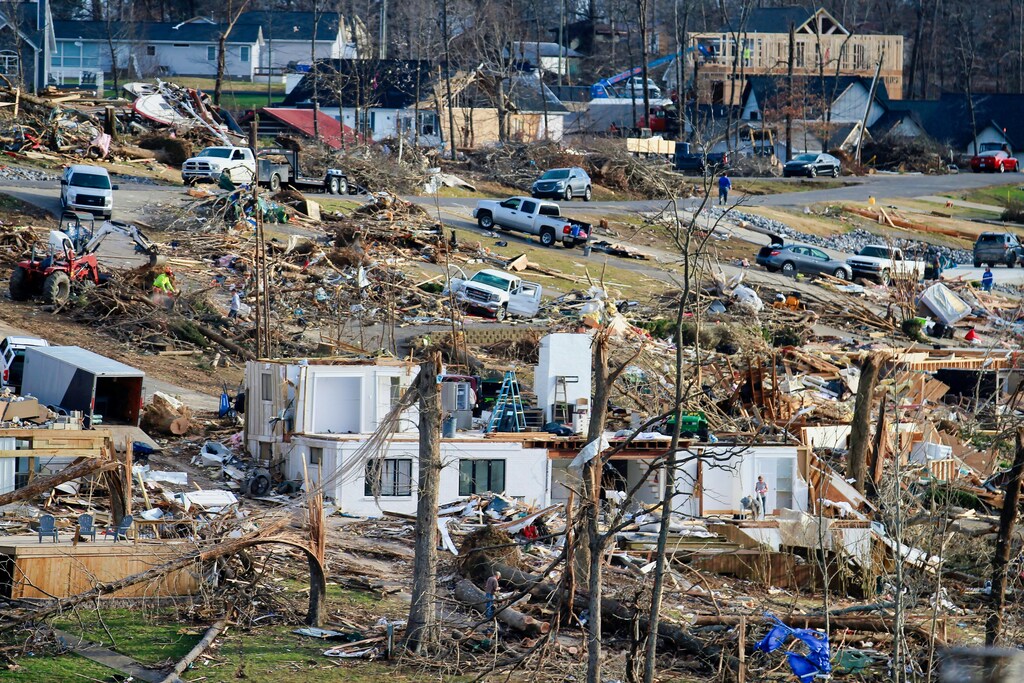
Historicamente, el seguro ha sido una herramienta eficaz para transferir riesgos, pero ya no protege de forma fiable los activos corporativos frente a las crisis relacionadas con el clima.
Los supuestos persistentes sobre su eficacia para gestionar el riesgo climático han creado puntos ciegos para muchos consejos de administración de empresas.
A medida que las crisis climáticas se vuelven más sistémicas, es cada vez más importante que las empresas exploren nuevas formas de gestionar los riesgos interrelacionados que generan.
Las pérdidas económicas derivadas de los daños climáticos podrían equivaler al 15 % del PIB mundial para 2050 con un calentamiento de 2 °C, y al 30 % para 2100 con un calentamiento de 3 °C, según la Red para la Ecologización del Sistema Financiero. Estas nuevas estimaciones de daños, publicadas en 2024, son tres veces mayores que las evaluaciones anteriores de la organización.
El seguro siempre se ha utilizado para estabilizar los mercados tras crisis como los desastres naturales. Pero los riesgos climáticos actuales ya no están aislados. Las sequías, las inundaciones, los incendios forestales y la pérdida de biodiversidad interactúan cada vez más, agravan los daños y transforman economías enteras. Cuando el cambio climático intensifica de este modo los desastres naturales, aumenta la exposición al riesgo de los activos físicos y tensiona el mercado de seguros.
Se estima que la carga del seguro, es decir, la proporción creciente de los costes relacionados con desastres que asumen las aseguradoras, ha más que duplicado en los últimos 30 años. Al mismo tiempo, el cambio climático está aumentando la diferencia entre las pérdidas económicas totales y las cubiertas por el seguro, lo que se conoce como la brecha de aseguramiento.
Y esta brecha se amplía a medida que el riesgo climático impulsa nuevas tendencias en el mercado de seguros. La aseguradora estadounidense State Farm ha dejado de suscribir nuevas pólizas de propiedad en estados de alto riesgo como California. Los empleadores de esas regiones ya afrontan dificultades para retener al personal cuando los empleados no pueden obtener o costearse una vivienda asegurable. En China, las inundaciones de Henan de 2021 obligaron a Ping An Insurance a realizar pagos que superaron los 19 000 millones de dólares.
A medida que los desastres climáticos son cada vez más frecuentes y graves, es probable que los daños no asegurados aumenten de forma significativa, incluso sin ninguna reducción de la cobertura de seguros. La ONU estima que los desastres provocados por el clima podrían hacer que las pérdidas no aseguradas asciendan hasta 560 000 millones de dólares para 2030.
Las perturbaciones ambientales se extienden a las finanzas, el empleo, las cadenas de suministro y la política. Pero, aunque las aseguradoras se retiran de las regiones de alto riesgo, muchos consejos de administración siguen suponiendo que el mañana será como el ayer en lo que respecta a la gestión del riesgo climático. Los consejos deben desarrollar nuevos enfoques de gobernanza del seguro para gestionar plenamente los riesgos climáticos sistémicos a los que se enfrentan hoy las empresas y en el futuro.
Riesgo climático sin fronteras
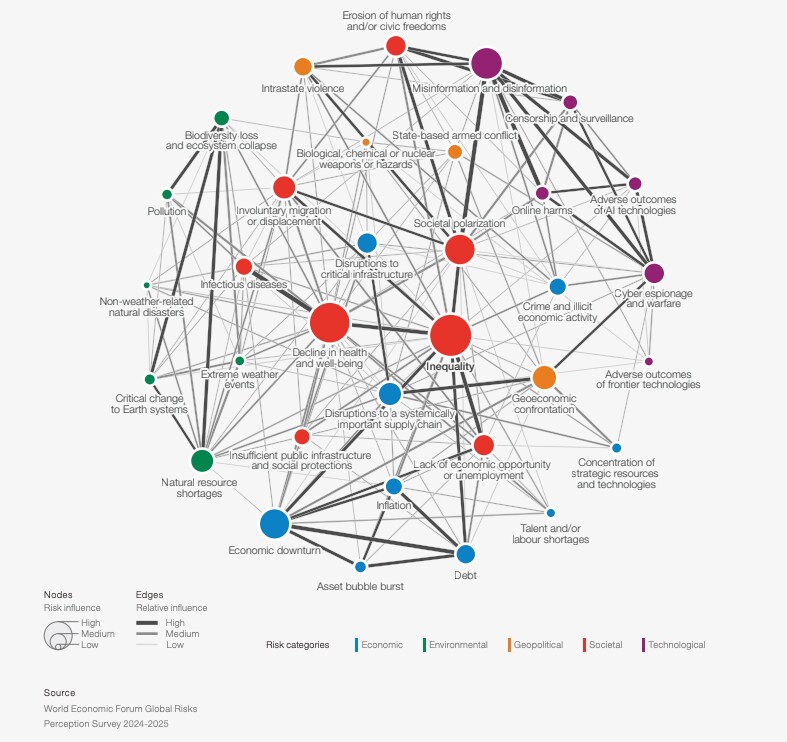
El Informe de Riesgos Globales 2025 del Foro Económico Mundial muestra la naturaleza interconectada de las amenazas climáticas actuales. Un fenómeno meteorológico extremo ya no solo daña los bienes materiales, sino que puede desencadenar escasez de recursos, inflación e incluso malestar social. Y cuando sube el coste de asegurarse frente a estos riesgos, las consecuencias van mucho más allá del sector asegurador.
Los científicos estiman que, de las 24 000 personas que murieron en Europa durante las olas de calor de junio a agosto de 2025, 16 500 de esas muertes estuvieron relacionadas con el calentamiento provocado por los gases de efecto invernadero. Se espera que el creciente coste de la salud y la seguridad laborales en un contexto de aumento del riesgo climático se traduzca en primas de seguro más altas, más reclamaciones médicas y menor productividad.
El clima extremo también genera cuellos de botella en la movilidad. En 2023, el calor extremo obligó a cancelar vuelos en el sur de Europa y en Estados Unidos, dejando varados a muchos viajeros, incluidos los que viajaban por motivos de trabajo. Una póliza de seguro puede cubrir el coste de un billete, pero no puede cubrir la pérdida de productividad ni los retrasos en los proyectos que se propagan por las cadenas de valor como consecuencia de la alteración de los viajes.

Los recursos del planeta también están sometidos a una presión severa debido al riesgo climático. Günther Thallinger, miembro del consejo de administración de la aseguradora Allianz, afirma que clases de activos enteras están "degradándose en tiempo real" debido a los fenómenos meteorológicos extremos. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) advierte de que más de un tercio de las poblaciones mundiales de peces están sobreexplotadas. El cacao está amenazado por un clima cambiante en África Occidental, y el café ya registra descensos de rendimiento en Brasil, con cosechas enteras perdidas por el calor y la sequía.
Las perturbaciones en la cadena de valor de una región podrían paralizar numerosas industrias de todo el mundo. En Taiwán, por ejemplo, el aumento de los costes empresariales asociados a las inundaciones, al estrés hídrico y al estrés térmico podría afectar a las operaciones de los principales fabricantes de chips con sede en la región, que suministran tecnología vital al resto del mundo.
Los consejos se enfrentan a 5 puntos ciegos del riesgo climático
Los consejos deben replantear su enfoque de la gobernanza del seguro. Las empresas que no se adapten corren el riesgo de perder no solo su seguro, sino también su acceso al capital y al talento.
Para mantenerse a la vanguardia, los consejos deben identificar y abordar cinco puntos ciegos del riesgo climático:
1. La ilusión de la previsibilidad
Los modelos actuariales del sector asegurador miran hacia atrás. Utilizan conjuntos de datos que no integran los riesgos climáticos y socioeconómicos interrelacionados y no pueden captar riesgos sin precedentes. Los «riesgos de cola» climáticos, es decir, los eventos poco frecuentes con consecuencias extremas, se comprenden mal, lo que deja a los consejos expuestos.
2. Una falsa sensación de seguridad
Muchos consejeros dan por hecho que los gobiernos o las aseguradoras siempre ofrecerán cobertura. Pero, como algunas aseguradoras dejan de suscribir nuevas pólizas en regiones de alto riesgo, esto demuestra que la disponibilidad de seguros nunca está garantizada.
3. La brecha de supervisión del riesgo
El efecto en cascada de la falta de asegurabilidad sobre el acceso a la financiación y el coste del capital debe incorporarse al registro de riesgos de la empresa. Si no se hace, significa que la empresa no ha identificado este riesgo ni ha elaborado un plan para ayudar a mitigarlo.
4. Exclusiones ocultas en las pólizas de seguro
Muchas pólizas de seguro excluyen las responsabilidades por contaminación, la interrupción de la actividad sin daños materiales y los riesgos de la cadena de suministro. Por ejemplo, las inundaciones de 2011 en Tailandia, sede de numerosos proveedores de autopartes, obligaron a suspender la producción a fabricantes de automóviles globales como Honda, Toyota y Ford. Esto puso de manifiesto lo frágil que puede ser la fabricación just-in-time cuando las perturbaciones locales alteran las cadenas de valor mundiales.
5. Costes crecientes frente a cobertura
Los costes de reconstrucción y cumplimiento normativo en aumento ya superan la cobertura en algunas regiones. Y las inundaciones de Pakistán de 2022, que causaron daños por valor de 14 900 millones de dólares y requirieron 16 300 millones de dólares para reconstruir con mayor resiliencia, revelan el importante coste de reconstruir mejor tras un fenómeno meteorológico extremo.
El seguro como palanca de gobernanza
El seguro ya no es un respaldo pasivo. Es una prueba de fuego de la madurez de la gobernanza de una empresa. Los consejos deben tratarlo como una palanca para incentivar la resiliencia e impulsar inversiones sostenibles de adaptación. Esto incluye cartografiar las interdependencias para comprender cómo se cruzan la vivienda, el transporte, las cadenas de suministro y los recursos con la continuidad del negocio.
Para ello, los consejeros deben tener conocimientos sobre los riesgos climáticos, naturales y de seguros para cumplir sus obligaciones fiduciarias. Además, los consejos deberían dejar de lado los escenarios climáticos impulsados por el cumplimiento normativo en favor de una gestión del riesgo más adaptativa y prospectiva. Esto ayudaría a integrar la previsión en su toma de decisiones.
Los consejeros deberían plantearse preguntas clave sobre qué activos de la empresa podrían volverse no asegurables o si el aumento de las primas hace inviables esos activos debido al incremento del riesgo climático. También deberían identificar las exclusiones que podrían dejar vulnerable al negocio y considerar cómo los riesgos en cascada, y no solo los choques aislados, podrían afectar a la estrategia empresarial. Por último, los consejos deben diseñar estrategias para desarrollar la resiliencia frente al riesgo climático, en lugar de depender de los pagos del seguro más adelante.
Los consejos de administración que sigan tratando el seguro como un respaldo corren el riesgo de descubrir que se ha convertido en un punto ciego. Los que lo adopten como herramienta de gobernanza pueden salvaguardar la resiliencia, asegurar el capital y generar valor a largo plazo para sus empresas.




